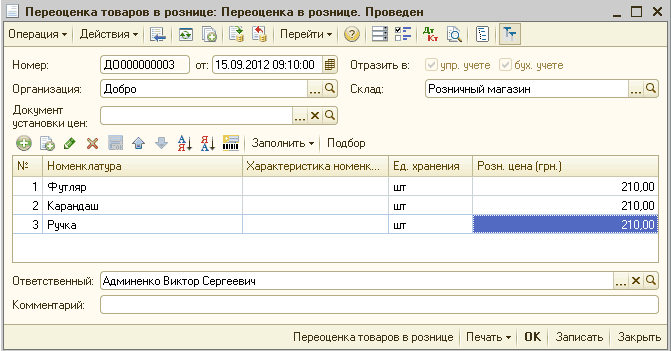
В конфигурации "Торговля + склад для Украины" оформление операции переоценки остатков комиссионного товара состоит из двух этапов: оформления возврата нереализованного товара и оформление приема/передачи товара на реализацию по новым ценам.
Это сервисный справочник. Он содержит перечень типовых движений денежных средств, используемый в процессе ввода первичных документов: "Виписка банківська", "Прибутковий ордер" и "Видатковий ордер". Элементы справочника содержат основную информацию по движению, а именно: корреспондирующий счет, вид начисления НДС (при необходимости), вид финансирования (поступление финансирования, кассовые расходы или возврат финансирования) и статья согласно КЭКР (при необходимости). Часть этих значений используются в документах как значения по умолчанию и могут быть изменены в дальнейшем.
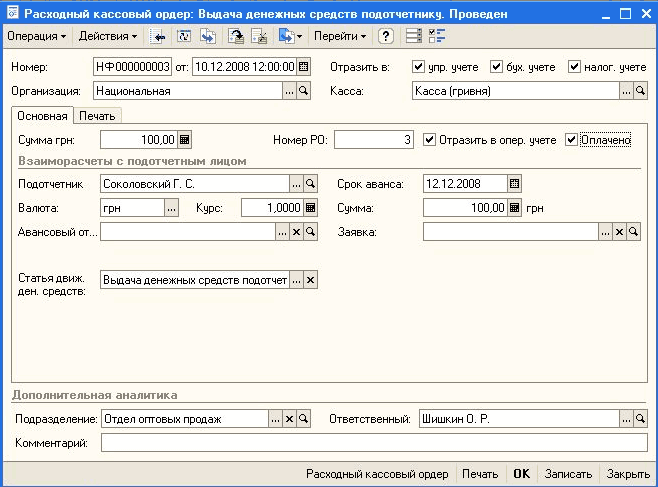
Авансовый отчет должен оформляться согласно Приказа ГНАУ от 19.09.2003 г. № 440 "Об утверждении формы Отчета об использовании средств, предоставленных на командировку или под отчет, и Порядка составления указанного Отчета".
В этой теме описывается как внести момент определения базы налогообложения, по каким принципам формируется движение в первичных документах, как проводится регистрация авансов по договорам со сложным налоговым учетом, налоговых накладных, полученной от поставщика налоговой накладной.Учет взаиморасчетов с контрагентами. Момент определения базы налогообложения. Принципы формирования движений в первичных документах. Регистрация авансов по договорам со сложным налоговым учетом. Регистрация налоговых накладных. Регистрация полученной от поставщика налоговой накладной. Выписка налоговой накладной покупателям
В типовой конфигурации "Торговля + склад для Украины" и комплексной конфигурации "Бухгалтерия + Торговля + Склад + Зарплата + Кадры для Украины" возврат товара в розничной торговле может быть оформлен либо документом "Чек" либо документом "Расходная розничная". Признак возврата устанавливается специальным реквизитом документа "Вид операции", недоступным для редактирования.
Отражение хозяйственных операций по закупке ТМЦ определяется: источником поступления, используемым на предприятии документооборотом, присутствием дополнительных расходов по приобретению ТМЦ, которые нужно включить в стоимость ТМЦ, в том числе таможенных расходов по импортным операциям. Предварительная договоренность о приобретении у поставщика позиций номенклатуры подтверждается документом "Счет на оплату от поставщика". Документ"Доверенность" используют, если на получение ТМЦ сотруднику предприятия необходимо выписать доверенность. Операции по поводу покупки материальных ценностей у поставщика фиксируются документом "Поступление товаров и услуг". Согласно НП(С)БУ 9 "Запасы" первичную стоимость оприходованных материальных ценностей допустимо увеличивать на сумму дополнительных расходов в связи с приобретением товаров. Фиксирование расходов, которые связаны с приобретением товара, сопоставление суммы этих расходов с перечнем приобретенных материальных позиций и вход сумм расходов в себестоимость партий ТМЦ производятся с использованием документа "Поступление доп. расходов". Если невозможно дополнительные расходы по покупке материалов и товаров правильно сопоставить с конкретными приобретениями запасов, то согласно НП(С)БУ 9 "Запасы" суммы ТЗР собираются на отдельных счетах, и в конце месяца разделяются пропорционально суммам выбывших запасов по направлениям, куда выбыли ТМЦ. В неких случаях приобретенные у поставщика ТМЦ могут быть возвращены ему. Операция по возврату поставщику приобретенных раньше ТМЦ отражается документом "Возврат товаров поставщику"
В данной статье описаны особенности операций возврата товаров в автоматизированные торговые точки. Приведена последовательность документооборота, в случае возврата "до" и "после" закрытия кассовой смены, а также в случае возврата товаров, продажа которых была осуществлена до начала ведения учета в базе.Общие принципы. Возврат товаров в пределах одной кассовой смены. Возврат товаров после закрытия кассовой смены. Возврат товаров от покупателя после начала работы в новой базе либо при «запоздавшем» возврате
Документ "Приходный кассовый ордер" (меню "Документы" - "Касса") с видом операции "Приход денег из подотчета".1С:Бухгалтерия 7.7 для Украины. 1С:Бухгалтерия 8 для Украины