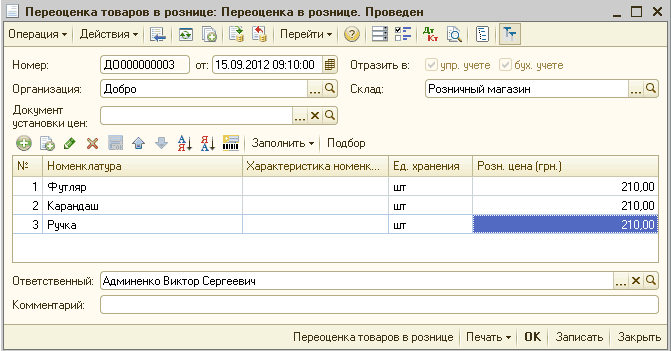
У конфігурації "Торгівля + склад для України" оформлення операції переоцінки залишків комісійного товару складається з двох етапів: оформлення повернення нереалізованого товару та оформлення приймання/передачі товару на реалізацію за новими цінами.
У договорі з покупцем "Кант" ведення взаєморозрахунків: Дод. завдання №1 Деталізація взаєморозрахунків. Дод. завдання №2 Надходження ГК. Дод. завдання №3 Реалізація. Дод. завдання №4 Повернення ТМЦ від покупця. Дод. завдання №5 Повернення ГК покупцю
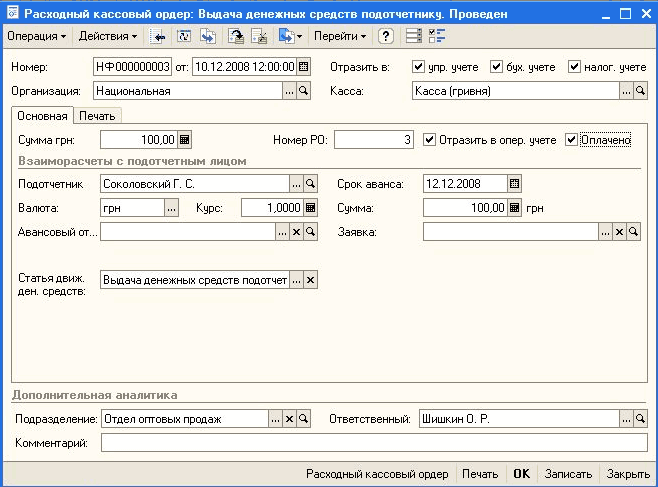
Це сервісний довідник. Він містить перелік типових рухів грошових коштів, що використовується у процесі введення первинних документів: "Виписка банківська", "Прибутковий ордер" і "Видатковий ордер". Елементи довідника містять основну інформацію щодо руху, а саме: кореспондуючий рахунок, вид нарахування ПДВ (за потреби), вид фінансування (надходження фінансування, касові видатки або повернення фінансування) і стаття згідно з КЭКР (за потреби). Частина цих значень використовується в документах як значення за замовчуванням і може бути змінена надалі.
Авансовий звіт повинен оформлятися згідно з Наказом ДПАУ від 19.09.2003 р. № 440 "Про затвердження форми Звіту про використання коштів, наданих на відрядження або під звіт, та Порядку складання зазначеного Звіту".
У цій темі описується, як внести момент визначення бази оподаткування, за якими принципами формується рух у первинних документах, як здійснюється реєстрація авансів за договорами зі складним податковим обліком, податкових накладних, отриманої від постачальника податкової накладної.Облік взаєморозрахунків із контрагентами. Момент визначення бази оподаткування. Принципи формування рухів у первинних документах. Реєстрація авансів за договорами зі складним податковим обліком. Реєстрація податкових накладних. Реєстрація отриманої від постачальника податкової накладної. Виписування податкової накладної покупцям
У типовій конфігурації "Торгівля + склад для України" та комплексній конфігурації "Бухгалтерія + Торгівля + Склад + Зарплата + Кадри для України" повернення товару в роздрібній торгівлі може бути оформлене або документом "Чек", або документом "Видаткова роздрібна". Ознака повернення встановлюється спеціальним реквізитом документа "Вид операції", недоступним для редагування.
Відображення господарських операцій із закупівлі ТМЦ визначається: джерелом надходження, документообігом, що використовується на підприємстві, наявністю додаткових витрат на придбання ТМЦ, які потрібно включити до вартості ТМЦ, зокрема митних витрат за імпортними операціями. Попередня домовленість про придбання у постачальника позицій номенклатури підтверджується документом "Рахунок на оплату від постачальника". Документ "Довіреність" використовують, якщо для отримання ТМЦ працівникові підприємства необхідно виписати довіреність. Операції щодо купівлі матеріальних цінностей у постачальника фіксуються документом "Надходження товарів і послуг". Згідно з НП(С)БО 9 "Запаси" первісну вартість оприбуткованих матеріальних цінностей допустимо збільшувати на суму додаткових витрат у зв'язку з придбанням товарів. Фіксування витрат, які пов'язані з придбанням товару, зіставлення суми цих витрат із переліком придбаних матеріальних позицій і входження сум витрат до собівартості партій ТМЦ здійснюються з використанням документа "Надходження дод. витрат". Якщо неможливо додаткові витрати на купівлю матеріалів і товарів правильно зіставити з конкретними придбаннями запасів, то згідно з НП(С)БО 9 "Запаси" суми ТЗВ збираються на окремих рахунках і наприкінці місяця розподіляються пропорційно сумам вибулих запасів за напрямами, куди вибули ТМЦ. У деяких випадках придбані у постачальника ТМЦ можуть бути повернуті йому. Операція з повернення постачальникові придбаних раніше ТМЦ відображається документом "Повернення товарів постачальнику"
У цій статті описано особливості операцій повернення товарів до автоматизованих торгових точок. Наведено послідовність документообігу у разі повернення «до» та «після» закриття касової зміни, а також у разі повернення товарів, продаж яких було здійснено до початку ведення обліку в базі.Загальні принципи. Повернення товарів у межах однієї касової зміни. Повернення товарів після закриття касової зміни. Повернення товарів від покупця після початку роботи в новій базі або за «запізнілого» повернення
Документ "Прибутковий касовий ордер" (меню "Документи" - "Каса") з видом операції "Надходження грошей від підзвітної особи".1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України