Для чого в конфігурації ведеться кількісний облік на рахунках першого класу, якщо в документах з обліку необоротних активів неможливо вказати кількість, відмінну від одиниці?
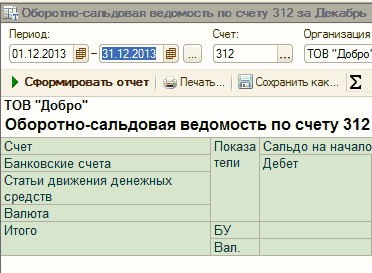
Ведення пооб'єктного обліку на рахунках першого класу зумовлене положеннями НП(С)БО-7 і НП(С)БО-8. Водночас досить часто виникає необхідність визначити загальну кількість основних засобів, що перебувають в експлуатації, у різних розрізах. Наявність кількісного обліку на рахунках першого класу дає змогу отримувати цю інформацію стандартними бухгалтерськими звітами ("Оборотно-сальдова відомість за рахунком", "Аналіз рахунку за субконто" тощо).
Ведення пооб'єктного обліку на рахунках першого класу зумовлене положеннями НП(С)БО-7 і НП(С)БО-8. Водночас досить часто виникає необхідність визначити загальну кількість основних засобів, що перебувають в експлуатації, у різних розрізах. Наявність кількісного обліку на рахунках першого класу дає змогу отримувати цю інформацію стандартними бухгалтерськими звітами ("Оборотно-сальдова відомість за рахунком", "Аналіз рахунку за субконто" тощо).