Картка рахунку
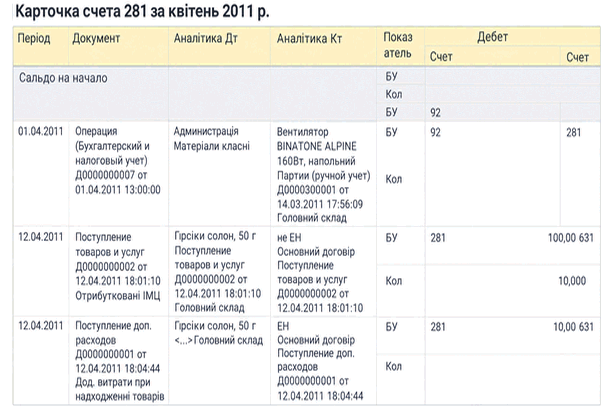
Звіт «Картка рахунку» виводить проводки за вибраним рахунком за вказаний період, включаючи кореспондуючі рахунки, обороти та сальдо. Налаштування дають змогу задати періодичність підсумків і відбір за субконто.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Звіт «Картка рахунку» виводить проводки за вибраним рахунком за вказаний період, включаючи кореспондуючі рахунки, обороти та сальдо. Налаштування дають змогу задати періодичність підсумків і відбір за субконто.
ЧитатиОписано стандартні звіти BAS Бухгалтерія, їх призначення, настройки, відбір і деталізацію даних. Розглянуто формування оборотно-сальдових відомостей, звітів за рахунками, субконто та проводками.. Загальна характеристика стандартних звітів. Оборотно-сальдова відомість. Шахова відомість. Оборотно-сальдова відомість по рахунку. Обороти рахунку. Аналіз рахунку. Картка рахунку. Аналіз субконто. Обороти між субконто. Картка субконто. Зведені проводки. Звіт по проводках. Головна книга. Універсальний звіт
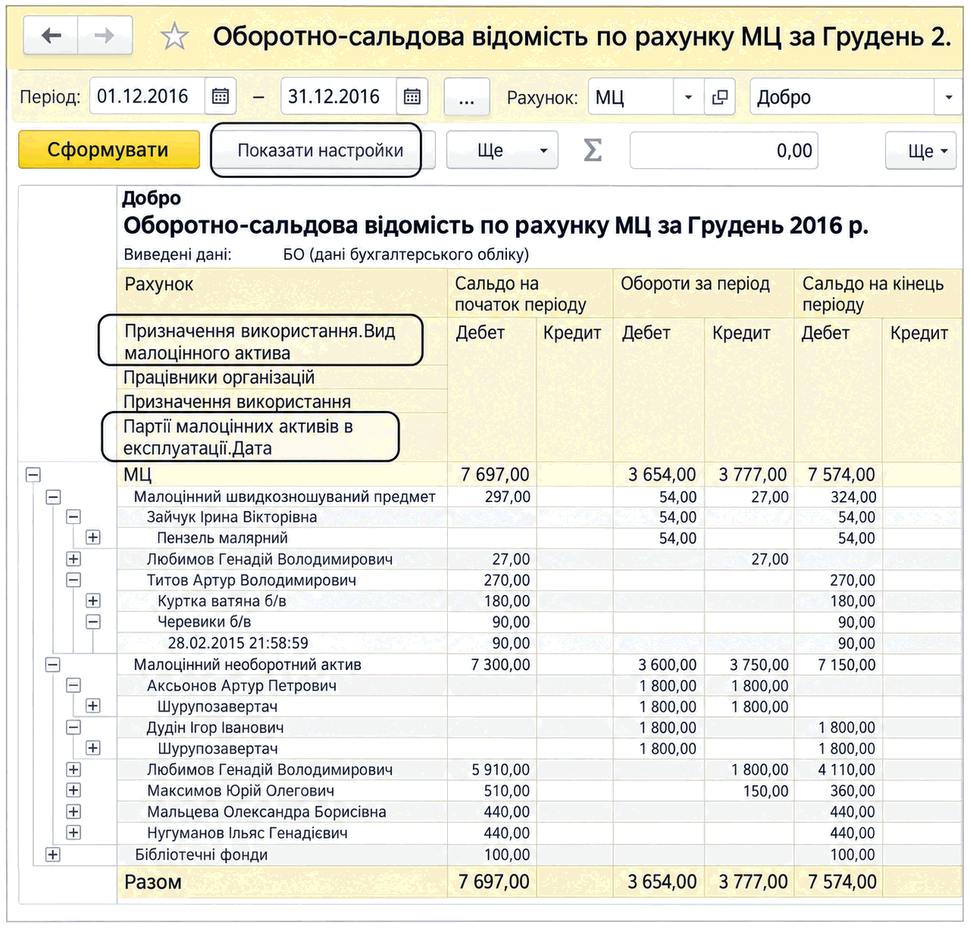
ЧитатиДля аналізу залишків і руху малоцінних активів використовують оборотно-сальдову відомість за субрахунками рахунків 15 і 22 або за рахунком МЦ для активів в експлуатації.
ЧитатиЯк навчитися бачити за окремими накладними, банківськими операціями та записами в BAS єдиний обліковий цикл: розбираємо десять взаємопов’язаних подій умовного малого ТОВ, виправляємо помилку в аналітиці, закриваємо місяць і звіряємо контрольні суми перед підготовкою звітності.. Чому первинку, проведення і звітність недостатньо вчити окремо. Вихідні умови кейсу. Десять подій одного місяця. Чотири звіряння і виправлення закладеної помилки. Що перевірити до і після закриття місяця у BAS. Як облікові дані переходять у звітність. Підсумкова карта: від документа до звітності. Контрольні суми завершеного кейсу. Коли кейс справді виконано
ЧитатиПрактичний дороговказ для кандидата без досвіду: як прочитати вимоги вакансії, відокремити базові навички від роботи досвідченого бухгалтера, скласти власну матрицю вправ і підготувати докази вміння працювати з первинними документами, банком, запасами, взаєморозрахунками та Excel.. Коротка відповідь: облікова логіка плюс практика в BAS. Що показала вибірка вакансій на 23 вересня 2026 року. Карта базових ділянок обліку. Які навички BAS треба показувати на задачі. Excel, документи й комунікація — не другорядні навички. Матриця: вимога вакансії, тренувальна задача і доказ навички. Реалістичний план практики на чотири тижні. Як чесно описати рівень у резюме. Готовність до першого відгуку: короткий чек-лист
ЧитатиПрактична карта повного циклу обліку малого ТОВ: від облікової політики, первинки та щоденних операцій до контролю, закриття місяця і звітності, з послідовністю навчання та таблицею першого місяця.. Чим облік ТОВ відрізняється від ведення власного ФОП. Організація обліку: спочатку правила, потім документи. Щоденні операції: як первинка стає обліковими даними. Періодичні ділянки: те, що не можна залишити на останній день. Контроль: як знайти помилку до звітності. Закриття місяця: фінальний тест усього ланцюга. Дерево пріоритетів: у якій послідовності вчитися. Карта першого місяця ТОВ. Чекліст оцінки курсу з повного циклу. Практичний висновок
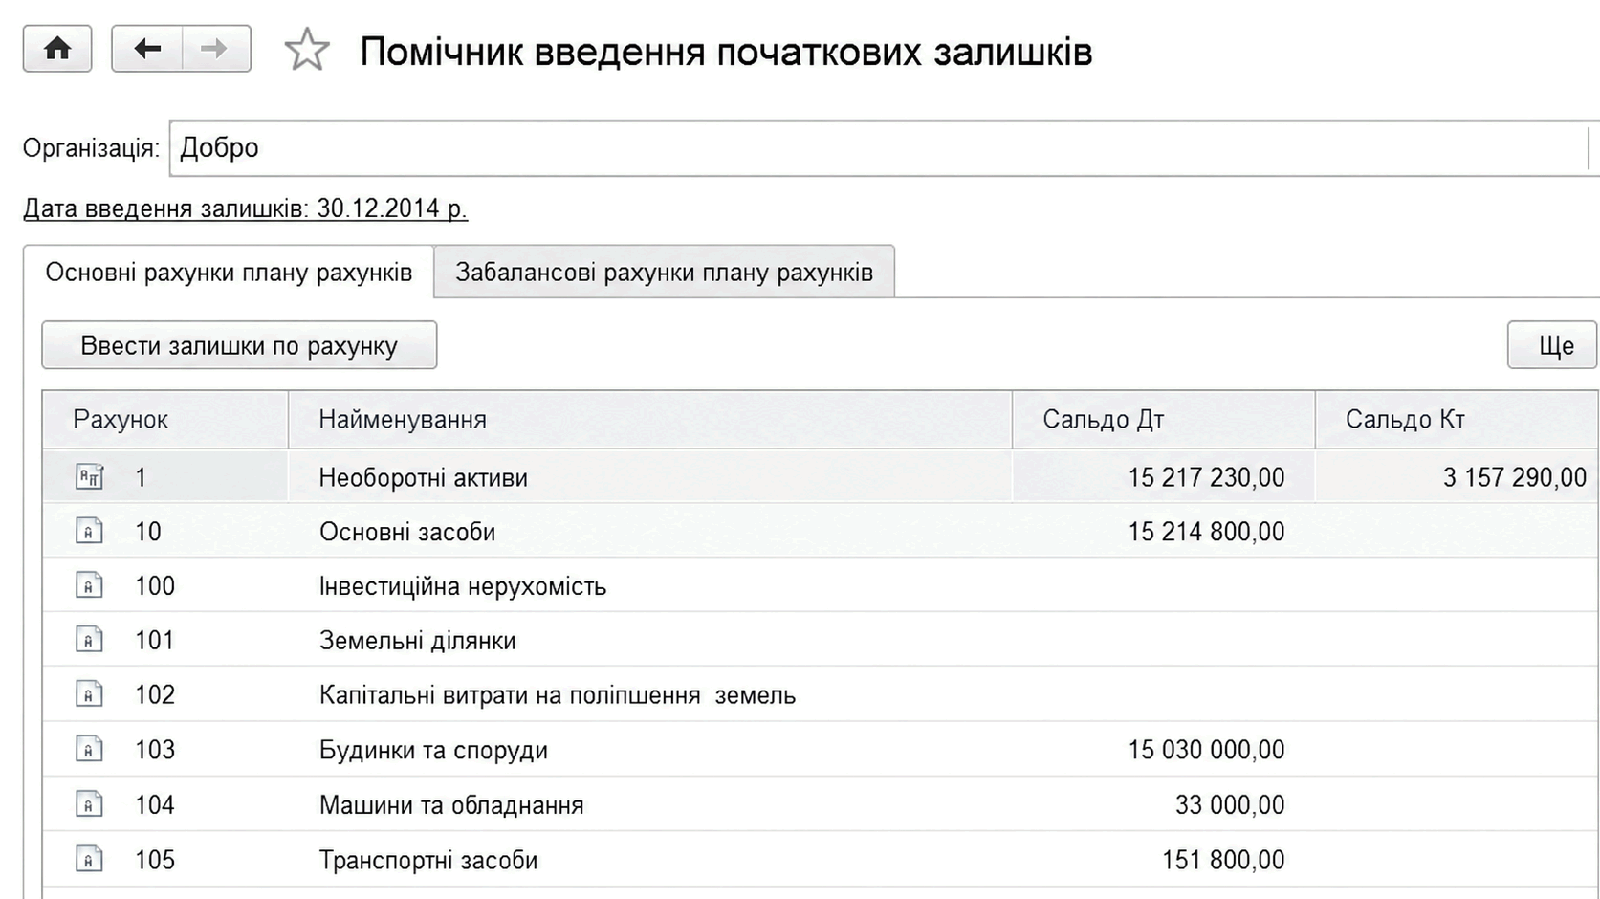
ЧитатиОписано введення початкових залишків у BAS Бухгалтерія через Помічник введення початкових залишків, вибір дати та внесення даних за розділами обліку. Також наведено спосіб перевірки залишків.
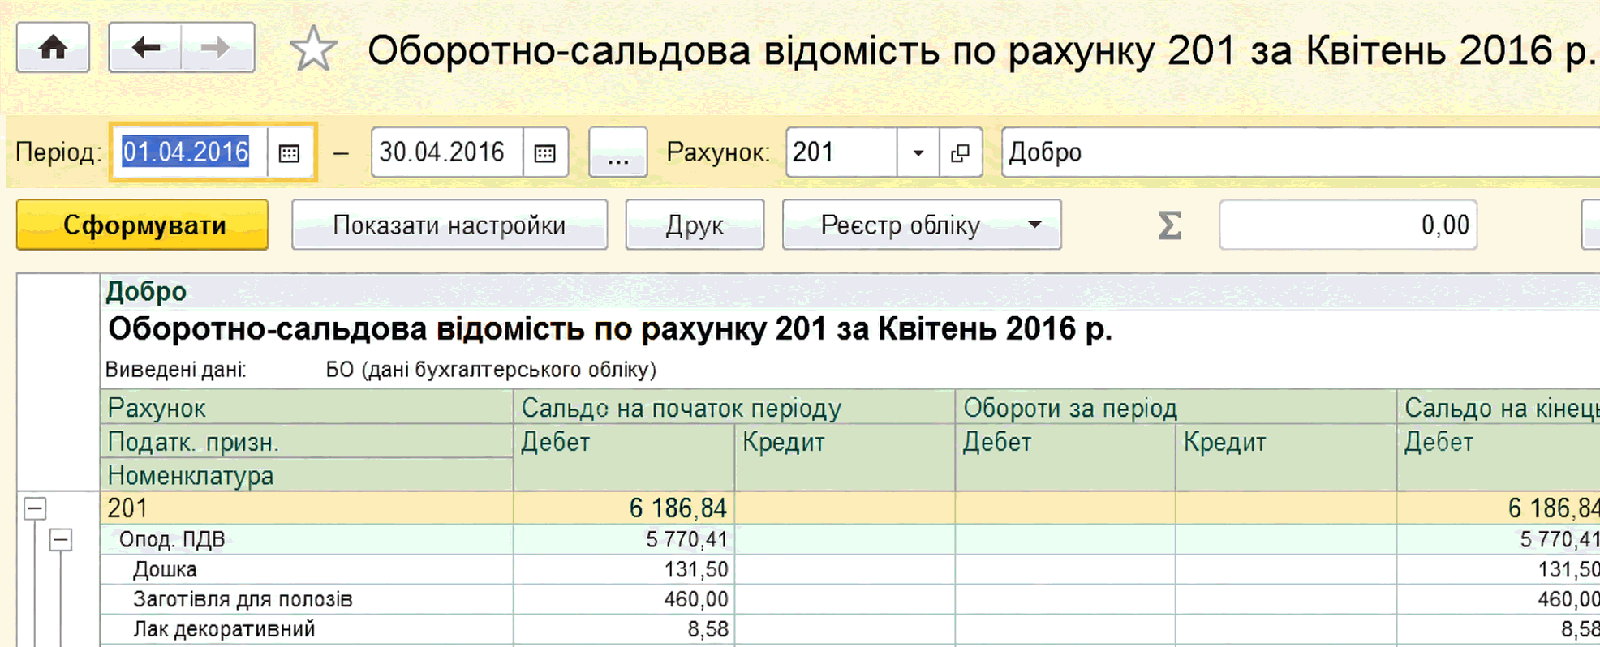
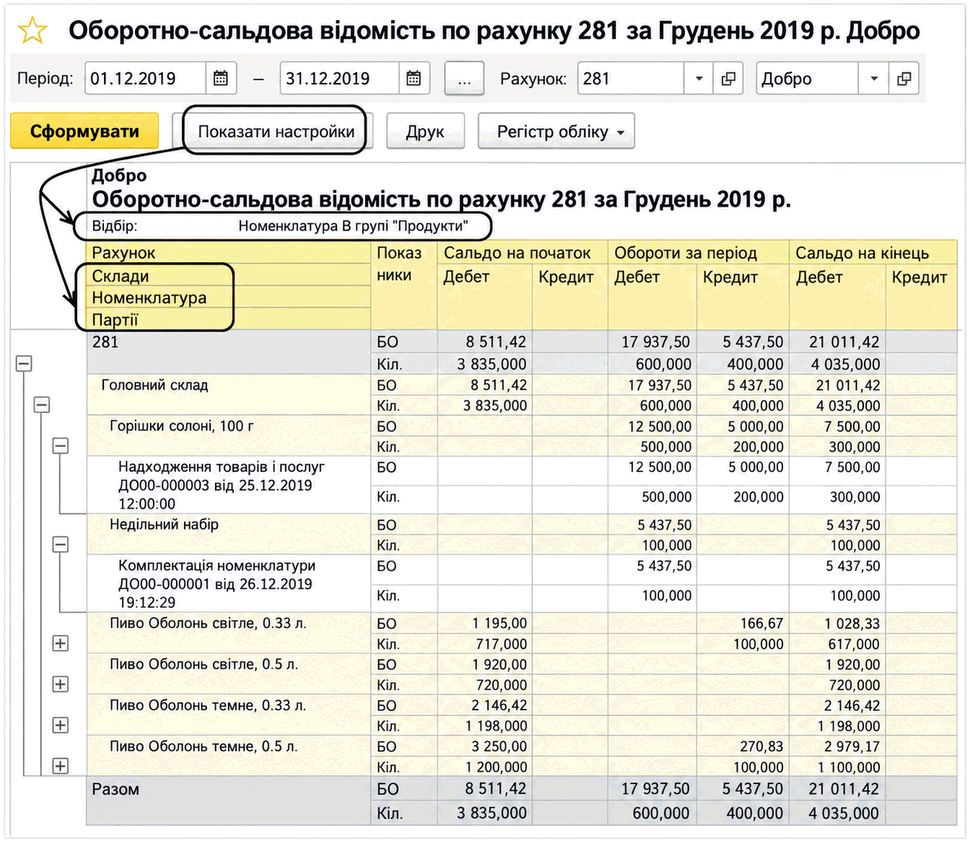
ЧитатиЦей звіт показує початкові та кінцеві залишки, а також обороти за період для вибраного рахунку. Для рахунків, за якими ведеться аналітичний облік, можна отримати залишки й обороти окремо за об’єктами аналітичного обліку (субконто). Якщо вибраний рахунок містить субрахунки, то звіт можна сформувати з деталізацією за субрахунками.
ЧитатиЦей звіт є одним із найчастіше використовуваних звітів у бухгалтерській практиці.
ЧитатиЗазначена проблема можлива у разі, якщо документів "Податкова накладна" виписано на більшу суму, ніж підтвердних документів. Це пов’язано з тим, що під час формування податкової накладної за роздрібними операціями за допомогою обробки "Формування податкових накладних за роздрібною торгівлею" аналізуються всі залишки непідтвердженого ПДВ за роздрібними продажами на зазначену у формі обробки дату, незалежно від того, з якої дати ці залишки виникли. Закривальні записи також формуються цією датою. Тому під час використання обробки рекомендується дотримуватися правильної хронології дій. Тобто, якщо податкові накладні потрібно формувати за кожен день певного періоду, то починати формування потрібно з початку періоду, рухаючись за хронологією до кінця періоду.
ЧитатиНаведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для України», редакція 1.2.
Читати