Курс 1С 7.7 для бухгалтера: що з legacy-досвіду корисне в BAS
Банк, первинка, взаєморозрахунки й контроль: що з досвіду 1С 7.7 переноситься в BAS, що адаптувати, а що перевчити.. Чому 1С 7.7 ще трапляється в описах роботи. Матриця переносності: три шари однієї навички. П’ять паспортів навичок. Паралельний кейс: рахунок → оплата → звірка. Маршрут 30–60–90 хвилин на одній операції. Ризики механічного переносу. Чекліст безпечного знайомства з навчальною базою. План адаптації для трьох стартових профілів. Як описати legacy-досвід у резюме. Головний висновок
Чому 1С 7.7 ще трапляється в описах роботи
Матриця переносності: три шари однієї навички
Паралельний кейс: рахунок → оплата → звірка
Маршрут 30–60–90 хвилин на одній операції
Чекліст безпечного знайомства з навчальною базою
План адаптації для трьох стартових профілів
Як описати legacy-досвід у резюме
Коротка відповідь: із 1С 7.7 до роботи в BAS переноситься не пам’ять про меню, а розуміння господарської операції. Бухгалтер і далі має визначити, який документ підтверджує подію, кого й чого стосується сума, як вона вплинула на облік та яким звітом перевірити результат. Натомість розташування команд, склад полів, назви об’єктів, послідовність проведення й навіть доступні можливості залежать від конкретної конфігурації, її налаштувань, доробок і прав користувача.
Тому перехід з 1С 7.7 на BAS варто планувати не як заучування нового набору кнопок. Практичний запит «курс 1С 7.7 для бухгалтера: банк, первинка, звітність» корисно переформулювати так: які задачі я вже вмію розв’язувати, як вони реалізовані в навчальній базі BAS і чим перевірити кожен результат. 1С 7.7 та BAS — різні програмні середовища; BAS не є перейменуванням, «новою версією» чи гарантовано сумісним продовженням 1С 7.7.
Чому 1С 7.7 ще трапляється в описах роботи
Для цієї статті 26 вересня 2026 року вручну переглянуто 26 актуальних на дату перевірки оголошень бухгалтерського профілю. До вибірки потрапляли вакансії, де роботодавець називав хоча б одну з п’яти задач: первинні документи, банк, взаєморозрахунки, звітність і контроль або закриття періоду. У двох оголошеннях 1С 7.7 була прямо зазначена поруч із BAS чи BAS Corp. В інших частіше фігурували BAS, 1С без версії та супутні сервіси електронного документообігу.
Це не статистика всього ринку й не доказ, що старе середовище знову стає типовим. Вибірка показує лише практичну ситуацію: окремі підприємства одночасно підтримують різні контури обліку, зберігають стару базу для певної ділянки або шукають людину, здатну працювати в перехідному процесі. Примітно інше: роботодавці описують цінність бухгалтера через операції та контроль — рознести виписку, перевірити первинку, звірити борги, підготувати звітність, закрити період. Саме ці формулювання й утворюють міст між досвідом у 1С 7.7 та практикою в BAS.
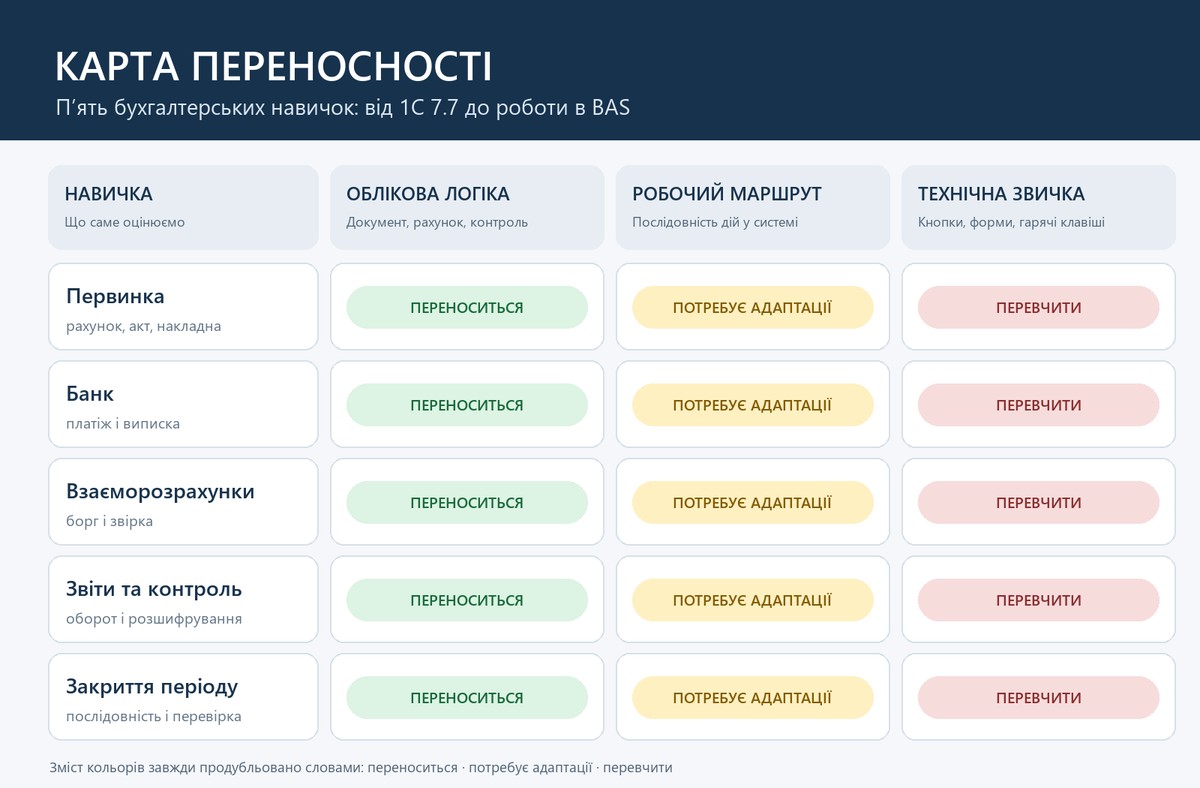
Матриця переносності: три шари однієї навички
У кожної робочої задачі є три шари. Перший — бухгалтерська логіка: економічний зміст, первинний документ, рахунок, аналітика та контроль. Другий — робочий маршрут у конкретній базі. Третій — технічна звичка: де розташована кнопка, як відкривається журнал, якою клавішею зберігається форма. Чим нижчий шар, тим обережніше його слід переносити.
| Навичка | Бухгалтерська логіка | Робочий маршрут | Технічна звичка |
|---|---|---|---|
| Первинка | Переноситься: зміст операції, обов’язкові реквізити, зв’язок документа з проводками. | Потребує адаптації: вид документа, заповнення аналітики, перевірка проведення. | Перевчити: пошук форми за старим меню та копіювання звичного документа без перевірки. |
| Банк | Переноситься: призначення платежу, дата, контрагент, договір, контроль виписки. | Потребує адаптації: завантаження, зіставлення та відображення банківських операцій. | Перевчити: припущення, що файл, обмін і правила рознесення працюють так само. |
| Взаєморозрахунки | Переноситься: різниця між боргом і авансом, звірка за контрагентом і договором. | Потребує адаптації: деталізація розрахунків і спосіб розшифрування залишку. | Перевчити: ручне виправлення результату без пошуку документа-причини. |
| Звіти й контроль | Переноситься: контрольне питання, період, рахунок, початковий і кінцевий залишок. | Потребує адаптації: налаштування відборів, групувань, показників і розшифрувань. | Перевчити: довіра до збереженого варіанта звіту без перевірки параметрів. |
| Закриття періоду | Переноситься: послідовність передумов, контроль помилок і пояснення результату. | Потребує адаптації: склад регламентних операцій та діагностика в конкретній базі. | Перевчити: запуск «як минулого разу» без резервної копії й аналізу повідомлень. |
П’ять паспортів навичок
1. Первинні документи
Незмінна бухгалтерська логіка. Бухгалтер має з’ясувати, яка господарська подія відбулася, чи є належна підстава, чи збігаються дата, сторони, номенклатура, кількість, ціна, сума та податкові реквізити. Важливо розуміти не лише форму накладної або акта, а й те, який актив, дохід, витрата чи зобов’язання виникає.
Змінений робочий маршрут. У BAS набір документів і доступних полів залежить від конфігурації, функціональних опцій та облікової політики. Частина реквізитів може підтягуватися з довідників, частина — визначати рахунки та аналітику автоматично. Тому спочатку перевіряють організацію, контрагента, договір, склад, номенклатуру й ставку податку, а вже потім проводять документ і дивляться результат.
Непереносна технічна звичка. Відкривати знайому форму «тим самим шляхом», копіювати попередній документ без перегляду заповнених полів або вважати однакові назви доказом однакової поведінки. Переноситься контроль реквізитів, а не траєкторія курсора.
2. Банківські операції
Незмінна бухгалтерська логіка. Для платежу потрібні належна підстава, правильний одержувач, рахунок, сума, валюта, призначення та зв’язок із зобов’язанням. Після отримання виписки бухгалтер перевіряє повноту дня, дублікати, комісію банку, відповідність платежу договору й те, чи закрився потрібний борг.
Змінений робочий маршрут. Банківські операції в 1С і BAS можуть вводитися вручну, створюватися на підставі інших документів або надходити через обмін. Формат імпорту, правила розпізнавання, заповнення статті руху коштів і порядок зіставлення з контрагентом залежать від конкретного рішення. Результат перевіряють не фактом успішного завантаження, а рухами документа та звітом за банківським рахунком.
Непереносна технічна звичка. Вважати, що знайомий файл автоматично завантажиться, старе правило рознесення залишилося чинним, а зелене повідомлення означає правильний облік. Особливо небезпечно повторно імпортувати виписку, не перевіривши захист від дублів.
Після цих двох паспортів уже видно правильний напрям практики: не відтворювати старий інтерфейс, а відпрацювати сучасний робочий цикл у BAS Бухгалтерія — від документа до проведення, звіту й виправлення помилки.
3. Взаєморозрахунки з контрагентами
Незмінна бухгалтерська логіка. Потрібно відрізняти дебіторську заборгованість від кредиторської, борг від авансу, а оплату конкретної поставки — від нерозподіленої суми. Звірка має відповідати обраному періоду, контрагенту, договору, валюті та документам розрахунків.
Змінений робочий маршрут. У різних базах деталізація може вестися за договором, рахунком, замовленням, документом розрахунків або іншою аналітикою. Один і той самий загальний залишок інколи приховує борг і аванс за різними підставами. У BAS треба навчитися відкривати розшифрування до документа-причини, а не обмежуватися підсумковою цифрою.
Непереносна технічна звичка. Ручна проводка для «вирівнювання» сальдо без розуміння, чому система розділила платежі. Така корекція може покращити один звіт і погіршити контроль ПДВ, управлінську аналітику або наступне закриття.
4. Звіти та контроль
Незмінна бухгалтерська логіка. Звіт починається з питання. Наприклад: чому не закрився борг постачальнику, з якого документа виник оборот, чи повна банківська виписка за день. Для відповіді потрібні коректний період, організація, рахунок, аналітика, початкове сальдо, обороти та кінцевий залишок.
Змінений робочий маршрут. BAS дає різні варіанти відбору, групування, сортування й розшифрування. Збережений варіант звіту може мати прихований відбір або інший склад показників. Потрібно вміти спочатку отримати широкий контрольний зріз, потім звузити його і пройти від агрегованої суми до первинного документа.
Непереносна технічна звичка. Порівнювати лише назви звітів або очікувати, що стандартний звіт у різних конфігураціях має однакові налаштування. Надрукована цифра не стає правильною тільки тому, що звіт сформувався без помилки.
5. Закриття періоду
Незмінна бухгалтерська логіка. Закриття — це не одна команда, а контрольована послідовність. До неї входять повнота первинки, банк і каса, взаєморозрахунки, запаси, податки, витрати, зарплата, амортизація та інші ділянки, актуальні для підприємства. Бухгалтер має розуміти передумови кожної регламентної операції й уміти пояснити зміни у звітах.
Змінений робочий маршрут. Склад операцій, порядок їх запуску, автоматичні перевірки та довідки-розрахунки залежать від конфігурації й налаштувань. Після виправлення документа попереднього періоду може знадобитися повторне виконання частини операцій у правильній послідовності.
Непереносна технічна звичка. Запускати закриття за пам’яттю, ігнорувати попередження або виправляти наслідок ручною операцією. У навчальній базі важливо вивчити, де система показує помилку, як перейти до її причини і як перевірити результат після повторного розрахунку.
Паралельний кейс: рахунок → оплата → звірка
Уявімо просту операцію: постачальник виставив рахунок за послугу, підприємство оплатило його, після чого бухгалтер перевіряє взаєморозрахунки. Порівнювати тут слід не екрани, а контрольні точки.
| Етап | Legacy-логіка в знайомій базі | Логіка навчальної бази BAS | Спільна контрольна точка |
|---|---|---|---|
| Рахунок | Знайти звичний документ або журнал, заповнити постачальника, договір, суму й підставу. | Визначити призначення рахунку в конфігурації; перевірити організацію, договір, аналітику й можливий документ-підставу. | Сторони, предмет, сума, податок, дата й очікуване зобов’язання визначені правильно. |
| Оплата | Створити платіж або рознести виписку звичним способом, указати рахунок і контрагента. | Створити чи завантажити банківський документ за правилами бази, перевірити зіставлення та статтю руху коштів. | Сума списана один раз, правильним днем і за правильною підставою. |
| Звірка | Сформувати знайомий звіт і переглянути залишок за контрагентом. | Налаштувати звіт за організацією, контрагентом і договором; розшифрувати результат до документів. | Зрозуміло, чи погашено борг, виник аванс або залишилася нерозподілена сума. |
У цьому кейсі професійна навичка — передбачити очікуваний результат і довести його звітом. Конкретні назви документів та їхні рухи потрібно перевіряти у своїй конфігурації. Жодна паралель не означає автоматичної сумісності довідників, документів або даних між системами.
Маршрут 30–60–90 хвилин на одній операції
Для першого заняття достатньо одного безпечного кейсу «рахунок → оплата → звірка». Важливо не набрати багато документів, а пройти повний цикл і пояснити кожен результат.
- Перші 30 хвилин — карта операції. Запишіть на папері господарський зміст, потрібні реквізити, очікувану заборгованість і спосіб контролю. У навчальній базі знайдіть організацію, контрагента, договір, рахунки та доступні документи. Нічого не проводьте, доки не зрозумієте, які поля впливають на облік.
- До 60-ї хвилини — введення й перевірка. Створіть рахунок або документ-підставу, відобразіть оплату, перегляньте рухи. Якщо система підставила аналітику автоматично, не приймайте її мовчки: поясніть, звідки вона взялася і чи відповідає операції.
- До 90-ї хвилини — звірка й контрольована помилка. Сформуйте звіт, розшифруйте залишок до документа. Потім у копії бази навмисно змініть одну безпечну ознаку — наприклад, договір — і подивіться, як змінився контроль. Поверніть коректний варіант і повторіть перевірку.
Після такого заняття корисно зберегти не список кліків, а короткий протокол: «подія → документ → ключова аналітика → очікуваний рух → контрольний звіт → типова помилка». Цей формат легше переносити між конфігураціями.
Ризики механічного переносу
- Довідники. Однакові назви контрагентів або номенклатури не гарантують однакових кодів, реквізитів і правил використання. Дублі створюють розірвану аналітику.
- Аналітика. Договір, замовлення, склад, підрозділ, проєкт або стаття руху коштів можуть бути обов’язковими саме в цій базі. Пропущене поле іноді виявляється лише у звіті чи під час закриття.
- Статуси. Записаний, проведений, погоджений, оплачений і закритий — не взаємозамінні стани. Видимий документ ще не означає завершену операцію.
- Обміни. Клієнт-банк, електронний документообіг, склад або інша система можуть обмінюватися даними за окремими правилами. Повторний імпорт або зміна вже переданого документа потребують контрольного сценарію.
- Права. Відсутність команди може бути наслідком ролі користувача, налаштування інтерфейсу чи стану документа, а не відсутності функції.
- Закриття. Виправлення первинки після виконання регламентних операцій здатне змінити собівартість, податки й фінансовий результат. Спочатку визначають вплив, потім повторюють потрібні кроки й звіти.
Чекліст безпечного знайомства з навчальною базою
- Працюйте в окремій навчальній копії, для якої відомі дата створення та спосіб відновлення.
- Переконайтеся, що вимкнені реальні обміни з банком, електронним документообігом, податковими сервісами та іншими робочими системами.
- Уточніть конфігурацію, реліз, організацію, облікову політику, період і права вашого користувача.
- Створіть позначені навчальні елементи довідників або використовуйте спеціально підготовлений набір, щоб не змішувати їх із реальними даними.
- Перед проведенням документа сформулюйте очікуваний результат: борг, аванс, рух коштів, витрату чи іншу зміну.
- Після проведення перевірте рухи й щонайменше один контрольний звіт; не обмежуйтеся повідомленням «успішно».
- Не змінюйте вручну службові реквізити, не запускайте масові обробки й не виконуйте закриття всього періоду без сценарію відновлення.
- Фіксуйте причину кожної помилки та спосіб перевірки після виправлення.
- Наприкінці заняття поверніть базу до контрольної точки або створіть нову копію для наступного сценарію.
План адаптації для трьох стартових профілів
Профіль 1. Працювали тільки в 1С 7.7
Ваш ресурс — знання реальних ділянок обліку та здатність помічати невідповідність у документах. Перший пріоритет — навігація в BAS, структура довідників, зв’язки документів і розшифрування звітів. На кожній задачі свідомо відокремлюйте «чому роблю» від «де натискаю». Не намагайтеся відтворити старий маршрут, якщо нова база пропонує іншу послідовність.
Порядок практики: первинка → банк → взаєморозрахунки → стандартні звіти → закриття навчального місяця. Критерій прогресу — ви можете знайти помилкову аналітику й пояснити її вплив без підказки про конкретну кнопку.
Профіль 2. Ви бухгалтер, але не працювали в облікових програмах
Не потрібно спочатку вивчати історичні інтерфейси. Почніть із моделі «подія — документ — рахунок — аналітика — звіт». Для кожної операції прогнозуйте результат до проведення, а після нього звіряйте прогноз із рухами та звітом. Так інтерфейс стає інструментом, а не предметом механічного запам’ятовування.
Порядок практики: довідники й початкові налаштування → прості документи закупівлі та продажу → банк і каса → контроль взаєморозрахунків → звітність і завершення періоду. Критерій прогресу — ви розумієте, які дані потрібні системі та чому.
Профіль 3. Працюєте і в 1С, і в BAS
Ваш ризик — надмірна впевненість через схожі терміни. Зосередьтеся на відмінностях конфігурацій, функціональних опцій, прав, обмінів та регламенту закриття. Ведіть невелику таблицю контрольних сценаріїв: вхідні дані, очікуваний результат, фактичний результат, спосіб розшифрування. Це особливо корисно перед зміною робочої бази або передачею ділянки колезі.
Порядок практики: порівняння довідників і аналітик → тест одного повного циклу → перевірка обмінів у безпечному контурі → аналіз звітів → тестове закриття. Критерій прогресу — ви не покладаєтеся на схожість назви й можете підтвердити поведінку конкретної бази.
Для всіх трьох профілів орієнтиром може бути програма практичного навчання BAS для бухгалтера: її варто читати як перелік робочих циклів і контрольних навичок, а не як обіцянку автоматичного перенесення старої бази чи інтерфейсних звичок.
Як описати legacy-досвід у резюме
Назва програми важлива як контекст, але сама по собі мало говорить про рівень відповідальності. Сильніше виглядає опис задач, обсягу й контролю.
- Замість «працювала в 1С 7.7» — «вела первинні документи закупівель і реалізації, перевіряла реквізити та відображення операцій в обліку».
- Замість «знаю банк» — «формувала платежі, розносила банківські виписки, контролювала повноту дня та відповідність оплат договорам».
- Замість «працювала з контрагентами» — «контролювала дебіторську й кредиторську заборгованість, проводила звірки за договорами та документами».
- Замість «формувала звіти» — «аналізувала обороти й залишки, розшифровувала відхилення до первинного документа, готувала дані для звітності».
- Замість «закривала місяць» — «перевіряла повноту ділянок перед закриттям, виконувала регламентні операції у визначеній послідовності та контролювала результат».
Якщо вже є практика в BAS, її краще додати окремо й конкретно: назва конфігурації, ділянки, типи документів, звіти та контрольні процедури. Не варто писати про «вільне володіння всіма конфігураціями» на підставі роботи в одній базі: доробки, права й облікова політика можуть суттєво змінювати робочий процес.
Головний висновок
Досвід 1С 7.7 не потрібно ані знецінювати, ані переносити в BAS цілком. Цінною залишається здатність прочитати первинний документ, передбачити обліковий наслідок, зіставити оплату із зобов’язанням, знайти розбіжність у звіті та безпечно пройти закриття. Адаптації потребує маршрут у конкретній конфігурації. Перевчити слід технічні автоматизми, що підміняють перевірку результату пам’яттю про кнопки.
Найкоротший практичний шлях — узяти одну операцію, пройти її від підстави до контрольного звіту, навмисно створити безпечну помилку в навчальній копії та самостійно знайти причину. Після такого циклу питання «що вчити після 1С 7.7» отримує предметну відповідь: не інший інтерфейс як самоціль, а сучасний спосіб виконувати й контролювати знайомі бухгалтерські задачі.