Списання матеріалів і розрахунок собівартості виробництва в BAS: сквозний кейс
Сквозний кейс: три матеріали, праця, розподіл витрат, незавершене виробництво, випуск і три перевірки розходжень собівартості.. Межі кейсу: що саме ми рахуємо. Вихідний dataset і очікування до введення в систему. Водоспад собівартості: від матеріалів до готового випуску. Крок 1. Списуємо три матеріали й контролюємо кількість. Крок 2. Відображаємо випуск і пряму працю. Крок 3. Задаємо базу розподілу як перевірюване припущення. Крок 4. Відокремлюємо НЗВ під час закриття. Чому сума після закриття відрізняється: три сценарії. Карта контрольних звітів: яким маршрутом іти. Фінальна калькуляція і reconcile до облікових даних. Нормативна рамка і межа між двома калькуляціями. Короткий чек-лист перед закриттям
Межі кейсу: що саме ми рахуємо
Вихідний dataset і очікування до введення в систему
Водоспад собівартості: від матеріалів до готового випуску
Крок 1. Списуємо три матеріали й контролюємо кількість
Крок 2. Відображаємо випуск і пряму працю
Крок 3. Задаємо базу розподілу як перевірюване припущення
Крок 4. Відокремлюємо НЗВ під час закриття
Чому сума після закриття відрізняється: три сценарії
Карта контрольних звітів: яким маршрутом іти
Фінальна калькуляція і reconcile до облікових даних
Нормативна рамка і межа між двома калькуляціями
Короткий чек-лист перед закриттям
У виробничому обліку легко побачити списання матеріалів і вирішити, що собівартість уже відома. Насправді документ руху запасів показує лише одну ланку. Остаточна сума формується після того, як система отримає фактичну кількість матеріалів, їхню вартісну оцінку, прямі витрати, базу розподілу непрямих витрат, дані про випуск і незавершене виробництво, а потім виконає регламентні розрахунки.
Пряма відповідь: собівартість — це результат повного ланцюга даних і закриття періоду, а не тільки документа списання. Тому правильна перевірка йде не від підсумкової цифри назад навмання, а послідовно: кількість матеріалів → ціна та партія → прямі витрати → розподіл → НЗВ → готовий випуск.
Межі кейсу: що саме ми рахуємо
Усі назви, кількості й суми нижче вигадані для навчання. Системна межа — BAS КУП, однак конкретний реліз у завданні не зафіксований. Через це ми не називаємо поля форм і кнопки: склад документів, звітів та їхні назви можуть відрізнятися залежно від релізу, локалізації, налаштувань і доопрацювань. Економічна логіка контролю при цьому залишається тією самою.
Облікова політика навчального підприємства передбачає:
- виробництво одного виробу «Кронштейн К-1» у межах однієї партії;
- матеріали передаються у виробництво на початку циклу;
- пряма праця відноситься на виріб безпосередньо;
- одна непряма витрата цеху розподіляється пропорційно фактичним годинам прямої праці;
- на кінець місяця частина партії не завершена; ступінь готовності НЗВ за конверсійними витратами для цього прикладу оцінено у 50%;
- для навчального розрахунку матеріальні й конверсійні витрати розмежовуються методом еквівалентних одиниць.
Це припущення кейсу, а не універсальне правило BAS чи нормативна формула для будь-якого підприємства. Метод оцінки вибуття запасів, склад виробничої собівартості, база розподілу, нормальна потужність і спосіб оцінки НЗВ мають бути закріплені в обліковій політиці та підтримані конкретною конфігурацією.
Вихідний dataset і очікування до введення в систему
Підприємство запускає 100 одиниць виробу. До кінця місяця завершено 80 одиниць, ще 20 залишилися у виробництві. Спочатку складемо контрольну калькуляцію поза системою — вона буде еталоном для пояснення, але не замінить бухгалтерський результат BAS.
| Елемент dataset | Кількість / база | Ціна / ставка | Сума, грн | Контрольне припущення |
|---|---|---|---|---|
| Сталева заготовка | 120 кг | 80,00 грн/кг | 9 600,00 | 1,2 кг на одиницю запуску |
| Комплект кріплень | 100 компл. | 18,00 грн/компл. | 1 800,00 | 1 комплект на одиницю запуску |
| Порошкова фарба | 6 кг | 250,00 грн/кг | 1 500,00 | 0,06 кг на одиницю запуску |
| Пряма праця | 50 год | 220,00 грн/год | 11 000,00 | Пряме віднесення на виріб |
| Непряма витрата цеху | 50 год бази | 120,00 грн/год | 6 000,00 | База — години прямої праці |
| Витрати навчальної партії | 29 900,00 | До поділу між випуском і НЗВ | ||
Якби всі 100 одиниць були завершені, попередня оцінка становила б 29 900 ÷ 100 = 299,00 грн за одиницю. Але фактичний випуск — лише 80 одиниць, тому ділити всі витрати на 80 не можна: частина суми має залишитися у НЗВ.
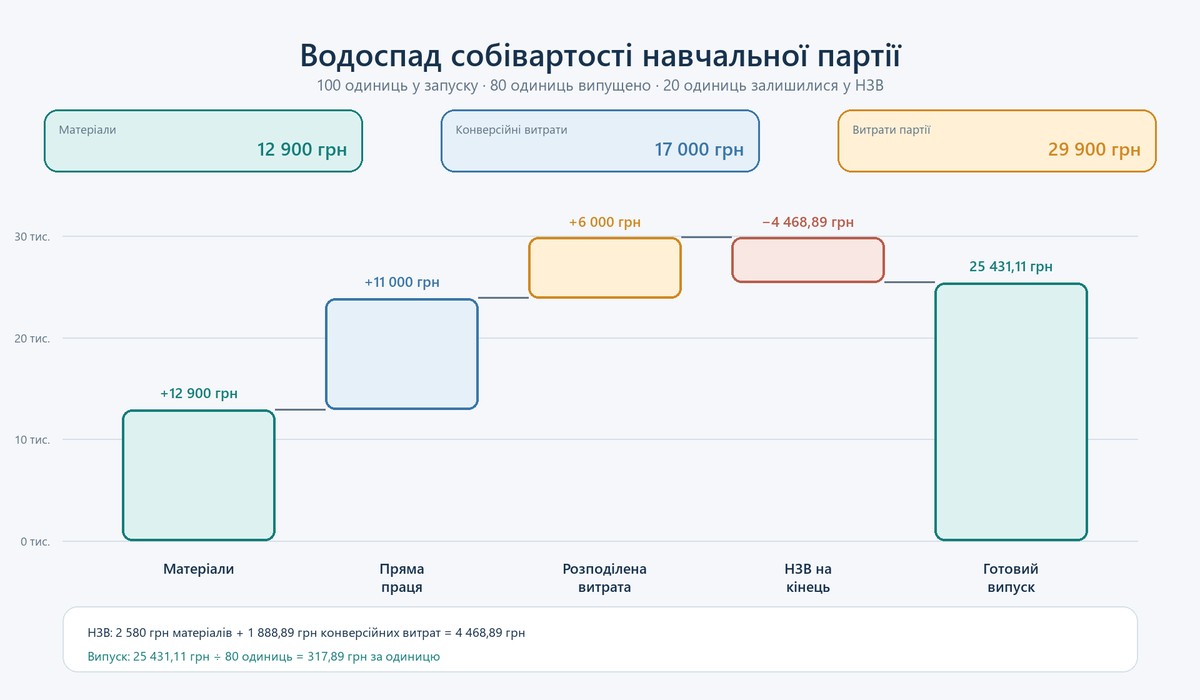
Водоспад собівартості: від матеріалів до готового випуску
| Крок | Зміна, грн | Накопичено / залишок, грн | Що контролюємо |
|---|---|---|---|
| 1. Матеріали | +12 900,00 | 12 900,00 | Кількість, одиниці виміру, склад, вартісна оцінка |
| 2. Пряма праця | +11 000,00 | 23 900,00 | Зв’язок із виробом і періодом |
| 3. Розподілена витрата | +6 000,00 | 29 900,00 | Сума витрати, база 50 год, ставка 120 грн/год |
| 4. НЗВ на кінець | −4 468,89 | 25 431,11 | 20 одиниць, матеріали 100%, конверсія 50% |
| 5. Готовий випуск | 80 од. | 25 431,11 | 317,89 грн за завершену одиницю |
Щоб не зводити навчання до запам’ятовування однієї форми, корисно окремо відпрацювати рух запасів і виробничі операції в BAS. Для виробничого сценарію на цій сторінці орієнтуйтеся саме на частину програми BAS КУП: у BAS Управління торгівлею склад завдань інший.
Крок 1. Списуємо три матеріали й контролюємо кількість
Кількісний контроль виконуємо до аналізу вартості. За нашою нормою на запуск 100 одиниць потрібно 120 кг заготовки, 100 комплектів кріплень і 6 кг фарби. Якщо у виробничий контур потрапили саме ці кількості, перша частина тесту пройдена. Вартість поки що не є остаточною: вона може змінитися після оцінки партій, проведення запізнілих надходжень або перерахунку під час закриття.
| Матеріал | Норма на одиницю | Очікування на 100 | Фактично відпущено | Статус |
|---|---|---|---|---|
| Сталева заготовка | 1,20 кг | 120 кг | 120 кг | Збіг |
| Комплект кріплень | 1,00 компл. | 100 компл. | 100 компл. | Збіг |
| Порошкова фарба | 0,06 кг | 6 кг | 6 кг | Збіг |
Контрольний принцип простий: кількість звіряємо в натуральних одиницях, суму — окремо. Якщо кілограми й комплекти не збігаються, рано пояснювати різницю методами оцінки запасів. Спочатку перевіряємо первинний рух, одиниці виміру, повернення, коригування, дати та склад.
Крок 2. Відображаємо випуск і пряму працю
Випуск у нашому кейсі — 80 готових одиниць. Ще 20 фізично перебувають у цеху. Це два різні об’єкти контролю: кількість завершеної продукції має збігтися зі складським рухом готового виробу, а незавершена частина — залишитися у виробничих витратах, а не зникнути і не потрапити до готової продукції.
Пряма праця — 50 годин за ставкою 220 грн, разом 11 000 грн. Для контролю важливо не лише побачити суму, а й відповісти на три запитання:
- чи належать ці години саме до виробу «Кронштейн К-1»;
- чи відображені вони в тому самому періоді, що й партія;
- чи не потрапила частина праці одночасно до прямої та розподілюваної витрати.
Якщо праця в системі враховується лише управлінською оцінкою, а бухгалтерська проводка формується за іншими правилами, дві калькуляції не повинні механічно збігатися. Порівнювати слід однаковий контур обліку, склад витрат і момент визнання.
Крок 3. Задаємо базу розподілу як перевірюване припущення
Непряма витрата цеху становить 6 000 грн. У цьому прикладі вся база дорівнює 50 годинам прямої праці, тому розрахункова ставка — 6 000 ÷ 50 = 120 грн на годину бази. Оскільки в кейсі один виріб, усі 6 000 грн відносяться на нього.
Такий результат не означає, що години праці — найкраща база для будь-якого виробництва. Для енергоємного процесу релевантнішою може бути машинна година, для серійного — обсяг випуску, для кількох переділів — окремі бази за центрами витрат. Вибір має відображати причинний зв’язок, бути зафіксованим у політиці й однаково застосовуватися в періоді.
Окремо треба відрізняти змінні й постійні загальновиробничі витрати та враховувати правила розподілу постійної частини за нормальною потужністю, якщо вони застосовні до підприємства. Нерозподілена частина не повинна непомітно «дотягувати» собівартість випуску лише тому, що цех працював нижче плану.
Крок 4. Відокремлюємо НЗВ під час закриття
Матеріали передані на початку циклу, тому 20 незавершених одиниць уже містять 100% матеріальної складової. Праця та цехова витрата разом утворюють у нашій моделі конверсійні витрати: 11 000 + 6 000 = 17 000 грн. За ступеня готовності НЗВ 50% маємо такі еквівалентні одиниці:
- матеріали: 80 завершених + 20 незавершених × 100% = 100 еквівалентних одиниць;
- конверсія: 80 завершених + 20 незавершених × 50% = 90 еквівалентних одиниць.
| Компонент | Витрати, грн | Еквівалентні одиниці | На еквівалентну одиницю, грн | У випуску, грн | У НЗВ, грн |
|---|---|---|---|---|---|
| Матеріали | 12 900,00 | 100 | 129,00 | 10 320,00 | 2 580,00 |
| Конверсійні витрати | 17 000,00 | 90 | 188,8889 | 15 111,11 | 1 888,89 |
| Разом | 29 900,00 | 25 431,11 | 4 468,89 |
Отже, різниця між попередніми 299,00 грн і підсумковими 317,89 грн за завершену одиницю не є помилкою сама по собі. Попередня цифра припускала завершення всіх 100 одиниць. Після закриття ми маємо 80 готових одиниць та НЗВ із різним ступенем засвоєння матеріальних і конверсійних витрат.
Чому сума після закриття відрізняється: три сценарії
1. Розходження в кількості
Симптом: очікували 120 кг заготовки, а у виробництво списано 124 кг або лише 118 кг. Вартісне відхилення в такій ситуації вторинне.
- Звірити норму, запуск і фактичний випуск у натуральних одиницях.
- Перевірити одиниці виміру та коефіцієнти перерахунку.
- Пройти хронологію руху: відпуск, повернення, додаткове списання, сторно.
- Зіставити склад і дату руху з виробничим періодом.
Якщо виявлено наднормативну витрату, її економічна причина потребує окремої оцінки. Автоматично включати будь-яку перевитрату до «нормальної» собівартості не слід.
2. Кількість збігається, але ціна або партія інша
Симптом: у списанні рівно 120 кг, проте матеріальна складова не дорівнює 9 600 грн. Попередня таблиця використовувала 80 грн/кг, а BAS після закриття оцінила вибуття за даними фактичних партій і прийнятого методу.
- Порівняти кількісний і сумовий рух за номенклатурою окремо.
- Перевірити, які надходження та партії були доступні на дату списання.
- Знайти документи, введені заднім числом, та додаткові витрати, що змінили первісну вартість запасів.
- Повторити регламентний розрахунок у правильній хронології та звірити результат.
Саме тут часто виникає різниця між «ціною, яку бухгалтер бачив удень», і сумою після закриття. До завершення оцінки вибуття проміжна собівартість може бути лише орієнтиром.
3. Матеріали правильні, але змінилася база розподілу
Симптом: 12 900 грн матеріалів і 11 000 грн праці збігаються, а непряма складова не дорівнює 6 000 грн. Причиною може бути інша сума витрат, інша база, неповний набір об’єктів розподілу або зміна ставки після появи даних за іншими виробами.
- Звірити оборот непрямої витрати до розподілу.
- Звірити загальний обсяг бази: у кейсі це 50 годин, а не лише години одного документа.
- Перевірити склад одержувачів витрати й відсутність порожньої аналітики.
- Розрахувати контрольну ставку «сума ÷ база» та помножити її на базу виробу.
- Відокремити нерозподілену частину постійних витрат, якщо цього вимагає політика.
Карта контрольних звітів: яким маршрутом іти
Назви звітів у різних релізах і доопрацюваннях можуть відрізнятися. Тому карта нижче описує не конкретне меню, а потрібний зміст даних.
| Контрольна точка | Що має показати звіт | Контрольна рівність |
|---|---|---|
| Рух запасів | Відпуск і повернення за матеріалом, складом, датою та аналітикою виробництва | 120 кг + 100 компл. + 6 кг |
| Оцінка вибуття | Партії, суми надходження, коригування первісної вартості | Матеріали = 12 900 грн у навчальній моделі |
| Виробничі витрати | Матеріали, пряма праця й непряма витрата до та після розподілу | 12 900 + 11 000 + 6 000 = 29 900 грн |
| База розподілу | Загальні години та частка виробу | 6 000 ÷ 50 = 120 грн/год |
| НЗВ | Кількість незавершених одиниць і сума, що не пішла у випуск | 20 од.; 4 468,89 грн |
| Готова продукція | Кількість та фактична вартість завершеного випуску | 80 × 317,8889 = 25 431,11 грн |
Фінальна калькуляція і reconcile до облікових даних
Фінальна собівартість однієї завершеної одиниці дорівнює 25 431,11 ÷ 80 = 317,89 грн. Округлення виконуємо лише для подання; у контрольних формулах зберігаємо достатню кількість знаків, інакше отримаємо штучну копійчану різницю.
| Reconcile | Сума, грн | Де шукати підтвердження |
|---|---|---|
| Списані матеріали | 12 900,00 | Обороти запасів і виробничих витрат |
| Пряма праця | 11 000,00 | Аналітика прямих витрат за виробом і періодом |
| Розподілена витрата | 6 000,00 | Результат розподілу та оборот витрати до розподілу |
| Усього витрат партії | 29 900,00 | Виробничі витрати після закриття |
| Мінус НЗВ на кінець | −4 468,89 | Залишок незавершеного виробництва |
| Фактична собівартість випуску | 25 431,11 | 80 одиниць готової продукції |
Підсумкова контрольна рівність: 25 431,11 грн готового випуску + 4 468,89 грн НЗВ = 29 900,00 грн витрат партії. Якщо вона виконується, далі перевіряємо не арифметику, а склад сум і правильність їхнього віднесення.
Для системного повторення зв’язку запасів, витрат, закриття та звітів корисна програма BAS для торгівлі та управління процесами; виробничий блок у ній стосується BAS КУП, тому конфігурацію варто уточнювати до початку практики.
Нормативна рамка і межа між двома калькуляціями
Станом на 26 вересня 2026 року в офіційних картках законодавства чинними є редакції НП(С)БО 9 «Запаси» від 1 січня 2023 року та НП(С)БО 16 «Витрати» від 3 листопада 2020 року. Для підприємства, яке веде облік за національними стандартами, саме чинні норми та власна облікова політика визначають склад виробничої собівартості, оцінку запасів і порядок розподілу загальновиробничих витрат. Якщо підприємство застосовує МСФЗ або спеціальні галузеві правила, нормативну модель треба перевіряти окремо.
Управлінська калькуляція може включати планові ставки, повну комерційну собівартість, альтернативні драйвери або витрати, які бухгалтерська модель визнає в іншому періоді. Тому розходження між управлінською та бухгалтерською цифрою саме по собі не доводить помилку. Потрібен місток: однаковий об’єкт, період, кількість випуску, склад витрат і правила НЗВ.
Короткий чек-лист перед закриттям
- Зафіксувати конфігурацію, реліз, контур обліку та версію облікової політики.
- Звірити запуск, випуск і НЗВ у натуральних одиницях.
- Перевірити відпуск і повернення кожного матеріалу без змішування кількості із сумою.
- Переконатися, що всі надходження й додаткові витрати введені в правильній хронології.
- Звірити прямі витрати за виробом і виключити подвійне віднесення.
- Перерахувати базу, ставку та суму розподілу незалежною формулою.
- Підтвердити метод і ступінь готовності НЗВ документами підприємства.
- Виконати reconcile: витрати партії = готовий випуск + НЗВ + окремо визнана нерозподілена частина, якщо вона є.
- Порівнювати з BAS лише після завершення потрібних регламентних операцій.
Головний практичний висновок: несподівана собівартість майже завжди має адресу. Вона виникає у кількості, вартісній оцінці партії, складі прямих витрат, базі розподілу або НЗВ. Коли бухгалтер проходить водоспад у цьому порядку, підсумок після закриття перестає бути «чорною скринькою» і перетворюється на набір перевірюваних рівностей.