Картка рахунку
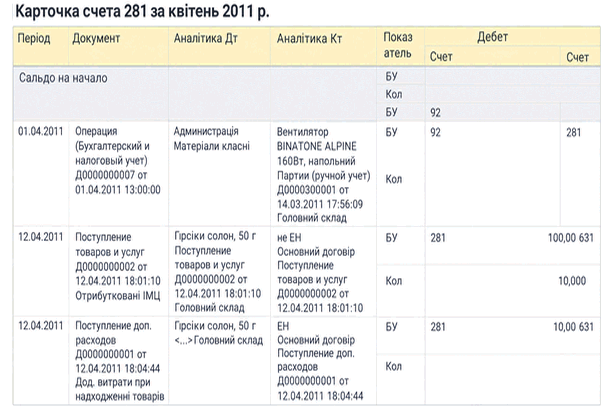
Звіт «Картка рахунку» виводить проводки за вибраним рахунком за вказаний період, включаючи кореспондуючі рахунки, обороти та сальдо. Налаштування дають змогу задати періодичність підсумків і відбір за субконто.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Звіт «Картка рахунку» виводить проводки за вибраним рахунком за вказаний період, включаючи кореспондуючі рахунки, обороти та сальдо. Налаштування дають змогу задати періодичність підсумків і відбір за субконто.
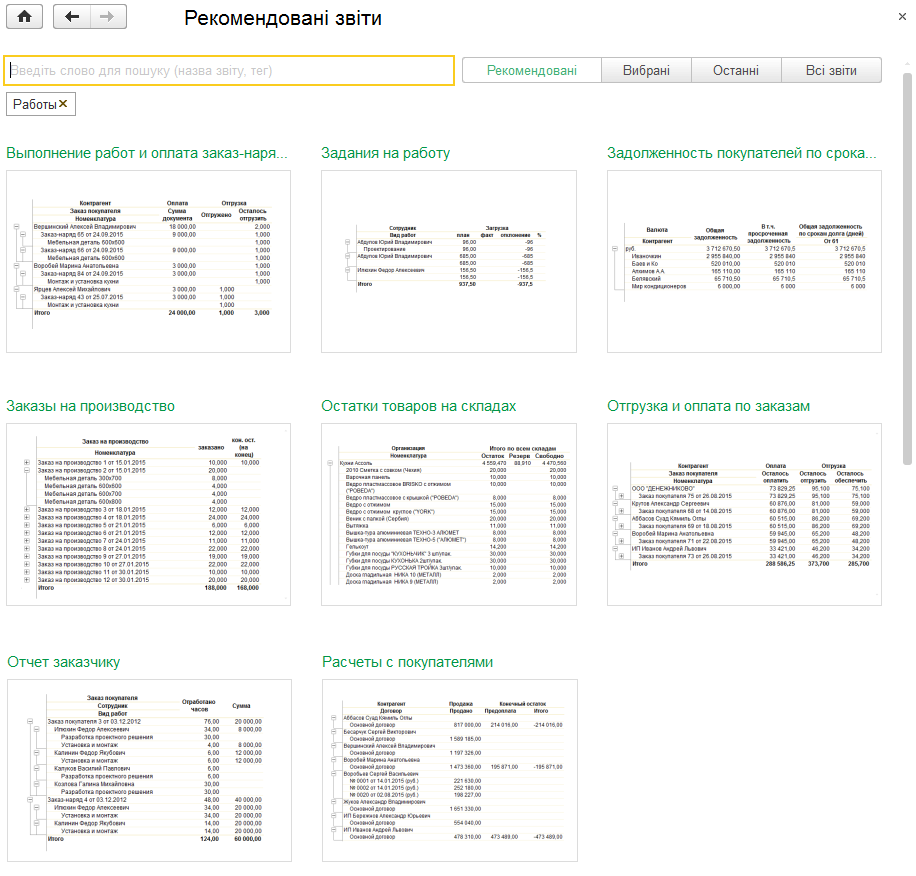
ЧитатиОписано відкриття списку звітів розділу «Роботи» та призначення звітів для аналізу завдань, виконання й оплати замовлень, а також звіту для замовника.. «Завдання на роботу». «Виконання замовлень». «Оплата замовлень покупців». «Звіт замовникові»
ЧитатиНа одному документі пояснюємо, чим відрізняються запис, проведення, рух і бухгалтерська проводка та як перевірити результат у звіті.. Спочатку була не програма, а господарська операція. Рентген-картка: шість шарів одного документа. Як «просвітити» реквізити, а не просто заповнити форму. Як читати дебет, кредит, суму й аналітику в контексті. Три стани: документ є, проведення є, а результат різний. Контроль у звіті: від документа до показника й назад. Таблиця діагностики: симптом, перевірка, небезпечна реакція. Міні-вправа: визначте стан без підказки кнопки. Самоперевірка перед закриттям документа
ЧитатиЯк навчитися бачити за окремими накладними, банківськими операціями та записами в BAS єдиний обліковий цикл: розбираємо десять взаємопов’язаних подій умовного малого ТОВ, виправляємо помилку в аналітиці, закриваємо місяць і звіряємо контрольні суми перед підготовкою звітності.. Чому первинку, проведення і звітність недостатньо вчити окремо. Вихідні умови кейсу. Десять подій одного місяця. Чотири звіряння і виправлення закладеної помилки. Що перевірити до і після закриття місяця у BAS. Як облікові дані переходять у звітність. Підсумкова карта: від документа до звітності. Контрольні суми завершеного кейсу. Коли кейс справді виконано
ЧитатиПрактичне пояснення SAF-T UA мовою звичних бухгалтерських сутностей: що потрапляє до структурованого XML-файлу, як пов’язані довідники, проводки, контрагенти, запаси, основні засоби й податки, які звірки виконати до вивантаження та як знайти розрив між оборотно-сальдовою відомістю і даними для електронного аудиту.. Що є чинним станом на 11 вересня 2026 року. Від облікової бази до перевірок ДПС. Структура файлу мовою бухгалтера. Як «читаються» окремі ділянки обліку. Контрольний список якості аналітики. Навчальний приклад: шукаємо розрив між обороткою і SAF-T. Типові помилки підготовки. Як організувати готовність без аврального проєкту. Головний висновок
ЧитатиПрактичний посібник пояснює склад стандартизованого аудиторського файлу SAF-T UA, логіку автоматичних перевірок і типові помилки вивантаження, а також допомагає організувати підготовку облікової бази, довідників, аналітики та первинних документів до отримання запиту контролюючого органу.. Що таке SAF-T UA на практиці. Які дані потрапляють до файлу. Як електронний аудит перевіряє дані. Чому вивантаження дає помилки. Підготовка бази 1С або BAS. Контрольний перелік готовності. Чого не варто робити перед перевіркою. Готовність до SAF-T UA як частина облікової дисципліни
ЧитатиСтаття розглядає впровадження хмарних технологій у бухгалтерський облік України, їхні переваги, виклики та перспективи розвитку.Переваги хмарних технологій у бухгалтерському обліку. Впровадження хмарних технологій в Україні. Перспективи розвитку
ЧитатиСтаття розглядає поточні виклики та перспективи професії бухгалтера в Україні, включно з впливом автоматизації, вимогами до навичок і змінами в рівні заробітної плати.Вплив автоматизації та цифровізації. Вимоги до навичок і кваліфікації. Рівень заробітної плати та перспективи
ЧитатиСтаття докладно розглядає відмінності між програмами 1С:Бухгалтерія та 1С:Управління торгівлею, їхні функціональні особливості та застосування в Україні.Функціональне призначення. Аналітичні можливості. Облікові операції та інтеграція
ЧитатиСтаття пояснює основні відмінності між математикою та бухгалтерією, підкреслюючи їхній взаємозв'язок і особливості в контексті України.Математика: наука про числа та структури. Бухгалтерія: практичне застосування математичних принципів. Ключові відмінності між математикою та бухгалтерією
ЧитатиСтаття докладно розкриває різницю між професіями бухгалтера та бухгалтера-аналітика в Україні, надає порівняльну характеристику основних обов'язків, функцій і вимог до кваліфікації фахівців.Профіль бухгалтера: облік, звітність і відповідальність. Бухгалтер-аналітик: аналіз, стратегія та підтримка управлінських рішень. Порівняння посад: бухгалтер проти бухгалтера-аналітика. Висновок: значення відмінностей для бізнесу та кар'єри
ЧитатиСтаття розглядає сучасні тенденції та шляхи вдосконалення бухгалтерського обліку в Україні, включаючи цифровізацію, впровадження міжнародних стандартів і звітності зі сталого розвитку.Цифровізація та автоматизація бухгалтерського обліку. Впровадження міжнародних стандартів фінансової звітності (МСФЗ). Звітність зі сталого розвитку. Вдосконалення нормативно-правової бази. Підвищення кваліфікації бухгалтерів
Читати