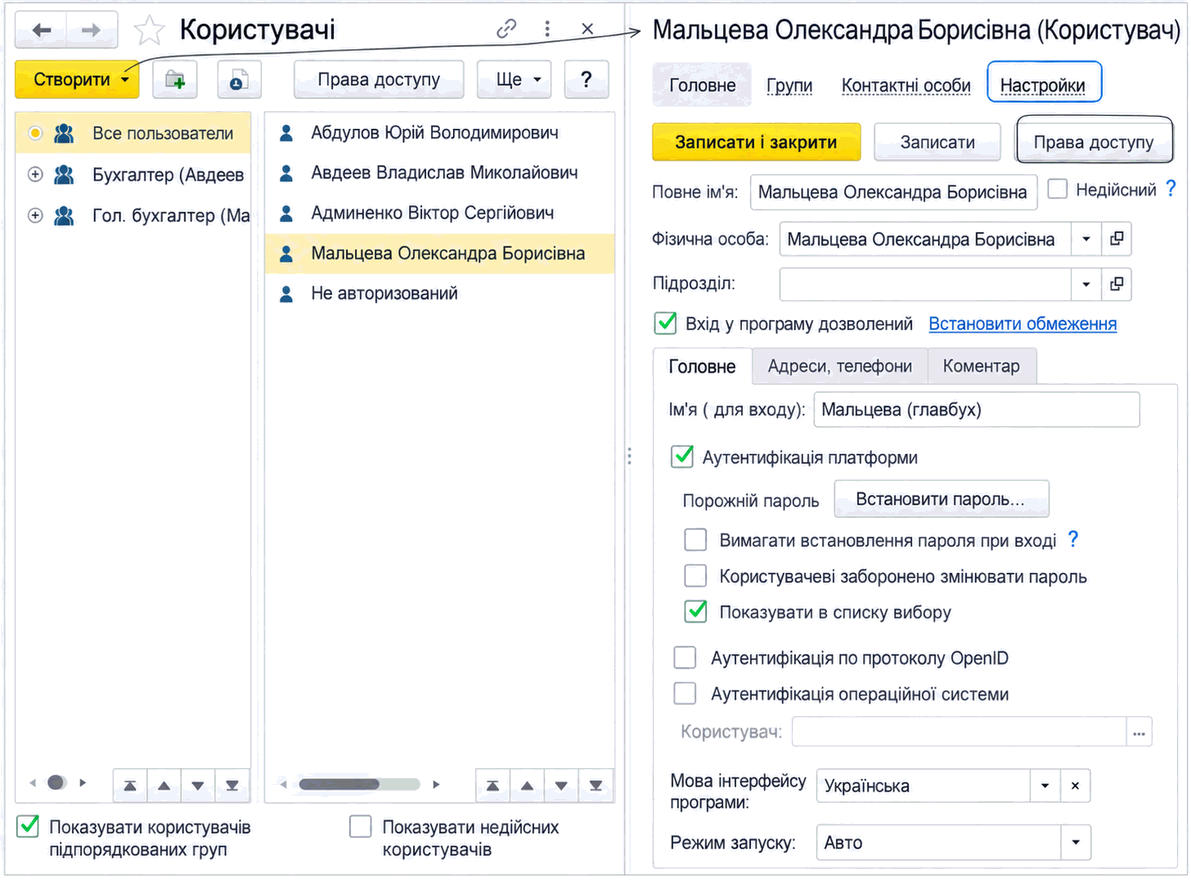
Реєстрація користувачів системи
Реєстрація користувачів в ІБ дає змогу персоналізувати робочі налаштування та обмежити доступ до функцій і об’єктів системи. Описано створення користувача, призначення прав і профілів доступу.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Реєстрація користувачів в ІБ дає змогу персоналізувати робочі налаштування та обмежити доступ до функцій і об’єктів системи. Описано створення користувача, призначення прав і профілів доступу.
ЧитатиПрактичний чекліст допомагає перевірити повний робочий цикл ФОП на єдиному податку: від вхідної картки та первинних документів до банківських операцій, податків, звітності й контролю ризиків, із чітким розмежуванням правил для 2-ї та 3-ї груп.. 1. Межа ролі: хто за що відповідає. 2. Вхідна картка ФОП: без неї облік починається з припущень. 3. Первинні документи: що збирати і як пов’язувати з оплатою. 4. Банк, готівка, еквайринг і призначення платежу. 5. Порівняння 2-ї та 3-ї групи: контрольні питання. 6. Календар контролю: не лише дата подання. 7. Особливості воєнного стану: перевіряти право, а не застосовувати всім. 8. Червоні прапорці для ескалації. 9. Чекліст передачі справ від підприємця бухгалтеру. 10. Коротка самоперевірка компетенцій. Висновок
ЧитатиПрактична карта повного циклу обліку малого ТОВ: від облікової політики, первинки та щоденних операцій до контролю, закриття місяця і звітності, з послідовністю навчання та таблицею першого місяця.. Чим облік ТОВ відрізняється від ведення власного ФОП. Організація обліку: спочатку правила, потім документи. Щоденні операції: як первинка стає обліковими даними. Періодичні ділянки: те, що не можна залишити на останній день. Контроль: як знайти помилку до звітності. Закриття місяця: фінальний тест усього ланцюга. Дерево пріоритетів: у якій послідовності вчитися. Карта першого місяця ТОВ. Чекліст оцінки курсу з повного циклу. Практичний висновок
ЧитатиСтаття містить пояснення основні можливості та функції BAS Бухгалтерії, розкриває основні принципи працювання програми та дає приклади приклад для роботи з автоматизованими функціями.Вступ до «BAS Бухгалтерія» та її основні можливості. Практична організація бухгалтерського обліку в «BAS Бухгалтерія». Особливості впровадження BAS Бухгалтерії на підприємстві. Висновки
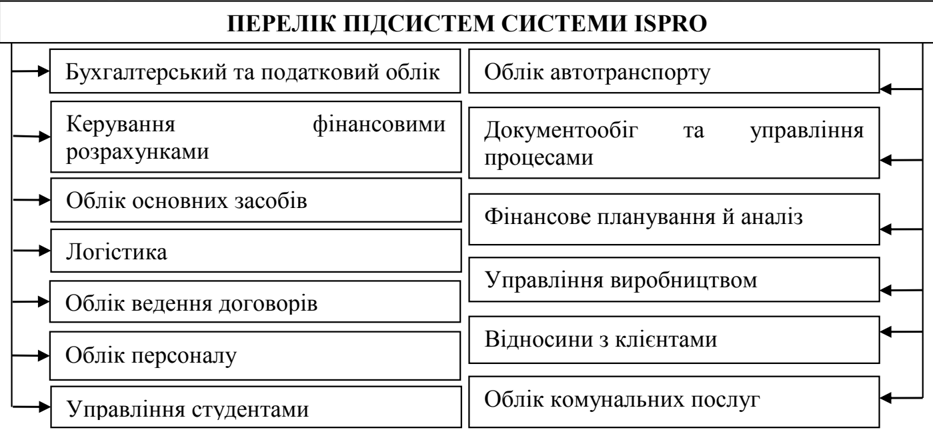
ЧитатиСтаття присвячена аналізу найпоширеніших програмних продуктів для ведення бухгалтерського обліку в Україні. Наведено ключові функціональні можливості, особливості та задачі програм "BAS: Бухгалтерія" та "ISpro".Основні програмні продукти для бухгалтерського обліку. Програма «BAS: Бухгалтерія» – універсальний інструмент для бухгалтера. Програмний комплекс «ISpro»: автоматизація управління для підприємств і організацій. Висновки
ЧитатиСтаття розкриває особливості підготовки, подання та контролю електронної звітності в бухгалтерській системі M.E.Doc, із прикладами дій користувача, типовим порядком роботи, механізмами підпису та відправки звітів.Призначення та можливості модуля "Звітність" у M.E.Doc. Створення звітів у M.E.Doc: покрокова інструкція. Автоматизація імпорту звітів із BAS. Автоматична перевірка правильності заповнення звітів. Підписання звітів кваліфікованим електронним підписом (КЕП). Відправка звіту до контролюючого органу. Отримання квитанцій та повідомлень від контролюючих органів
ЧитатиОгляд актуальності використання сучасних інформаційних систем у підготовці студентів економічних та облікових спеціальностей, практичного значення та сценаріїв роботи з BAS Бухгалтерія у навчальному процесі.Вступ: значення сучасних IТ у вищій освіті. Стереотипи та реалії професії бухгалтера. Важливість обліку та оподаткування для сучасної економіки. Практичне значення BAS Бухгалтерія у підготовці фахівців. Сучасний підхід до освітнього процесу. Мета і структура методичного посібника
Читати<b>Так</b>, потрібно, до того ж — обов’язково.В установі проводиться інвентаризація. Чи потрібно складати порівняльну відомість результатів інвентаризації, якщо недостач або лишків матеріальних цінностей не виявлено?
ЧитатиДля розрахунку допомоги по вагітності та пологах наразі потрібно розраховувати середньоденну заробітну плату за один календарний день. Середньоденна заробітна плата обчислюється відповідно до абзацу третього пункту 14 Порядку обчислення середньої заробітної плати (доходу, грошового забезпечення) для розрахунку виплат за загальнообов’язковим державним соціальним страхуванням, затвердженого постановою Кабінету Міністрів України від 26.09.2001 № 1266, а саме: шляхом ділення нарахованої за розрахунковий період <b>заробітної плати (оподатковуваного доходу), з якої сплачувалися страхові внески</b>, на кількість календарних днів за розрахунковий період (без урахування календарних днів, не відпрацьованих з поважних причин, — тимчасова непрацездатність, відпустка у зв’язку з вагітністю та пологами, відпустка по догляду за дитиною до досягнення нею трирічного віку та шестирічного віку за медичним висновком).У березні бухгалтер виявила помилку в оплаті працівниці щорічної відпустки у січні (зайво нараховано 15,33 грн.). Помилку бухгалтер виправила у березні, а саме: надлишково нараховану суму (15,33 грн.) утримано із заробітної плати березня (1532,05 грн.). Як таке коригування вплине на обчислення середньоденної заробітної плати для оплати допомоги по вагітності та пологах у квітні 2013 року?
ЧитатиВідповідно до частини восьмої статті 179 Кодексу законів про працю України та статті 18 Закону України Про відпустки від 15.11.1996 № 504/96-ВР мати дитини або інша застрахована особа, яка доглядає за дитиною, в період перебування у відпустці для догляду за дитиною за власним бажанням <b>може працювати</b> на умовах неповного робочого часу або вдома. При цьому за нею зберігається право на одержання допомоги по догляду за дитиною до досягнення нею трирічного віку (за умови, що вона пішла у відпустку для догляду за дитиною до досягнення нею трирічного віку до 01.07.2014, а отже, відповідно до законодавства продовжує отримувати таку допомогу).Жінка, яка перебуває у відпустці для догляду за дитиною до досягнення нею трирічного віку, працює в установі на посаді бухгалтера на умовах неповного робочого часу за індивідуальним графіком. Чи підлягає оплаті листок непрацездатності, виданий цій жінці?
Читати<b>Так</b>, і ось чому.Під час нарахування зарплати працівнику допущено помилку. Щоб її виправити, у травні 2014 року бухгалтер нарахував такому працівнику доплату за березень — квітень 2014 року. У листопаді працівник перебував на лікарняному. Чи включати до середньої заробітної плати при обчисленні лікарняних доплату за березень — квітень 2014 року, отриману працівником у травні 2014 року?
Читати<b>Ні</b>, і ось чому.Після повернення із відрядження працівник не здав авансового звіту за отриманий готівкою аванс. Через тиждень він поїхав у нове відрядження, і цього разу бухгалтер авансу йому не надав. Чи вважатиметься така ситуація порушенням установою касової дисципліни?
Читати