Регистрация пользователей системы
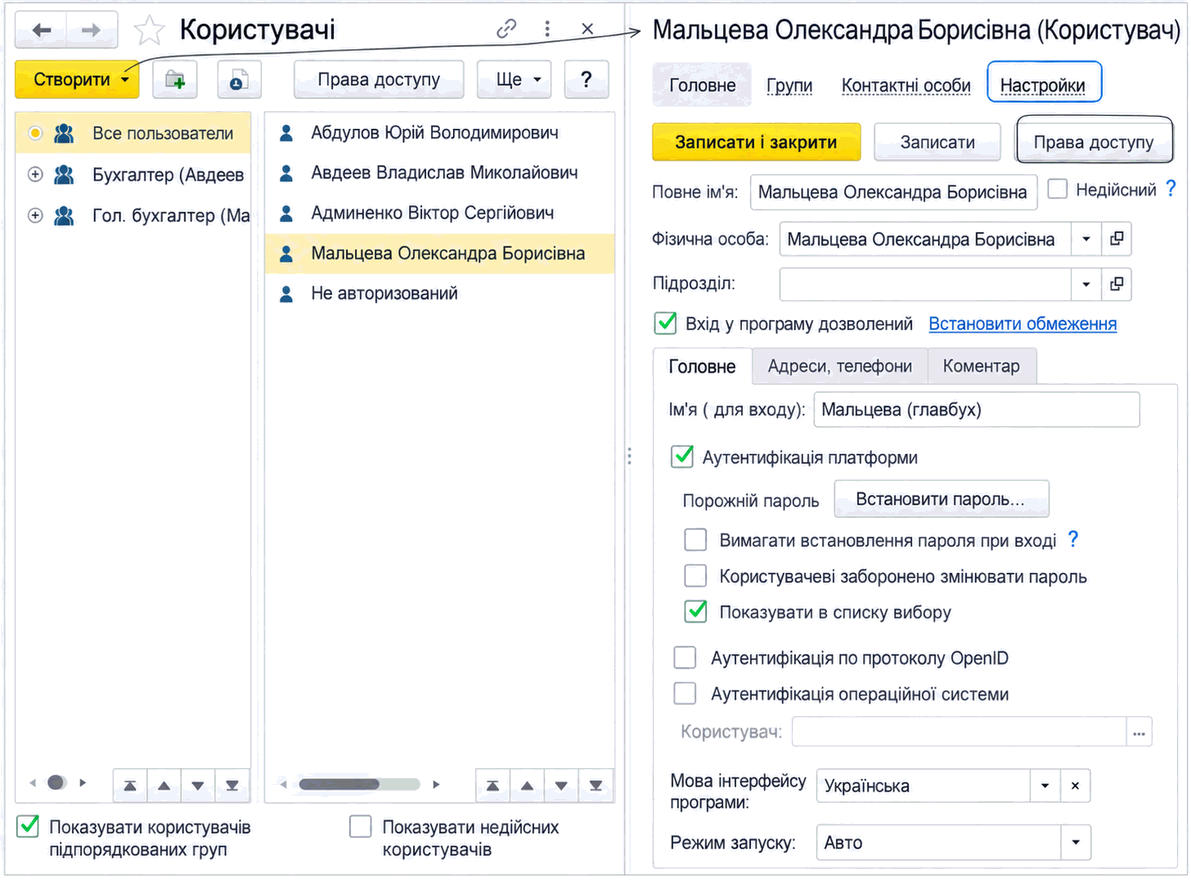
Регистрация пользователей в ИБ позволяет персонализировать рабочие настройки и ограничить доступ к функциям и объектам системы. Описаны создание пользователя, назначение прав и профили доступа.
ЧитатьТема публикаций
Справочные материалы по этой теме.
Регистрация пользователей в ИБ позволяет персонализировать рабочие настройки и ограничить доступ к функциям и объектам системы. Описаны создание пользователя, назначение прав и профили доступа.
ЧитатьПрактический чек-лист помогает проверить полный рабочий цикл ФОП на едином налоге: от входной карточки и первичных документов до банковских операций, налогов, отчетности и контроля рисков, с четким разграничением правил для 2-й и 3-й групп.. 1. Границы ролей: кто за что отвечает. 2. Входная карточка ФОП: без нее учет начинается с предположений. 3. Первичные документы: что собирать и как связывать с оплатой. 4. Банк, наличные, эквайринг и назначение платежа. 5. Сравнение 2-й и 3-й групп: контрольные вопросы. 6. Календарь контроля: не только дата подачи. 7. Особенности военного положения: проверять право, а не применять ко всем. 8. Красные флажки для эскалации. 9. Чек-лист передачи дел от предпринимателя бухгалтеру. 10. Краткая самопроверка компетенций. Вывод
ЧитатьПрактическая карта полного цикла учета малого ООО: от учетной политики, первичных документов и ежедневных операций до контроля, закрытия месяца и отчетности, с последовательностью обучения и таблицей первого месяца.. Чем учет ООО отличается от ведения собственного ФЛП. Организация учета: сначала правила, потом документы. Ежедневные операции: как первичные документы становятся учетными данными. Периодические участки: то, что нельзя оставлять на последний день. Контроль: как найти ошибку до составления отчетности. Закрытие месяца: финальный тест всей цепочки. Дерево приоритетов: в какой последовательности учиться. Карта первого месяца ООО. Чек-лист оценки курса по полному циклу. Практический вывод
ЧитатьСтатья содержит объяснение основных возможностей и функций BAS Бухгалтерии, раскрывает основные принципы работы программы и приводит примеры для работы с автоматизированными функциями.Введение в «BAS Бухгалтерия» и её основные возможности. Практическая организация бухгалтерского учёта в «BAS Бухгалтерия». Особенности внедрения BAS Бухгалтерии на предприятии. Выводы
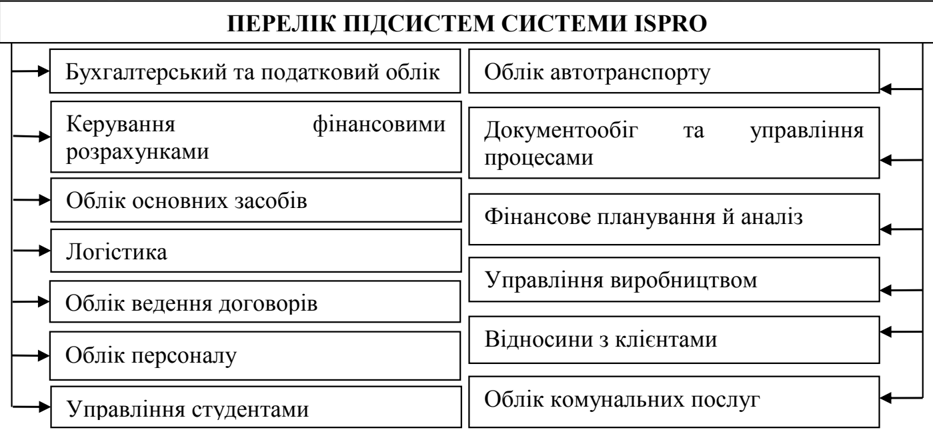
ЧитатьСтатья посвящена анализу наиболее распространенных программных продуктов для ведения бухгалтерского учета в Украине. Приведены ключевые функциональные возможности, особенности и задачи программ "BAS: Бухгалтерия" и "ISpro".Основные программные продукты для бухгалтерского учета. Программа «BAS: Бухгалтерия» – универсальный инструмент для бухгалтера. Программный комплекс «ISpro»: автоматизация управления для предприятий и организаций. Выводы
ЧитатьСтатья раскрывает особенности подготовки, подачи и контроля электронной отчетности в бухгалтерской системе M.E.Doc, с примерами действий пользователя, типовым порядком работы, механизмами подписания и отправки отчетов.Назначение и возможности модуля "Отчетность" в M.E.Doc. Создание отчетов в M.E.Doc: пошаговая инструкция. Автоматизация импорта отчетов из BAS. Автоматическая проверка правильности заполнения отчетов. Подписание отчетов квалифицированной электронной подписью (КЭП). Отправка отчета в контролирующий орган. Получение квитанций и сообщений от контролирующих органов
ЧитатьОбзор актуальности использования современных информационных систем в подготовке студентов экономических и учётных специальностей, практического значения и сценариев работы с BAS Бухгалтерия в учебном процессе.Введение: значение современных IT в высшем образовании. Стереотипы и реалии профессии бухгалтера. Важность учёта и налогообложения для современной экономики. Практическое значение BAS Бухгалтерия в подготовке специалистов. Современный подход к образовательному процессу. Цель и структура методического пособия
Читать<b>Да</b>, нужно, более того — обязательно.В учреждении проводится инвентаризация. Нужно ли составлять сличительную ведомость результатов инвентаризации, если недостач или излишков материальных ценностей не выявлено?
ЧитатьДля расчета пособия по беременности и родам в настоящее время необходимо рассчитывать среднедневную заработную плату за один календарный день. Среднедневная заработная плата исчисляется в соответствии с абзацем третьим пункта 14 Порядка исчисления средней заработной платы (дохода, денежного обеспечения) для расчета выплат по общеобязательному государственному социальному страхованию, утвержденного постановлением Кабинета Министров Украины от 26.09.2001 № 1266, а именно: путем деления начисленной за расчетный период <b>заработной платы (налогооблагаемого дохода), с которой уплачивались страховые взносы</b>, на количество календарных дней за расчетный период (без учета календарных дней, не отработанных по уважительным причинам, — временная нетрудоспособность, отпуск в связи с беременностью и родами, отпуск по уходу за ребенком до достижения им трехлетнего возраста и шестилетнего возраста по медицинскому заключению).В марте бухгалтер обнаружила ошибку в оплате работнице ежегодного отпуска в январе (излишне начислено 15,33 грн.). Ошибку бухгалтер исправила в марте, а именно: излишне начисленная сумма (15,33 грн.) удержана из заработной платы марта (1532,05 грн.). Как такая корректировка повлияет на исчисление среднедневной заработной платы для оплаты пособия по беременности и родам в апреле 2013 года?
ЧитатьСогласно части восьмой статьи 179 Кодекса законов о труде Украины и статье 18 Закона Украины Об отпусках от 15.11.1996 № 504/96-ВР мать ребенка или другое застрахованное лицо, осуществляющее уход за ребенком, в период пребывания в отпуске по уходу за ребенком по собственному желанию <b>может работать</b> на условиях неполного рабочего времени или на дому. При этом за ней сохраняется право на получение пособия по уходу за ребенком до достижения им трехлетнего возраста (при условии, что она ушла в отпуск по уходу за ребенком до достижения им трехлетнего возраста до 01.07.2014, а следовательно, в соответствии с законодательством продолжает получать такое пособие).Женщина, находящаяся в отпуске по уходу за ребенком до достижения им трехлетнего возраста, работает в учреждении в должности бухгалтера на условиях неполного рабочего времени по индивидуальному графику. Подлежит ли оплате листок нетрудоспособности, выданный этой женщине?
Читать<b>Да</b>, и вот почему. При начислении заработной платы работнику была допущена ошибка. Чтобы её исправить, в мае 2014 года бухгалтер начислил такому работнику доплату за март — апрель 2014 года. В ноябре работник находился на больничном. Включать ли в среднюю заработную плату при исчислении больничных доплату за март — апрель 2014 года, полученную работником в мае 2014 года?
Читать<b>Нет</b>, и вот почему.После возвращения из командировки работник не сдал авансовый отчет за полученный наличными аванс. Через неделю он поехал в новую командировку, и на этот раз бухгалтер аванс ему не предоставил. Будет ли считаться такая ситуация нарушением учреждением кассовой дисциплины?
Читать