Курс валюти
Описано використання курсу валюти в документах BAS Бухгалтерія, правила його ручного редагування та значення єдиного курсу для розрахунку курсових різниць. Пояснено автоматичне застосування курсу авансу.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Описано використання курсу валюти в документах BAS Бухгалтерія, правила його ручного редагування та значення єдиного курсу для розрахунку курсових різниць. Пояснено автоматичне застосування курсу авансу.
ЧитатиПрактичний посібник з обліку експортних та імпортних операцій у 2026 році: як визначити застосовний строк розрахунків, підготувати документи для банку, врахувати передоплату та її повернення, розрахувати курсові різниці й не змішати валютний нагляд із правилами бухгалтерського та податкового обліку.. Три запитання, з яких починається перевірка ЗЕД-операції. Строки розрахунків: матриця за видом і датою операції. Як банк ставить операцію на нагляд і знімає з нього. Бухгалтерський облік: спочатку визначити, чи є стаття монетарною. Податкові наслідки: чотири різні сценарії. Прострочення: ціна помилки та способи захистити позицію. Як організувати контроль у BAS або 1С. Сім типових помилок. Підсумковий чек-лист бухгалтера
ЧитатиВ статті детально розглянуто ключові нововведення в оподаткуванні прибутку підприємств, що набрали чинності з 2013 року: нові ставки, пільги, порядок сплати, авансові платежі та принципи визначення звичайних цін.Загальні законодавчі зміни: нові ставки та пільги. Порядок сплати: авансові внески та інші нововведення. Визначення ціни та додаткові зміни
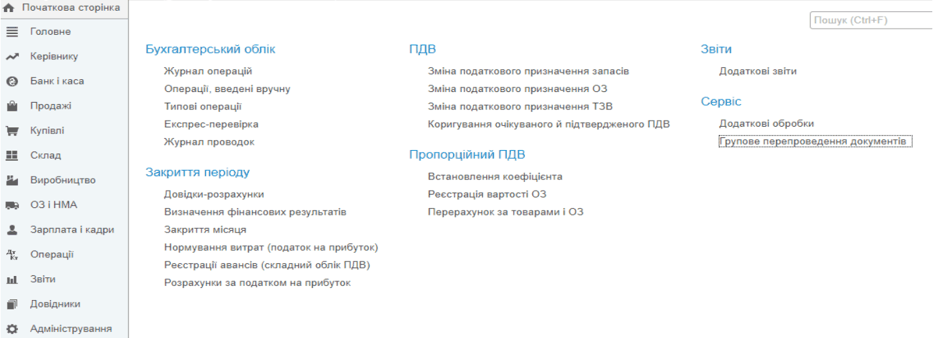
ЧитатиУ статті описано ключові принципи організації та автоматизації обліку доходів, витрат і фінансових результатів на підприємстві з детальним поясненням процесу закриття місяця, проведення регламентних операцій, а також аналізу та контролю основних показників у сучасних інформаційних системах.Структура облікових операцій протягом місяця. Підготовка до закриття місяця. Аналіз залишків запасів і податкових нарахувань. Регламентні операції закриття місяця. Формування та закриття фінансового результату. Типові кореспонденції рахунків для обліку доходів, витрат та фінансових результатів
Читати