Тема публікацій

Операції

Довідкові матеріали за цією темою.

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

За рахунком 668 в оборотній відомості не відображається працівник за виконавчим листом, якщо сума перерахована через платіжне доручення. Як виправити?

Дійсно, під час проведення платіжного доручення із зазначенням такого відрахування, як аліменти, 3 субконто не формується, оскільки в самому документі неможливо вказати працівника. Для відображення факту перерахування аліментів із працівника та для формування коректних проводок із заповненням усіх аналітик рахунку 668 пропонуємо скористатися таким механізмом:

Читати
Матеріал

Як у документах "Реалізація товарів", "Надходження товарів", "Рахунок-фактура виданий", "Рахунок-фактура отриманий" відобразити знижку фіксованою сумою?

Якщо необхідно надати знижку фіксованою сумою (наприклад 100 гривень, незалежно від суми відвантаження), то можна скористатися обробкою табличної частини (кнопка "Змінити").

Читати
Матеріал

Як правильно показувати компенсацію відпустки відділу кадрів?

Облік компенсації відпустки можливий лише якщо ведеться облік залишків відпусток за періодами. Тоді в документі «Відпустки організацій» доступний вид операції «Компенсація відпустки» і відповідно для співробітника можна зазначити робочий період, вид і кількість днів компенсованої відпустки.

Читати
Матеріал

Чому в друкованих формах суми й дати прописом виводяться в рублях, а не гривнях?

У бюджетній конфігурації налаштування текстів сум і дат прописом здійснюється в довіднику "Валюти" (Пункт меню "Операції - Довідники - Валюти"). Для цього використовується обробка "Налаштування пропису", яка запускається натисканням кнопки "Прописи". Сума й дата прописом формуватимуться так, як це буде налаштовано за допомогою цієї обробки для конкретної валюти.

Читати
Матеріал

Округлення результатів арифметичних операцій у запитах

1. Якщо в операції ділення заздалегідь відомі порядки чисельника та знаменника, то слід за можливості уникати виконання ділення числа свідомо малого порядку на число свідомо великого порядку. Наприклад, замість:

Читати
Матеріал

Формування документів "Випуск продукції" за даними Звіту майстра зміни.

<font color="#800080"><font color="#800080"><strong><em>Протягом дня між суміжними виробничими дільницями відбуваються багаторазовий випуск і переміщення напівфабрикатів. Документи "Звіт виробництва за зміну" кожної дільниці можна сформувати лише наступного ранку за минулу зміну (лише на той час буде підраховано кількість усієї виготовленої продукції та кількість усіх витрачених компонентів). У результаті оперативно провести передавання напівфабрикатів з дільниці на дільницю не можна (залишків на той час ще недостатньо, оскільки не проведено "Звіт виробництва за зміну"). Вирішили перед кожним переміщенням напівфабрикатів формувати документи оперативного обліку "Звіт майстра за зміну" із зазначенням кількості виготовлених напівфабрикатів. Проте цей документ не робить рухів за регістрами витрат.</em></strong></font></font>

Читати
Матеріал

Методика нарахування амортизації необоротних активів прямолінійним методом

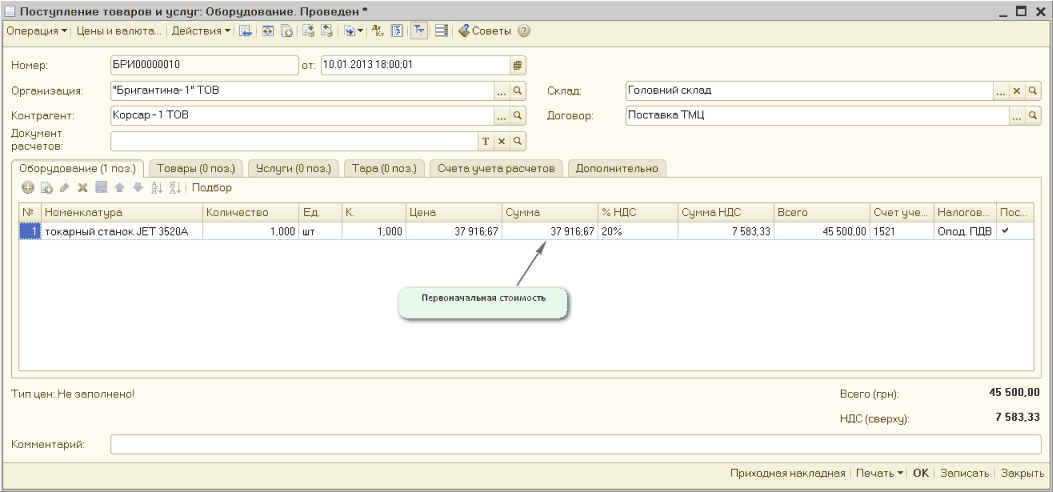
У цій статті описується методика налаштування параметрів для нарахування амортизації основних засобів прямолінійним методом відповідно до п.145.1.5 ПКУ, п.26 НП(С)БО №7. Приклад змодельовано в конфігурації «Бухгалтерія для України», редакція 1.2. Інформація, наведена в цій статті, також актуальна і для конфігурацій «Управління торговельним підприємством для України», редакція 1.2 та «Управління виробничим підприємством для України», редакція 1.3. При прямолінійному методі сума амортизації за рік визначається діленням вартості, яка амортизується, на строк корисного використання (експлуатації) об'єкта основних засобів (пп.1 п.26 НП(С)БО №7, пп.1 п.145.1.5 ПКУ). Підприємством придбано токарний верстат JET 3520a, первісна вартість якого становить 45500,00 грн., у т.ч. ПДВ.

Читати
Матеріал

Чому під час імпорту проводок із конфігурації "Зарплата + кадри для України" відсутні проводки щодо виплати заробітної плати?

Усі операції за касою (банком) повинні відображатися з точністю до дня. Це необхідно для правильного формування касової книги. Відповідно вивантаження проводок за касою з конфігурації "Зарплата + кадри для України" (у комплексній конфігурації — формування проводок за ділянкою "Зарплата + кадри") раз на місяць є неприйнятним. Тому формування проводок під час експорту не має сенсу, а самі операції за касою в бухгалтерському обліку потрібно вносити призначеними для цього документами.

Читати
Записатися телефоном