Модернізація
Після прочитання цього розділу Ви вмітимете документально відображати модернізацію НМА, дізнаєтеся про всі існуючі проводки, що стосуються цієї операції, а також навчитеся списувати та передавати документально НМА.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Після прочитання цього розділу Ви вмітимете документально відображати модернізацію НМА, дізнаєтеся про всі існуючі проводки, що стосуються цієї операції, а також навчитеся списувати та передавати документально НМА.
ЧитатиУ цьому розділі докладно розглядається процес повернення товару на оптовий склад: заповнення документів, пов’язаних із цією операцією, створення необхідних проводок. Усе це також представлено наочно. Другою темою є розрахунки з контрагентами, які охоплюють безліч операцій і проводок.
ЧитатиЦей розділ охоплює основні принципи здійснення валютних операцій, безпосередньо процес купівлі –“ продажу, етапи процесу, облік проведених операцій. У цьому розділі ви навчитеся реєструвати факт переказу валютних грошових коштів з валютного розрахункового рахунку, оформлювати продаж валюти, зараховувати куплену національну валюту на поточний рахунок організації.Основні принципи. Купівля валюти. Продаж валюти
ЧитатиУ цьому розділі розглядається процес формування звітів (регламентованих): наявні форми звітності, наочно продемонстровані у вигляді рисунків етапи створення звітності.Підготовка до складання регламентованих звітів. Особливості формування звітів
Читатиу цьому розділі ви дізнаєтеся все про журнали. А саме вивчите види журналів, принципи їхньої роботи та алгоритм їх формування.
ЧитатиНаведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (не нижче редакції 1.2.11). Методика, описана в статті, актуальна для конфігурацій "Управління торговим підприємством для України" (не нижче редакції 1.2.12) і "Управління виробничим підприємством для України" (не нижче редакції 1.3.20).
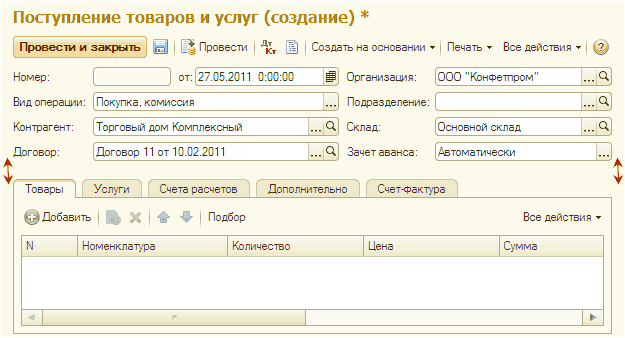
ЧитатиУ шапці форми документа розміщуються реквізити, що використовуються для його правильного реєстрування в програмі. Відомості, що стосуються змістової частини документа, підсумкові та другорядні реквізити в шапці не зазначаються.Загальні рекомендації
ЧитатиУ конфігураціях 7.7 передбачено облік лише за усередненим історичним курсом авансів.1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
ЧитатиЦей розділ призначений для допомоги у створенні звітності про фінансову результативність, оцінюванні фінансових результатів підприємства, співвідношення доходів і витрат.
ЧитатиНаведений у статті приклад відтворювався в конфігурації "Бухгалтерія для України" (не нижче редакції 1.2.6). Методика, описана у статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (не нижче редакції 1.2.7) та "Управління виробничим підприємством для України" (не нижче редакції 1.3.15).Приклад
ЧитатиДокумент «Податкова накладна» з увімкненим прапорцем «Підсумкова податкова накладна за роздрібною торгівлею за день».1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
Читати