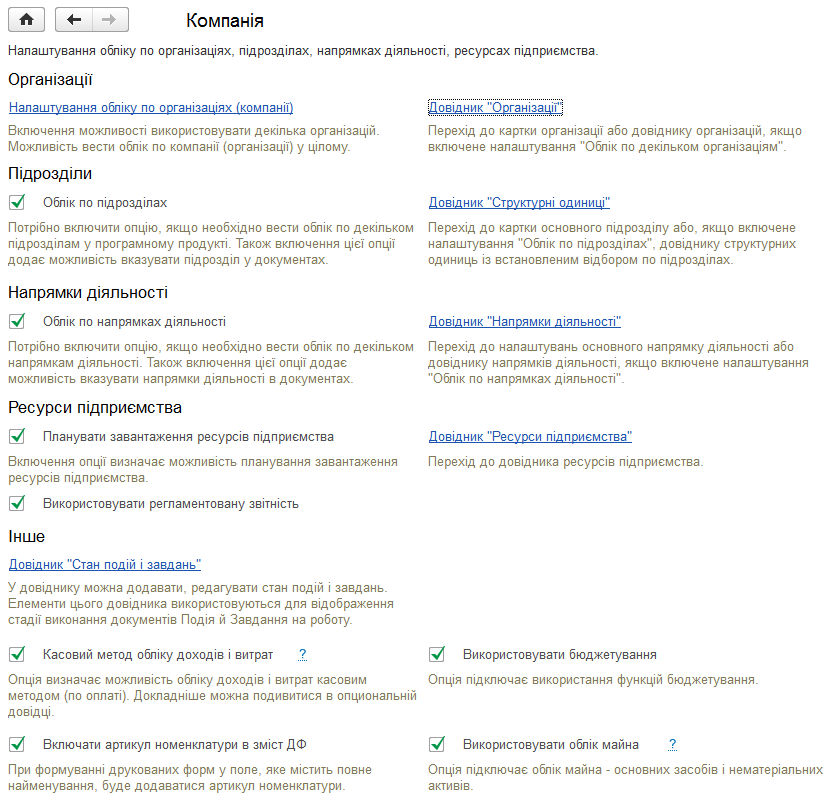
Описано налаштування розділу «Компанія»: організації, рахунки, відповідальні особи, співробітники, підрозділи, напрямки діяльності та ресурси підприємства. Розглянуто доступні параметри обліку й пов’язані довідники.. Організації. Розрахункові рахунки організації. Відповідальні особи. Посади. Співробітники. Фізичні особи. Підрозділи. Напрямки діяльності. План рахунків. Ресурси підприємства. Інше
Відповідно до частини першої статті 4 Закону України Про здійснення державних закупівель від 01.06.2010 № 2289-VI (далі — Закон про закупівлі) закупівля здійснюється <b>відповідно до річного плану, який складає та затверджує комітет з конкурсних торгів (ч. 4 ст. 11 Закону про закупівлі)</b>.Бюджетною установою постійно змінюються кошторисні призначення стосовно закупівлі товарів, робіт та послуг, вартість яких не перевищує 100 тис. грн. До того ж такі зміни іноді відбуваються кілька разів на місяць. Чи потрібно щоразу вносити зміни до річного плану закупівель в частині додатка до нього?
Держзакупівельним законодавством, зокрема наказом Міністерства економічного розвитку і торгівлі України Про затвердження форм документів у сфері державних закупівель від 15.09.2014 № 1106, передбачено лише складення замовниками такого документа як додаток до річного плану закупівель, вимоги до заповнення вказаного документа, місце та строки оприлюднення.У який строк потрібно подавати до органів Державної казначейської служби України зміни до додатка до річного плану закупівель?
Відповідно до пункту 1 Інструкції щодо заповнення форми річного плану закупівель, затвердженої наказом Міністерства економіки України від 26.07.2010 № 922, річний план закупівель складається щодо закупівель, очікувана вартість яких дорівнює або більше сум, зазначених у частині першій статті 2 Закону України Про здійснення державних закупівель від 01.06.2010 № 2289-VI (далі — Закон про держзакупівлі).Бюджетна установа затвердила річний план державних закупівель та додаток до нього. Чи потрібно оприлюднувати на власному веб-сайті установи додаток до річного плану державних закупівель?
Відповідно до частини першої статті 4 Закону України Про здійснення державних закупівель від 01.06.2010 № 2289-VI (далі — Закон про закупівлі) закупівлі проводять відповідно до річного плану. Інструкцією щодо заповнення форми річного плану закупівель, затвердженою наказом Міністерства економіки України від 26.07.2010 № 922, передбачено обов’язковість заповнення колонки 2 річного плану закупівель в разі здійснення їх за рахунок бюджетних коштів. <b>У колонці 2 зазначають</b> код економічної класифікації видатків бюджету (<b>КЕКВ</b>), затвердженої наказом Міністерства фінансів України Про бюджетну класифікацію від 14.01.2011 № 11 (далі — Наказ № 11), для розпорядників та одержувачів бюджетних коштів.Річний план закупівель на 2013 рік затверджений на початку грудня 2012 року за старим КЕКВ. Як бути з КЕКВ, якщо процедура розпочата у грудні 2012 року, а закінчується наприкінці січня 2013 року? Чи потрібно вносити зміни до річного плану в частині зміни КЕКВ зі старих на нові?
Наказом Міністерства фінансів України № 57 від 28.01.2002 р. затверджено друковану форму плану асигнувань лише за скороченими кодами економічної класифікації видатків (КЕКВ). Затвердженої форми за повними КЕКВ немає.
Частина третя статті 10 Бюджетного кодексу України (БК) установлює, що головні розпорядники бюджетних коштів <b>визначають мережу розпорядників</b> бюджетних коштів нижчого рівня та одержувачів бюджетних коштів з урахуванням вимог щодо формування єдиного реєстру розпорядників бюджетних коштів і одержувачів бюджетних коштів та даних такого реєстру.Чи повинна бюджетна установа — головний розпорядник коштів місцевого бюджету перед завершенням бюджетного року оновлювати мережу розпорядників бюджетних коштів?
Насамперед зазначимо: викладач музичної школи <b>має право</b> реалізувати свої здібності до продуктивної і творчої праці шляхом укладення трудового договору в одному або одночасно декількох закладах (ст. 21 КЗпП).Скільки годин на тиждень може мати педагог музичної школи за сумісництвом, якщо він на основній роботі в іншій музичній школі має 36 годин педагогічного навантаження?
<b>Так</b>, і ось чому.Бухгалтер бюджетної установи відповідно до наказу керівника нарахував та виплатив у лютому 2014 року премію працівникам за 4-й квартал 2013 року. Утім, перевіряльники під час ревізії зазначили, що за відсутності на 01.01.2014 зареєстрованої в органі Казначейства заборгованості з виплати премії така виплата є незаконною. Чи правильними є такі висновки?
<b>Так</b>, і ось чому.Бухгалтер бюджетної установи відповідно до наказу керівника нарахував та виплатив у лютому 2014 року премію працівникам за 4-й квартал 2013 року. Утім, перевіряльники під час ревізії зазначили, що за відсутності на 01.01.2014 зареєстрованої в органі Казначейства заборгованості з виплати премії така виплата є незаконною. Чи правильними є такі висновки?
Відповідно до частини першої статті 4 Закону України Про здійснення державних закупівель від 01.06.2010 № 2289-VI (далі — Закон про закупівлі) <b>закупівлю здійснюють відповідно до річного плану</b>. Відповідно до Інструкції щодо заповнення форми річного плану закупівель, затвердженої наказом Мінекономіки від 26.07.2010 № 922, в річному плані закупівель вказується очікувана вартість предмета закупівлі. При цьому Законом про закупівлі не встановлено обов’язку складати та затверджувати річний план закупівель на підставі кошторису (тимчасового кошторису), фінансового плану (плану асигнувань, плану використання бюджетних (державних) коштів) (див. роз’яснення Мінекономрозвитку від 17.11.2011 № 3302-25/14028-08).Бюджетна установа на початку року провела закупівлю товарів відповідно до тимчасового кошторису на суму 90 тис. грн. Після затвердження кошторису на закупівлю таких же товарів виділено ще 80 тис. грн. Враховуючи, що загальна сума на рік становить 170 тис грн., чи потрібно проводити процедуру закупівлі на суму додатково виділених коштів?