Тема публікацій

Виробництво продукції

Статті та довідкові матеріали за цією темою.

12 публікацій
Матеріал

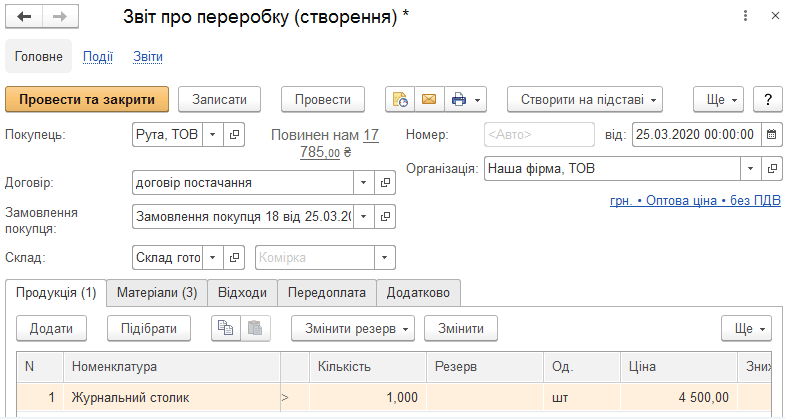
Переробка давальницької сировини

Описано налаштування та оформлення операцій із приймання, переробки й передавання давальницької сировини. Розглянуто заповнення документа Звіт про переробку для продукції, матеріалів і відходів.. Звіт про переробку

Читати
Матеріал

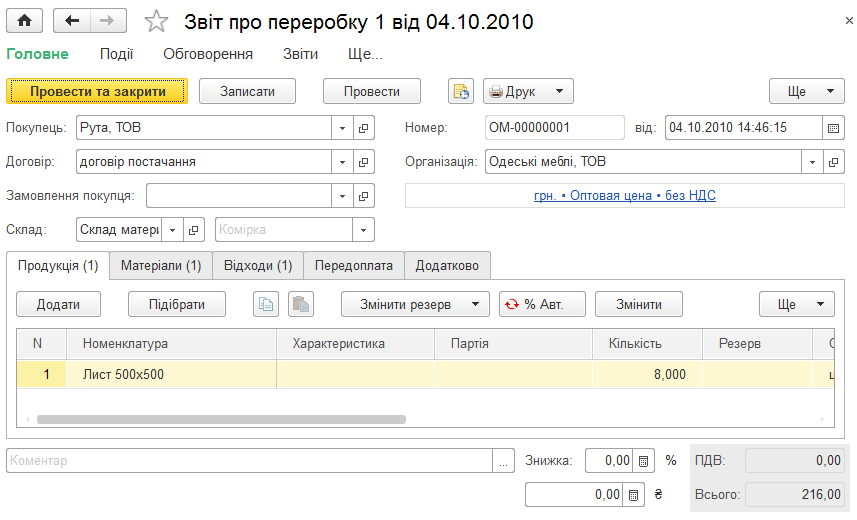
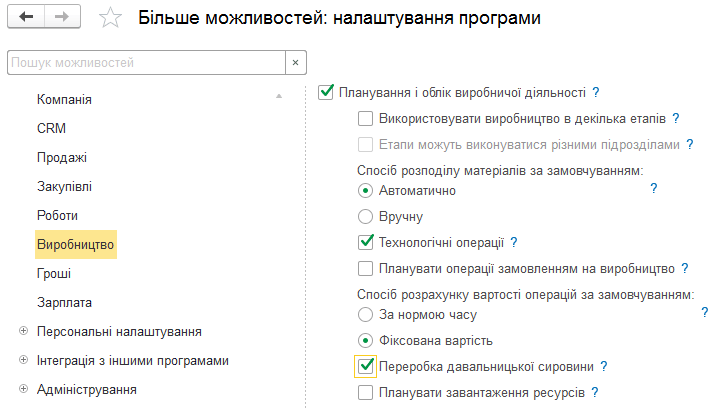
Переробка давальницької сировини

Описано налаштування обліку давальницької сировини, оформлення замовлення на переробку та заповнення документа «Звіт про переробку» для продукції, матеріалів і відходів.. Звіт про переробку

Читати
Матеріал

Розділ налаштувань «Виробництво»

Описано налаштування обліку виробництва в BAS Малий бізнес і додаткові можливості, які вмикаються прапорцями: технологічні операції, замовлення на виробництво, переробка сировини та планування ресурсів.

Читати
Матеріал

Облік товарно­матеріальних цінностей для цілей ПДВ

Основною метою обліку товарно­матеріальних цінностей (запасів) є контроль відповідності податкового призначення запасів, зазначеного при їх надходженні, податковому призначенню цих запасів при використанні (реалізації, списанні тощо), і відстеження ситуацій, у яких може знадобитися відновлення податкового кредиту або нарахування податкових зобов'язань за умовним продажем.Облік виробництва продукції для цілей ПДВ

Читати
Матеріал

Методика відображення операцій з випуску продукції стороннім переробником

У цій статті наведено порядок дій, який дає змогу відобразити передавання сировини переробнику й отримання від нього продукції, виготовленої з цієї сировини. Наведені в статті рекомендації моделювалися в конфігурації «Управління торговельним підприємством для України» (редакція 1.2). <a name="primer"></a><h2>Приклад</h2>

Читати
Матеріал

Методика відображення операцій з випуску продукції стороннім переробником

У цій статті наведено порядок дій, який дає змогу відобразити передачу сировини переробнику та отримання від нього продукції, виготовленої з цієї сировини. Наведені в статті рекомендації моделювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). <a name="primer"></a><h2>Приклад</h2>

Читати
Стаття

Чи потрібен на підприємстві бухгалтер?

Підприємець-початківець, з метою економії бюджету, береться за самостійне ведення бухгалтерії. Але щойно бізнес починає розвиватися (і розширюватися), приходить розуміння того, що бухгалтерським обліком має займатися окрема людина.

Читати
Матеріал

Номенклатурні групи

Групи номенклатури - це список типів предметів торгівлі (товарів), який застосовується для укрупненого обліку. Це розумний вектор роботи (діяльності) підприємства - торгівля оптом і вроздріб, виробництво продукції різних видів.

Читати
Матеріал

Яким чином розподіляти загальновиробничі витрати (рахунок 91) у разі, якщо протягом місяця виробництво продукції не здійснювалося?

У разі, якщо протягом місяця виробництво продукції було відсутнє, загальновиробничі витрати відносяться на собівартість реалізації (рахунок 90). Зробити це можна за допомогою ручної операції. Оскільки загальновиробничі витрати до розподілу не відображаються в регістрах оперативного обліку, то жодних додаткових документів проводити не слід.

Читати
Матеріал

Чи можна відобразити реалізацію послуг без калькулювання собівартості?

У типовій конфігурації, починаючи з релізу 7.70.005, з'явилася можливість відображення реалізації послуг без розрахунку їх собівартості. Для використання такої схеми необхідно, щоб у реалізованої послуги були відсутні норми витрат або загалом, або для замовлення (у разі реалізації послуги в межах замовлення на виробництво продукції). При цьому собівартість реалізованої послуги виконуватиметься за аналогією з конфігурацією "Бухгалтерський облік для України".

Читати
Матеріал

Механізм віднесення послуг з перевезення давальницької сировини на собівартість власних послуг з переробки

За наявності витрат на перевезення давальницької сировини необхідно відносити їх на собівартість власних послуг з переробки давальницької сировини. Це пов'язано з тим, що давальницька сировина не є запасами і, відповідно, витрати на перевезення не можуть бути віднесені на собівартість запасів.

Читати
Записатися телефоном