Использование запасов в хозяйственной деятельности
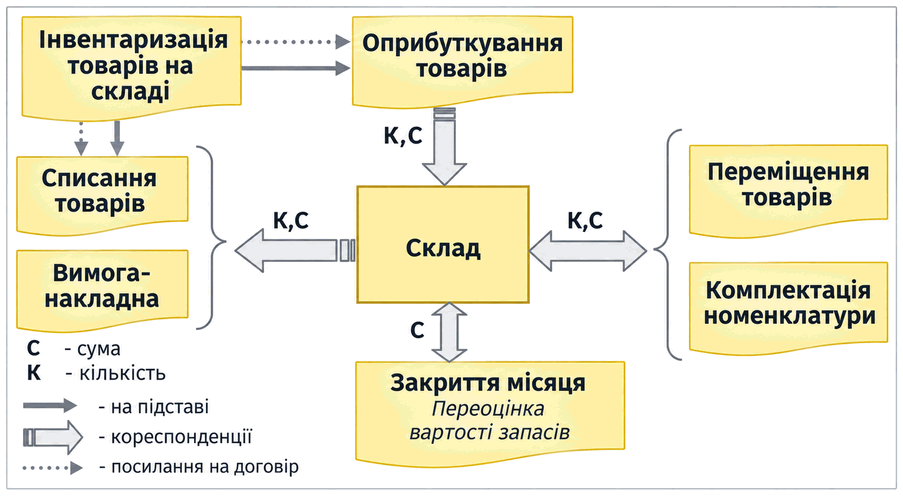
Документ «Требование-накладная» используется для списания запасов на производственные, текущие и другие расходы. Описаны настройка счетов расходов, налогового назначения НДС и отражение материалов в учете.
На предприятиях, занимающихся производственной деятельностью, материальные ценности расходуются в процессе производства и используются для других нужд хозяйственной деятельности.
Для отражения использованных ТМЦ в составе производственных расходов, текущих расходов периода, расходов от производственного брака или расходов будущих периодов используется документ Требование-накладная.
Документ «Требование-накладная»
С помощью этого документа можно отразить:
- списание запасов на любые счета учета расходов:
- производственные и общепроизводственные;
- административные и сбытовые;
- прочие операционные;
- списание запасов на ТЗР (счета 200 или 280) или РБП (счет 39).
Документ не предназначен для работы со складом типа НТТ.
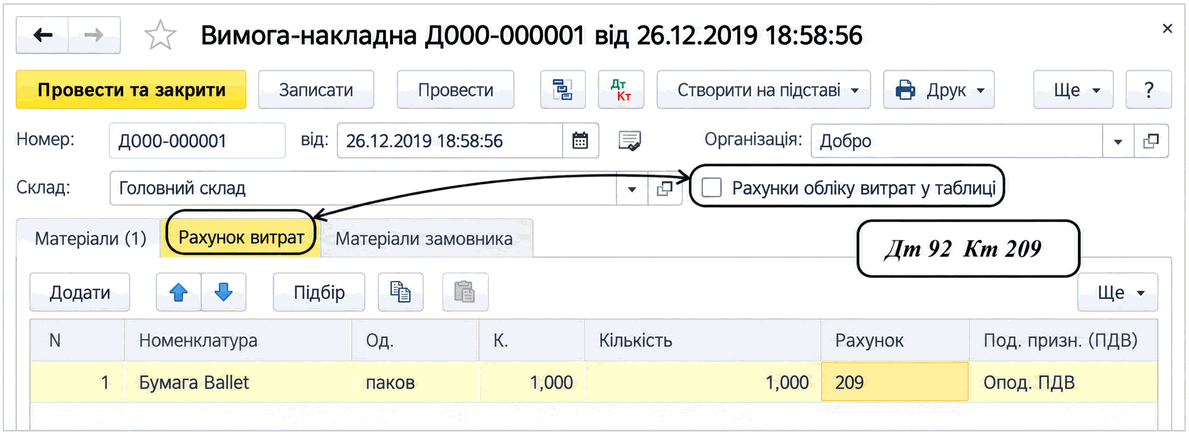
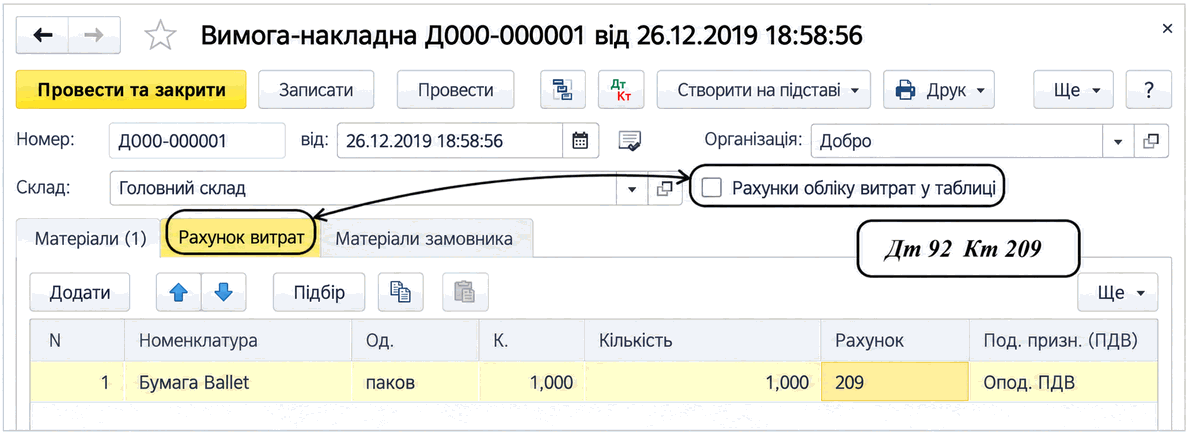
Счет учета расходов обычно указывается на вкладке Счет расходов; на этот счет списываются все запасы, указанные на вкладке Материалы. Если необходимо с помощью одного документа отразить списание на разные счета учета расходов, разные статьи расходов или номенклатурные группы продукции, в шапке документа следует установить флажок Счета учета расходов в таблице. В таком случае счет и аналитика учета расходов указываются отдельно для каждой строки табличной части, а вкладка Счет расходов исчезает.
Обратите внимание: при списании в производство следует контролировать соответствие параметра Налоговое назначение (НДС). Аналитический учет производственных расходов (счет 23) ведется в разрезе номенклатурных групп. Для каждой номенклатурной группы установлено налоговое назначение (НДС) в производстве. Налоговый статус списываемого материала и номенклатурной группы должны совпадать. Если налоговые параметры не совпадают, документ не проводится.
Налоговое назначение НДС в производстве
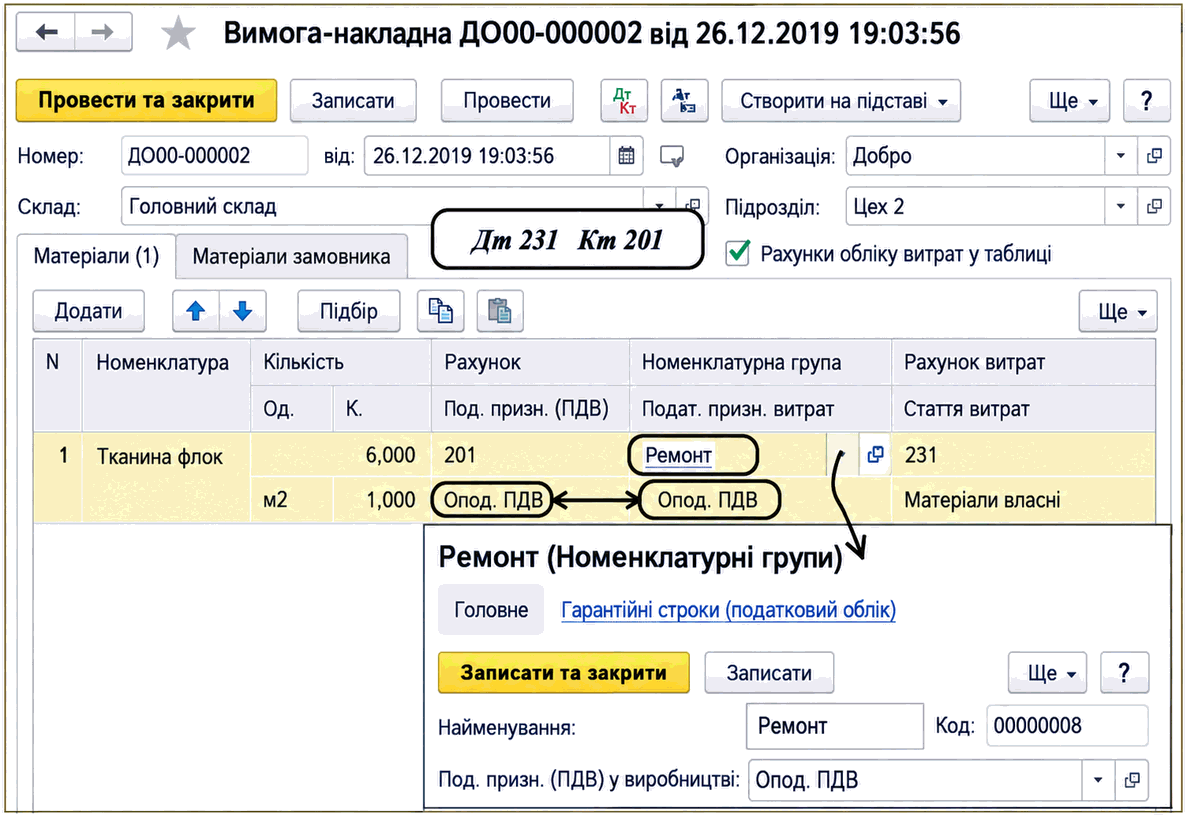
В документе Требование-накладная предусмотрены две вкладки для запасов. Собственные ТМЦ указываются на вкладке Материалы. На вкладке Материалы заказчика указываются только материалы, полученные в переработку как давальческое сырье.
Себестоимость списываемых ТМЦ рассчитывается автоматически в соответствии с установленным методом оценки запасов. По результатам расчета себестоимости формируются проводки, а в печатной форме отображаются суммовые параметры. Однако, если документы изменяются прошлой датой, после перепроведения документов стоимость может измениться. При необходимости можно вручную указать партию для списания и/или указать фиксированную стоимость списания.
При проведении документа в учете отражается:
- уменьшение остатка запасов на складе;
- увеличение расходов в подразделении, являющемся получателем.
Типовая схема проводок показана на изображении.
В документе предусмотрены произвольная и типовая печатные формы накладной-требования.