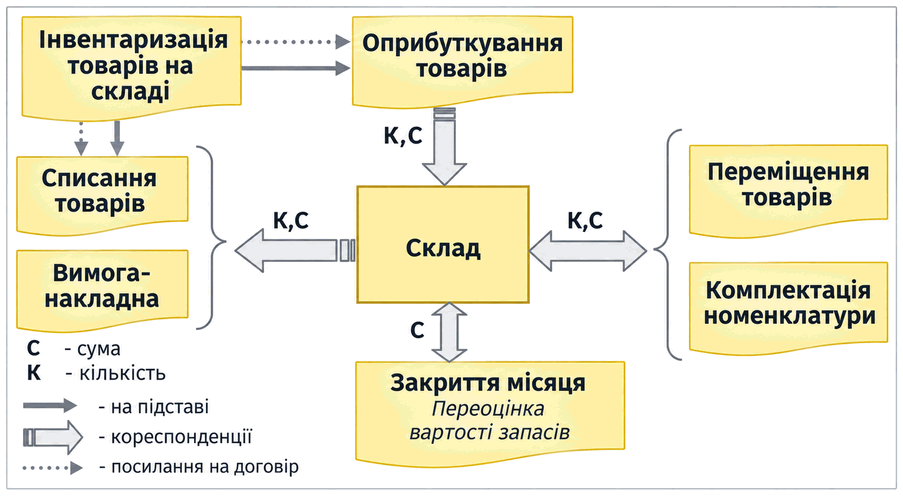
Використання запасів у господарській діяльності
Документ «Вимога-накладна» використовується для списання запасів на виробничі, поточні та інші витрати. Описано налаштування рахунків витрат, податкового призначення ПДВ і відображення матеріалів в обліку.
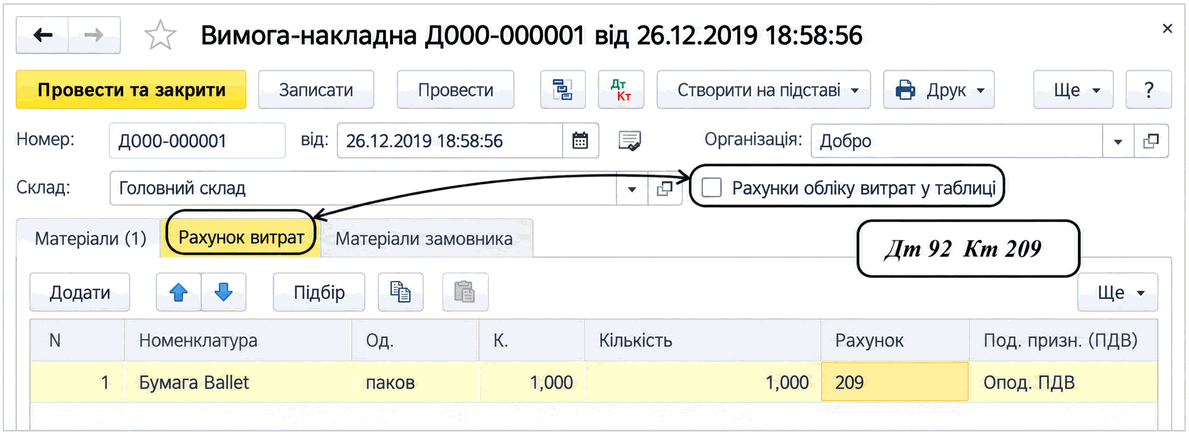
На підприємствах, що займаються виробничою діяльністю, матеріальні цінності витрачаються у процесі виробництва та використовуються для інших потреб господарської діяльності.
Для відображення використаних ТМЦ у складі виробничих витрат, поточних витрат періоду, витрат від виробничого браку або витрат майбутніх періодів використовується документ Вимога-накладна.
Документ «Вимога-накладна»
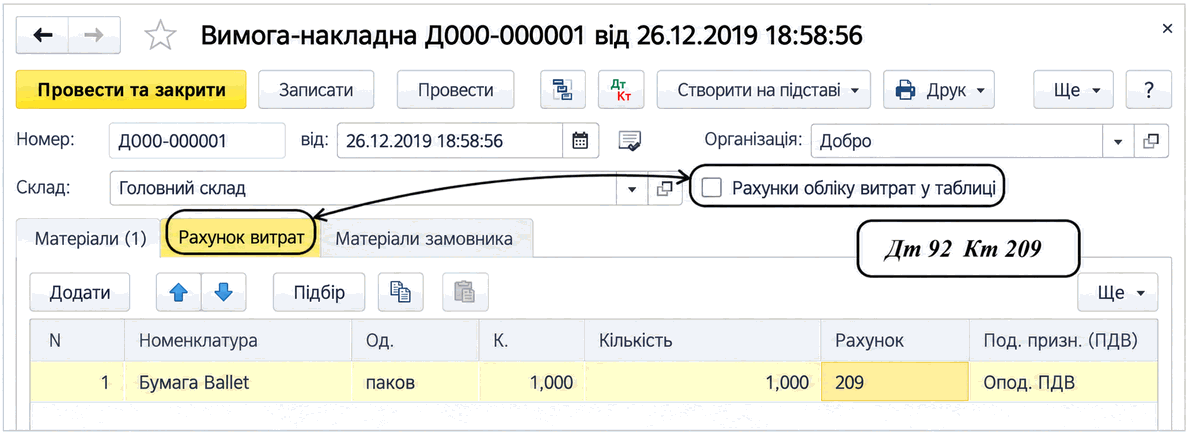
За допомогою цього документа можна відобразити:
- списання запасів на будь-які рахунки обліку витрат:
- виробничі та загальновиробничі;
- адміністративні та збутові;
- інші операційні;
- списання запасів на ТЗВ (рахунки 200 або 280) або ВМП (рахунок 39).
Документ не призначений для роботи зі складом типу НТТ.
Рахунок обліку витрат зазвичай зазначається на вкладці Рахунок витрат; на цей рахунок списуються всі запаси, зазначені на вкладці Матеріали. Якщо потрібно за допомогою одного документа відобразити списання на різні рахунки обліку витрат, різні статті витрат або номенклатурні групи продукції, у шапці документа слід установити прапорець Рахунки обліку витрат у таблиці. У такому разі рахунок та аналітика обліку витрат зазначаються окремо для кожного рядка табличної частини, а вкладка Рахунок витрат зникає.
Зверніть увагу: під час списання у виробництво слід контролювати відповідність параметра Податкове призначення (ПДВ). Аналітичний облік виробничих витрат (рахунок 23) ведеться в розрізі номенклатурних груп. Для кожної номенклатурної групи встановлено податкове призначення (ПДВ) у виробництві. Податковий статус матеріалу, що списується, та номенклатурної групи мають збігатися. Якщо податкові параметри не збігаються, документ не проводиться.
Податкове призначення ПДВ у виробництві
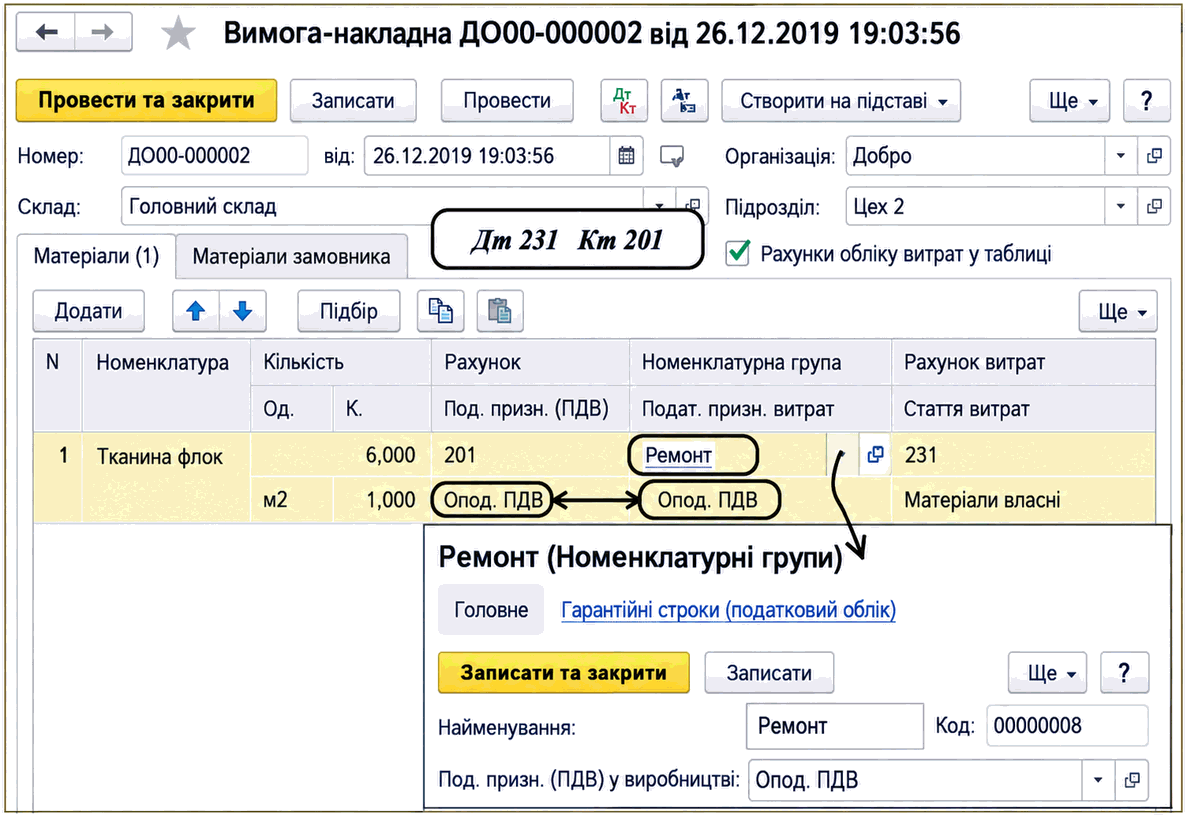
У документі Вимога-накладна передбачено дві вкладки для запасів. Власні ТМЦ зазначаються на вкладці Матеріали. На вкладці Матеріали замовника зазначаються лише матеріали, отримані в переробку як давальницька сировина.
Собівартість ТМЦ, що списуються, розраховується автоматично відповідно до встановленого методу оцінки запасів. За результатами розрахунку собівартості формуються проводки, а у друкованій формі відображаються сумові параметри. Втім, якщо документи змінюються минулою датою, після перепроведення документів вартість може змінитися. За потреби можна вручну зазначити партію для списання та/або вказати фіксовану вартість списання.
Під час проведення документа в обліку відображається:
- зменшення залишку запасів на складі;
- збільшення витрат у підрозділі, що є одержувачем.
Типову схему проводок показано на зображенні.
У документі передбачено довільну та типову друковані форми накладної-вимоги.