Регистрация операций по исходящему НДС
Описана регистрация операций по исходящему НДС при реализации и поступлении оплаты, оформление налоговых накладных и приложений к ним, а также анализ НДС в специализированных отчетах.. Реализация активов покупателю. Поступление оплаты. Налоговая накладная. Приложение 1 к налоговой накладной. Приложение 2 к налоговой накладной. Специализированные отчеты по анализу исходящего НДС
Приложение 1 к налоговой накладной
Приложение 2 к налоговой накладной
Специализированные отчеты по анализу исходящего НДС
Реализация активов покупателю
С точки зрения подсистемы учета НДС документами реализации можно считать следующие документы:
- Реализация товаров и услуг;
- Отчет комитенту о продажах;
- Отчет комиссионера (в части продажи товаров);
- Оказание производственных услуг;
- Передача ОС;
- и т. д.
При реализации активов или услуг сумма и ставка НДС прямо указываются в документах реализации. Если документ отражается в бухгалтерском учете, необходимо указать счет учета исходящего НДС — 6432 Налоговые обязательства неподтвержденные или его субсчет.
Поступление оплаты
Роль документа оплаты в подсистеме учета НДС зависит от метода начисления НДС по договору с поставщиком: простого или сложного учета.
При ведении сложного учета в документе оплаты, как и в документе реализации, должны быть указаны сумма и ставка НДС, а также счет учета исходящего НДС — 6432.
При ведении простого налогового учета все операции учитываются только по факту отгрузки. Выбор реквизитов учета НДС в документах оплаты обусловлен необходимостью формирования правильных печатных форм, но не имеет никакого значения для учета НДС.
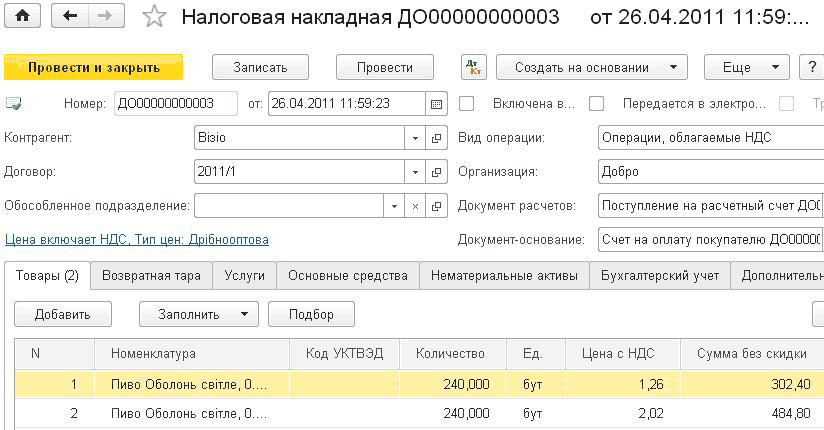
Налоговая накладная
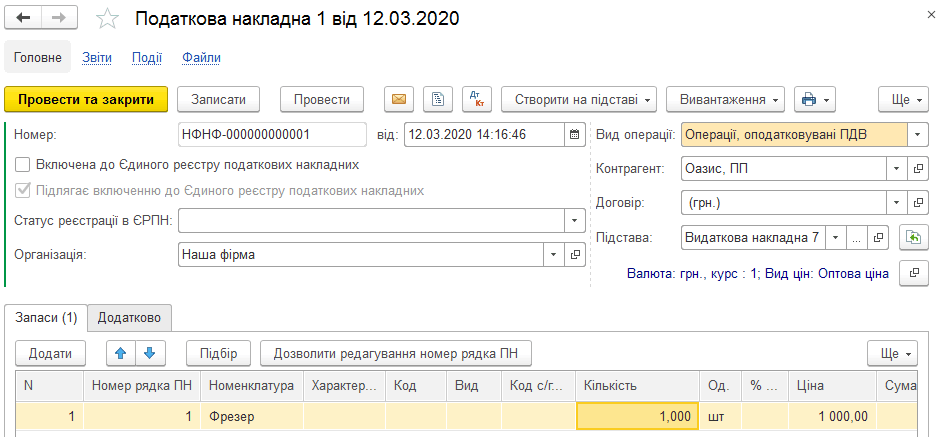
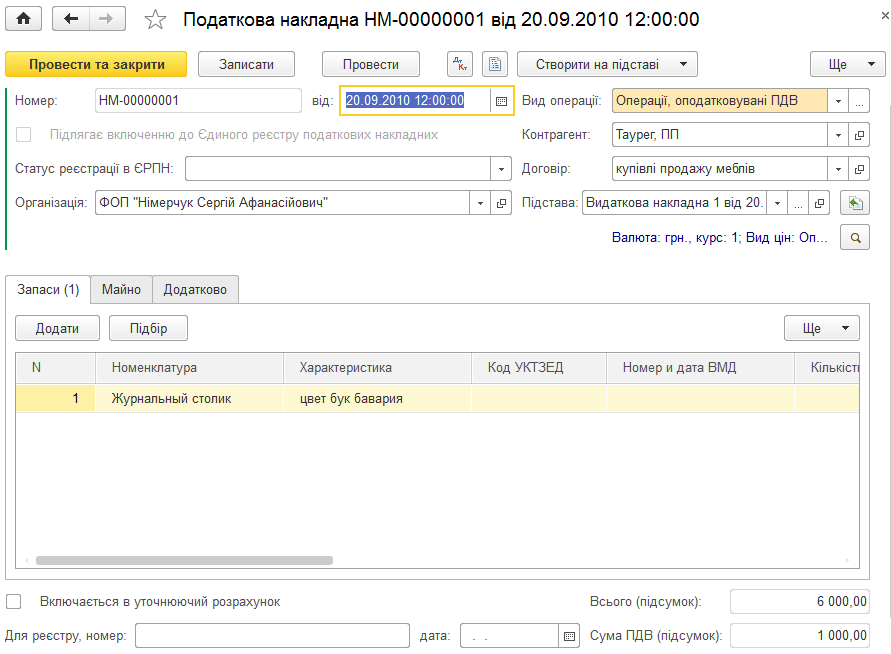
Налоговые обязательства регистрируются документом Налоговая накладная (меню Продажи – НДС – Налоговые накладные).
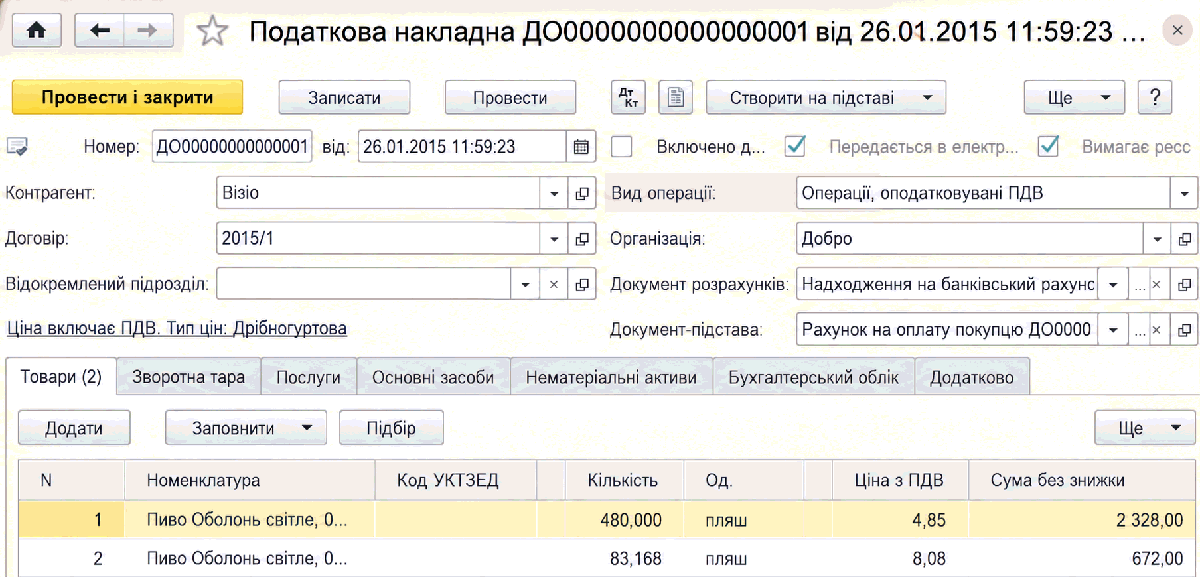
В одном документе могут быть указаны только товары, относящиеся к одному виду операции. Так, товары, облагаемые по ставкам 20%, 7% и 0%, должны указываться в документе с видом операции Операции, облагаемые НДС; товары, облагаемые по ставке Без НДС, — в документе с видом операции Операции, освобожденные от НДС; а товары по ставке Не НДС — Операции, не являющиеся объектом налогообложения.
Для регистрации сумм входящего НДС в Декларации по НДС необходимо заполнить реквизит Статья декларации НДС. Кроме того, на вкладке Бухгалтерский учет необходимо указать счет 6412 Расчеты по НДС.
Приложение 1 к налоговой накладной
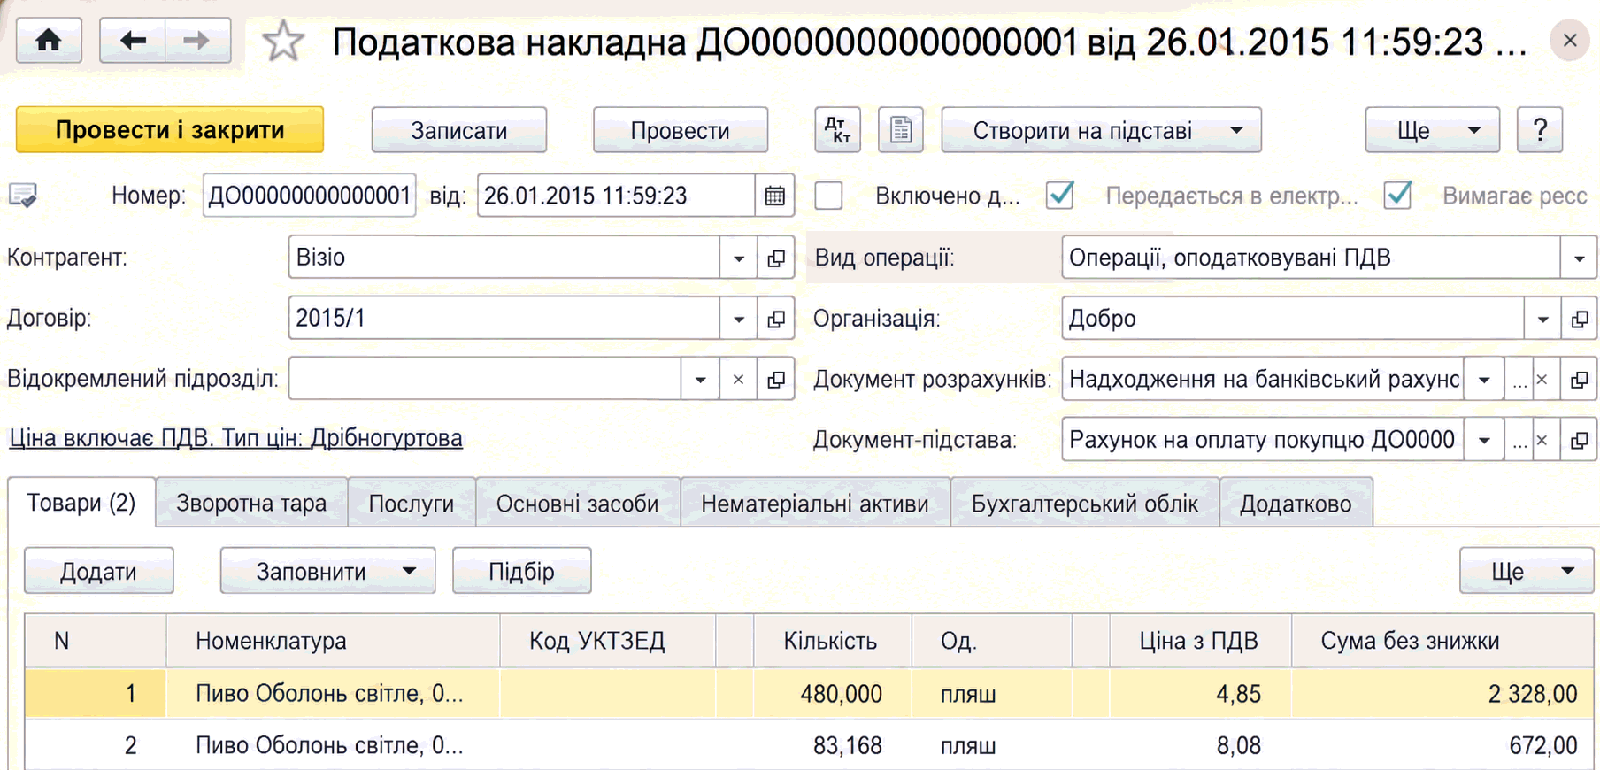
В случае, когда часть поставляемых товаров не имеет отдельной стоимости, перечень частично поставленных товаров согласно ст. 201 НКУ указывается в документе Приложение № 1 к налоговой накладной.
Документ можно ввести только в режиме Ввод на основании соответствующего документа Налоговая накладная. При этом спецификация его заголовочной части будет заполнена значениями соответствующих реквизитов Налоговой накладной.
В табличной части документа указываются наименования частично поставленного товара, его цена без учета и с учетом НДС, полный и частичный объем поставок, общая стоимость частично отгруженного товара без учета налога на добавленную стоимость. В реквизите Количество осталось будет отображаться разница между полным и частичным объемом поставки.
Документ предназначен только для формирования печатной формы и не формирует проводок и движений в регистрах учета НДС.
Приложение 2 к налоговой накладной
Для регистрации изменений количественных и стоимостных показателей выписанных покупателю налоговых накладных в конфигурации предусмотрен документ Приложение № 2 к налоговой накладной (меню Продажи – НДС – Приложение 2 к налоговой накладной).
В дополнительных, по сравнению с документом Налоговая накладная, реквизитах товара указывается информация об изменении количества или цены, суммы задолженности и соответствующей ей суммы НДС.
Специализированные отчеты по анализу исходящего НДС
В подсистеме учета НДС предусмотрены специализированные отчеты по исходящему НДС: Проверка суммы налоговых обязательств по НДС и Ожидаемый и подтвержденный НДС продаж.
Отчет Проверка суммы налоговых обязательств по НДС (меню Отчеты – Отчеты по НДС – Проверка суммы налоговых обязательств по НДС) позволяет проанализировать суммы входящего НДС за период, кратный месяцу. В отчете можно проанализировать соответствие сумм НДС суммам зарегистрированных налоговых документов за период в разрезе операций отгрузки/возврата. При этом сумма обязательств по НДС определяется в соответствии с моментами определения налоговой базы, указанными в договоре взаиморасчетов.
Отчет Ожидаемый и подтвержденный НДС продаж (меню Отчеты – Отчеты по НДС – Ожидаемый и подтвержденный НДС продаж) позволяет проанализировать суммы ожидаемого и подтвержденного исходящего НДС за период, кратный месяцу. В отчете можно проанализировать соответствие сумм ожидаемого НДС суммам, подтвержденным налоговыми документами, за период в разрезе операций отгрузки/возврата, ставок НДС, счетов учета НДС. При этом следует понимать, что сумма ожидаемого входящего НДС будет соответствовать НДС, определенному на момент определения налоговой базы из договора взаиморасчетов, только после выполнения регистрации авансов.