Реєстрація операцій з вихідного ПДВ
Описано реєстрацію операцій з вихідного ПДВ під час реалізації та надходження оплати, оформлення податкових накладних і додатків до них, а також аналіз ПДВ у спеціалізованих звітах.. Реалізація активів покупцю. Надходження оплати. Податкова накладна. Додаток 1 до податкової накладної. Додаток 2 до податкової накладної. Спеціалізовані звіти з аналізу вихідного ПДВ
Додаток 1 до податкової накладної
Додаток 2 до податкової накладної
Спеціалізовані звіти з аналізу вихідного ПДВ
Реалізація активів покупцю
З погляду підсистеми обліку ПДВ документами реалізації можна вважати такі документи:
- Реалізація товарів і послуг;
- Звіт комітенту про продажі;
- Звіт комісіонера (у частині продажу товарів);
- Надання виробничих послуг;
- Передача ОЗ;
- тощо.
Під час реалізації активів або послуг сума і ставка ПДВ прямо зазначаються в документах реалізації. Якщо документ відображається в бухгалтерському обліку, необхідно зазначити рахунок обліку вихідного ПДВ — 6432 Податкові зобов'язання непідтверджені або його субрахунок.
Надходження оплати
Роль документа оплати в підсистемі обліку ПДВ залежить від методу нарахування ПДВ за договором з постачальником: простого або складного обліку.
У разі ведення складного обліку в документі оплати, як і в документі реалізації, мають бути зазначені сума і ставка ПДВ, а також рахунок обліку вихідного ПДВ — 6432.
У разі ведення простого податкового обліку всі операції враховуються лише за фактом відвантаження. Вибір реквізитів обліку ПДВ у документах оплати зумовлений необхідністю формування правильних друкованих форм, але не має жодного значення для обліку ПДВ.
Податкова накладна
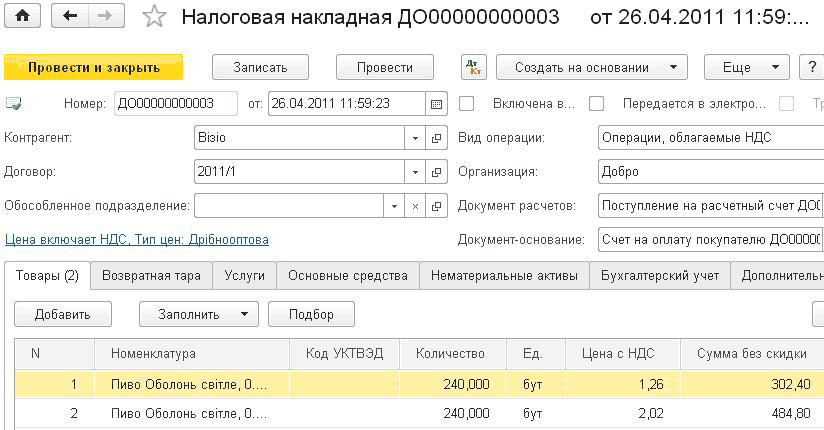
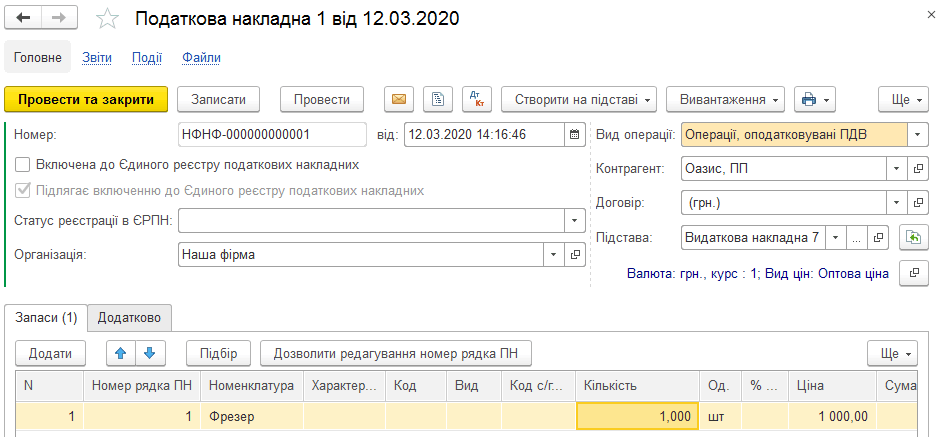
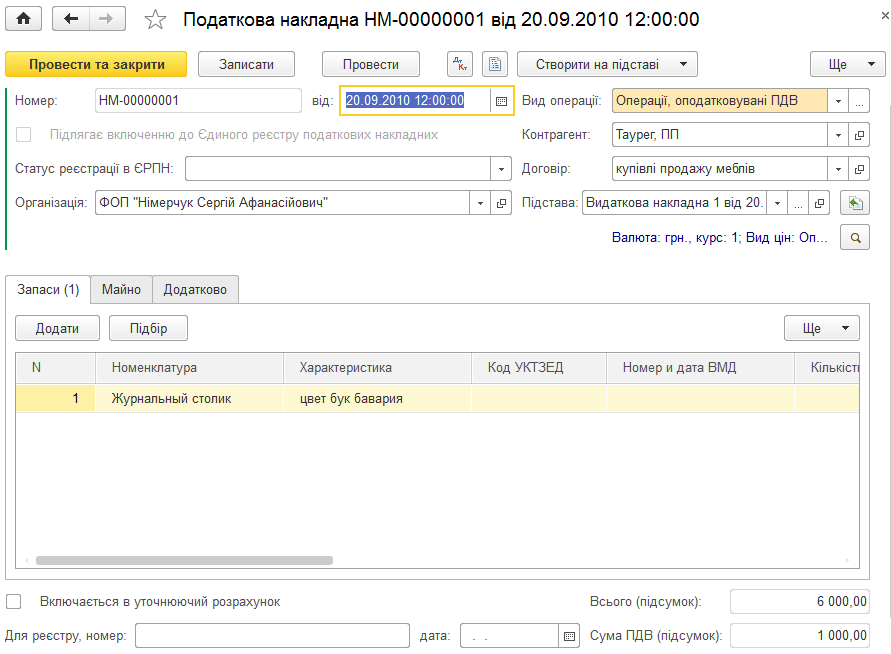
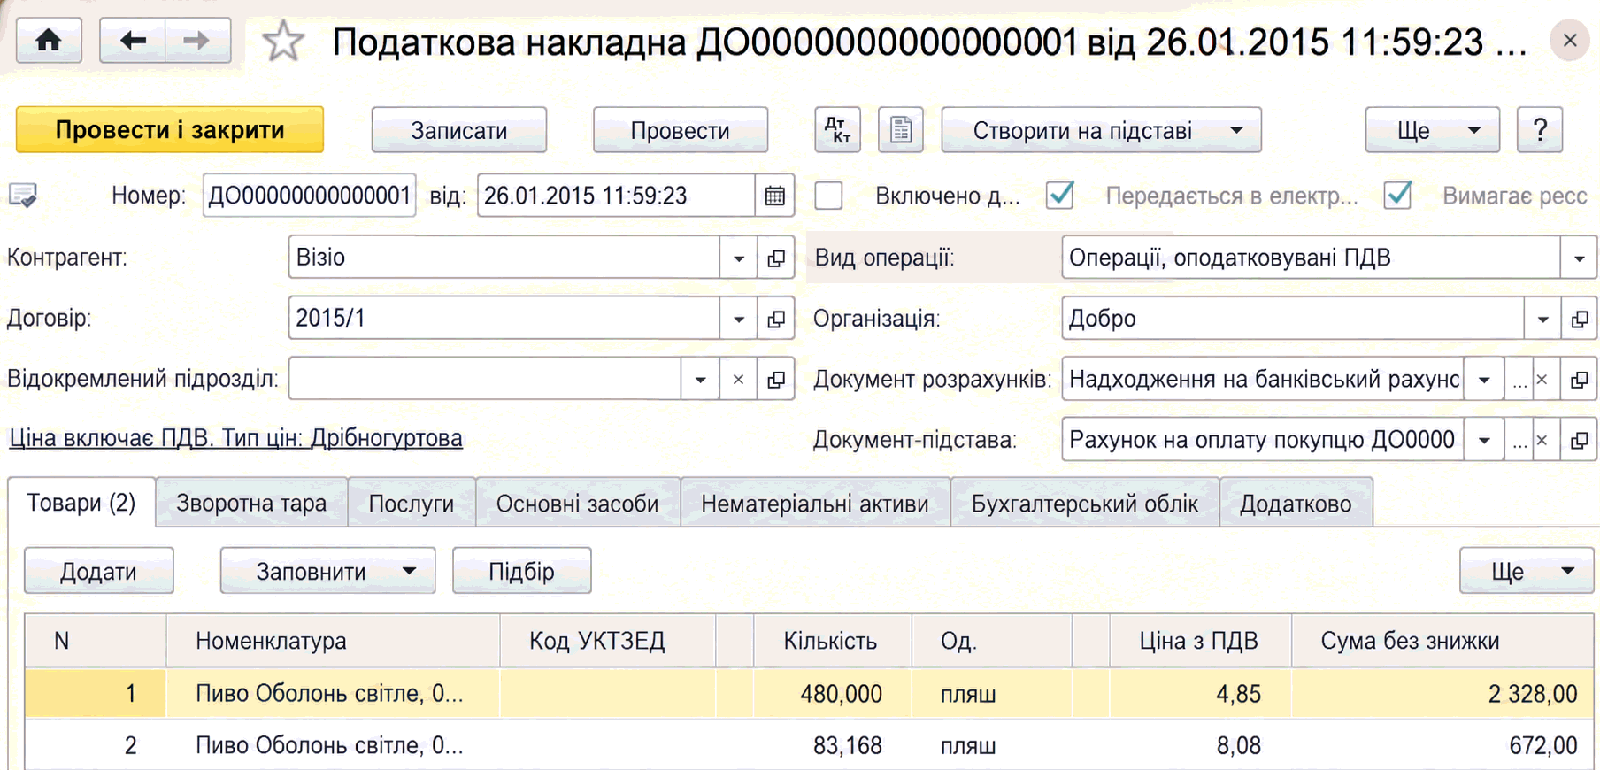
Податкові зобов'язання реєструються документом Податкова накладна (меню Продажі – ПДВ – Податкові накладні).
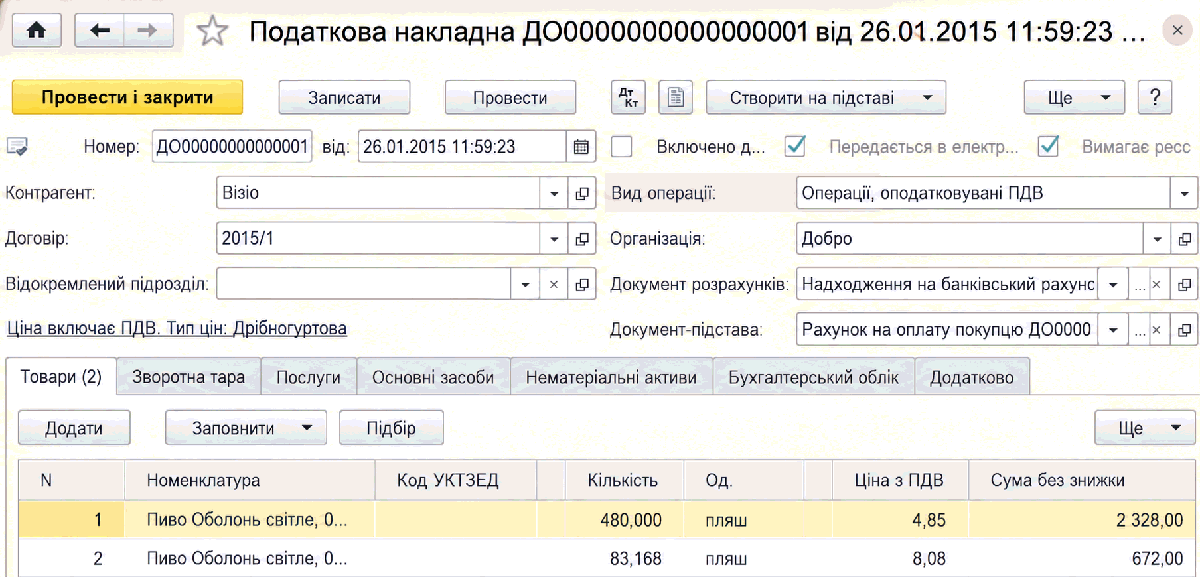
В одному документі можуть бути зазначені лише товари, що належать до одного виду операції. Так, товари, що оподатковуються за ставками 20%, 7% і 0%, мають зазначатися в документі з видом операції Операції, оподатковувані ПДВ; товари, що оподатковуються за ставкою Без ПДВ, — у документі з видом операції Операції, звільнені від ПДВ; а товари за ставкою Не ПДВ — Операції, що не є об'єктом оподаткування.
Для реєстрації сум вхідного ПДВ у Декларації з ПДВ необхідно заповнити реквізит Стаття декларації ПДВ. Крім того, на закладці Бухгалтерський облік необхідно вказати рахунок 6412 Розрахунки за ПДВ.
Додаток 1 до податкової накладної
У разі, коли частина товарів, що постачаються, не має окремої вартості, перелік частково поставлених товарів згідно зі ст. 201 ПКУ зазначається в документі Додаток № 1 до податкової накладної.
Документ можна ввести лише в режимі Введення на підставі відповідного документа Податкова накладна. При цьому специфікацію його заголовної частини буде заповнено значеннями відповідних реквізитів Податкової накладної.
У табличній частині документа зазначаються найменування частково поставленого товару, його ціна без урахування та з урахуванням ПДВ, повний і частковий обсяг поставок, загальна вартість частково відвантаженого товару без урахування податку на додану вартість. У реквізиті Кількість залишилася відображатиметься різниця між повним і частковим обсягом постачання.
Документ призначений лише для формування друкованої форми та не формує проводок і рухів у регістрах обліку ПДВ.
Додаток 2 до податкової накладної
Для реєстрації змін кількісних і вартісних показників виписаних покупцю податкових накладних у конфігурації передбачено документ Додаток № 2 до податкової накладної (меню Продажі – ПДВ – Додаток 2 до податкової накладної).
У додаткових, порівняно з документом Податкова накладна, реквізитах товару зазначається інформація про зміну кількості або ціни, суми заборгованості та відповідної їй суми ПДВ.
Спеціалізовані звіти з аналізу вихідного ПДВ
У підсистемі обліку ПДВ передбачено спеціалізовані звіти за вихідним ПДВ: Перевірка суми податкових зобов'язань з ПДВ та Очікуваний і підтверджений ПДВ продажів.
Звіт Перевірка суми податкових зобов'язань з ПДВ (меню Звіти – Звіти з ПДВ – Перевірка суми податкових зобов'язань по ПДВ) дає змогу проаналізувати суми вхідного ПДВ за період, кратний місяцю. У звіті можна проаналізувати відповідність сум ПДВ сумам зареєстрованих податкових документів за період у розрізі операцій відвантаження/повернення. При цьому сума зобов'язань з ПДВ визначається відповідно до моментів визначення податкової бази, зазначених у договорі взаєморозрахунків.
Звіт Очікуваний і підтверджений ПДВ продажів (меню Звіти – Звіти з ПДВ – Очікуваний і підтверджений ПДВ продажів) дає змогу проаналізувати суми очікуваного і підтвердженого вихідного ПДВ за період, кратний місяцю. У звіті можна проаналізувати відповідність сум очікуваного ПДВ сумам, підтвердженим податковими документами, за період у розрізі операцій відвантаження/повернення, ставок ПДВ, рахунків обліку ПДВ. При цьому слід розуміти, що сума очікуваного вхідного ПДВ відповідатиме ПДВ, визначеному на момент визначення податкової бази з договору взаєморозрахунків, лише після виконання реєстрації авансів.