Отображение в налоговых документах
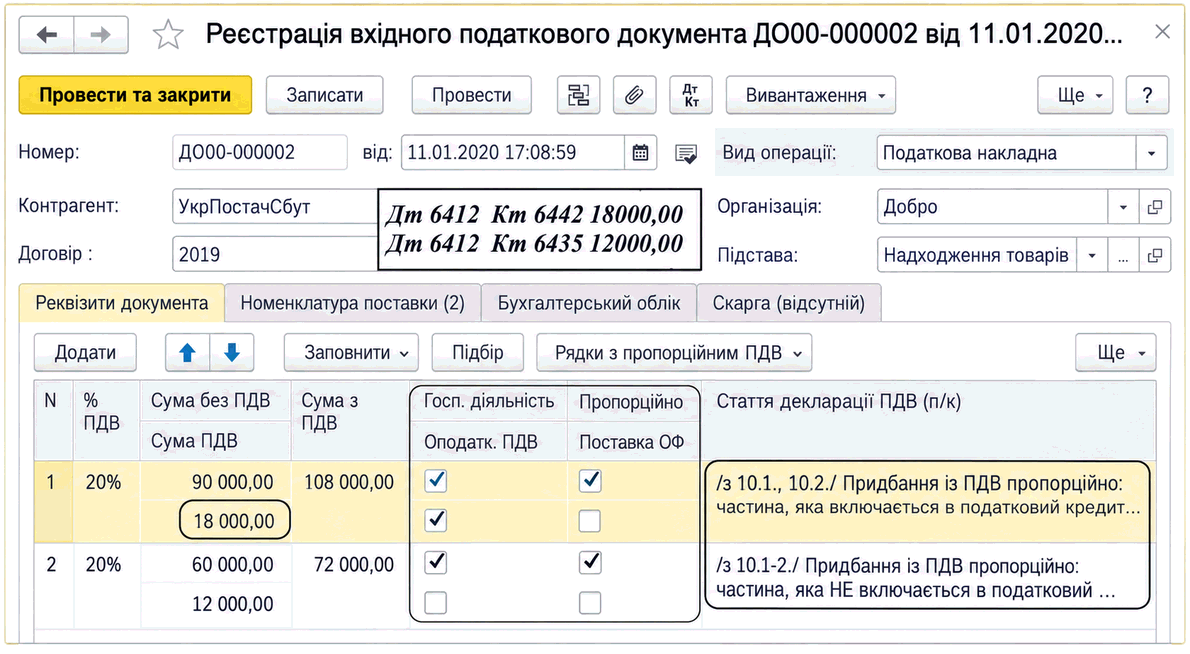
Описано отражение пропорционального НДС в налоговых документах: распределение сумм в РВПД и начисление налоговых обязательств документом «Налоговая накладная» с видом операции «Условная продажа».
ЧитатьТема публикаций
Справочные материалы по этой теме.
Описано отражение пропорционального НДС в налоговых документах: распределение сумм в РВПД и начисление налоговых обязательств документом «Налоговая накладная» с видом операции «Условная продажа».
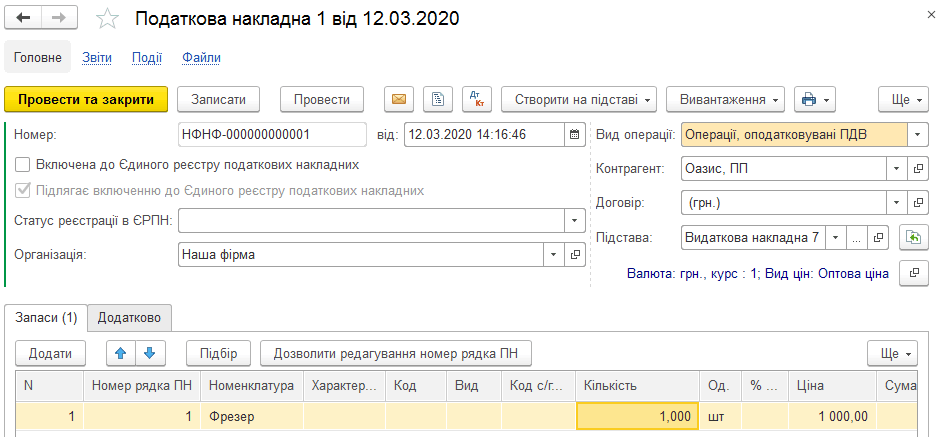
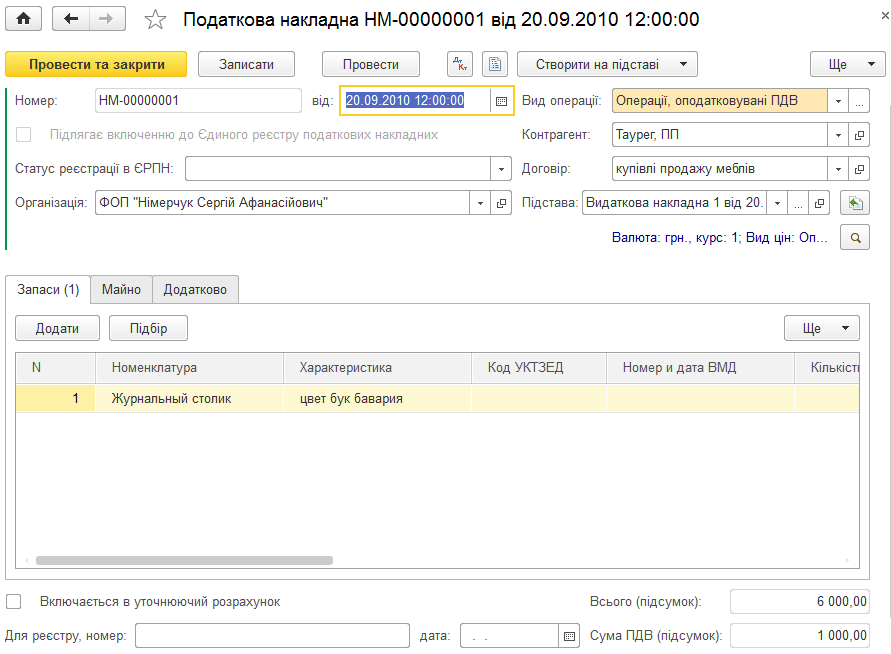
ЧитатьОписаны создание и учет документа «Налоговая накладная», а также оформление приложений № 1 и № 2 для частичных поставок и корректировки показателей.. Налоговая накладная. Приложение № 1 к налоговой накладной. Приложение № 2 к налоговой накладной
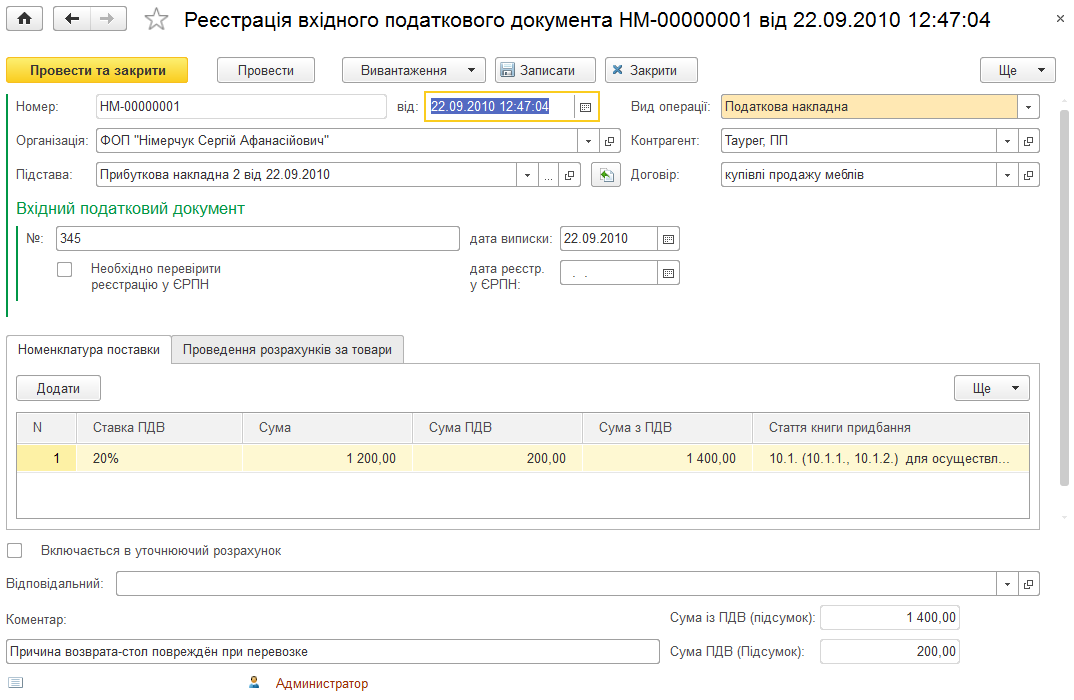
ЧитатьОписано создание документа «Регистрация входящего налогового документа» на основании приходной накладной и сведения, которые содержит его форма.
ЧитатьОписаны регистрация входящих и исходящих налоговых документов в BAS Бухгалтерия, отражение налогового кредита и обязательств по НДС, а также включение документов в уточняющие расчёты.
ЧитатьОписаны создание и учет налоговых накладных, а также оформление приложений № 1 и № 2. Рассмотрены заполнение документов на основании и ограничения по видам операций НДС.. Налоговая накладная. Приложение № 1 к налоговой накладной. Приложение № 2 к налоговой накладной
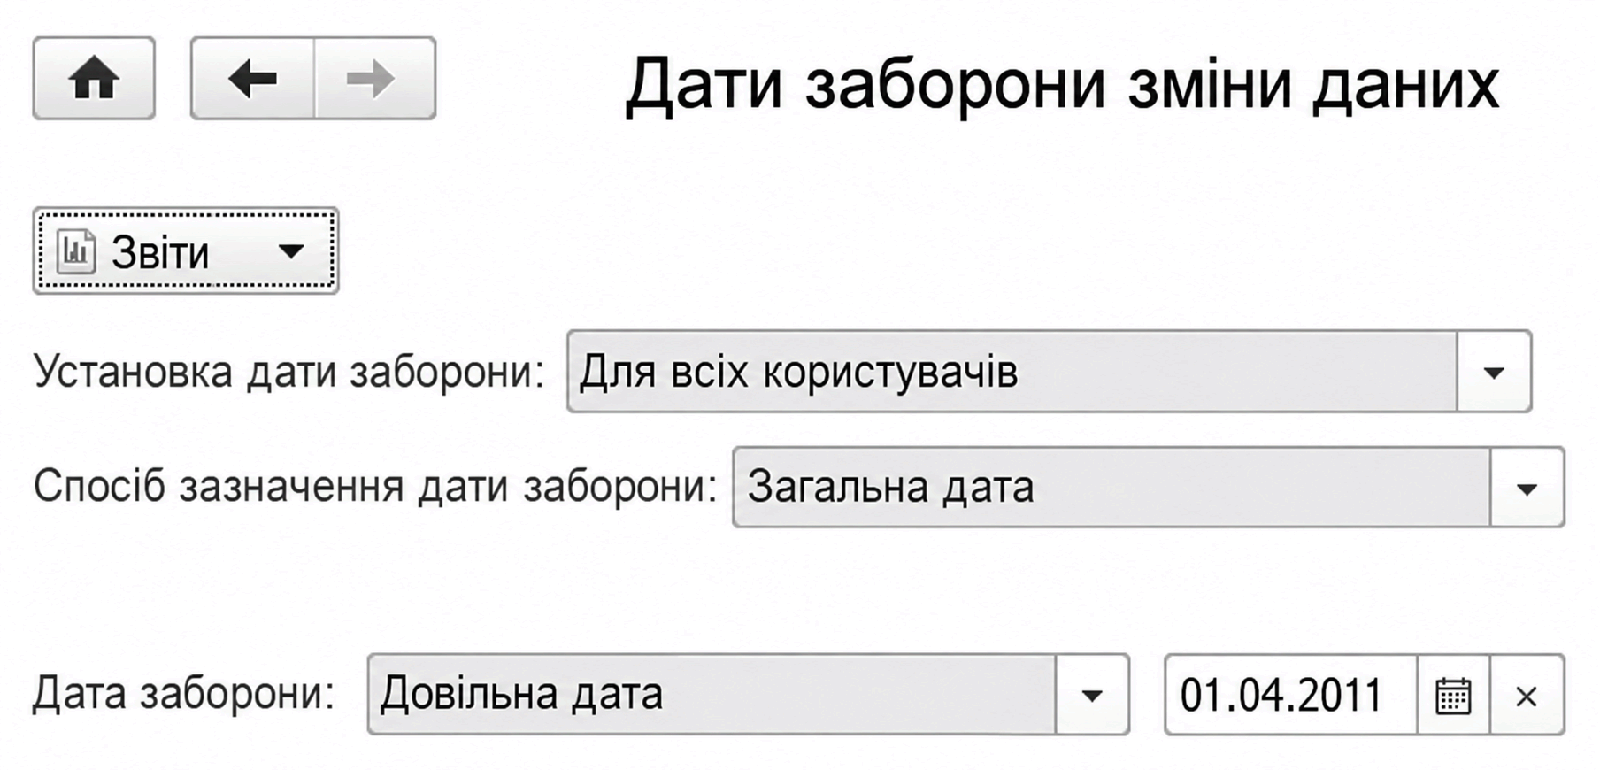
ЧитатьОписана установка даты запрета изменения данных для пользователей и организаций, а также настройка нумерации и печати Налоговых накладных и приложений в карточке организации.. Дата запрета изменения данных. Настройка нумерации и печати налоговых документов
ЧитатьДля правильного заполнения налоговой накладной с учетом филиала, в справочнике "Организации" на закладке "Регистрация в налоговой инспекции" в группе реквизитов "Использование в налоговых документах", по филиалу обязательно должно быть заполнено поле "Номер филиала" (должны быть указаны только цифры). При необходимости, в соответствующем поле также можно указать дополнение к полному названию организации.
ЧитатьОсновные (стандартные) ситуации, при осуществлении которых плательщикам НДС необходимо осуществлять корректировку сумм налоговых обязательств (для поставщика) и налогового кредита (для покупателя), перечислены в первом абзаце п.192.1 ст.192 НКУ. В частности, к ним относятся:Общие положения. Корректировка налоговых обязательств по НДС. Корректировка налоговых обязательств: отражение в декларации по НДС. Таблица 1 приложения Д1: правила заполнения. Корректировка налогового кредита по НДС. Корректировка налогового кредита: отражение в декларации по НДС. Таблица 2 приложения Д1: правила заполнения. Таблица 3 приложения Д1: правила заполнения. Оформление и представление приложения Д1 в органы ГФС. Документы
ЧитатьДанная проблема может возникать в случае, если в настройках учетной политики, в разделе печати налоговых накладных установлен флаг "Дополнять наименование и адрес организации данными головной организации".
ЧитатьДля формирования налоговой накладной с типом причины невыдачи - 12, на закладке "Дополнительно" заполняется флаг "Продажа ниже обычной цены (себестоимости, бал. стоимости ОС" и в появившемся поле "Тип причины (01, 12, 15,16)" выбирается тип причины.
ЧитатьСогласно п.3 Порядка №1246 расчет корректировки, составленный поставщиком (продавцом) товаров (услуг) к налоговой накладной, выданной их получателю (покупателю) — плательщику налога, подлежит регистрации в ЕРНН получателем (покупателем), если предусматривается уменьшение суммы компенсации стоимости товаров (услуг) в пользу их поставщика (продавца).
ЧитатьВ подавляющем большинстве случаев основанием для отражения налогового кредита по НДС является налоговая накладная, полученная от поставщика товаров/услуг в бумажном виде или в электронной форме<sup>1</sup>. При осуществлении импортных операций документом, подтверждающим право на налоговый кредит импортера товаров, является таможенная декларация. В ряде случаев, налоговый кредит можно отразить на основании так называемых заменителей налоговой накладной<sup>2</sup>. Но иногда может возникнуть ситуация, когда налоговый кредит по НДС придется отражать не на основании перечисленных выше документов, а на основании заявления с жалобой на поставщика.Общие положения. Форма заявления с жалобой. Сроки подачи заявления с жалобой. Проблема 1. Налоговые накладные, неполученные 3 и более месяца назад. Проблема 2. Последний (60-й) календарный день срока, установленного для подачи приложения Д8, приходится на выходной или праздничный день. Проблема 3. Покупатели - квартальные плательщики НДС. Проблема 4. Определение даты нарушения порядка регистрации налоговой накладной в ЕРНН. Порядок заполнения приложения Д8. Отражение в декларации по НДС. Документы
Читать