Специальные и регламентные документы
Описаны документы BAS Бухгалтерия для регистрации стоимости ОС с пропорциональным назначением и годового перерасчета пропорционального НДС по товарам, услугам, авансам и ОС.
Согласно ст. 199.4 НКУ в конце года выполняется расчет фактического коэффициента (доли облагаемых операций) и, если он отличается от установленного изначально, осуществляется перерасчет НДС.
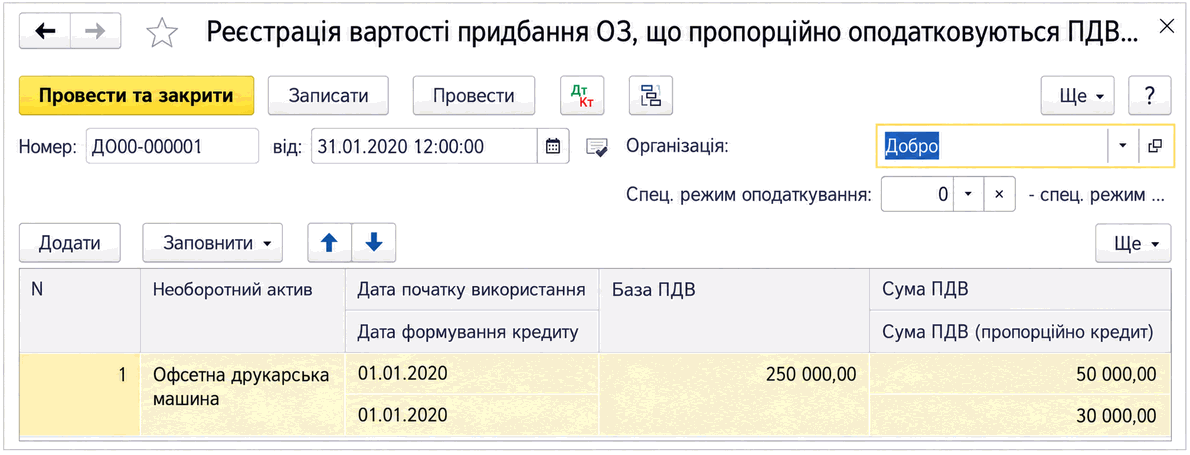
Регистрация стоимости приобретения ОС, пропорционально облагаемых НДС
То есть при уменьшении доли облагаемых операций необходимо увеличить налоговые обязательства, и наоборот: при увеличении доли облагаемых операций — уменьшить налоговые обязательства. При таких корректировках изменяются также расходы, стоимость необоротных активов и начисленная амортизация.
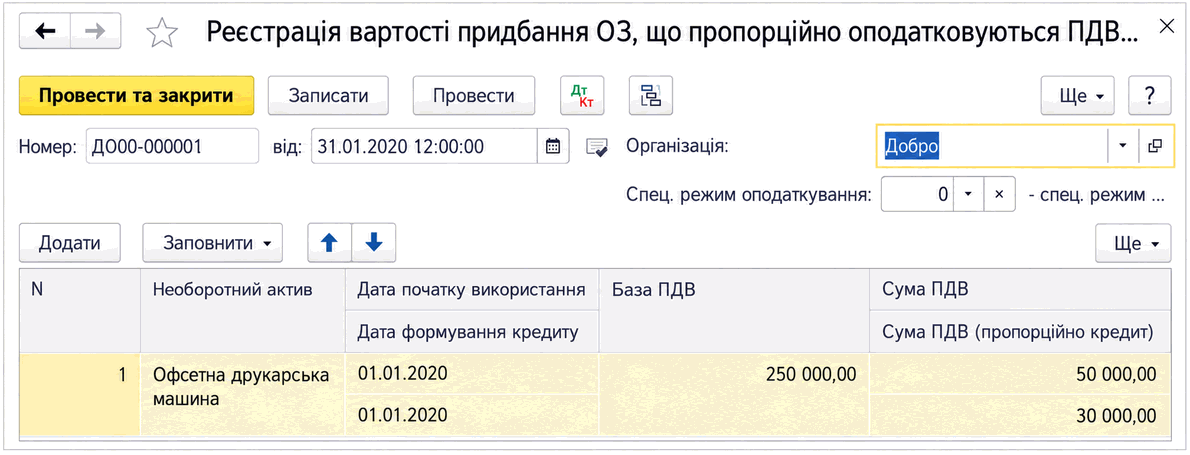
Для возможности такого перерасчета по основным средствам необходимо в месяце приобретения необоротного актива с пропорциональным назначением зафиксировать стоимость приобретения, общую сумму НДС и сумму НДС, отнесенную к налоговому кредиту с учетом коэффициента. Для этого предназначен специальный документ Регистрация стоимости приобретения ОС, пропорционально облагаемых НДС. Доступ к документу имеется в разделе программы Операции. Предусмотрено автоматическое заполнение документа данными за месяц.
Перерасчет в конце года выполняется автоматически с помощью документа Перерасчет пропорционального НДС по товарам и ОС, доступ к которому имеется в разделе программы Операции. Документ заполняется по кнопке Заполнить и рассчитать. Перед заполнением документа:
- все незакрытые авансы по договорам со сложным учетом НДС должны быть зафиксированы с помощью документа Регистрация авансов (сложный учет НДС), включая авансы с налоговым назначением Пропорц. обл. НДС;
- с помощью документа Регистрация стоимости ОС... должны быть зарегистрированы все ОС, приобретенные с пропорциональным назначением;
- должны быть зарегистрированы все налоговые документы — и по продаже, и по условной продаже для товаров и услуг, приобретенных с пропорциональным назначением.
При заполнении документ Перерасчет пропорционального НДС по товарам и ОС рассчитывает объемы облагаемых и необлагаемых продаж и новый коэффициент. На основании этого расчета определяются суммы и объекты корректировок:
- для расчета корректировок по запасам и услугам предполагается, что они уже использованы, следовательно НДС следует корректировать только за счет расходов;
- по авансам, уплаченным поставщикам за товары или услуги с пропорциональным назначением, корректировке подлежит сумма налогового кредита;
Перерасчет пропорционального НДС по товарам и ОС
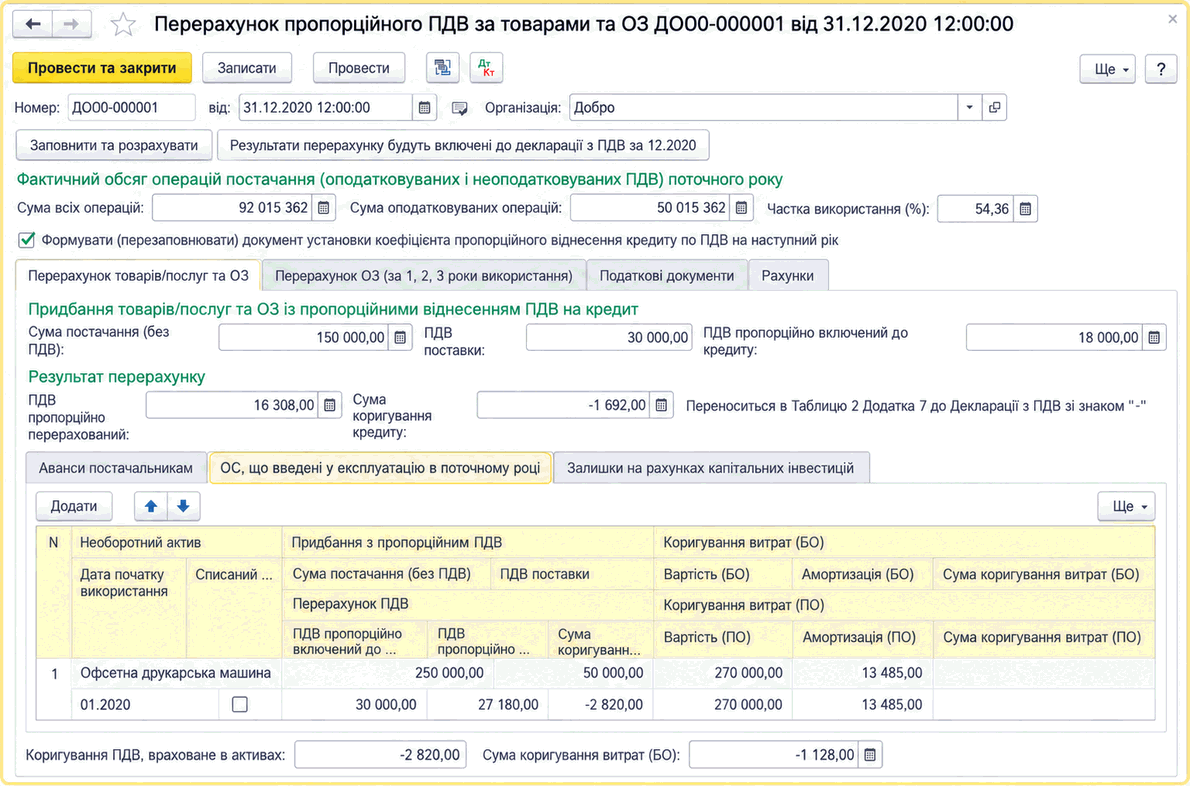
- по ОС, приобретенным в отчетном году с пропорциональным назначением, корректировке подлежат:
- стоимость ОС вследствие изменения суммы НДС, включенной в стоимость ОС;
- амортизация за отчетный год вследствие изменения стоимости ОС;
- расходы, связанные с амортизацией;
- по ОС, приобретенным до 01.07.2015, также корректировке подлежат стоимость ОС и амортизация (см. встроенную справку) с учетом использования в облагаемых операциях в течение 1, 2 или 3 лет;
- по капитальным инвестициям корректировке подлежит только их стоимость.
Счета учета и аналитика корректировок указываются на вкладке Счета.