Спеціальні та регламентні документи
Описано документи BAS Бухгалтерія для реєстрації вартості ОЗ із пропорційним призначенням і річного перерахунку пропорційного ПДВ за товарами, послугами, авансами та ОЗ.
Згідно зі ст. 199.4 ПКУ наприкінці року виконується розрахунок фактичного коефіцієнта (частки оподатковуваних операцій) і, якщо він відрізняється від установленого спочатку, здійснюється перерахунок ПДВ.
Реєстрація вартості придбання ОЗ, що пропорційно оподатковуються ПДВ
Тобто за умови зменшення частки оподатковуваних операцій потрібно збільшити податкові зобов'язання, і навпаки: за умови збільшення частки оподатковуваних операцій — зменшити податкові зобов'язання. Під час таких коригувань змінюються також витрати, вартість необоротних активів і нарахована амортизація.
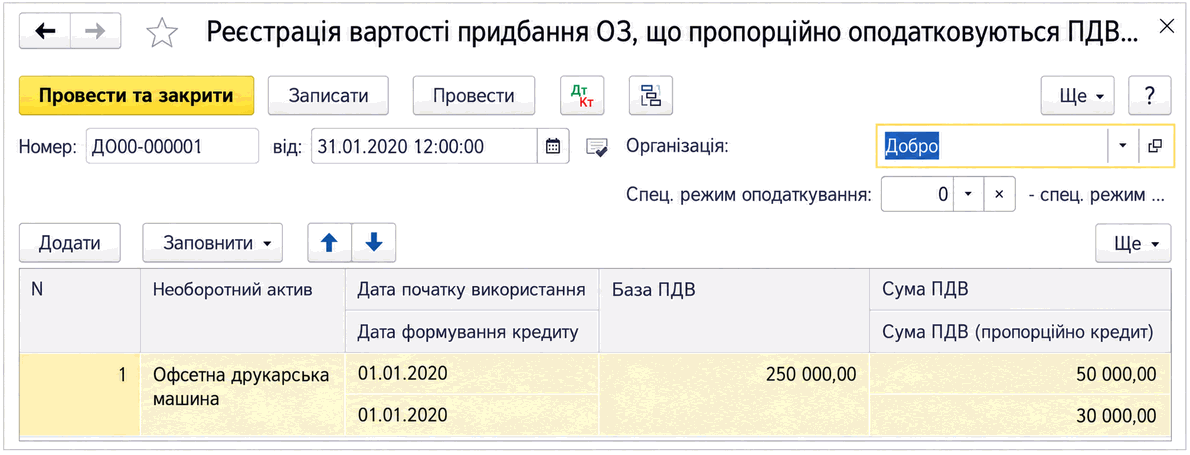
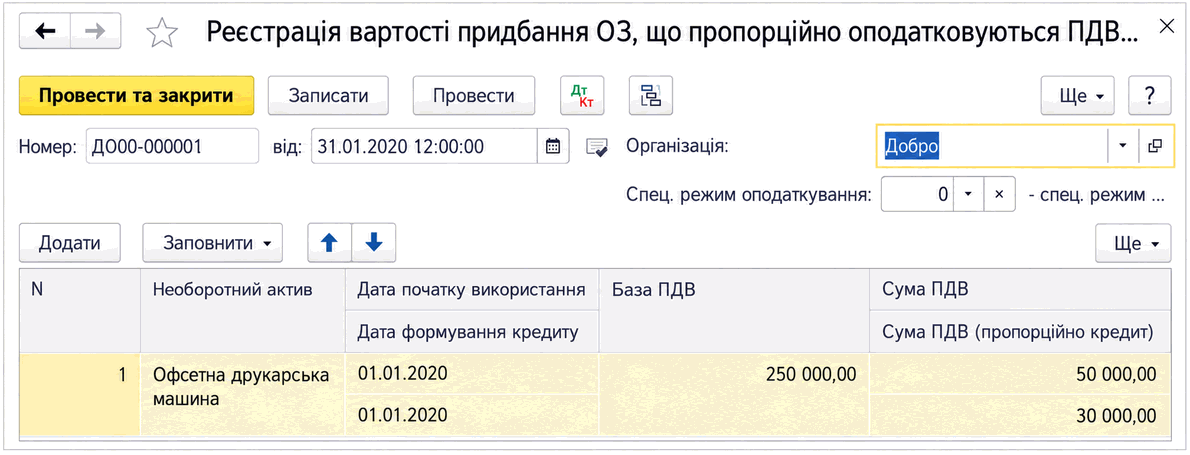
Для можливості такого перерахунку щодо основних засобів потрібно в місяці придбання необоротного активу з пропорційним призначенням зафіксувати вартість придбання, загальну суму ПДВ і суму ПДВ, віднесену до податкового кредиту з урахуванням коефіцієнта. Для цього призначено спеціальний документ Реєстрація вартості придбання ОЗ, що пропорційно оподатковуються ПДВ. Доступ до документа є в розділі програми Операції. Передбачено автоматичне заповнення документа даними за місяць.
Перерахунок наприкінці року виконується автоматично за допомогою документа Перерахунок пропорційного ПДВ за товарами та ОЗ, доступ до якого є в розділі програми Операції. Документ заповнюється за кнопкою Заповнити та розрахувати. Перед заповненням документа:
- усі незакриті аванси за договорами зі складним обліком ПДВ мають бути зафіксовані за допомогою документа Реєстрація авансів (складний облік ПДВ), включаючи аванси з податковим призначенням Пропорц. опод. ПДВ;
- за допомогою документа Реєстрація вартості ОЗ... мають бути зареєстровані всі ОЗ, придбані з пропорційним призначенням;
- мають бути зареєстровані всі податкові документи — і з продажу, і з умовного продажу для товарів і послуг, придбаних із пропорційним призначенням.
Під час заповнення документ Перерахунок пропорційного ПДВ за товарами та ОЗ розраховує обсяги оподатковуваних і неоподатковуваних продажів та новий коефіцієнт. На підставі цього розрахунку визначаються суми й об'єкти коригувань:
- для розрахунку коригувань за запасами й послугами передбачається, що вони вже використані, отже ПДВ слід коригувати лише за рахунок витрат;
- за авансами, сплаченими постачальникам за товари або послуги з пропорційним призначенням, коригуванню підлягає сума податкового кредиту;
Перерахунок пропорційного ПДВ за товарами та ОЗ
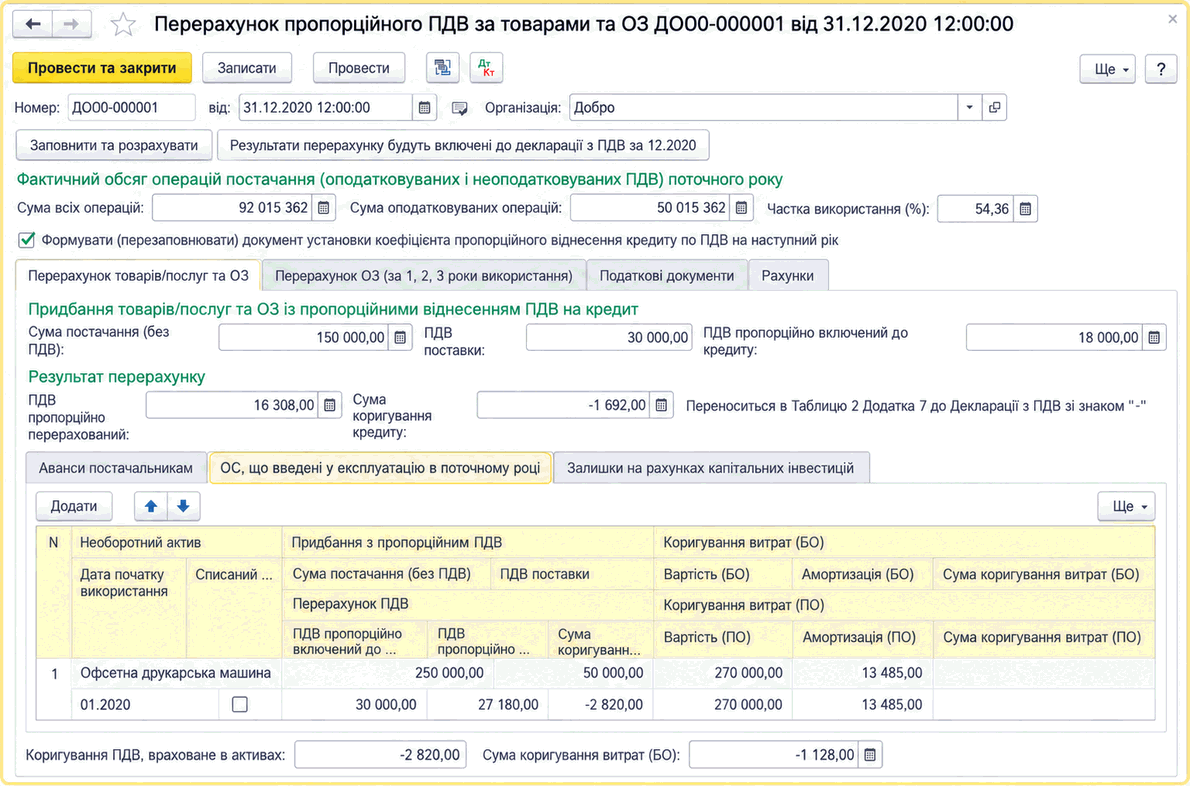
- за ОЗ, придбаними у звітному році з пропорційним призначенням, коригуванню підлягають:
- вартість ОЗ завдяки зміні суми ПДВ, включеної до вартості ОЗ;
- амортизація за звітний рік завдяки зміні вартості ОЗ;
- витрати, пов'язані з амортизацією;
- за ОЗ, придбаними до 01.07.2015, також коригуванню підлягають вартість ОЗ та амортизація (див. вбудовану довідку) з урахуванням використання в оподатковуваних операціях протягом 1, 2 або 3 років;
- за капітальними інвестиціями коригуванню підлягає лише їх вартість.
Рахунки обліку та аналітика коригувань зазначаються на вкладці Рахунки.