Учёт средств в иностранной валюте
Описано отражение валютных средств, продажи и покупки валюты в BAS Бухгалтерия: документы, последовательность этапов, счета учёта, курсовые разницы и возврат остатков.
Учёт операций с денежными средствами в иностранной валюте ведётся как с помощью обычных документов оперативного учёта (документов наличной и безналичной оплаты), так и с помощью специализированных документов (покупка-продажа валюты, регламентная переоценка в конце периода):
- Поступление безналичных средств в иностранной валюте отражается с помощью документа Поступление на банковский счёт (Дт 312 или 314). В документе должен быть указан валютный банковский счёт;
- Поступление наличных средств в иностранной валюте отражается с помощью документа Приходный кассовый ордер (Дт 302). В документе должен быть выбран счёт учёта с признаком валютного учёта;
- Перечисление (списание) безналичных денежных средств в иностранной валюте отражается с помощью документа Списание с банковского счёта (печатную форму формирует документ Платёжное поручение) (Кт 312 или 314). В документе должен быть указан валютный банковский счёт;
- Выдача наличных средств в иностранной валюте отражается с помощью документа Расходный кассовый ордер (Кт 302). В документе должен быть выбран счёт учёта с признаком валютного учёта;
- Переоценка всех валютных остатков в конце месяца выполняется процедурой Переоценка валютных средств документа Закрытие месяца.
При проведении операций курсовые разницы рассчитываются автоматически.
Схема отражения продажи валюты
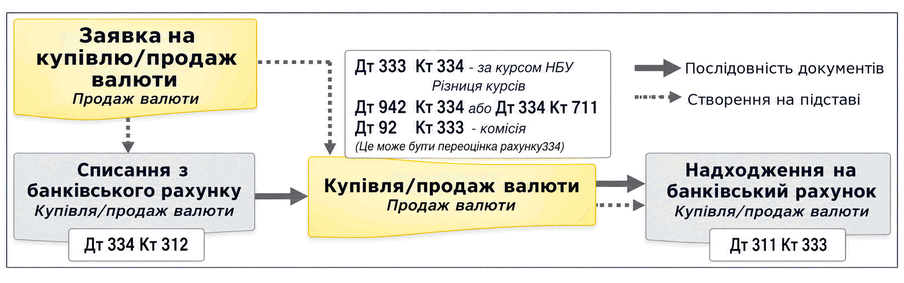
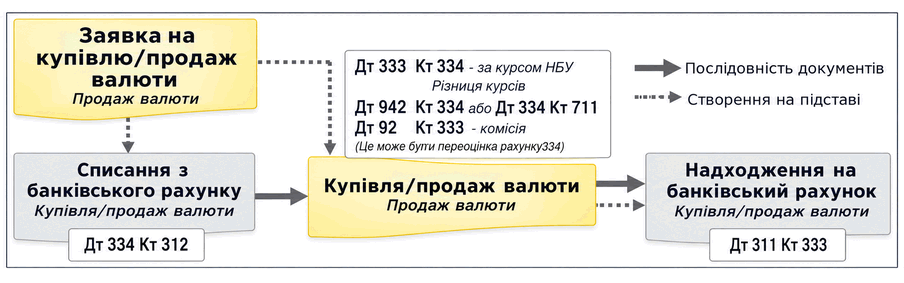
Операция продажи валюты отражается с помощью документов раздела Банк и касса в четыре этапа в приведённой ниже последовательности:
- Заявка на продажу валюты (с типовой печатной формой) отражается с помощью документа Заявка на покупку-продажу валюты с видом операции Продажа валюты. Документ не формирует никаких движений, поэтому создавать его необязательно. Но его удобно использовать как основание для создания следующих документов, которыми отражается операция покупки-продажи валюты. Кроме того, этот документ объединяет все шаги в структуре подчинённости документа;
- Перечисление валюты с банковского счёта для продажи отражается с помощью документа Списание с банковского счёта с видом операции Покупка / продажа валюты (Дт 334 — Кт 312);
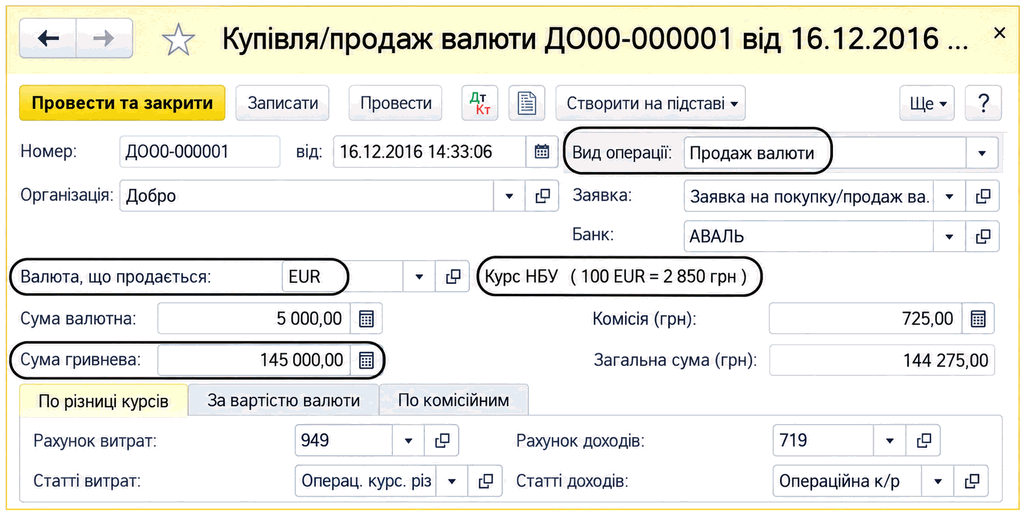
- Сама операция конвертации отражается с помощью документа Покупка-продажа валюты с видом операции Продажа валюты. Документ списывает валюту со счёта 334 на счёт 333 по курсу НБУ. Разница между выручкой по обменному торговому курсу и себестоимостью по курсу НБУ отражается как доход или расход — в зависимости от соотношения. Одновременно отражаются расходы на комиссионные услуги банка;
- Зачисление на банковский счёт средств в гривне, полученных от продажи валюты, отражается с помощью документа Поступление на банковский счёт с видом операции Покупка / продажа валюты — со счёта 333 на счёт 311.
Структура подчинённости заявки
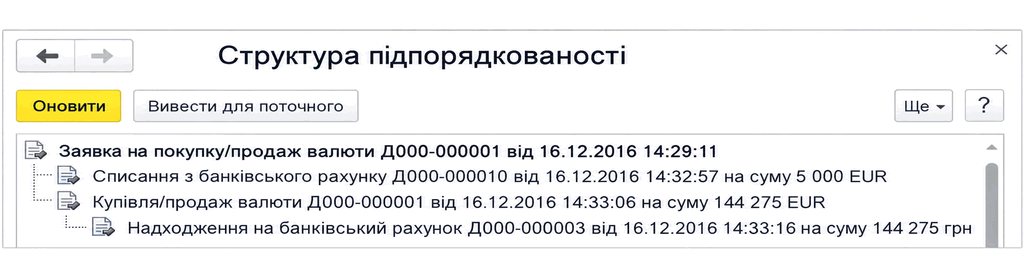
Обратите внимание: даже если все этапы происходят в течение одного дня, важно соблюдать именно такую последовательность (хронологию) ввода документов.
Продажа валюты
Операция покупки валюты также отражается в четыре этапа, что позволяет разнести во времени все шаги операции:
- Оформление Заявки на покупку-продажу валюты с видом операции Покупка валюты;
- Перечисление гривны с банковского счёта на покупку валюты отражается с помощью документа Списание с банковского счёта с видом операции Покупка / продажа валюты — со счёта 311 на счёт 333;
- Операция покупки валюты, в том числе расчёт комиссионного вознаграждения и обязательных сборов, отражается с помощью документа Покупка-продажа валюты с видом операции Покупка валюты. Отчисление в Пенсионный фонд при необходимости рассчитывается на основании ставки, указанной в регистре сведений Шкалы ставок налогов для налога Пенсионный при покупке валюты (справочник Налоги);
Рекомендация: если ставка взноса изменяется или отменяется, следует ввести новое значение в регистр сведений. В таком случае сумма взноса будет рассчитываться корректно.
- Зачисление приобретённой иностранной валюты отражается с помощью документа Поступление на банковский счёт с видом операции Покупка / продажа валюты — со счёта 334 на счёт 312.
Схема отражения покупки валюты
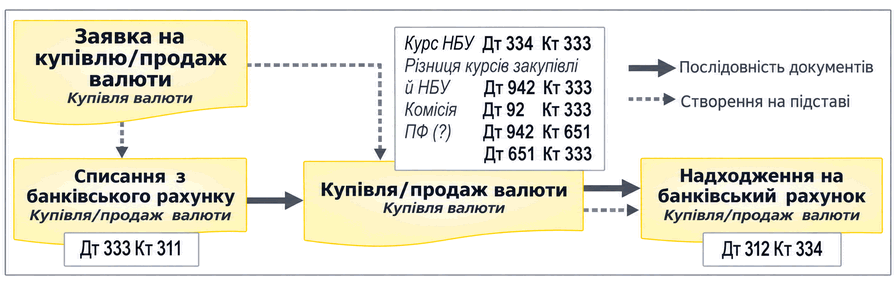
Возврат непроданной валюты или неиспользованной гривны также отражается с помощью документа Поступление на банковский счёт с видом операции Покупка / продажа валюты. Сумма возврата соответствует остатку на счёте 33 после выполнения всех этапов конвертации.
Покупка валюты
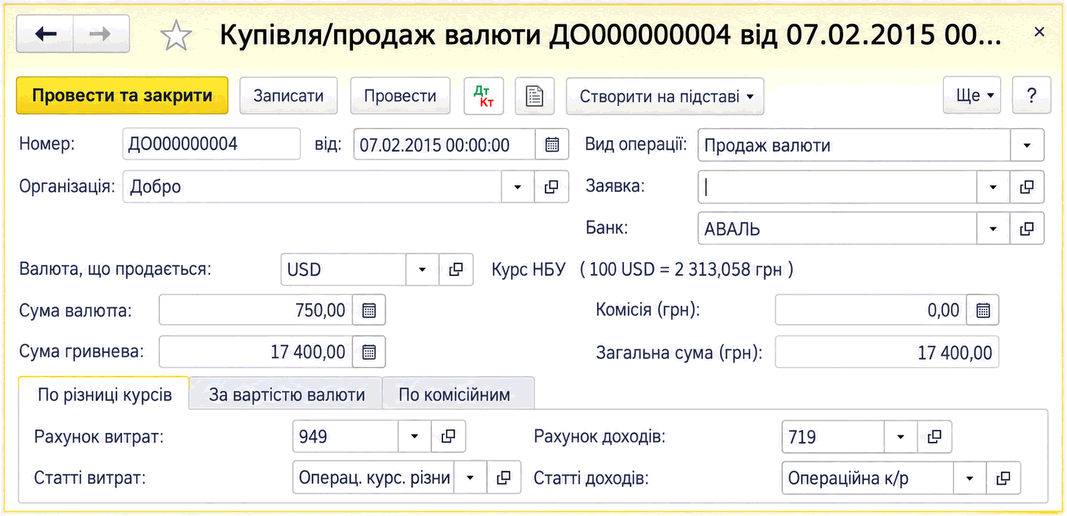
Обратите внимание: в программе не предусмотрена прямая конвертация одной иностранной валюты в другую иностранную валюту — только через гривну. Для получения нужных проводок можно использовать ручную операцию или вручную скорректировать проводки документа Покупка-продажа валюты. Но если такие операции происходят достаточно регулярно, рекомендуется автоматизировать их путём реконфигурирования системы с помощью специалистов.
Счета учёта по умолчанию
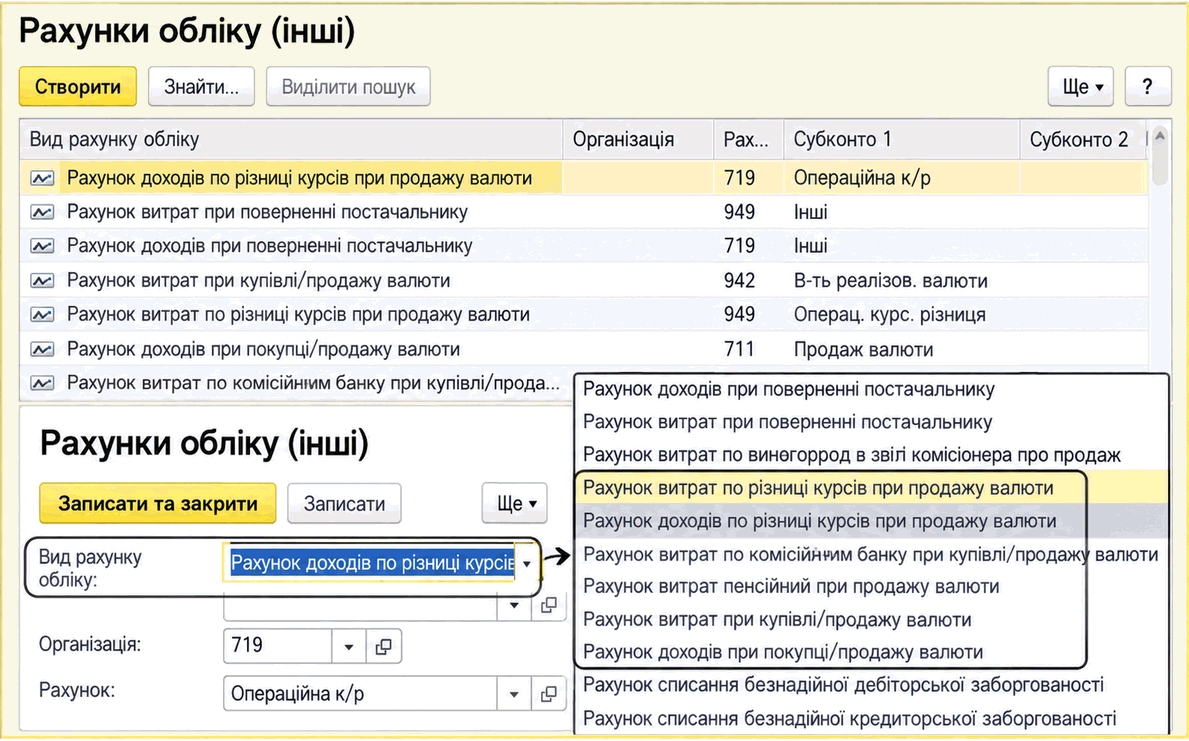
В документе Покупка-продажа валюты счета учёта доходов и расходов и их аналитика могут заполняться автоматически — по данным регистра сведений Счета учёта (прочие). Доступ к регистру есть в разделе программы Справочники, в группе Доходы и расходы, или из Панели навигации Плана счетов в разделе программы Главное.