Облік коштів в іноземній валюті
Описано відображення валютних коштів, продажу та купівлі валюти в BAS Бухгалтерія: документи, послідовність етапів, рахунки обліку, курсові різниці та повернення залишків.
Облік операцій із грошовими коштами в іноземній валюті ведеться як за допомогою звичайних документів оперативного обліку (документів готівкової та безготівкової оплати), так і за допомогою спеціалізованих документів (купівля-продаж валюти, регламентна переоцінка наприкінці періоду):
- Надходження безготівкових коштів в іноземній валюті відображається за допомогою документа Надходження на банківський рахунок (Дт 312 або 314). У документі має бути зазначено валютний банківський рахунок;
- Надходження готівки в іноземній валюті відображається за допомогою документа Прибутковий касовий ордер (Дт 302). У документі має бути вибрано рахунок обліку з ознакою валютного обліку;
- Перерахування (списання) безготівкових грошових коштів в іноземній валюті відображається за допомогою документа Списання з банківського рахунку (друковану форму формує документ Платіжне доручення) (Кт 312 або 314). У документі має бути зазначено валютний банківський рахунок;
- Видача готівки в іноземній валюті відображається за допомогою документа Видатковий касовий ордер (Кт 302). У документі має бути вибрано рахунок обліку з ознакою валютного обліку;
- Переоцінка всіх валютних залишків наприкінці місяця здійснюється процедурою Переоцінка валютних коштів документа Закриття місяця.
Під час проведення операцій курсові різниці розраховуються автоматично.
Схема відображення продажу валюти
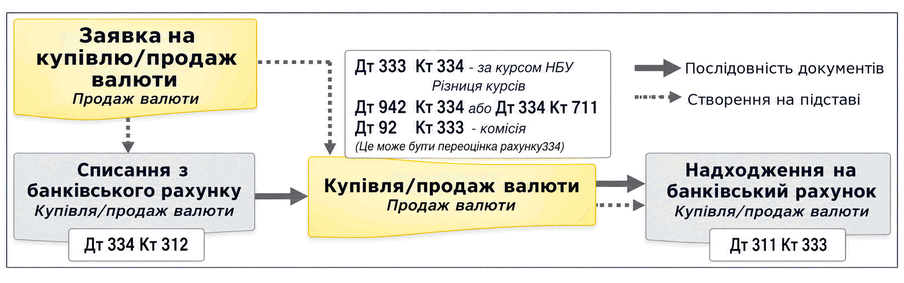
Операція продажу валюти відображається за допомогою документів розділу Банк і каса у чотири етапи в наведеній нижче послідовності:
- Заявка на продаж валюти (з типовою друкованою формою) відображається за допомогою документа Заявка на купівлю-продаж валюти з видом операції Продаж валюти. Документ не формує жодних рухів, тому створювати його не обов’язково. Але його зручно використовувати як підставу для створення наступних документів, якими відображається операція купівлі-продажу валюти. Крім того, цей документ об’єднує всі кроки у структурі підпорядкованості документа;
- Перерахування валюти з банківського рахунку для продажу відображається за допомогою документа Списання з банківського рахунку з видом операції Купівля / продаж валюти (Дт 334 — Кт 312);
- Сама операція конвертації відображається за допомогою документа Купівля-продаж валюти з видом операції Продаж валюти. Документ списує валюту з рахунку 334 на рахунок 333 за курсом НБУ. Різниця між виторгом за обмінним торговим курсом і собівартістю за курсом НБУ відображається як дохід або витрата — залежно від співвідношення. Одночасно відображаються витрати на комісійні послуги банку;
- Зарахування на банківський рахунок коштів у гривні, отриманих від продажу валюти, відображається за допомогою документа Надходження на банківський рахунок з видом операції Купівля / продаж валюти — з рахунку 333 на рахунок 311.
Структура підпорядкованості заявки
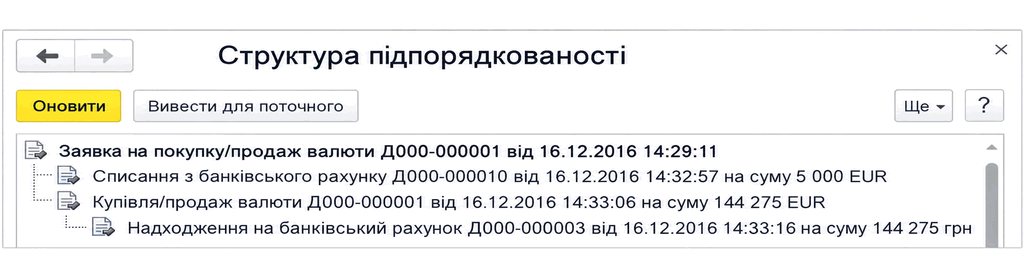
Зверніть увагу: навіть якщо всі етапи відбуваються протягом одного дня, важливо дотримуватися саме такої послідовності (хронології) введення документів.
Продаж валюти
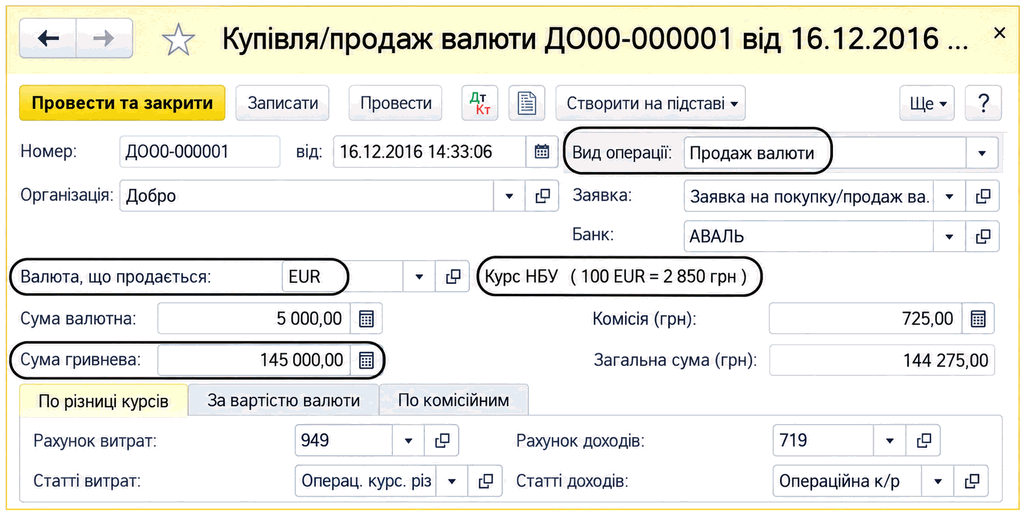
Операція купівлі валюти також відображається у чотири етапи, що дає змогу рознести в часі всі кроки операції:
- Оформлення Заявки на купівлю-продаж валюти з видом операції Купівля валюти;
- Перерахування гривні з банківського рахунку на купівлю валюти відображається за допомогою документа Списання з банківського рахунку з видом операції Купівля / продаж валюти — з рахунку 311 на рахунок 333;
- Операція купівлі валюти, зокрема розрахунок комісійної винагороди та обов’язкових зборів, відображається за допомогою документа Купівля-продаж валюти з видом операції Купівля валюти. Відрахування до Пенсійного фонду за потреби розраховується на підставі ставки, зазначеної в регістрі відомостей Шкали ставок податків для податку Пенсійний при купівлі валюти (довідник Податки);
Рекомендація: якщо ставка внеску змінюється або скасовується, слід увести нове значення до регістру відомостей. У такому разі сума внеску розраховуватиметься коректно.
- Зарахування придбаної іноземної валюти відображається за допомогою документа Надходження на банківський рахунок з видом операції Купівля / продаж валюти — з рахунку 334 на рахунок 312.
Схема відображення купівлі валюти
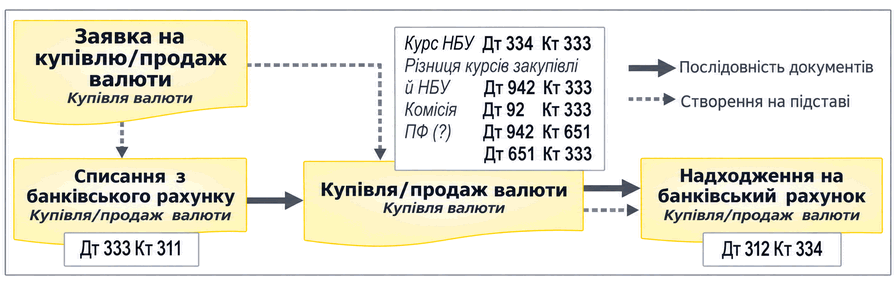
Повернення непроданої валюти або невикористаної гривні також відображається за допомогою документа Надходження на банківський рахунок з видом операції Купівля / продаж валюти. Сума повернення відповідає залишку на рахунку 33 після виконання всіх етапів конвертації.
Купівля валюти
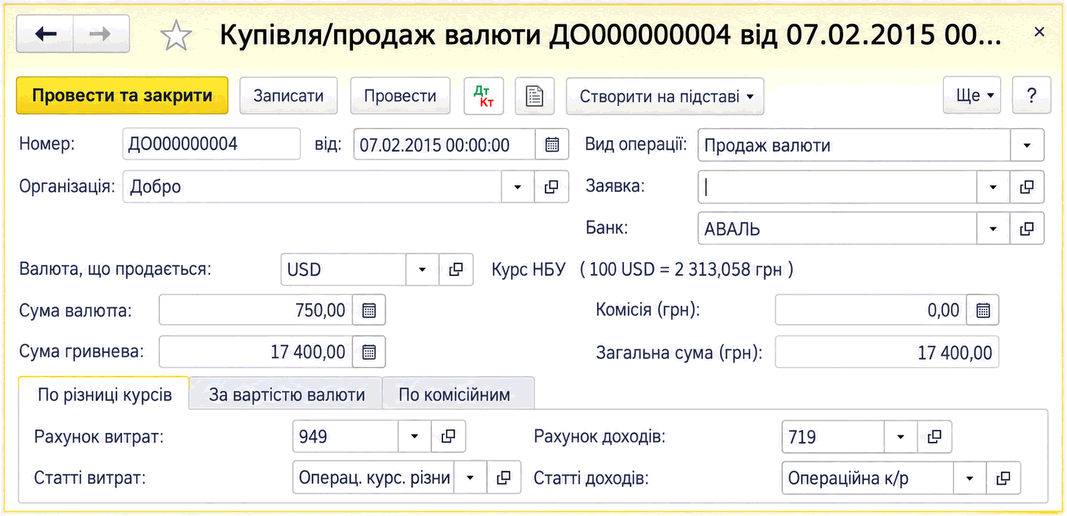
Зверніть увагу: у програмі не передбачено прямої конвертації однієї іноземної валюти в іншу іноземну валюту — лише через гривню. Для отримання потрібних проводок можна використовувати ручну операцію або вручну відкоригувати проводки документа Купівля-продаж валюти. Але якщо такі операції відбуваються досить регулярно, рекомендується автоматизувати їх шляхом реконфігурування системи за допомогою фахівців.
Рахунки обліку за замовчуванням
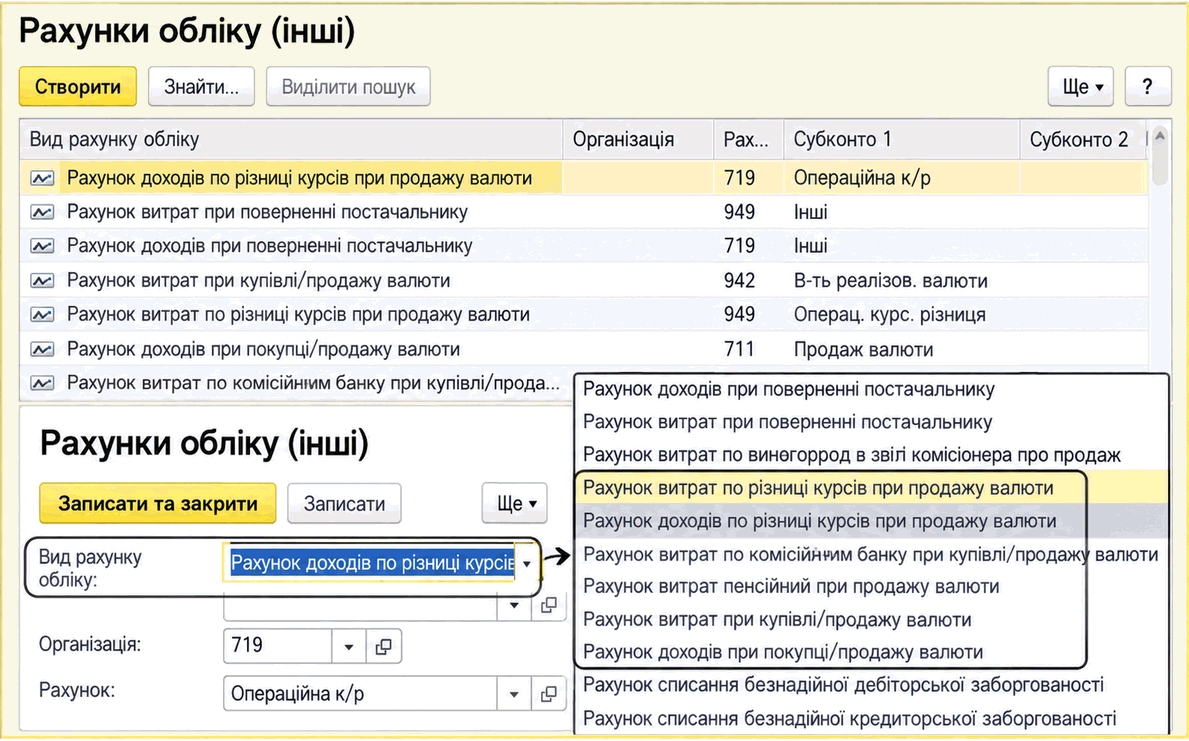
У документі Купівля-продаж валюти рахунки обліку доходів і витрат та їхня аналітика можуть заповнюватися автоматично — за даними регістру відомостей Рахунки обліку (інші). Доступ до регістру є в розділі програми Довідники, у групі Доходи і витрати, або з Панелі навігації Плану рахунків у розділі програми Головне.