

Учёт транспортно-заготовительных расходов, связанных с покупкой запасов
Описаны методы учёта транспортно-заготовительных расходов и порядок отнесения прямых ТЗР на стоимость запасов документом «Поступление доп. расходов». Рассмотрены заполнение товаров, способы распределения и проведение документа.
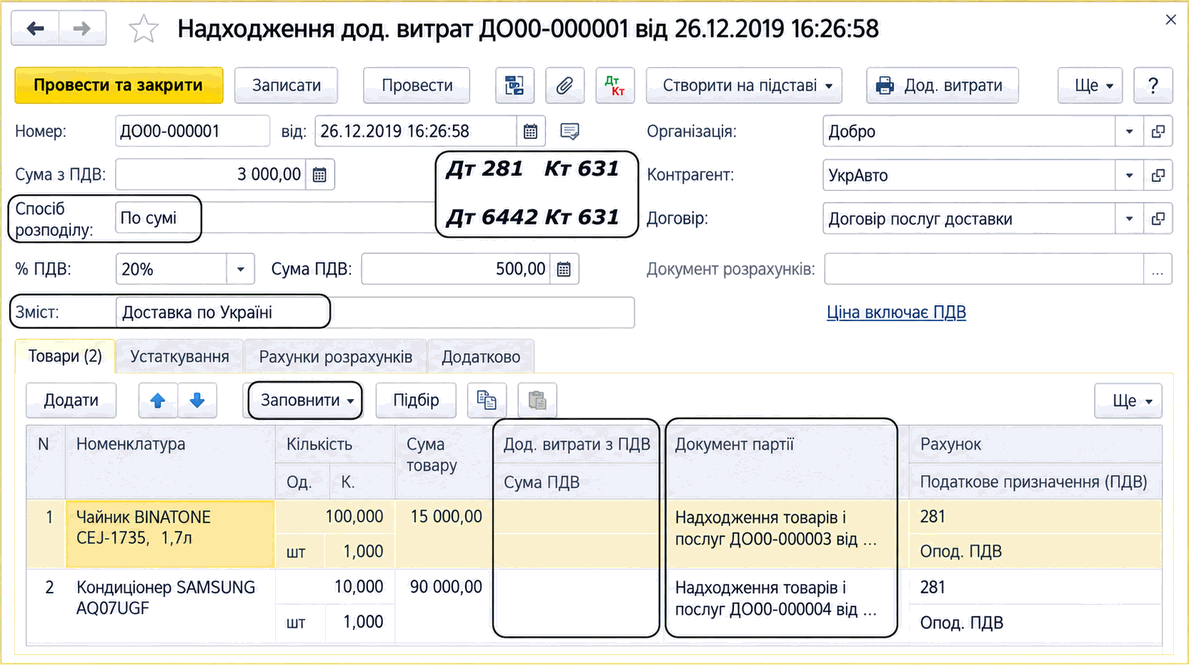
Покупка запасов обычно сопровождается дополнительными расходами на их транспортировку, погрузочно-разгрузочные работы, страхование рисков, экспедиторские услуги и т. п. Такие расходы принято называть общим термином — транспортно-заготовительные расходы (ТЗР). ТЗР — один из элементов расходов, который, согласно НП(С)БУ 9, включается в первоначальную стоимость (себестоимость) запасов, приобретённых за плату.
На практике применяют два метода учёта таких расходов:
- Метод прямого распределения применяют к идентифицированным расходам, которые можно чётко связать с определённой приходной накладной (накладными) непосредственно в момент оприходования запасов или в ближайшее время. Такие ТЗР будем называть прямыми расходами на приобретение. Эти ТЗР
сразу включаются в первоначальную стоимость каждой единицы приобретённых запасов;
- Метод отдельного субсчёта применяют к расходам, сумму которых определяют в конце отчётного периода (месяца), или если их невозможно либо нецелесообразно связывать с определёнными партиями запасов.
Справка: национальным Планом счетов отдельный субсчёт для учёта ТЗР не предусмотрен, но его создание разрешено. Поэтому на практике бухгалтеры создают собственные субсчета к счетам 2 класса. Транспортные расходы по доставке товаров (продукции) покупателям относятся к расходам периода на сбыт. К ним описанные методы учёта не применяются.
В этом материале рассмотрим только отражение прямых ТЗР, а учёт ТЗР на отдельном субсчёте рассматривается отдельно.
Для отражения в учёте прямых ТЗР, а именно услуг, полученных от сторонних контрагентов, и отнесения их стоимости на стоимость запасов используют специальные документы:
- Информацию о таможенных сборах, акцизе, таможенном НДС, пошлине, зафиксированных в грузовой таможенной декларации на закупку импортных товаров, регистрируют документом ГТД по импорту. Этот документ здесь не рассматривается;
- Любые другие услуги сторонних контрагентов регистрируют документом Поступление доп. расходов.
Документ «Поступление доп. расходов»
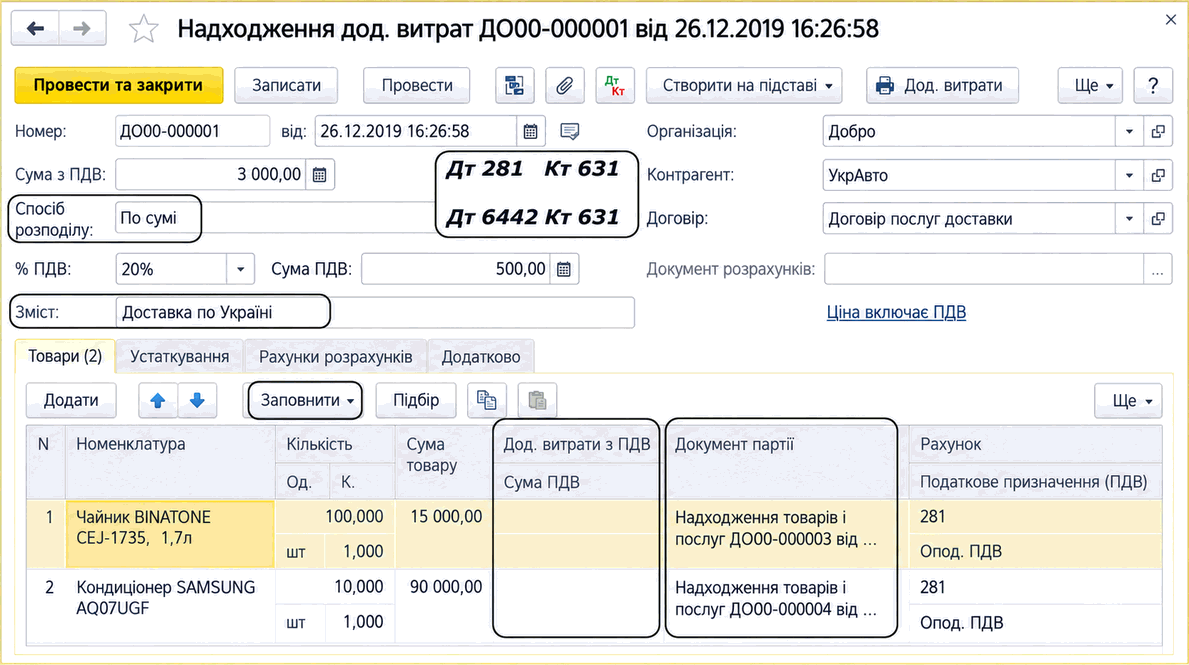
Документ Поступление доп. расходов — это акт полученных услуг, в котором также указывают перечень приобретённых запасов, стоимость которых будет увеличена за счёт ТЗР. Документ удобно создавать на основании приходного документа Поступление товаров и услуг.
В шапке документа указывают все параметры акта услуг: поставщика услуг (Контрагент + Договор + РД), суммовые параметры (Сумма, % НДС, Сумма НДС) и наименование услуги (Содержание).
Также в шапке документа определяют Способ распределения суммы услуг (По сумме или По количеству) между единицами запасов, указанными в таблице Товары. Распределение в соответствии с выбранным способом выполняется автоматически при проведении документа.
Сумму услуг при необходимости можно распределить между запасами вручную. В этом случае сумму услуг следует указывать не в шапке документа, а в строках таблицы Товары — в колонке Доп. расходы с НДС. Справка: в колонке «Доп. расходы с НДС» сумму ТЗР указывают только вручную. Автоматически распределённые суммы можно увидеть только в проводках.
При необходимости можно использовать оба способа:
- часть суммы указать в шапке — она будет автоматически распределена между всеми позициями;
- часть суммы указать вручную в отдельных строках.
Пример: это удобно применять, когда часть расходов нужно распределить на весь перечень поступивших товаров, например сумму доставки, а часть — отнести только на отдельные товары из этого перечня, например сумму за упаковку отдельных позиций.
Общая сумма документа состоит из суммы в шапке и сумм в строках.
Перечень запасов, на которые должна быть распределена сумма по акту, заполняют в таблице Товары. По кнопке Заполнить — Заполнить по поступлению / Добавить из поступления следует выбрать соответствующий документ оприходования запасов (Поступление товаров и услуг), после чего таблица заполнится номенклатурой из соответствующего документа. В этом случае автоматически заполняются:
- колонка Документ партии — ссылкой на приходный документ, которая является обязательной;
- количественно-суммовые параметры и счета учёта номенклатуры; значения этих параметров должны совпадать с соответствующими параметрами приходной накладной.
Сумму услуг ТЗР по одному акту можно распределить на запасы из нескольких приходных документов. Для этого таблицу Товары следует заполнять в несколько шагов: сначала выбрать первый документ с помощью действия Заполнить по поступлению, затем поочерёдно выбрать другие накладные с помощью действия Добавить из поступления.
При проведении документа в учёте отражается:
- увеличение стоимости запасов на складах на сумму ТЗР;
- формирование задолженности перед поставщиком услуг по счёту учёта, указанному на вкладке Счета расчётов;
- формирование проводки по зачёту аванса при его наличии;
- регистрация ожидаемого НК НДС.
Типовая схема проводок показана в форме документа.


