

Облік транспортно-заготівельних витрат, пов'язаних із купівлею запасів
Описано методи обліку транспортно-заготівельних витрат і порядок віднесення прямих ТЗВ на вартість запасів документом «Надходження дод. витрат». Розглянуто заповнення товарів, способи розподілу та проведення документа.
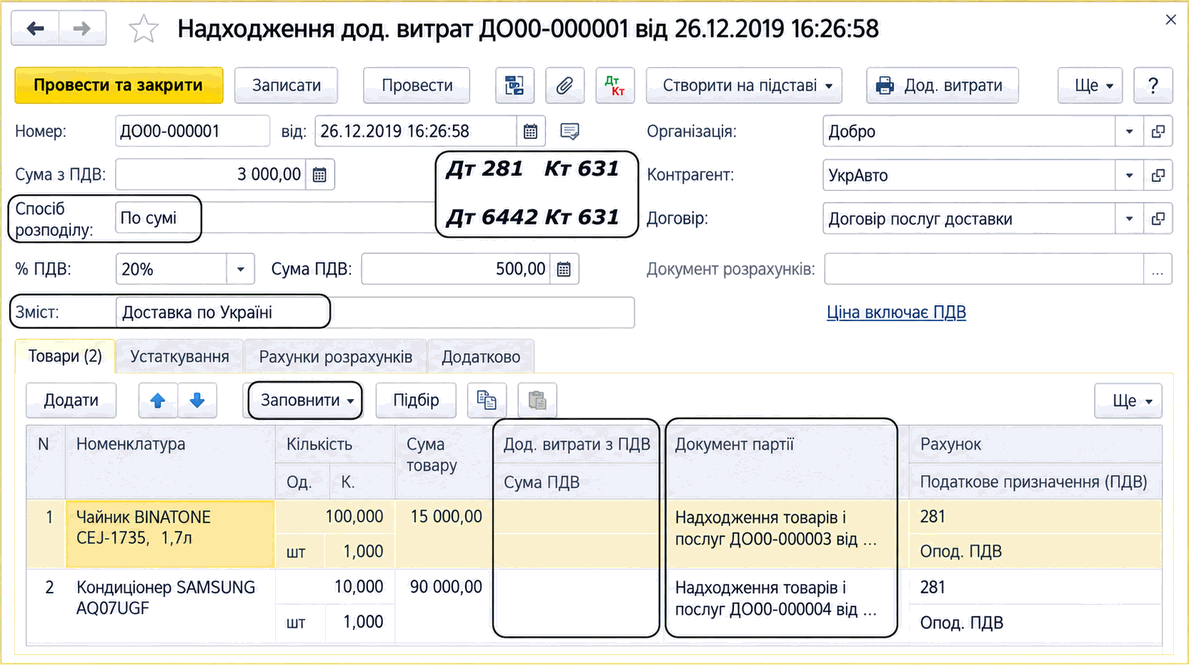
Купівля запасів зазвичай супроводжується додатковими витратами на їх транспортування, вантажно-розвантажувальні роботи, страхування ризиків, експедиторські послуги тощо. Такі витрати прийнято називати загальним терміном — транспортно-заготівельні витрати (ТЗВ). ТЗВ — один з елементів витрат, який, згідно з НП(С)БО 9, включається до первісної вартості (собівартості) запасів, придбаних за плату.
На практиці застосовують два методи обліку таких витрат:
- Метод прямого розподілу застосовують до ідентифікованих витрат, які можна чітко пов'язати з певною прибутковою накладною (накладними) безпосередньо в момент оприбуткування запасів або найближчим часом. Такі ТЗВ називатимемо прямими витратами на придбання. Ці ТЗВ
відразу включаються до первісної вартості кожної одиниці придбаних запасів;
- Метод окремого субрахунку застосовують до витрат, суму яких визначають наприкінці звітного періоду (місяця), або якщо їх неможливо чи недоцільно пов'язувати з певними партіями запасів.
Довідка: національним Планом рахунків окремий субрахунок для обліку ТЗВ не передбачено, але його створення дозволене. Тому на практиці бухгалтери створюють власні субрахунки до рахунків 2 класу. Транспортні витрати з доставки товарів (продукції) покупцям належать до витрат періоду на збут. До них описані методи обліку не застосовуються.
У цьому матеріалі розглянемо лише відображення прямих ТЗВ, а облік ТЗВ на окремому субрахунку розглядається окремо.
Для відображення в обліку прямих ТЗВ, а саме послуг, отриманих від сторонніх контрагентів, і віднесення їх вартості на вартість запасів використовують спеціальні документи:
- Інформацію про митні збори, акциз, митний ПДВ, мито, зафіксовані у вантажній митній декларації на закупівлю імпортних товарів, реєструють документом ВМД по імпорту. Цей документ тут не розглядається;
- Будь-які інші послуги сторонніх контрагентів реєструють документом Надходження дод. витрат.
Документ «Надходження дод. витрат»
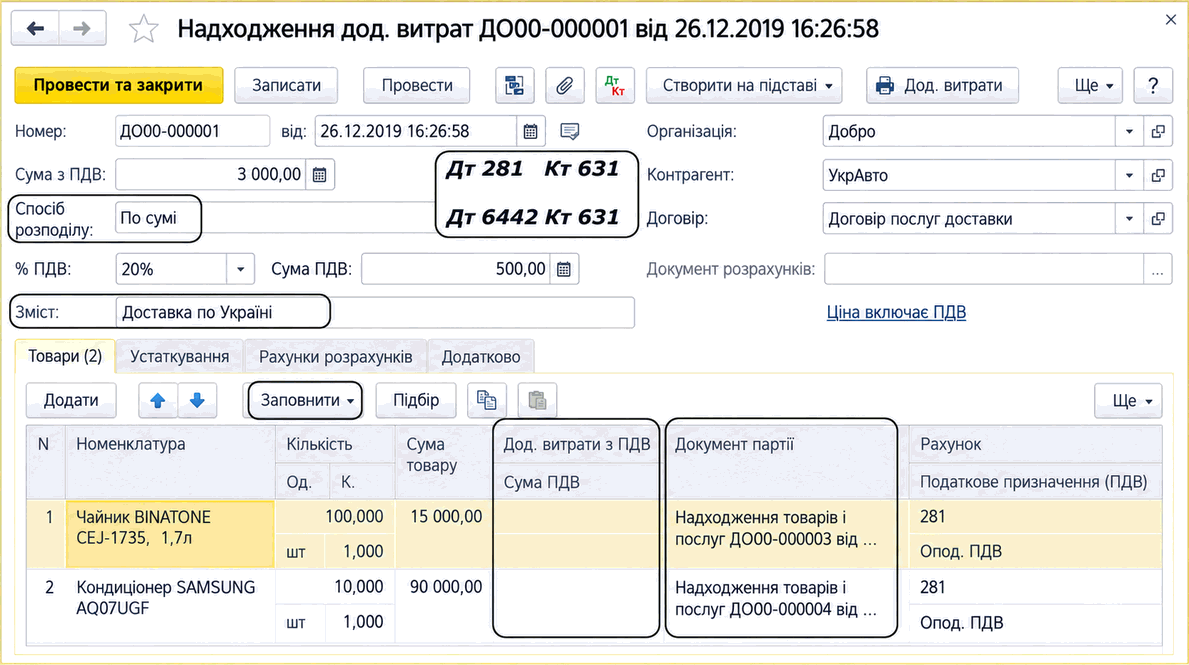
Документ Надходження дод. витрат — це акт отриманих послуг, у якому також зазначають перелік придбаних запасів, вартість яких буде збільшено за рахунок ТЗВ. Документ зручно створювати на підставі прибуткового документа Надходження товарів і послуг.
У шапці документа зазначають усі параметри акта послуг: постачальника послуг (Контрагент + Договір + РД), сумові параметри (Сума, % ПДВ, Сума ПДВ) та назву послуги (Зміст).
Також у шапці документа визначають Спосіб розподілу суми послуг (За сумою або За кількістю) між одиницями запасів, зазначеними в таблиці Товари. Розподіл відповідно до обраного способу виконується автоматично під час проведення документа.
Суму послуг за потреби можна розподілити між запасами вручну. У цьому разі суму послуг слід зазначати не в шапці документа, а в рядках таблиці Товари — у колонці Дод. витрати з ПДВ. Довідка: у колонці «Дод. витрати з ПДВ» суму ТЗВ зазначають лише вручну. Автоматично розподілені суми можна побачити лише у проводках.
За потреби можна використовувати обидва способи:
- частину суми зазначити в шапці — її буде автоматично розподілено між усіма позиціями;
- частину суми зазначити вручну в окремих рядках.
Приклад: це зручно застосовувати, коли частину витрат потрібно розподілити на весь перелік товарів, що надійшли, наприклад суму доставки, а частину — віднести лише на окремі товари з цього переліку, наприклад суму за пакування окремих позицій.
Загальна сума документа складається із суми в шапці та сум у рядках.
Перелік запасів, на які має бути розподілено суму за актом, заповнюють у таблиці Товари. За кнопкою Заповнити — Заповнити за надходженням / Додати з надходження слід вибрати відповідний документ оприбуткування запасів (Надходження товарів і послуг), після чого таблиця заповниться номенклатурою з відповідного документа. У цьому разі автоматично заповнюються:
- колонка Документ партії — посиланням на прибутковий документ, яке є обов'язковим;
- кількісно-сумові параметри та рахунки обліку номенклатури; значення цих параметрів мають збігатися з відповідними параметрами прибуткової накладної.
Суму послуг ТЗВ за одним актом можна розподілити на запаси з кількох прибуткових документів. Для цього таблицю Товари слід заповнювати в кілька кроків: спочатку вибрати перший документ за допомогою дії Заповнити за надходженням, потім по черзі вибрати інші накладні за допомогою дії Додати з надходження.
Під час проведення документа в обліку відображається:
- збільшення вартості запасів на складах на суму ТЗВ;
- формування заборгованості перед постачальником послуг за рахунком обліку, зазначеним на вкладці Рахунки розрахунків;
- формування проводки із заліку авансу за умови його наявності;
- реєстрація очікуваного ПК ПДВ.
Типову схему проводок показано у формі документа.


