BAS КУП и BAS ERP: навыки бухгалтера производства и торговли
Практическая матрица операций и контрольных отчетов, по которой можно проверить опыт бухгалтера в торговом и производственном контурах BAS, подготовиться к собеседованию и собрать портфель доказательств без конфиденциальных данных.. Матрица доказательств: что именно кандидат умеет делать. Торговая ветка: от справочника до закрытого долга. Производственная ветка: от потребности до фактической себестоимости. Контрольные отчеты: вопрос «как вы проверите результат?». Комплексная проверка кандидата: один кейс, две ветки. Симулятор собеседования: шесть рабочих ситуаций. Портфель доказательств без данных работодателя. Следующий шаг в зависимости от пробела
Матрица доказательств: что именно кандидат умеет делать
Торговая ветка: от справочника до закрытого долга
Производственная ветка: от потребности до фактической себестоимости
Контрольные отчеты: вопрос «как вы проверите результат?»
Комплексная проверка кандидата: один кейс, две ветки
Симулятор собеседования: шесть рабочих ситуаций
Портфель доказательств без данных работодателя
Следующий шаг в зависимости от пробела
Фраза «работал в BAS» почти ничего не говорит о профессиональной готовности. BAS КУП и BAS ERP: навыки бухгалтера производства и торговли становятся убедительными тогда, когда кандидат может пройти всю цепочку операции, назвать входные данные, объяснить движение запасов или взаиморасчетов и показать, каким отчетом проверяет результат.
Краткий ответ: переносимыми являются понимание первичных документов, аналитик учета, причинно-следственных связей между операциями и умение сверять обороты, остатки, долги и затраты. От конкретной роли, конфигурации и настроек компании зависят маршруты согласования, состав документов, правила резервирования, серийный или партионный учет, методика распределения затрат, права доступа и даже названия рабочих отчетов. Поэтому BAS КУП и BAS ERP не стоит называть взаимозаменяемыми, а опыт — доказывать перечнем заученных кнопок.
Подборка актуальных вакансий просмотрена 26 сентября 2026 года. В ней работодатели описывали практические действия: оформление движения материалов и готовой продукции, контроль складских остатков, возвраты, сверки с покупателями и поставщиками, инвентаризации, формирование фактической себестоимости и анализ отклонений. Это качественный срез требований на дату просмотра, а не статистика рынка: он не дает оснований делать выводы о частоте востребованности навыка, уровне оплаты или гарантиях трудоустройства.
Матрица доказательств: что именно кандидат умеет делать
Матрица помогает превратить общее «знаю программу» в проверяемый рассказ. Названия конкретных документов и отчетов могут отличаться в зависимости от релиза, доработок и учетной политики, поэтому на собеседовании важно сначала уточнить конфигурацию и границы должности.
| Участок | Входные данные | Операция | Контрольный отчет | Доказательство навыка |
|---|---|---|---|---|
| Торговля: справочники | Карточка товара, единицы измерения, ставка НДС, контрагент, договор | Проверить аналитики до первого документа, не создавать дубликаты | Список номенклатуры, карточка контрагента, отчет о дубликатах или ошибках заполнения | Объясняет, какие реквизиты влияют на цену, налоги, склад и взаиморасчеты |
| Торговля: закупка | Заказ, счет, накладная, условия договора | Отразить поступление, дополнительные затраты и расхождения по количеству или цене | Движение товаров, состояние выполнения заказа, расчеты с поставщиком | Находит несоответствие между заказом, фактом приемки и долгом |
| Торговля: склад | Приходные и расходные документы, перемещения, результаты инвентаризации | Отразить движение между складами, излишки, недостачи или пересортицу по принятому регламенту | Остатки и обороты товаров, ведомость по складам, сличительная ведомость инвентаризации | Сверяет документ, регистр движения и физический остаток; локализует дату расхождения |
| Торговля: продажа | Заказ покупателя, цена, скидка, условия отгрузки | Провести реализацию в пределах доступного остатка и условий договора | Выполнение заказов, валовой результат, взаиморасчеты с покупателями | Объясняет связь между отгрузкой, доходом, списанием запаса и долгом |
| Торговля: возврат | Первичная реализация, товар, причина возврата, состояние расчетов | Корректно связать возврат с исходной операцией и отразить движение товара и денежных средств | Движение товаров, возвраты, взаиморасчеты, анализ продаж | Проверяет не только склад, но и сумму долга, налоговые последствия и финансовый результат |
| Торговля: оплаты и долги | Банковская выписка, кассовый документ, договор, документ расчетов | Разнести оплату по надлежащему контрагенту и основанию, обработать аванс или частичную оплату | Ведомость взаиморасчетов, просроченная дебиторская и кредиторская задолженность, акт сверки | Может объяснить «зависшую» сумму и найти ошибочную аналитику, а не просто перепровести документы |
| Производство: нормативный состав | Спецификация или другой норматив, номенклатура продукции, материалы, единицы | Проверить состав изделия, актуальность норм и допустимые замены | Нормативная потребность, сравнение нормы и факта, обеспеченность материалами | Отличает нормативные данные от фактического списания и называет последствия ошибочной нормы |
| Производство: потребность и передача материалов | Заказ на производство или плановая потребность, остатки, склад-получатель | Сформировать потребность, проверить наличие, отразить передачу в производство | Обеспеченность потребностей, движение материалов, остатки в кладовой или подразделении | Выявляет дефицит, излишнюю передачу и материал, оставшийся без дальнейшего движения |
| Производство: выпуск | Данные смены или цеха, количество годной продукции, полуфабрикатов и брака | Отразить выпуск и связанное с ним потребление ресурсов согласно процессу компании | Выпуск продукции, движение готовой продукции, незавершенное производство | Сверяет количество выпуска с материалами и объясняет отклонения или незавершенные операции |
| Производство: затраты | Материалы, услуги, оплата труда, энергия, базы распределения | Классифицировать прямые и косвенные затраты и проверить аналитики их отнесения | Затраты по подразделениям и статьям, незавершенное производство, отклонения от норм | Аргументирует, почему затрата отнесена на определенный объект, и находит сумму без нужной аналитики |
| Производство: себестоимость | Закрытый комплект первичных документов за период, выпуск, остатки НЗП, правила распределения | Выполнить проверки перед закрытием, рассчитать и проанализировать результат | Калькуляция себестоимости, анализ затрат, отклонения плана от факта | Разлагает изменение себестоимости на количество, цену ресурсов, нормы, выпуск и распределенные затраты |
| Оба контура: качество данных | Период, организация, подразделение, склад, контрагент, номенклатура | Задать одинаковые отборы и сопоставить взаимосвязанные показатели | Оборотно-сальдовые и управленческие ведомости, движения, расшифровка показателя | Фиксирует контрольную сумму, проваливается до первичной операции и документирует причину исправления |
Если в этой матрице есть пробелы, индивидуальное дистанционное обучение бухгалтерскому учету уместно строить вокруг конкретного участка: не «изучить весь BAS», а пройти операцию от входного документа до контрольного отчета.
Торговая ветка: от справочника до закрытого долга
В торговле сильный кандидат видит не набор отдельных документов, а последовательность. Ошибка в единице измерения или договоре в начале может проявиться позже как неправильная цена, остаток, налоговая аналитика или долг. Поэтому работу стоит описывать через контрольные точки.
- Подготовить справочники. Проверить номенклатуру, единицы, склад, контрагента, договор, валюту и правила расчетов.
- Отразить закупку. Сопоставить заказанное, полученное и оприходованное количество; отдельно выяснить расхождения и дополнительные затраты.
- Проконтролировать запас. Убедиться, что товар появился на правильном складе, в правильной аналитике и доступен для следующей операции.
- Оформить продажу. Связать заказ, отгрузку, списание запаса, доход и задолженность.
- Обработать исключения. Возврат, частичная оплата, аванс, изменение цены, недостача и пересортица должны изменить именно те показатели, которых касается событие.
- Завершить контроль. Сверить складские обороты, выполнение заказов, акт сверки и просроченный долг.
Практический ответ на собеседовании звучит так: «Сначала проверю основание и аналитики документа, затем движение товара, далее взаиморасчеты и связанные показатели. Если сумма не сходится, определю первую дату расхождения и расшифрую его до документа». Это демонстрирует метод, который переносится между конфигурациями лучше, чем память о расположении команды в меню.
Производственная ветка: от потребности до фактической себестоимости
В производстве нельзя считать один маршрут универсальным. В одной компании работа начинается с заказа на производство, в другой — с плана, сменного задания или факта выпуска. Материалы могут передаваться в кладовую цеха, списываться по норме или по факту; полуфабрикаты, давальческое сырье, брак и незавершенное производство создают отдельные контрольные точки. Именно поэтому кандидат должен назвать свой реальный сценарий и честно отделить его от незнакомых процессов.
- Установить потребность. Взять план или заказ, проверить нормативный состав, единицы измерения, актуальность спецификации и остатки.
- Обеспечить материалами. Выявить дефицит, отразить приобретение или перемещение и проконтролировать передачу в производство.
- Зафиксировать факт. Отразить выпуск годной продукции, полуфабрикатов и брака в соответствии с регламентом предприятия.
- Собрать затраты. Проверить материалы, услуги, оплату труда и другие статьи, а также их аналитику по подразделениям, заказам или продукции.
- Проверить НЗП. Отличить незавершенный процесс от ошибки, когда материалы переданы, но выпуск или возврат не отражен.
- Проанализировать себестоимость. После расчета не ограничиваться фактом «операция выполнена», а объяснить отклонение от плана через количество выпуска, цену и расход ресурсов, нормы и базы распределения.
Производственный бухгалтер с реальным опытом не обещает заранее одинаковый результат в любой базе. Он просит показать учетную политику, настройки аналитик, статус закрытия предыдущих периодов и принятый маршрут документов. Это не слабость, а профессиональная осторожность.
Контрольные отчеты: вопрос «как вы проверите результат?»
Название отчета менее важно, чем логика контроля. На собеседовании полезно отвечать в четыре шага: сформулировать ожидаемый результат, задать одинаковые отборы, сопоставить как минимум два независимых представления данных и расшифровать расхождение до документа.
- Запасы: совпадают ли начальный остаток, поступление, расход и конечный остаток; нет ли отрицательных количеств или движения не по тому складу.
- Заказы: какая часть потребности обеспечена, отгружена или осталась открытой; не подменено ли выполнение одним лишь фактом создания документа.
- Взаиморасчеты: правильно ли определены контрагент, договор и документ расчетов; откуда возник аванс или просроченный долг.
- Производство: соотносятся ли переданные материалы, фактическое потребление, выпуск, брак и остаток незавершенного производства.
- Себестоимость: какие затраты включены, какие не распределились, почему изменился показатель на единицу и закрыты ли предыдущие операции периода.
Слабый ответ — «перепроведу все и посмотрю, исчезла ли ошибка». Сильный — «зафиксирую контрольную сумму и первую дату отклонения, проверю аналитики, движения и зависимые операции, после исправления повторю тот же отчет с тем же отбором». Такой подход сохраняет аудиторский след и не маскирует причину.
Комплексная проверка кандидата: один кейс, две ветки
Кандидату дают условные начальные данные: заказ клиента на 100 единиц, на складе есть 40, остальные можно либо закупить для перепродажи, либо изготовить. Доступны карточки номенклатуры, остатки, условия оплаты, норматив материалов и набор первичных документов без реальных реквизитов. Задача — не угадать кнопки, а построить контролируемую цепочку и объяснить каждую проверку.
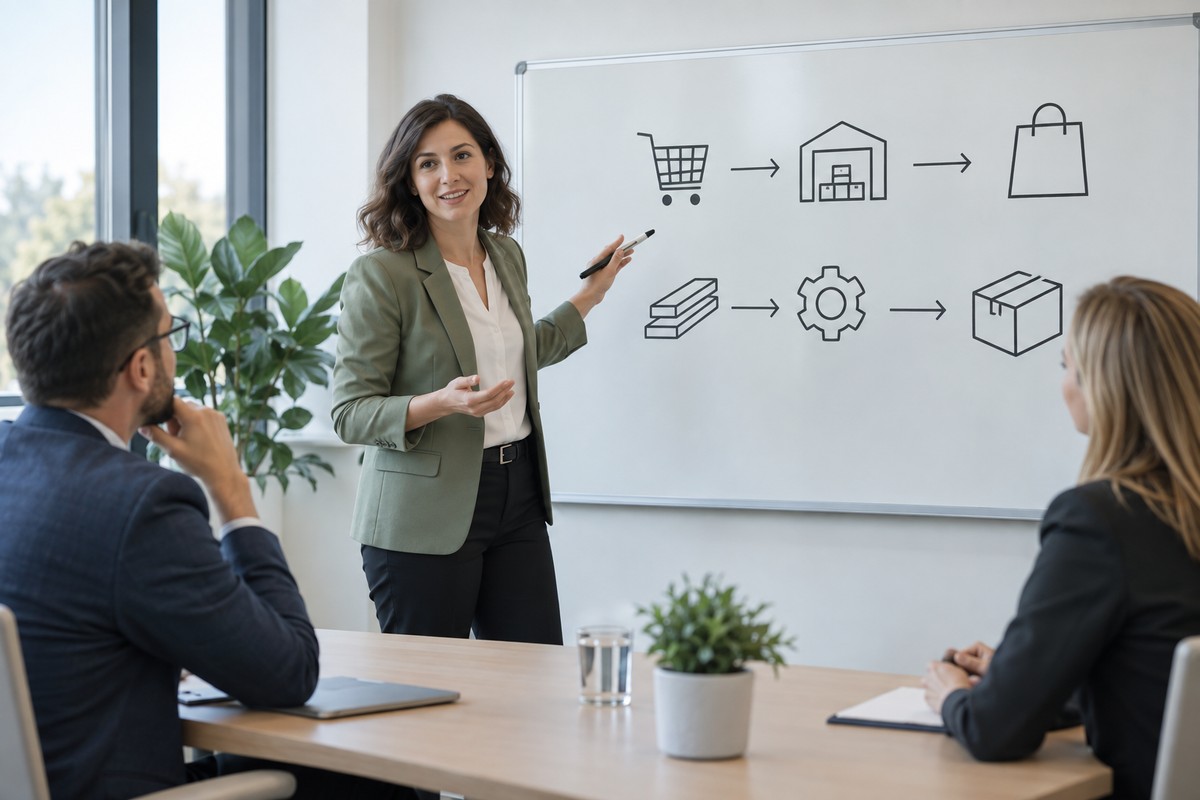
Торговый маршрут
- Проверить карточки товара, единицы, склад, условия поставки и расчетов.
- Зафиксировать потребность в 60 единицах, отразить закупку и приемку; отдельно обработать тестовое расхождение в две единицы.
- Показать, как меняются доступный остаток, состояние заказа поставщику и долг.
- Отразить реализацию 100 единиц, частичную оплату и возврат пяти единиц.
- Сверить движение товара, выполнение заказа, выручку и взаиморасчеты. Назвать контрольные суммы до и после возврата.
Производственный маршрут
- Проверить нормативный состав 60 единиц продукции, доступность материалов и актуальность данных.
- Сформировать потребность, показать дефицит одного материала и предложить корректное следующее действие без выдуманного запаса.
- Отразить передачу материалов и выпуск, в котором две единицы признаны браком.
- Собрать прямые затраты и тестовую косвенную затрату, объяснить аналитику и базу распределения по правилам кейса.
- Сверить материалы, годный выпуск, брак, НЗП и калькуляцию. Объяснить, почему фактическая себестоимость отклонилась от плановой.
Критерий успеха: кандидат не только проводит операции, но и заранее называет ожидаемое движение, после каждого этапа проверяет результат, не смешивает торговую и производственную логику и не скрывает зависимость маршрута от настроек конкретной базы.
Симулятор собеседования: шесть рабочих ситуаций
1. Поступление есть, а товара на нужном складе нет
Сильный ответ: уточню организацию, склад, дату и состояние документа; проверю аналитики и движение, а затем сопоставлю поступление с ведомостью запасов. Буду искать первую операцию, после которой ожидаемый остаток разошелся с фактическим.
Слабый сигнал: кандидат сразу предлагает создать новое поступление или изменить остаток вручную.
Честное обозначение границ опыта: «Я работал со складским учетом, но не с адресным хранением; логику проверки объясню, а конкретный механизм уточню в этой конфигурации».
2. Оплата получена, но долг покупателя не закрылся
Сильный ответ: сверю контрагента, договор, валюту, документ расчетов и способ разнесения платежа. Проверю, не осталась ли оплата авансом на другой аналитике, и сформирую акт сверки или ведомость взаиморасчетов с одинаковыми отборами.
Слабый сигнал: «Это исправляет программист» без попытки локализовать ошибку в данных.
Честное обозначение границ опыта: «Я не настраивал правила автоматического разнесения банковских платежей, но умею проверить результат и подготовить точное описание расхождения».
3. После возврата изменились складские остатки, но не изменился долг
Сильный ответ: проверю связь с первичной реализацией, вид операции, условия взаиморасчетов и связанные корректировки. Сравню движение товара, сумму возврата и состояние расчетов до и после операции.
Слабый сигнал: кандидат контролирует только количество товара.
Честное обозначение границ опыта: «Налоговый блок возврата зависит от роли и настроек; я не буду называть точный маршрут, пока не увижу версию и принятый регламент».
4. Материалы переданы, а выпуска за смену нет
Сильный ответ: проверю первичные данные цеха, статус производственного задания, период, подразделение и дальнейшее движение материалов. Определю, это корректное НЗП, запоздавшие первичные документы или разрыв в цепочке документов.
Слабый сигнал: автоматически списывает все материалы на затраты периода.
Честное обозначение границ опыта: «В моем предыдущем процессе выпуск отражали ежедневно; другой цикл закрытия я сначала сопоставлю с регламентом предприятия».
5. Фактическая себестоимость резко выросла
Сильный ответ: сравню план и факт по количеству выпуска, ценам и нормам материалов, браку, оплате труда, косвенным затратам и базам распределения. Отдельно проверю незавершенное производство и затраты без надлежащей аналитики.
Слабый сигнал: объясняет все только ростом цены сырья, не открывая калькуляцию.
Честное обозначение границ опыта: «Я анализировал материальную составляющую, но не настраивал сложные базы распределения; могу проверить исходные данные и работать вместе с методологом».
6. Два отчета показывают разные остатки
Сильный ответ: приведу к единообразию период, организацию, склад, номенклатуру, единицы и другие отборы; выясню назначение каждого отчета и набор данных, на котором он построен. Затем расшифрую разницу до движения или документа и зафиксирую причину.
Слабый сигнал: считает «правильным» тот отчет, где цифра кажется более правдоподобной.
Честное обозначение границ опыта: «Я не знаю ваших доработанных отчетов, поэтому сначала уточню их методику; стандартный принцип сверки отборов и первичных движений применю сразу».
Портфель доказательств без данных работодателя
Скриншот рабочей базы с контрагентами, ценами или остатками — плохое доказательство: он нарушает конфиденциальность и не показывает ход мысли. Лучше создать небольшой учебный кейс с вымышленными реквизитами и сохранить не только результат, но и логику контроля.
- Карточка кейса: цель, роль кандидата, исходные условия, конфигурация и существенные настройки.
- Схема операций: 5–8 шагов от первичных документов до отчета, отдельно для торговли или производства.
- Контрольные точки: ожидаемое количество, сумма или состояние после каждого этапа.
- Обезличенные иллюстрации: только вымышленные названия, условные суммы, скрытые персональные и коммерческие данные.
- Журнал ошибки: симптом, проверенные гипотезы, найденная причина, исправление и повторный контроль.
- Границы опыта: что выполнено самостоятельно, что — вместе с консультантом, а что пока отработано только в учебной базе.
Обучение само по себе не равно опыту работы. Корректная формулировка в резюме: «В учебной базе провел кейс закупки, продажи и возврата; сверил складские движения и взаиморасчеты» — сильнее и честнее, чем «в совершенстве владею BAS» без примера.
Следующий шаг в зависимости от пробела
- Не хватает учетной логики: сначала разложите одну хозяйственную операцию на первичные документы, активы, обязательства, доходы, затраты и контрольный результат.
- Путаются складские операции: отработайте поступление, перемещение, продажу, возврат и инвентаризацию в одном сквозном кейсе.
- Сложности с производством: отдельно пройдите норматив, потребность, передачу материалов, выпуск, НЗП, затраты и калькуляцию, не копируя чужой рабочий маршрут как универсальный.
- Операции есть, но нет контроля: к каждому документу добавьте вопрос «какой показатель должен измениться?» и отчет, в котором это видно.
- Нужна подготовка к конкретной роли: выпишите из вакансии участки ответственности, конфигурацию и ожидаемые результаты, а затем составьте матрицу собственных доказательств.
Когда пробелы уже названы, дистанционная практика BAS по индивидуальному плану позволяет согласовать конфигурацию, рабочие участки и практические задания с начальным уровнем. Действующий лендинг по состоянию на 26 сентября 2026 года подтверждает индивидуальную программу, выбор BAS КУП или BAS ERP и проверку результатов с преподавателем; это возможность отработать пробел, а не обещание должности.
Итоговый тест прост: можете ли вы взять условную операцию, провести ее без реальных данных компании, предвидеть движения, найти результат в отчетах и объяснить отклонение? Если да, перед работодателем уже не перечень модулей, а доказательство профессионального действия.