Как проверить учет в BAS: обратный аудит от ОСВ до первичного документа
Обратный аудит от ОСВ до первички: контроль остатков, взаиморасчетов, запасов и закрытия месяца на учебном наборе.. Начните с границ проверки, а не с кнопок. Первый экран аудита: что искать в ОСВ. Маршрут обратной проверки. Учебный набор: 12 условных остатков. Четыре направления контроля. Таблица контрольных тестов. Расследуем три красных флажка. Контроль закрытия месяца: до и после. Журнал доказательств: как не потерять логику проверки. Когда остановиться и привлечь эксперта. Финальный чек-лист обратного аудита
Начните с границ проверки, а не с кнопок
Первый экран аудита: что искать в ОСВ
Учебный набор: 12 условных остатков
Контроль закрытия месяца: до и после
Журнал доказательств: как не потерять логику проверки
Когда остановиться и привлечь эксперта
Финальный чек-лист обратного аудита
Запрос «как проверить учет в BAS» часто возникает в последние дни месяца, когда документы уже введены, отчеты формируются, но уверенности в цифрах нет. Отсутствие красных сообщений в программе еще не означает, что операции отражены по существу правильно. Более надежный ориентир — согласованность трех уровней: первичного основания, аналитики в учете и итогового показателя.
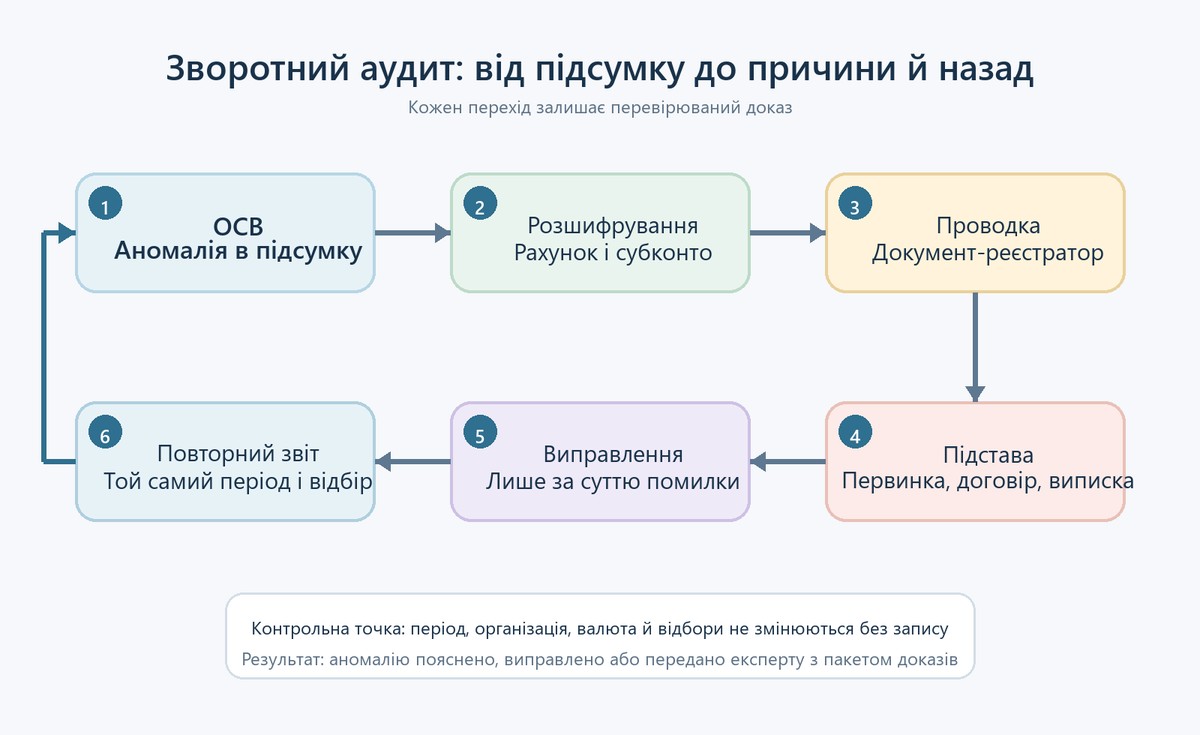
Чтобы не открывать наугад сотни документов, стоит двигаться в обратном направлении. Сначала мы видим аномалию в итоговом отчете, далее сужаем ее до счета, субконто и конкретной проводки, находим документ и его основание, а после исправления возвращаемся к тому же отчету. Такой маршрут не заменяет полный аудит и не гарантирует отсутствия налоговых рисков, зато делает внутреннюю самопроверку повторяемой и доказательной.
Начните с границ проверки, а не с кнопок
Одна и та же сумма может быть корректной в одном контексте и подозрительной в другом. Поэтому до формирования отчетов зафиксируйте рамки проверки. Иначе два человека получат разные итоги лишь из-за разных отборов, а поиск расхождения превратится в спор об экранах.
- Период и контрольная дата. Например, календарный месяц по состоянию на конец последнего дня. Отдельно укажите, допускаются ли документы, введенные позже, но датированные этим периодом.
- Организация и контур учета. Не смешивайте юридические лица, управленческие и регламентированные данные, если конфигурация ведет их отдельно.
- Учетная политика. Запишите правила признания доходов и расходов, оценки запасов, учета авансов, курсовых разниц и закрытия счетов, которые влияют на ожидаемое сальдо.
- Ожидаемые остатки. Это не обязательно точные цифры для каждого счета. Достаточно контрольных ориентиров: банк равен выписке, касса — кассовой книге, долги — актам сверки, запасы — складским данным.
- Незавершенные операции. Отметьте платежи без выписок, товары в пути, неполученные акты, непроведенные кадровые события, незакрытые авансовые отчеты и другие известные исключения.
Удобно сохранить этот «паспорт проверки» отдельным листом: дата формирования, пользователь, версия базы или резервной копии, организация, период, валюта, отборы и перечень известных незавершенных операций. Это позволит воспроизвести результат после исправлений.
Первый экран аудита: что искать в ОСВ
Оборотно-сальдовая ведомость дает карту периода: начальные остатки, дебетовые и кредитовые обороты и конечное сальдо по счетам. Она хорошо показывает, где стоит начать расследование, но сама по себе не доказывает полной правильности учета. Ошибочно отнесенная операция может выглядеть арифметически безупречно, а отсутствующий документ вообще не создаст оборота.
Три базовых сигнала на первом экране:
- Нетипичная сторона сальдо. Например, отрицательное количество запаса, дебетовый остаток поставщика или кредит покупателя, если их не объясняют авансы и принятая схема учета.
- Непропорционально большой оборот. Он может возникнуть из-за дубля, ошибочной суммы, сторно или многократного проведения операции, хотя конечное сальдо выглядит привычно.
- Отсутствующая или «свернутая» аналитика. Общий счет сходится, но по контрагенту, договору, складу, номенклатуре или статье расходов есть необъясненные остатки.
Первый тест. Сформируйте ОСВ за выбранный период без лишних отборов, сохраните итог, а затем откройте расшифровку одного подозрительного показателя до ОСВ по счету или карточки счета. Проверьте, совпадают ли период, организация, валюта и сумма исходной ячейки с детализацией. Если сумма «исчезает» после проваливания, сначала ищите разницу в настройках отчета, а не в документах.
Навык перехода от показателя отчета к проводке и документу помогает отработать практика контроля бухгалтерских операций в BAS: страница курса прямо включает стандартные отчеты, механизм расшифровки, проверку документов и завершение периода.
Маршрут обратной проверки
Каждая аномалия проходит одни и те же контрольные точки. Названия команд и состав аналитик могут отличаться в зависимости от редакции BAS, прав пользователя и настроек функциональности, поэтому ориентируйтесь на логику переходов, а не на универсальную последовательность кнопок.
- Отчет. Зафиксируйте ячейку ОСВ: счет, показатель, сумму, период и отборы.
- Расшифровка. Сузьте данные до субконто: контрагента, договора, документа расчетов, склада, номенклатуры, подразделения или статьи расходов.
- Проводка. Проверьте корреспонденцию счетов, сумму, количество, валюту, дату и регистратор. Большой оборот разложите до отдельных движений.
- Документ. Откройте регистратор и посмотрите не только шапку, но и табличную часть, способ зачета аванса, счета учета и результат проведения.
- Основание. Сопоставьте документ с выпиской банка, накладной, актом, договором, счетом, авансовым отчетом или другой первичкой.
- Повторный отчет. После обоснованного исправления сформируйте тот же контрольный отчет с теми же параметрами и запишите результат.
Учебный набор: 12 условных остатков
Ниже — условная база торгового предприятия за сентябрь. Суммы приведены только для тренировки маршрута. Они не являются нормативными ориентирами. Три строки обозначены как красные флажки; остальные тоже требуют обычных контрольных тестов.
| № | Участок | Счет / аналитика | Условный остаток | Предварительная оценка |
|---|---|---|---|---|
| 1 | Деньги | Касса в национальной валюте | 8 750 грн, Дт | Сопоставить с кассовой книгой |
| 2 | Деньги | Основной текущий банковский счет | 248 600 грн, Дт | Сопоставить с выпиской |
| 3 | Деньги | Второй текущий счет | 93 400 грн, Дт в BAS; в выписке 74 900 грн | Флажок A: разница 18 500 грн |
| 4 | Взаиморасчеты | Покупатели, общее дебетовое сальдо | 186 000 грн, Дт | Развернуть по контрагентам |
| 5 | Взаиморасчеты | Покупатель «Вектор», отдельный договор | 24 700 грн, Кт | Флажок B |
| 6 | Взаиморасчеты | Поставщики, общее кредитовое сальдо | 142 300 грн, Кт | Сопоставить с реестром долгов |
| 7 | Запасы | Товары, основной склад | 392 100 грн, Дт | Проверить сумму и количество |
| 8 | Запасы | Товар Т-17, склад «Резервный» | –12 шт.; –9 600 грн | Флажок C |
| 9 | Запасы | Сырье и материалы | 118 500 грн, Дт | Сопоставить с движением и инвентаризацией |
| 10 | Доходы / расходы | Доход от реализации до закрытия | 724 300 грн, Кт | Сопоставить с реализациями |
| 11 | Доходы / расходы | Себестоимость реализованных товаров до закрытия | 516 400 грн, Дт | Проверить связь с продажами |
| 12 | Доходы / расходы | Незавершенное производство | 73 800 грн, Дт | Подтвердить состав и основания остатка |
Четыре направления контроля
1. Деньги: от остатка до выписки или кассового документа
Для банка контрольная цифра находится вне BAS — в выписке на ту же дату. Сравните не только конечный остаток, но и обороты за день или месяц. Равное сальдо при разных оборотах может скрывать две взаимно компенсирующиеся ошибки. В расшифровке проверьте банковский счет, дату, сумму, плательщика или получателя, назначение платежа и документ-регистратор.
Для кассы нужны остаток кассовой книги, приходные и расходные документы и фактические ограничения конкретной организации. Подотчетные суммы целесообразно разворачивать по работникам и срокам: общая небольшая цифра может состоять из старого долга одного работника и свежей переплаты другому.
2. Взаиморасчеты: не позволяйте общему сальдо скрыть детали
Сверяйте покупателей и поставщиков в развернутом виде — по контрагентам, договорам и, если используются, документам расчетов. Признаками риска являются одновременный дебет и кредит по одному партнеру, старые остатки без движения, аванс по «не тому» договору, платеж без зачета и долг, который не подтверждается первичкой.
Кредитовое сальдо покупателя или дебетовое сальдо поставщика нельзя автоматически назвать ошибкой. Это может быть аванс, возврат или особенность учетной политики. Задача обратного аудита — найти документальное объяснение и убедиться, что аналитика соответствует принятой схеме.
3. Запасы: проверяйте одновременно сумму, количество и место хранения
Денежное сальдо без количественной детализации мало что говорит о складе. Разверните данные по складу и номенклатуре, найдите отрицательные количества, нулевую себестоимость при ненулевом количестве, сумму без количества, пересортицу и движения задним числом. Затем проверьте хронологию: поступление, перемещение, комплектацию, производство, реализацию, возврат и инвентаризацию.
Не исправляйте минус произвольным оприходованием. Сначала определите хозяйственное событие: товар действительно был, но документ поступил позже; выбран другой склад; перепутана номенклатура; реализация датирована раньше поступления; или остаток физически отсутствует. Вариант исправления зависит от этого ответа.
4. Доходы и расходы: ищите связь между оборотом и хозяйственным содержанием
Сравните обороты доходов с реестром реализаций, а себестоимость — с соответствующими продажами. Проверьте нетипичные знаки, ручные операции, крупные суммы в конце месяца, отсутствующие подразделения или статьи расходов. Для производства отдельно обоснуйте незавершенное производство: какие заказы или выпуски его сформировали, есть ли материалы и работы, подтверждающие остаток.
На этом направлении особенно важно разделить ошибку первичного документа, ошибку аналитики и ожидаемый результат регламентной операции. То, что должно быть закрыто в конце месяца, проверяют в двух состояниях — до и после завершающих операций.
Таблица контрольных тестов
| Тест | Сигнал | Детализация | Контрольное доказательство |
|---|---|---|---|
| Знак сальдо | Нетипичный Дт или Кт | Счет → субконто → документ | Объяснение согласно политике или исправленный документ |
| Обороты | Скачок по сравнению с обычным уровнем | Карточка счета по дням и регистраторам | Перечень операций, сформировавших отклонение |
| Банк | Разница с выпиской | Банковский счет, дата, платеж | Одинаковая сумма и состав операций в BAS и выписке |
| Расчеты | Встречные или просроченные остатки | Контрагент, договор, документ расчетов | Первичка, платеж и согласованное сальдо |
| Запасы | Минус, нулевая цена, сумма без количества | Склад, номенклатура, партия, хронология | Подтвержденная последовательность движений и остаток |
| Доходы / расходы | Разрыв между продажей и себестоимостью | Документы реализации, списания, аналитика расходов | Согласованные обороты и объясненные исключения |
| Закрытие | Незакрытый счет или резкое перераспределение | Регламентная операция и справка-расчет | Сравнение отчетов до и после с объяснением изменений |
Расследуем три красных флажка
Флажок A: в BAS на 18 500 грн больше, чем в банковской выписке
Шаг 1. Зафиксируем остаток и обороты банковского счета на контрольную дату. Шаг 2. Построим карточку счета за последние дни месяца и сравним платежи с выпиской по дате и сумме. В учебном примере находим в BAS входящий платеж 18 500 грн, который импортирован дважды под разными номерами.
Шаг 3. Открываем оба регистратора, проверяем назначение платежа и файл выписки. Первичное основание существует только для одного движения. Шаг 4. Убираем именно дубль способом, разрешенным в рабочем процессе, а не корректируем итог ручной проводкой. Контроль: повторно формируем карточку и ОСВ с неизменными параметрами; остаток равен выписке, оборот уменьшился на 18 500 грн.
Флажок B: кредитовое сальдо покупателя 24 700 грн
Шаг 1. Разворачиваем счет расчетов по контрагенту «Вектор», договору и документам расчетов. Видим оплату 24 700 грн и реализацию на такую же сумму, но они отнесены на разные договоры. Общий отчет по контрагенту может выглядеть нулевым, тогда как аналитика по договорам имеет встречные остатки.
Шаг 2. Сопоставляем платеж с договором, счетом и назначением в выписке. В примере покупатель оплатил конкретную реализацию, но в банковском документе остался другой договор. Шаг 3. Исправляем аналитику платежа с учетом принятого способа зачета авансов. Контроль: повторный отчет по контрагенту и договорам не имеет искусственных встречных остатков. Если бы первичка подтвердила реальный аванс, кредит не исправляли бы, а классифицировали в соответствии с учетной политикой.
Флажок C: минус 12 единиц товара на резервном складе
Шаг 1. Расшифровываем минус до номенклатуры Т-17 и строим хронологию движений. Реализация 12 единиц проведена 28 сентября с резервного склада, а перемещение с основного склада датировано 30 сентября. Шаг 2. Сверяем накладную, внутренний документ перемещения и фактическое место отгрузки.
Шаг 3. В учебном сценарии первичка подтверждает, что товар переместили до отгрузки, но документ внесли более поздней датой. Исправляем дату или последовательность именно на основании фактического события и правил закрытого периода. Контроль: повторно проверяем количество и сумму по обоим складам, а также себестоимость реализации. Нулевого общего остатка было бы недостаточно: минус на одном складе мог компенсироваться плюсом на другом.
После трех расследований видно, что полезна не «волшебная» проверка, а умение читать отчет, сужать аналитику и сопоставлять движение с основанием. Именно такие сквозные связи между документами, проводками, взаиморасчетами и завершением периода содержит учебная программа BAS Бухгалтерия.
Контроль закрытия месяца: до и после
Проверка закрытия — это не совет нажать одну команду и принять зеленый статус за доказательство. Состав регламентных операций зависит от конфигурации, функциональности, учетной политики и операций предприятия. Перед запуском завершающих процедур нужно понять, какие входные данные они используют и какой результат ожидается.
До регламентных операций
- убедитесь, что введены известные банковские, кассовые, складские, производственные и кадровые документы за период;
- проверьте непроведенные и помеченные на удаление документы, ручные операции и записи задним числом;
- разберите отрицательные запасы, неопределенные договоры, непогашенные авансы и отсутствующую аналитику;
- зафиксируйте ОСВ и ключевые расшифровки «до», чтобы затем объяснить изменение;
- определите известные исключения, которые сознательно остаются незавершенными.
После регламентных операций
- просмотрите сообщения и справки-расчеты, а не только факт завершения процедуры;
- сравните ОСВ «до» и «после»: какие счета закрылись, куда перенесены суммы, где возникли новые остатки;
- проверьте финансовый результат, себестоимость, распределенные расходы и курсовые разницы в рамках применимой политики;
- повторите тесты для взаиморасчетов и запасов, если завершающие операции могли повлиять на их оценку;
- зафиксируйте время и версию контрольного отчета, чтобы более поздние документы не изменили доказательство незаметно.
Массовое перепроведение всего периода не является безопасным ответом на непонятное сальдо. Оно может изменить множество связанных результатов и стереть причинную связь. Сначала локализуйте проблему, оцените зависимости, сделайте резервную копию по правилам организации и исправляйте только подтвержденную причину.
Журнал доказательств: как не потерять логику проверки
Для каждого отклонения ведите краткий журнал «отчет → расшифровка → документ → основание → повторный отчет». Он нужен не для бюрократии, а для воспроизводимости: другой бухгалтер должен понять, что именно проверяли, почему изменили данные и какой тест подтвердил результат.
| Флажок | Отчет | Расшифровка | Документ | Основание | Повторный контроль |
|---|---|---|---|---|---|
| A | ОСВ: банк +18 500 грн по сравнению с выпиской | Карточка счета, два одинаковых поступления | Два банковских регистратора | Одна запись в выписке | Остаток и оборот согласованы |
| B | Кт 24 700 грн по покупателю | Оплата и реализация по разным договорам | Платежный документ | Договор, счет, назначение платежа | Встречные остатки устранены |
| C | –12 шт. на резервном складе | Реализация раньше перемещения | Перемещение товаров | Накладная и складское событие | Количество и себестоимость согласованы |
К записи стоит добавить автора проверки, дату, организацию, период, сумму отклонения, параметры отчета, краткий вывод и статус: «подтверждено», «исправлено», «объяснено политикой» или «передано эксперту». При необходимости сохраняйте печатные формы или снимки контрольных отчетов в соответствии с внутренними правилами доступа к данным.
Когда остановиться и привлечь эксперта
Самопроверка имеет пределы. Не продолжайте исправления наугад, если причина касается изменения учетной политики, закрытого периода или периода, за который уже подана отчетность, налоговой квалификации операции, валютного учета, производственной себестоимости, интеграции с другой системой или массового изменения движений. Передайте эксперту не просто фразу «не сходится», а собранный пакет: исходный отчет, параметры, расшифровку, документ, первичку, ожидаемый результат и уже выполненные тесты.
Итог проверки лучше формулировать точно: «в пределах организации, периода и перечисленных участков подтверждены такие остатки; три отклонения исправлены; два вопроса требуют профессионального заключения». Не стоит писать «учет полностью правильный», если проверяли только ОСВ и несколько счетов.
Финальный чек-лист обратного аудита
- Зафиксировать период, организацию, политику, ожидаемые остатки и незавершенные операции.
- Сохранить исходную ОСВ и найти нетипичные сальдо, большие обороты и пробелы в аналитике.
- Пройти отдельно четыре направления: деньги, взаиморасчеты, запасы, доходы и расходы.
- Для каждого флажка пройти цепочку от отчета до первичного основания.
- Исправлять только установленную причину, не перепроводить весь период без обоснования.
- Повторить отчет с теми же параметрами и сравнить результат.
- Заполнить журнал доказательств и честно указать границы проверки.
Обратный аудит дисциплинирует поиск: каждый шаг уменьшает объем данных и одновременно повышает качество доказательства. ОСВ в этом подходе — не финальный сертификат правильности, а навигационная карта. Доверие к итогу появляется тогда, когда ключевые остатки объясняются аналитикой, проводки — документами, документы — первичкой, а повторный контроль воспроизводит ожидаемый результат.