Списание материалов и расчет себестоимости производства в BAS: сквозной кейс
Сквозной кейс: три материала, труд, распределение затрат, незавершенное производство, выпуск и три проверки расхождений себестоимости.. Границы кейса: что именно мы рассчитываем. Исходный dataset и ожидания до ввода в систему. Водопад себестоимости: от материалов до готового выпуска. Шаг 1. Списываем три материала и контролируем количество. Шаг 2. Отражаем выпуск и прямые затраты на труд. Шаг 3. Задаем базу распределения как проверяемое допущение. Шаг 4. Отделяем НЗП при закрытии. Почему сумма после закрытия отличается: три сценария. Карта контрольных отчетов: каким маршрутом идти. Итоговая калькуляция и reconcile с учетными данными. Нормативная база и граница между двумя калькуляциями. Краткий чек-лист перед закрытием
Границы кейса: что именно мы рассчитываем
Исходный dataset и ожидания до ввода в систему
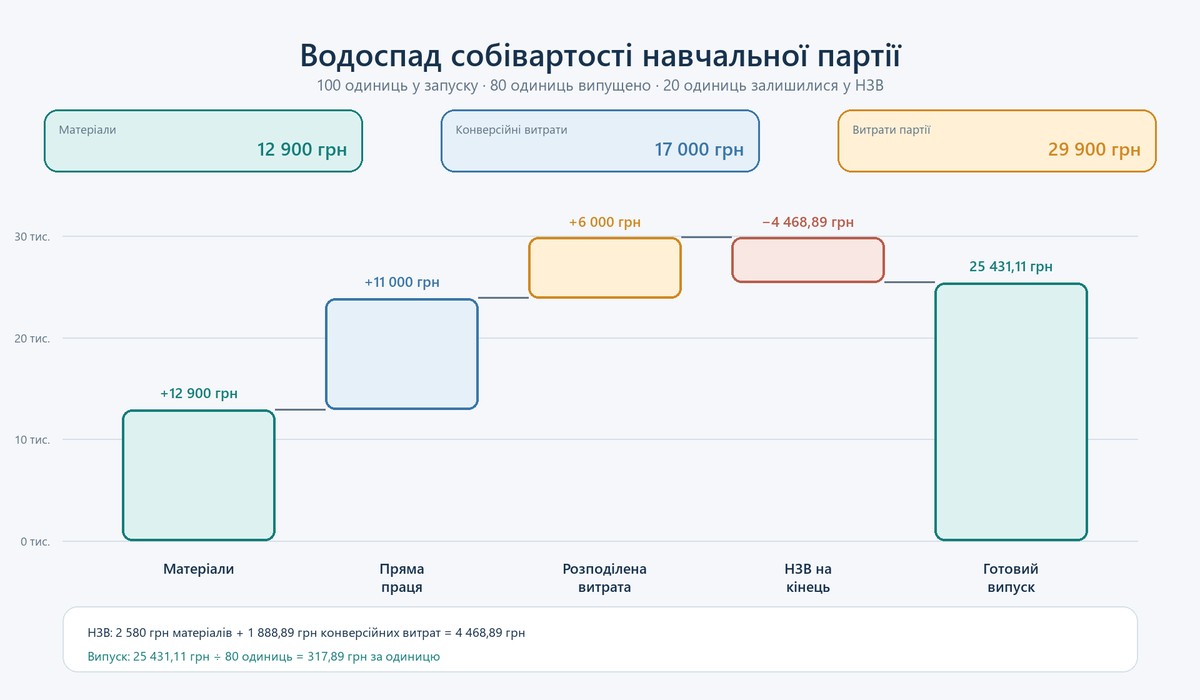
Водопад себестоимости: от материалов до готового выпуска
Шаг 1. Списываем три материала и контролируем количество
Шаг 2. Отражаем выпуск и прямые затраты на труд
Шаг 3. Задаем базу распределения как проверяемое допущение
Шаг 4. Отделяем НЗП при закрытии
Почему сумма после закрытия отличается: три сценария
Карта контрольных отчетов: каким маршрутом идти
Итоговая калькуляция и reconcile с учетными данными
Нормативная база и граница между двумя калькуляциями
Краткий чек-лист перед закрытием
В производственном учете легко увидеть списание материалов и решить, что себестоимость уже известна. На самом деле документ движения запасов показывает лишь одно звено. Окончательная сумма формируется после того, как система получит фактическое количество материалов, их стоимостную оценку, прямые затраты, базу распределения косвенных затрат, данные о выпуске и незавершенном производстве, а затем выполнит регламентные расчеты.
Прямой ответ: себестоимость — это результат полной цепочки данных и закрытия периода, а не только документа списания. Поэтому правильная проверка идет не от итоговой цифры назад наугад, а последовательно: количество материалов → цена и партия → прямые затраты → распределение → НЗП → готовый выпуск.
Границы кейса: что именно мы рассчитываем
Все названия, количества и суммы ниже вымышлены для обучения. Границы системы — BAS КУП, однако конкретный релиз в задаче не зафиксирован. Поэтому мы не называем поля форм и кнопки: состав документов, отчетов и их названия могут различаться в зависимости от релиза, локализации, настроек и доработок. Экономическая логика контроля при этом остается прежней.
Учетная политика учебного предприятия предусматривает:
- производство одного изделия «Кронштейн К-1» в рамках одной партии;
- материалы передаются в производство в начале цикла;
- прямые затраты на труд относятся на изделие непосредственно;
- одна косвенная затрата цеха распределяется пропорционально фактическим часам прямого труда;
- на конец месяца часть партии не завершена; степень готовности НЗП по конверсионным затратам для этого примера оценена в 50%;
- для учебного расчета материальные и конверсионные затраты разграничиваются методом эквивалентных единиц.
Это допущения кейса, а не универсальное правило BAS или нормативная формула для любого предприятия. Метод оценки выбытия запасов, состав производственной себестоимости, база распределения, нормальная мощность и способ оценки НЗП должны быть закреплены в учетной политике и поддерживаться конкретной конфигурацией.
Исходный dataset и ожидания до ввода в систему
Предприятие запускает 100 единиц изделия. К концу месяца завершено 80 единиц, еще 20 остались в производстве. Сначала составим контрольную калькуляцию вне системы — она будет эталоном для объяснения, но не заменит бухгалтерский результат BAS.
| Элемент dataset | Количество / база | Цена / ставка | Сумма, грн | Контрольное допущение |
|---|---|---|---|---|
| Стальная заготовка | 120 кг | 80,00 грн/кг | 9 600,00 | 1,2 кг на единицу запуска |
| Комплект крепежа | 100 компл. | 18,00 грн/компл. | 1 800,00 | 1 комплект на единицу запуска |
| Порошковая краска | 6 кг | 250,00 грн/кг | 1 500,00 | 0,06 кг на единицу запуска |
| Прямые затраты на труд | 50 ч | 220,00 грн/ч | 11 000,00 | Прямое отнесение на изделие |
| Косвенная затрата цеха | 50 ч базы | 120,00 грн/ч | 6 000,00 | База — часы прямого труда |
| Затраты учебной партии | 29 900,00 | До разделения между выпуском и НЗП | ||
Если бы все 100 единиц были завершены, предварительная оценка составила бы 29 900 ÷ 100 = 299,00 грн за единицу. Но фактический выпуск — лишь 80 единиц, поэтому делить все затраты на 80 нельзя: часть суммы должна остаться в НЗП.
Водопад себестоимости: от материалов до готового выпуска
| Шаг | Изменение, грн | Накоплено / остаток, грн | Что контролируем |
|---|---|---|---|
| 1. Материалы | +12 900,00 | 12 900,00 | Количество, единицы измерения, склад, стоимостная оценка |
| 2. Прямые затраты на труд | +11 000,00 | 23 900,00 | Связь с изделием и периодом |
| 3. Распределенная затрата | +6 000,00 | 29 900,00 | Сумма затраты, база 50 ч, ставка 120 грн/ч |
| 4. НЗП на конец | −4 468,89 | 25 431,11 | 20 единиц, материалы 100%, конверсия 50% |
| 5. Готовый выпуск | 80 ед. | 25 431,11 | 317,89 грн за завершенную единицу |
Чтобы не сводить обучение к запоминанию одной формы, полезно отдельно отработать движение запасов и производственные операции в BAS. Для производственного сценария на этой странице ориентируйтесь именно на часть программы BAS КУП: в BAS Управление торговлей состав задач другой.
Шаг 1. Списываем три материала и контролируем количество
Количественный контроль выполняем до анализа стоимости. По нашей норме на запуск 100 единиц требуется 120 кг заготовки, 100 комплектов крепежа и 6 кг краски. Если в производственный контур попали именно эти количества, первая часть теста пройдена. Стоимость пока не окончательная: она может измениться после оценки партий, проведения запоздавших поступлений или пересчета при закрытии.
| Материал | Норма на единицу | Ожидается на 100 | Фактически отпущено | Статус |
|---|---|---|---|---|
| Стальная заготовка | 1,20 кг | 120 кг | 120 кг | Совпадение |
| Комплект крепежа | 1,00 компл. | 100 компл. | 100 компл. | Совпадение |
| Порошковая краска | 0,06 кг | 6 кг | 6 кг | Совпадение |
Контрольный принцип прост: количество сверяем в натуральных единицах, сумму — отдельно. Если килограммы и комплекты не совпадают, рано объяснять разницу методами оценки запасов. Сначала проверяем первичное движение, единицы измерения, возвраты, корректировки, даты и склад.
Шаг 2. Отражаем выпуск и прямые затраты на труд
Выпуск в нашем кейсе — 80 готовых единиц. Еще 20 физически находятся в цехе. Это два разных объекта контроля: количество завершенной продукции должно совпасть со складским движением готового изделия, а незавершенная часть — остаться в производственных затратах, а не исчезнуть и не попасть в готовую продукцию.
Прямые затраты на труд — 50 часов по ставке 220 грн, всего 11 000 грн. Для контроля важно не только увидеть сумму, но и ответить на три вопроса:
- относятся ли эти часы именно к изделию «Кронштейн К-1»;
- отражены ли они в том же периоде, что и партия;
- не попала ли часть затрат на труд одновременно в прямые и распределяемые затраты.
Если затраты на труд в системе учитываются только в управленческой оценке, а бухгалтерская проводка формируется по другим правилам, две калькуляции не должны механически совпадать. Сравнивать следует одинаковый контур учета, состав затрат и момент признания.
Шаг 3. Задаем базу распределения как проверяемое допущение
Косвенная затрата цеха составляет 6 000 грн. В этом примере вся база равна 50 часам прямого труда, поэтому расчетная ставка — 6 000 ÷ 50 = 120 грн на час базы. Поскольку в кейсе одно изделие, все 6 000 грн относятся на него.
Такой результат не означает, что часы труда — лучшая база для любого производства. Для энергоемкого процесса более релевантным может быть машино-час, для серийного — объем выпуска, для нескольких переделов — отдельные базы по центрам затрат. Выбор должен отражать причинную связь, быть зафиксированным в политике и единообразно применяться в течение периода.
Отдельно нужно различать переменные и постоянные общепроизводственные расходы и учитывать правила распределения постоянной части по нормальной мощности, если они применимы к предприятию. Нераспределенная часть не должна незаметно «подтягивать» себестоимость выпуска только потому, что цех работал ниже плана.
Шаг 4. Отделяем НЗП при закрытии
Материалы переданы в начале цикла, поэтому 20 незавершенных единиц уже содержат 100% материальной составляющей. Затраты на труд и затрата цеха вместе образуют в нашей модели конверсионные затраты: 11 000 + 6 000 = 17 000 грн. При степени готовности НЗП 50% получаем следующие эквивалентные единицы:
- материалы: 80 завершенных + 20 незавершенных × 100% = 100 эквивалентных единиц;
- конверсия: 80 завершенных + 20 незавершенных × 50% = 90 эквивалентных единиц.
| Компонент | Затраты, грн | Эквивалентные единицы | На эквивалентную единицу, грн | В выпуске, грн | В НЗП, грн |
|---|---|---|---|---|---|
| Материалы | 12 900,00 | 100 | 129,00 | 10 320,00 | 2 580,00 |
| Конверсионные затраты | 17 000,00 | 90 | 188,8889 | 15 111,11 | 1 888,89 |
| Итого | 29 900,00 | 25 431,11 | 4 468,89 |
Таким образом, разница между предварительными 299,00 грн и итоговыми 317,89 грн за завершенную единицу сама по себе не является ошибкой. Предварительная цифра предполагала завершение всех 100 единиц. После закрытия у нас 80 готовых единиц и НЗП с разной степенью включения материальных и конверсионных затрат.
Почему сумма после закрытия отличается: три сценария
1. Расхождение в количестве
Симптом: ожидали 120 кг заготовки, а в производство списано 124 кг или только 118 кг. Стоимостное отклонение в такой ситуации вторично.
- Сверить норму, запуск и фактический выпуск в натуральных единицах.
- Проверить единицы измерения и коэффициенты пересчета.
- Проследить хронологию движения: отпуск, возврат, дополнительное списание, сторно.
- Сопоставить склад и дату движения с производственным периодом.
Если выявлен сверхнормативный расход, его экономическая причина требует отдельной оценки. Автоматически включать любой перерасход в «нормальную» себестоимость не следует.
2. Количество совпадает, но цена или партия другая
Симптом: в списании ровно 120 кг, однако материальная составляющая не равна 9 600 грн. Предыдущая таблица использовала 80 грн/кг, а BAS после закрытия оценила выбытие по данным фактических партий и принятого метода.
- Сравнить количественное и суммовое движение по номенклатуре отдельно.
- Проверить, какие поступления и партии были доступны на дату списания.
- Найти документы, введенные задним числом, и дополнительные затраты, изменившие первоначальную стоимость запасов.
- Повторить регламентный расчет в правильной хронологии и сверить результат.
Именно здесь часто возникает разница между «ценой, которую бухгалтер видел днем», и суммой после закрытия. До завершения оценки выбытия промежуточная себестоимость может быть лишь ориентиром.
3. Материалы учтены правильно, но изменилась база распределения
Симптом: 12 900 грн материалов и 11 000 грн затрат на труд совпадают, а косвенная составляющая не равна 6 000 грн. Причиной может быть другая сумма затрат, другая база, неполный набор объектов распределения или изменение ставки после появления данных по другим изделиям.
- Сверить оборот косвенной затраты до распределения.
- Сверить общий объем базы: в кейсе это 50 часов, а не только часы одного документа.
- Проверить состав получателей затраты и отсутствие пустой аналитики.
- Рассчитать контрольную ставку «сумма ÷ база» и умножить ее на базу изделия.
- Отделить нераспределенную часть постоянных затрат, если этого требует политика.
Карта контрольных отчетов: каким маршрутом идти
Названия отчетов в разных релизах и доработках могут отличаться. Поэтому карта ниже описывает не конкретное меню, а необходимое содержание данных.
| Контрольная точка | Что должен показать отчет | Контрольное равенство |
|---|---|---|
| Движение запасов | Отпуск и возврат по материалу, складу, дате и аналитике производства | 120 кг + 100 компл. + 6 кг |
| Оценка выбытия | Партии, суммы поступления, корректировки первоначальной стоимости | Материалы = 12 900 грн в учебной модели |
| Производственные затраты | Материалы, прямые затраты на труд и косвенная затрата до и после распределения | 12 900 + 11 000 + 6 000 = 29 900 грн |
| База распределения | Общее количество часов и доля изделия | 6 000 ÷ 50 = 120 грн/ч |
| НЗП | Количество незавершенных единиц и сумма, не вошедшая в выпуск | 20 ед.; 4 468,89 грн |
| Готовая продукция | Количество и фактическая стоимость завершенного выпуска | 80 × 317,8889 = 25 431,11 грн |
Итоговая калькуляция и reconcile с учетными данными
Итоговая себестоимость одной завершенной единицы равна 25 431,11 ÷ 80 = 317,89 грн. Округление выполняем только для представления; в контрольных формулах сохраняем достаточное количество знаков, иначе получим искусственную разницу в копейках.
| Reconcile | Сумма, грн | Где искать подтверждение |
|---|---|---|
| Списанные материалы | 12 900,00 | Обороты запасов и производственных затрат |
| Прямые затраты на труд | 11 000,00 | Аналитика прямых затрат по изделию и периоду |
| Распределенная затрата | 6 000,00 | Результат распределения и оборот затраты до распределения |
| Всего затрат партии | 29 900,00 | Производственные затраты после закрытия |
| Минус НЗП на конец | −4 468,89 | Остаток незавершенного производства |
| Фактическая себестоимость выпуска | 25 431,11 | 80 единиц готовой продукции |
Итоговое контрольное равенство: 25 431,11 грн готового выпуска + 4 468,89 грн НЗП = 29 900,00 грн затрат партии. Если оно выполняется, далее проверяем не арифметику, а состав сумм и правильность их отнесения.
Для системного повторения связи запасов, затрат, закрытия и отчетов полезна программа BAS для торговли и управления процессами; производственный блок в ней относится к BAS КУП, поэтому конфигурацию стоит уточнять до начала практики.
Нормативная база и граница между двумя калькуляциями
По состоянию на 26 сентября 2026 года в официальных карточках законодательства действующими являются редакции НП(С)БУ 9 «Запасы» от 1 января 2023 года и НП(С)БУ 16 «Расходы» от 3 ноября 2020 года. Для предприятия, которое ведет учет по национальным стандартам, именно действующие нормы и собственная учетная политика определяют состав производственной себестоимости, оценку запасов и порядок распределения общепроизводственных расходов. Если предприятие применяет МСФО или специальные отраслевые правила, нормативную модель нужно проверять отдельно.
Управленческая калькуляция может включать плановые ставки, полную коммерческую себестоимость, альтернативные драйверы или затраты, которые бухгалтерская модель признает в другом периоде. Поэтому расхождение между управленческой и бухгалтерской цифрой само по себе не доказывает ошибку. Нужна увязка: одинаковый объект, период, количество выпуска, состав затрат и правила НЗП.
Краткий чек-лист перед закрытием
- Зафиксировать конфигурацию, релиз, контур учета и версию учетной политики.
- Сверить запуск, выпуск и НЗП в натуральных единицах.
- Проверить отпуск и возврат каждого материала, не смешивая количество с суммой.
- Убедиться, что все поступления и дополнительные затраты введены в правильной хронологии.
- Сверить прямые затраты по изделию и исключить двойное отнесение.
- Пересчитать базу, ставку и сумму распределения по независимой формуле.
- Подтвердить метод и степень готовности НЗП документами предприятия.
- Выполнить reconcile: затраты партии = готовый выпуск + НЗП + отдельно признанная нераспределенная часть, если она есть.
- Сравнивать с BAS только после завершения необходимых регламентных операций.
Главный практический вывод: у неожиданной себестоимости почти всегда есть адрес. Она возникает в количестве, стоимостной оценке партии, составе прямых затрат, базе распределения или НЗП. Когда бухгалтер проходит водопад в этом порядке, итог после закрытия перестает быть «черным ящиком» и превращается в набор проверяемых равенств.