еАкциз перед запуском: что должна перестроить бухгалтерия магазина, ресторана и дистрибьютора
Практическая схема подготовки к еАкцизу для розничного магазина, ресторана и дистрибьютора: от проверки поставки и акцизного электронного документа до фискального чека, возврата, списания и ежедневной сверки ответственными работниками.. Какая дата является действующей по состоянию на 11 сентября 2026 года. Что уже определено, а что ещё нельзя «зашить» в программу. Единая модель данных для трёх видов бизнеса. Роли: кто отвечает не за программу, а за результат. Шаг 1. Поступление: товар ещё нельзя просто оприходовать. Шаг 2. Внутреннее перемещение: адрес становится частью учёта. Шаг 3. Продажа в магазине: один код должен попасть в правильную строку чека. Шаг 4. Ресторан: контроль начинается с первого открытия бутылки. Шаг 5. Возврат поставщику и возврат от покупателя — не одна операция. Шаг 6. Списание: причина важнее проводки. Чем отличаются контрольные точки магазина, ресторана и дистрибьютора. Что требовать от BAS или другой учётной системы. Сквозные испытания, которые следует провести до запуска. Контрольный список бухгалтера перед промышленным днём. Готовность измеряется не датой, а отсутствием неизвестных остатков
Какая дата является действующей по состоянию на 11 сентября 2026 года
Что уже определено, а что ещё нельзя «зашить» в программу
Единая модель данных для трёх видов бизнеса
Роли: кто отвечает не за программу, а за результат
Шаг 1. Поступление: товар ещё нельзя просто оприходовать
Шаг 2. Внутреннее перемещение: адрес становится частью учёта
Шаг 3. Продажа в магазине: один код должен попасть в правильную строку чека
Шаг 4. Ресторан: контроль начинается с первого открытия бутылки
Шаг 5. Возврат поставщику и возврат от покупателя — не одна операция
Шаг 6. Списание: причина важнее проводки
Чем отличаются контрольные точки магазина, ресторана и дистрибьютора
Что требовать от BAS или другой учётной системы
Сквозные испытания, которые следует провести до запуска
Контрольный список бухгалтера перед промышленным днём
Готовность измеряется не датой, а отсутствием неизвестных остатков
В обычном товарном учёте бутылка, пачка или ёмкость с жидкостью для электронных сигарет — это номенклатура, партия, количество и сумма. В модели еАкциза этого недостаточно. Та же единица имеет уникальный идентификатор, закреплена за конкретным объектом экономического оператора и находится в определённом состоянии. Поэтому ошибка при приёмке уже не заканчивается исправлением приходной накладной: она может перейти в некорректный акцизный электронный документ, заблокированную продажу или непонятную разницу при инвентаризации.
Лучше всего готовиться не с покупки сканеров, а со сквозного маршрута одной единицы товара. Кто проверяет код? Когда товар становится доступным для продажи? Какой документ создаётся при возврате поставщику? Что делает кассир, если марка уже погашена? Как бухгалтер докажет причину списания? Ответы должны быть согласованы между учётной системой, складом, кассой и государственным сервисом.
Какая дата является действующей по состоянию на 11 сентября 2026 года
На дату подготовки материала юридическим ориентиром остаётся 1 ноября 2026 года. До 11 октября включительно система работает в тестовом режиме. Период с 12 по 31 октября отведён для регистрации пользователей, создания электронных кабинетов, присвоения идентификаторов операторам и их объектам, обмена данными с государственными системами и настройки прав. С 1 ноября согласно действующим нормам должны полноценно работать все компоненты еАкциза.
В то же время календарь может измениться. Законопроект №15532 предлагает перенести обязательный запуск на 1 июля 2027 года. 10 сентября 2026 года профильный комитет рекомендовал Верховной Раде принять его за основу и в целом, а 11 сентября в официальной карточке он всё ещё имел статус «Ожидает рассмотрения». Следовательно, рекомендация комитета не равна действующему закону: до голосования, подписания и официального опубликования рабочей датой остаётся 1 ноября 2026 года.
Перед утверждением приказа о запуске и непосредственно перед публикацией инструкций для персонала дату следует проверить ещё раз. Для такой проверки стоит использовать официальный раздел ГНС об еАкцизе и контроле оборота подакцизных товаров, а не пересказ новости без номера закона.
Что уже определено, а что ещё нельзя «зашить» в программу
Электронная прослеживаемость охватывает маркированные алкогольные напитки, табачные изделия и жидкости, используемые в электронных сигаретах. Речь идёт о пути товара от производителя или импортёра через оптовое и розничное звенья к конечному потребителю. Топливо также является подакцизным товаром, но описанная система электронных марок и акцизных электронных документов имеет иной предмет регулирования, поэтому не следует механически добавлять топливные операции к этому процессу.
Форма и порядок составления акцизного электронного документа определены постановлением Кабинета Министров №1144 с учётом последующих изменений. Документ сопровождает перемещение маркированной продукции между экономическими операторами, возврат поставщику, передачу на хранение и движение между отдельными объектами. Во время тестирования 2026 года разработчики продолжали изменять обработку и проверку электронных документов и выпускать новые версии программных интерфейсов. Поэтому техническое задание должно ссылаться не на название кнопки или тестовый код ответа, а на бизнес-результат: документ принят, товар принадлежит нужному объекту, операция не продублирована, ошибка видна ответственному лицу.
еАкциз не вводит для магазина или ресторана универсальную «новую ставку». Ставки и налоговые последствия зависят от вида продукции и конкретной операции и остаются предметом Налогового кодекса. Отдельно меняется механизм уплаты акциза производителями и импортёрами за сформированные уникальные идентификаторы. Поэтому справочник ставок, форма декларации, формат акцизного электронного документа и версия API — четыре разных объекта контроля. Обновление одного из них нельзя выдавать за обновление всех остальных.
Единая модель данных для трёх видов бизнеса
Чтобы магазин, ресторан и дистрибьютор видели одинаковую картину, в учёте стоит разделить пять сущностей:
- товарную карточку: наименование, код УКТ ВЭД, единицу измерения, ёмкость, крепость и другие обязательные характеристики;
- режим маркировки: законная бумажная марка переходящего остатка или электронная марка;
- идентификатор: код единичной упаковки и, при наличии, групповой идентификатор транспортной упаковки;
- место: конкретный зарегистрированный склад, магазин, бар, ресторан или другой объект экономического оператора;
- состояние и документ-основание: ожидается, принято, в пути, в карантине, доступно к продаже, продано, возвращается, списано — с номером первичного, акцизного или кассового документа.
Названия внутренних состояний предприятие может выбрать самостоятельно, но между ними не должно быть «скачков». Товар не переходит из состояния «ожидается» сразу в состояние «продано», если приёмка не подтверждена. Возвращённая покупателем упаковка не становится доступной для повторной продажи только потому, что её физически положили на полку. Акт списания не закрывает системное событие, если сообщение не отправлено или отклонено.
Роли: кто отвечает не за программу, а за результат
Бухгалтер
Бухгалтер определяет правила отражения операций, контролирует первичные документы, налоговые последствия, сроки и сверку. Его работа — не сканировать каждую бутылку, а видеть незакрытые цепочки: товар оприходован без подтверждения акцизного документа, расходный чек есть, но статус марки не восстановился, списание проведено, но причина не подтверждена. Именно бухгалтер согласовывает перечень причин возврата и списания и решает, какие документы нужны для каждой из них.
Кладовщик или приёмщик
Кладовщик проверяет физическую поставку, целостность упаковки, коды, групповые идентификаторы, количество и адрес получателя. Он не должен «подгонять» фактическое количество под электронный документ. Его результат — либо подтверждённая поставка, либо обособленный спорный товар с зафиксированным несоответствием.
Кассир
Кассир сканирует марку в нужный момент, проверяет соответствие упаковки позиции чека и выполняет понятную инструкцию при отказе. Кассир не должен вручную придумывать код, повторно пробивать товар после технической ошибки без проверки предыдущей операции или самостоятельно разрешать продажу из статуса «карантин».
Администратор программного обеспечения
Администратор поддерживает справочники, права, КЭП, сканеры, кассовые драйверы, версию интеграционного модуля, журнал обмена и контролируемую очередь повторных отправок. Его зона ответственности заканчивается не сообщением «сервер ответил ошибкой», а воспроизводимой записью: какой запрос отправлен, когда, с каким идентификатором операции, какой ответ получен и требуется ли ручное действие.
Руководитель или владелец процесса
Руководитель утверждает границы полномочий и резервный порядок. Кто-то должен иметь право остановить приёмку партии, запретить продажу, согласовать возврат и назначить инвентаризацию. Без этого любой сбой превращается в спор между кассой, складом, бухгалтерией и технической поддержкой.
Шаг 1. Поступление: товар ещё нельзя просто оприходовать
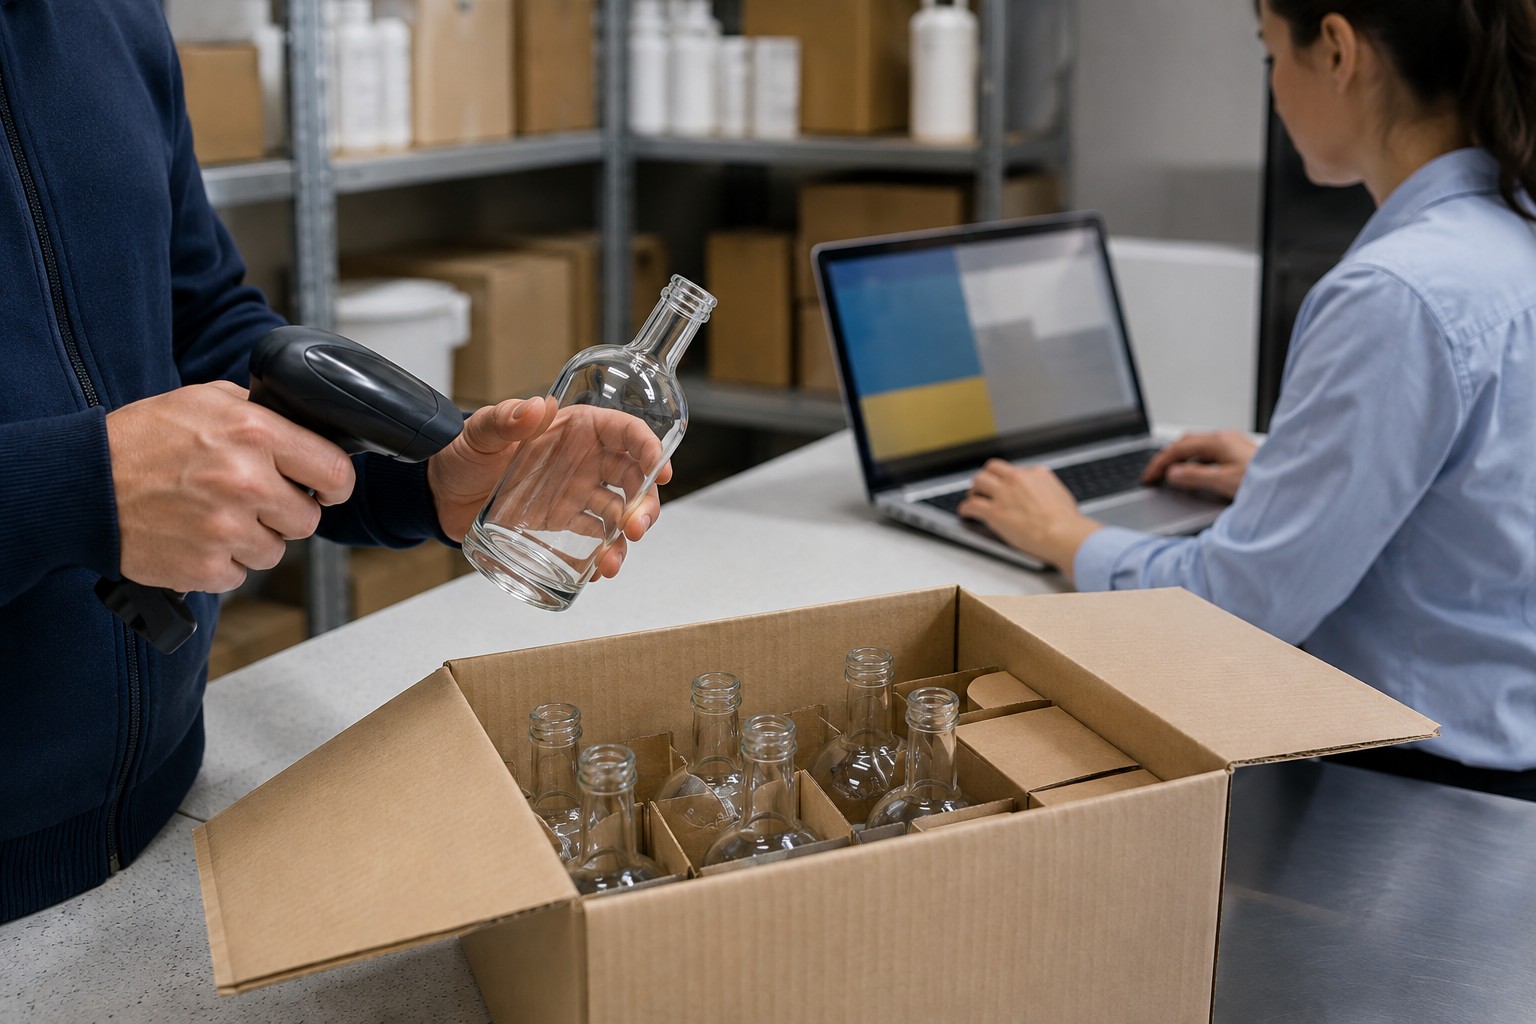
Поставщик формирует акцизный электронный документ на перемещение маркированной продукции. На дату фактического получения покупатель сверяет документ с поставкой путём сканирования электронных марок или группового идентификатора и подтверждает получение КЭП уполномоченного лица. Для дистрибьютора это может быть приёмка палеты или множества коробов; для магазина — нескольких ящиков; для ресторана — смешанная поставка разных напитков. Принцип одинаков: количество, номенклатура, коды и объект назначения должны совпасть.
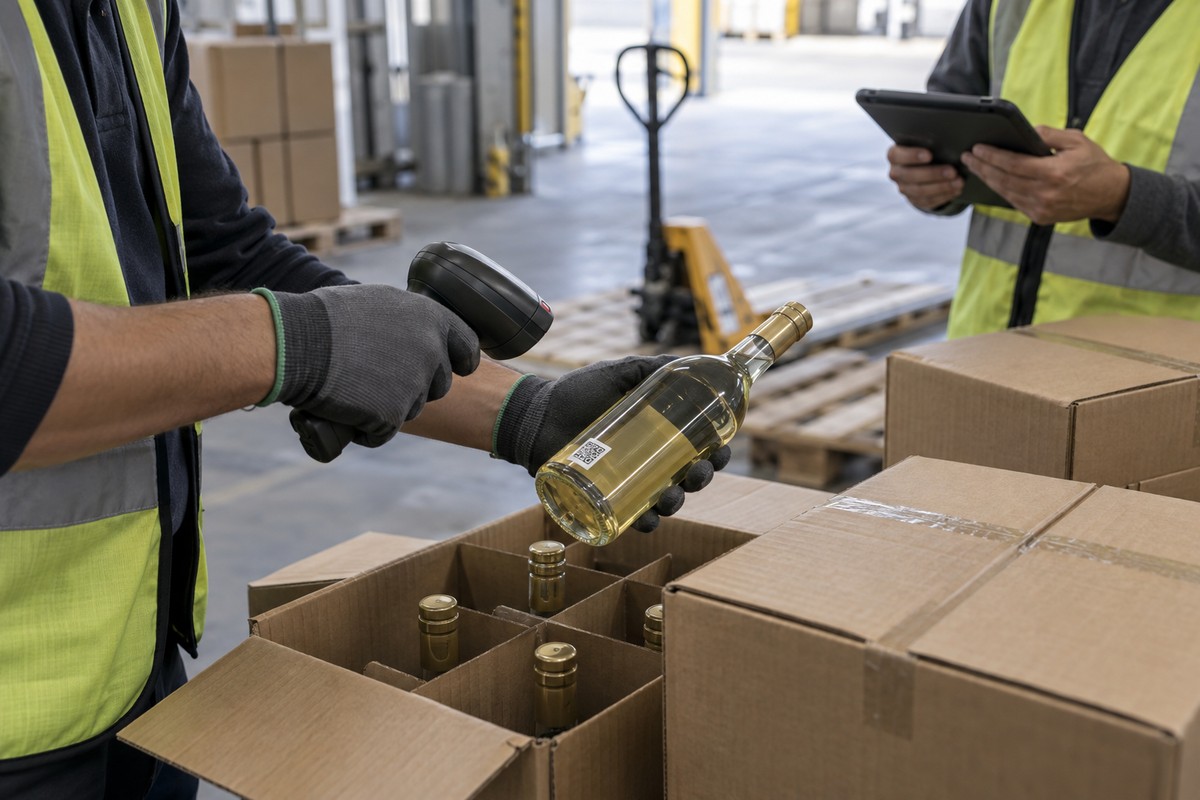
Рабочий маршрут приёмки целесообразно построить так:
- получить акцизный электронный документ до или вместе с поставкой;
- проверить поставщика, адрес объекта, номенклатуру и количество;
- отсканировать групповой код или единичные коды по соответствующему сценарию;
- обособить повреждённые, лишние, отсутствующие или неидентифицированные единицы;
- подтвердить корректную поставку или отклонить документ с надлежащей причиной;
- только после успешного подтверждения перевести товар в доступный остаток.
Если фактическая поставка не соответствует документу, проблему не стоит откладывать до конца месяца. Действующий порядок предусматривает системное сообщение поставщику и отдельные маршруты для исправления или возврата. Во внутренней системе спорная часть должна оставаться в карантине: её нельзя отгружать далее или продавать, пока расхождение не закрыто.
Шаг 2. Внутреннее перемещение: адрес становится частью учёта
Для дистрибьютора отгрузка со склада покупателю — отдельный контролируемый этап с собственным акцизным электронным документом. Для сети магазинов или заведений перемещение между разными зарегистрированными объектами также нельзя заменить внутренней накладной, составленной в конце дня. Система должна видеть, откуда, куда и когда отправился товар.
Для перемещения между собственными объектами субъекта розничной торговли действующий порядок предусматривает отдельный код операции и упрощение состава данных: в определённом случае перечень каждой электронной марки и группового идентификатора может не указываться. Но это не отменяет количественного и адресного контроля. Перед настройкой такого упрощения следует проверить, действительно ли оба пункта принадлежат одному оператору, имеют правильные идентификаторы и соответствуют условиям актуальной формы документа.
Шаг 3. Продажа в магазине: один код должен попасть в правильную строку чека
В кассовом сценарии код электронной марки связывается именно с той товарной позицией, которую покупает потребитель. После успешной расчётной операции данные РРО или ПРРО используются для погашения марки. Отсюда следуют проверки, которые должны произойти ещё до оплаты:
- код считывается полностью и не искажается драйвером сканера;
- отсканированная единица соответствует номенклатуре в чеке;
- код не повторяется в том же чеке;
- товар доступен к продаже именно на этом объекте;
- предыдущая продажа не погасила эту марку;
- при отказе кассир видит конкретное действие: повторить сканирование, отложить товар, позвать администратора или отменить позицию.
Критично сохранять идентификатор кассовой операции. Если связь прервалась после фискализации, простое повторение продажи может создать дубль. Касса сначала должна выяснить состояние предыдущей операции, а интеграционный модуль — уметь безопасно повторить передачу данных без повторного погашения марки.
Шаг 4. Ресторан: контроль начинается с первого открытия бутылки
В ресторане единица закупки и единица продажи часто различны: заведение получает бутылку, а продаёт порцию или использует напиток в коктейле. Согласно действующему кассовому подходу реквизит акцизной марки бутылки отображают в расчётном документе при первом открытии — в чеке первой порции; для последующих порций из той же открытой бутылки его повторно не вводят. При промышленном запуске нужно ещё раз сверить этот сценарий с актуальными требованиями к электронной марке, РРО/ПРРО и релизом кассового решения.
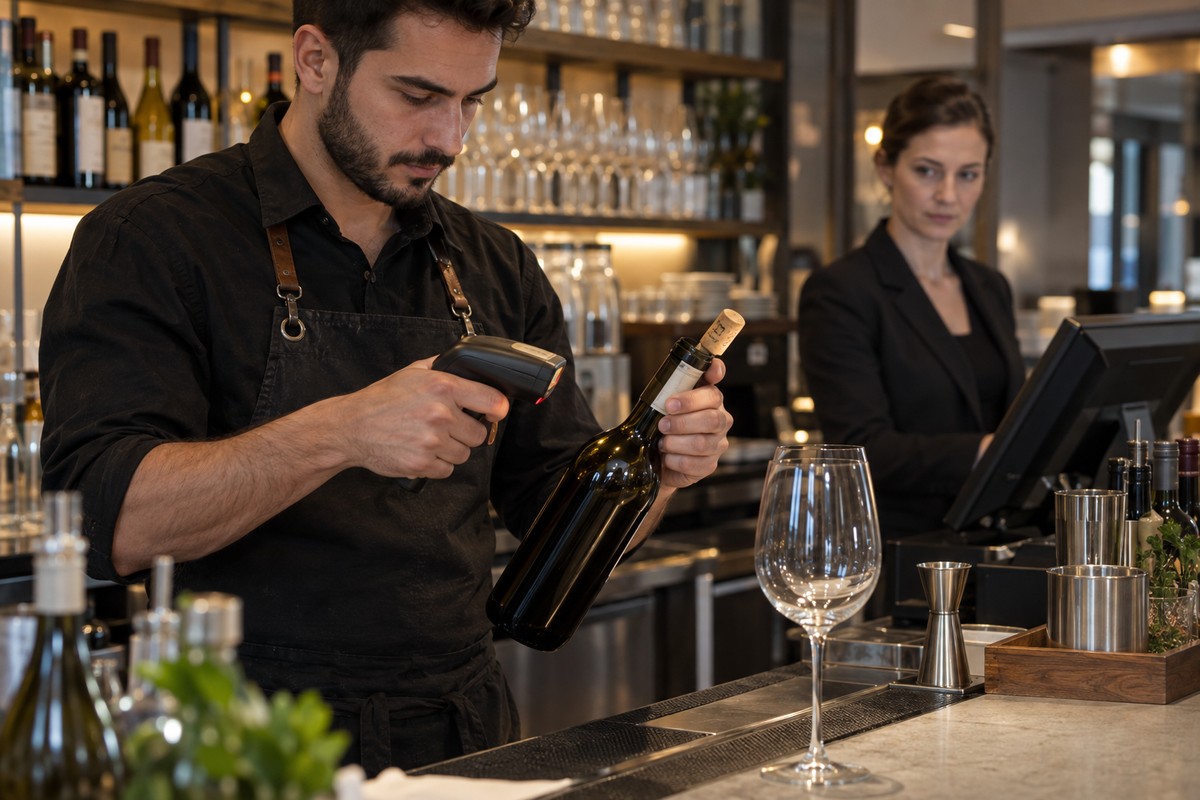
Практическая проблема заключается не только в сканировании. Учёт должен помнить, какая бутылка открыта, когда состоялась первая порция, в каком чеке передан код и какой остаток напитка ещё находится в баре. Если работник открыл новую бутылку, но ошибочно выбрал в кассе старую, код и фактический остаток разойдутся. Поэтому ресторану нужны:
- отдельный статус «открытая бутылка» с датой и ответственным барменом;
- привязка первой порции к конкретной бутылке и фискальному чеку;
- контроль количества одновременно открытых бутылок одной позиции;
- правила закрытия смены для остатков в открытой таре;
- отдельные причины боя, порчи, технологического использования, комплимента гостю и инвентаризационной недостачи.
Универсальная кнопка «списать бар» скрывает разные хозяйственные события. Для каждой причины бухгалтерия должна заранее определить первичный документ, налоговые последствия, необходимое согласование и действие со статусом марки.
Шаг 5. Возврат поставщику и возврат от покупателя — не одна операция
Возврат в цепочке поставок
Если покупатель выявил несоответствие при приёмке, он фиксирует его в системе и не подтверждает спорный товар как обычный доступный остаток. Для возврата товара вследствие несоответствия или для устранения недостатков действующий порядок предусматривает отдельные коды акцизного электронного документа. В нём указывают марки или групповые идентификаторы возвращаемого товара, а получателем становится поставщик. Бухгалтерский документ возврата, физическая отгрузка и акцизный документ должны иметь одну дату события и одинаковый состав товара.
Возврат конечным потребителем
Возврат покупателем допускается только при наличии законных оснований и оформляется расходным чеком со ссылкой на первичный расчётный документ. Для товара с электронной маркой важно передать код возвращённой единицы и получить подтверждение системной операции, которая аннулирует последствие предыдущей продажи. До успешного ответа товар должен находиться в карантине, даже если упаковка визуально не повреждена.
Не следует автоматически делать возвращённую единицу доступной для повторной продажи. Сначала нужно проверить целостность и товарное качество, связь с первичным чеком, актуальное состояние марки и правила оборота именно этой категории продукции. Если восстановление статуса отклонено, бухгалтер и администратор должны видеть одну карточку инцидента, а не два независимых обращения.
Шаг 6. Списание: причина важнее проводки
Бой бутылки на складе, испорченный напиток в баре, недостача после инвентаризации, кража, возврат поставщику для уничтожения и форс-мажор — это разные события. Они могут требовать разных актов, состава комиссии, фотофиксации, объяснений материально ответственного лица, налогового расчёта и системного сообщения. Поэтому в учётной программе причина списания должна быть не произвольным текстом, а управляемым справочником с правилами маршрута.
Минимальная карточка списания должна содержать:
- объект и место фактического события;
- номенклатуру, количество, партию и перечень уникальных кодов;
- тип марки — бумажная или электронная;
- причину, дату, виновное или ответственное лицо;
- акт, фото или другой доказательный файл;
- решение по налоговым последствиям;
- идентификатор сообщения в еАкциз, ответ и конечное состояние марки.
Для производителя или импортёра деактивация ещё не активированного уникального идентификатора имеет иную природу, чем списание уже полученного розничным продавцом товара. Нельзя использовать одну техническую операцию для обоих случаев. Так же нельзя считать, что внутренний акт автоматически изменил состояние кода в государственной системе. До окончательного релиза стоит тестировать ожидаемый бизнес-результат и сохранять ответ сервиса.
Чем отличаются контрольные точки магазина, ресторана и дистрибьютора
Магазин
Главный риск магазина — кассовая скорость. Нужно обучить кассира работать с исключениями без очереди повторных чеков, обособить переходящие остатки с бумажными марками от товара с электронными кодами и ежедневно сверять продажи, возвраты и непогашенные операции. Сканер, касса и товарная база должны пройти тест на каждом рабочем месте, а не только в офисе администратора.
Ресторан
Главный риск ресторана — переход от целой упаковки к порциям. Открытие бутылки, первая порция, дальнейшее движение остатка, списание и закрытие смены должны быть одним процессом. Особенно важно не смешивать технологическое использование, безвозмездное предоставление и фактическую недостачу: одинаковое количество во внутреннем акте ещё не означает одинаковых налоговых последствий.
Дистрибьютор
Главный риск дистрибьютора — масштаб и асинхронность. Тысячи кодов, групповая упаковка, несколько складов, транспортные маршруты, частичная приёмка и возвраты создают очереди сообщений. Система должна гарантировать идемпотентность повторной отправки, контроль полноты группового кода, соответствие адресов и быстрый поиск единицы внутри партии. Подтверждение клиентом должно закрывать конкретную отгрузку, а не весь рейс одним признаком.
Что требовать от BAS или другой учётной системы
Автоматизация еАкциза накладывается на уже имеющиеся закупки, продажи, запасы и взаиморасчёты. Поэтому команде полезно сначала отработать связи стандартных документов. Например, практический курс BAS КУП / BAS Управление торговлей охватывает учёт запасов, торговые операции, движение денежных средств и взаиморасчёты; это хорошая база для построения сквозного процесса, хотя конкретный модуль еАкциза, его совместимость и актуальный релиз следует проверять отдельно у поставщика вашего решения.
В техническом задании стоит зафиксировать проверяемые результаты:
- Справочники. Лицензии, оператор, объекты, КЭП и товарные характеристики синхронизированы; бумажный и электронный режимы не смешиваются.
- Приёмка. Система получает акцизный электронный документ, поддерживает единичные и групповые коды, показывает расхождения и не открывает продажу до подтверждения.
- Перемещение. Каждый маршрут знает объект-отправитель и объект-получатель, а упрощение применяется только при выполнении законных условий.
- Касса. Код без искажения попадает в нужный реквизит чека; дубль, неприемлемое состояние и несоответствие товара блокируются.
- Ресторан. Первая порция связана с открытием бутылки, а последующие порции не создают повторного использования кода.
- Возврат. Расходный чек ссылается на продажу, товар остаётся в карантине до корректного системного ответа.
- Списание. Причина, доказательные файлы, марки, налоговое решение и ответ еАкциза сохраняются в одном маршруте.
- Обмен. Есть журнал запросов и ответов, контролируемая очередь, повтор без дублирования и уведомления о просроченных событиях.
- Сверка. Отчёт показывает учётный остаток, физический результат, объект, режим маркировки, состояние кода и расхождение.
Сквозные испытания, которые следует провести до запуска
Проверка пяти правильных бутылок демонстрирует лишь счастливый сценарий. Рабочая готовность появляется после исключений и восстановления:
- корректная поставка с единичными кодами и отдельно с групповой упаковкой;
- недостача, излишек, чужая номенклатура и повреждённый код при приёмке;
- частичное отклонение и возврат поставщику;
- перемещение между двумя собственными объектами;
- обычная продажа, повторное сканирование и марка с неприемлемым состоянием;
- обрыв связи до фискализации и после неё;
- разрешённый возврат покупателя с успешным и отклонённым восстановлением состояния;
- открытие бутылки в ресторане, первая и последующая порции;
- бой, порча, недостача, кража и документально подтверждённый форс-мажор;
- инвентаризация с расхождением между физическим, бухгалтерским и системным остатком.
Каждый тест должен завершаться не фразой «ошибку увидели», а сверкой четырёх доказательств: первичного документа, регистра BAS или другой учётной системы, чека или акцизного электронного документа и конечного состояния в еАкцизе. Добавьте время выполнения, модель сканера, версию кассового и интеграционного программного обеспечения. После обновления API критические сценарии нужно прогнать повторно.
Контрольный список бухгалтера перед промышленным днём
- непосредственно перед запуском повторно проверены закон, дата и статус законопроекта №15532;
- сверены действующие ставки, форма декларации, форма акцизного электронного документа и версии интеграций отдельно;
- оператор, лицензии, все склады, магазины и заведения готовы к регистрации;
- для каждой роли созданы отдельные права, КЭП и краткая инструкция;
- переходящие остатки с бумажными марками обособлены и подтверждены документами;
- неподтверждённый товар физически и программно не попадает в продажу;
- каждая модель сканера проверена на реальном рабочем месте;
- касса правильно проводит продажу и разрешённый возврат без дублирования кода;
- ресторан протестировал первую порцию, открытую тару и закрытие смены;
- для всех причин списания определены документы, согласования и налоговое решение;
- есть ежедневный реестр неотправленных, отклонённых и просроченных операций;
- назначен работник, который сверяет конечные состояния после восстановления связи.
Готовность измеряется не датой, а отсутствием неизвестных остатков
Магазин должен доказать путь единицы от полки до чека, ресторан — от бутылки до первой порции и списания остатка, дистрибьютор — от групповой упаковки до подтверждённой получателем отгрузки. В каждом случае бухгалтерия соединяет физический товар, первичный документ, кассовую операцию и состояние электронной марки.
Даже если законодатель перенесёт обязательный старт, подготовительная работа не пропадёт. Чистые справочники, правильные адреса, разграниченные права, контролируемая очередь обмена, понятные причины списания и проверенные сценарии возврата нужны при любой дате. Настоящий критерий готовности прост: для каждой единицы или группы товара предприятие может объяснить, где она находится, на основании какого документа, кто выполнил операцию и почему её текущее состояние разрешает или запрещает следующий шаг.