Тема публикаций

Продажу

Статьи по этой теме.

12 публикаций

По направлению

Фильтр по разделу

Все разделы
Статья

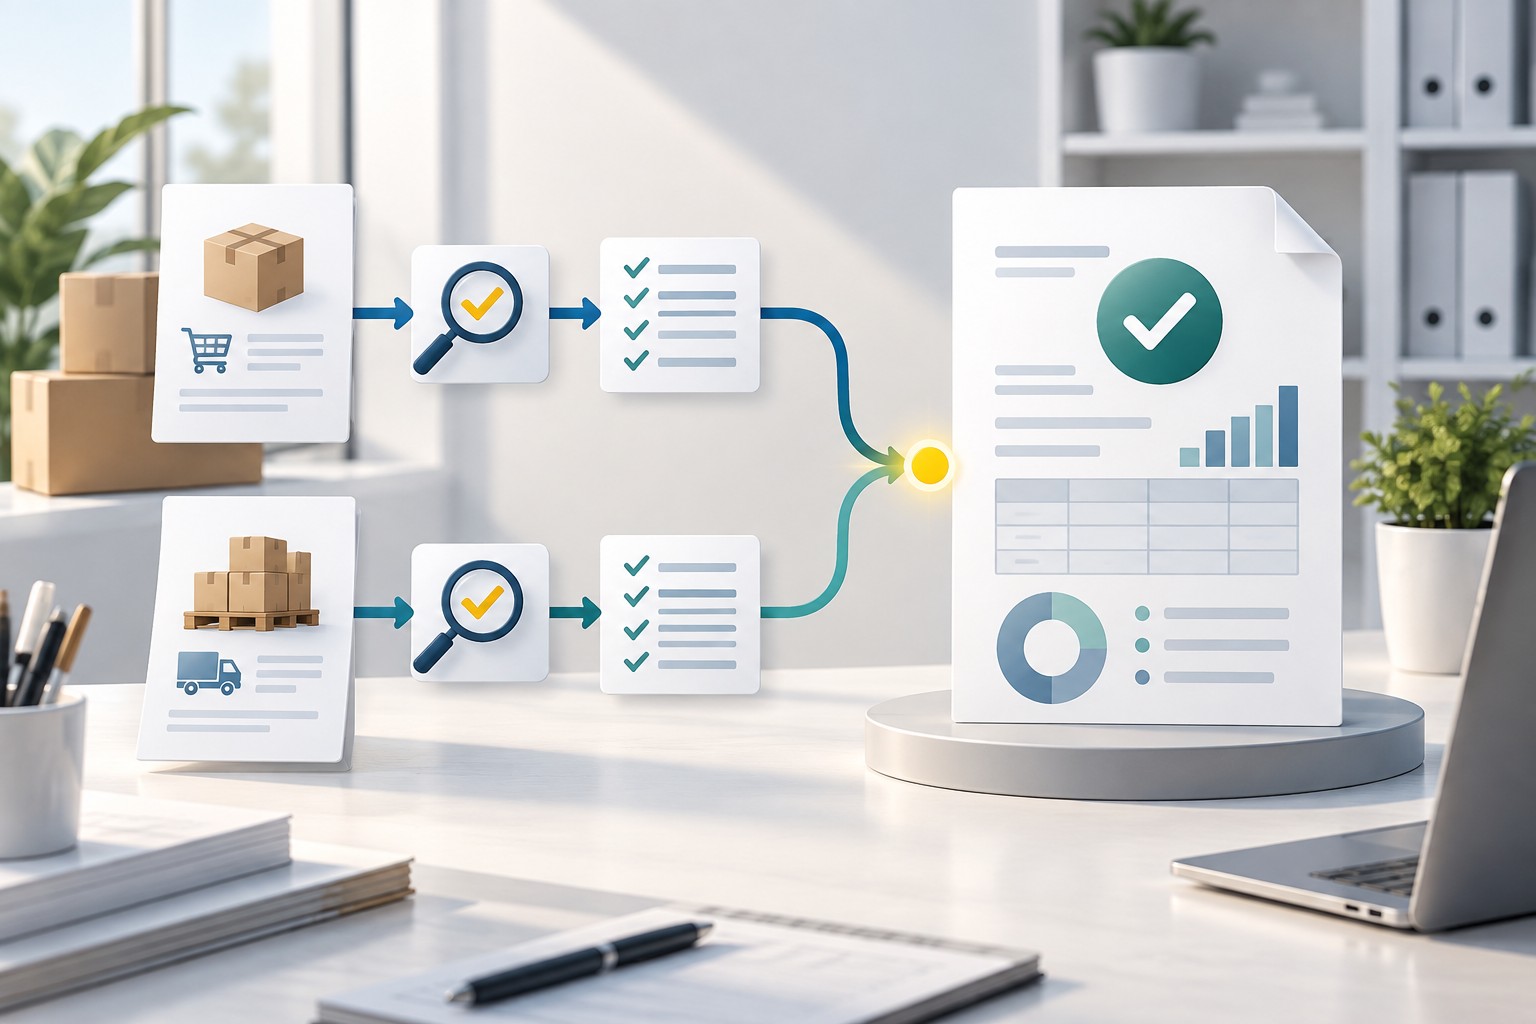
Декларация по НДС для начинающих: как первичные данные попадают в отчетность

Две операции показывают путь от первичных документов и НН/РК до показателей декларации, контроль периода и поиск расхождения без ручной подгонки.. Шесть сущностей, которые нельзя смешивать. Путь продажи: откуда возникает налоговое обязательство. Путь приобретения: сумма НДС еще не означает автоматический налоговый кредит. Lineage в восьми контрольных точках. Две карточки показателя. Контроль периода: даты и статусы важнее простой арифметики. Мини-лаборатория: одно расхождение и место разрыва. Финальный чек-лист перед профильной проверкой НДС. Что спросить профильного специалиста

Читать
Статья

Кто платит комиссию бизнес-брокеру: продавец, покупатель или обе стороны

Кто оплачивает комиссию бизнес-брокеру при покупке и продаже готового бизнеса в Украине: типовые схемы вознаграждения, сроки выплаты и представительство интересов сторон. Основные условия договора с брокером и способы избежать споров об оплате его услуг.

Читать
Статья

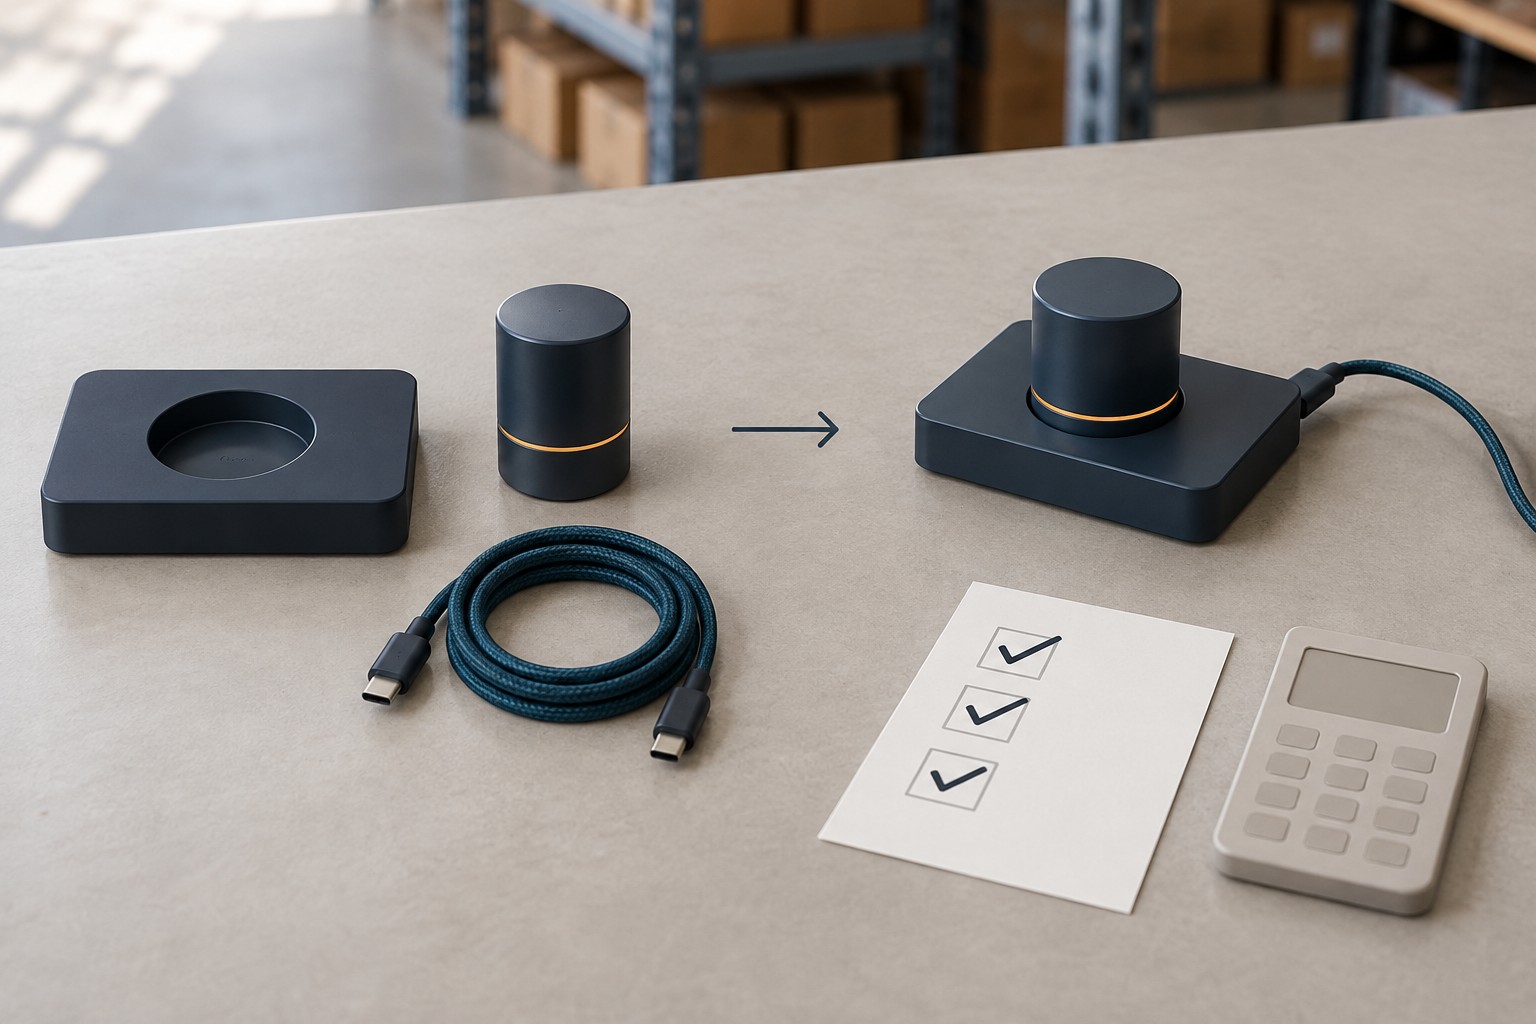
Комплектация номенклатуры в 1С и BAS: как проверить состав, себестоимость и остатки

Учебный комплект из трех компонентов: движения до и после, себестоимость, разукомплектация и проверка складских остатков.. Рецепт: что должно получиться до проведения. Что именно меняется на складе. Комплектация, производство, набор для продажи или перемещение. Последовательность операции без привязки к интерфейсу. Контрольная себестоимость: формула с условиями. Антирецепт: частичная разукомплектация. Исключение: одного компонента не хватает. Сверка после проведения. Краткий контрольный список

Читать
Статья

ПРОРРО внутри BAS: как провести продажу один раз и не дублировать её в кассовой программе

Практическая сквозная демонстрация работы кассира в BAS: от открытия смены и однократного ввода продажи до смешанной оплаты, возврата, Z-отчёта и контрольной сверки без повторного ввода товаров в сторонней кассовой программе.. Что подтверждено по состоянию на 11 сентября 2026 года. Сквозной сценарий: одна смена, одна продажа, одна контролируемая история. Шаг 1. Открываем смену и проверяем контекст. Шаг 2. Оформляем продажу в BAS только один раз. Шаг 3. Проводим смешанную оплату без разрыва между терминалом и чеком. Шаг 4. Оформляем возврат как новую контролируемую операцию. Шаг 5. Закрываем смену только после сверки. Какие данные должны связывать BAS и ПРОРРО. Что показать на уроке, а не только рассказать. Типичные ошибки внедрения. Финальный чек-лист для руководителя и бухгалтера. Практический вывод

Читать
Статья

Алкоголь, табак и топливо: операционный чек-лист малого магазина на осень 2026 года

Практический план контроля для малого магазина по состоянию на 11 сентября 2026 года: как разделить требования к алкоголю, табаку и топливу, не пропустить лицензионный платеж, правильно настроить кассу, проверить зарплатный критерий, подготовиться к еАкцизу и сделать товарные остатки доказуемыми.. Сначала разделите товарные контуры. Лицензия: проверяем не документ, а непрерывность права торговли. Касса: каждый чек должен описывать реальный товар. Зарплатный критерий: контроль до закрытия месяца. еАкциз: действующий календарь и законопроект — не одно и то же. Остатки: от накладной до полки без «серой зоны». Как перенести контроль в BAS без лишней бюрократии. План на ближайшие 30 дней. Чек-лист перед открытием смены

Читать
Статья

Продажи через маркетплейсы и DAC7: какие данные сможет получать налоговая и чем ФЛП отличается от частного продавца

Что именно цифровые платформы смогут сообщать о продавцах, почему отчётность не равна автоматическому начислению налога и как отличить предпринимательские продажи ФЛП от реализации собственных бывших в употреблении вещей. Материал учитывает статус законопроекта № 15111-д по состоянию на 11 сентября 2026 года.. Статус на 11 сентября 2026 года: закон ещё не вступил в силу. Что именно планируют передавать о продавце. Какие операции попадают в поле внимания. Два разных порога, которые нельзя путать. ФЛП и продажа собственных вещей — не взаимозаменяемые режимы. Какой специальный налог предлагает законопроект. Когда могут начаться отчёты и международный обмен. Что стоит сделать продавцу уже сейчас. Что контролировать бухгалтеру и руководителю. Главный вывод

Читать
Статья

Возврат товара в интернет-магазине: как свести деньги, чек, склад и бухгалтерию

Практический маршрут возврата товара от заявки покупателя до закрытия взаиморасчётов: как не перепутать потребительское требование, банковский возврат и расходный чек, когда приходовать товар на склад, как провести полный и частичный возврат в BAS КУП и по каким контрольным точкам бухгалтеру свести документы, деньги, запасы и НДС.. Сначала определяем, что именно произошло. Заявка: одна карточка возврата вместо пяти чатов. Деньги и РРО/ПРРО: две операции, которые должны совпасть. Склад: товар сначала на осмотр, затем в доступный остаток. Сквозной пример в BAS КУП. Три кейса без разрывов в цепочке. Типичные ошибки, которые видны только во время сверки. Финальный чек-лист бухгалтера

Читать
Статья

IBAN, POS, LiqPay, mono, NovaPay и наложенный платёж: когда ФОП нужен фискальный чек

Практическое руководство по фискализации наиболее распространённых способов оплаты: как отличить прямой банковский перевод от эквайринга, кто выдаёт чек при наложенном платеже, когда сформировать документ и как правильно оформить возврат.. Сначала установите не бренд, а платёжный маршрут. Большая таблица: способ оплаты → расчётная операция → РРО/ПРРО → момент выдачи чека. IBAN: когда банковское приложение не превращает перевод в эквайринг. POS, LiqPay и mono: два документа вместо одного. Когда формировать электронный чек при онлайн-оплате. NovaPay и наложенный платёж: кто стоит перед покупателем в момент оплаты. Отдельно о возвратах: воспроизведите логику первоначальной оплаты. Что изменилось в чеках и почему старые настройки опасны. Как организовать учёт, чтобы кассир не толковал закон при каждой продаже. Типичные ошибки, которые видны при первой сверке. Итоговый чек-лист перед запуском нового способа оплаты

Читать
Статья

еАкциз перед запуском: что должна перестроить бухгалтерия магазина, ресторана и дистрибьютора

Практическая схема подготовки к еАкцизу для розничного магазина, ресторана и дистрибьютора: от проверки поставки и акцизного электронного документа до фискального чека, возврата, списания и ежедневной сверки ответственными работниками.. Какая дата является действующей по состоянию на 11 сентября 2026 года. Что уже определено, а что ещё нельзя «зашить» в программу. Единая модель данных для трёх видов бизнеса. Роли: кто отвечает не за программу, а за результат. Шаг 1. Поступление: товар ещё нельзя просто оприходовать. Шаг 2. Внутреннее перемещение: адрес становится частью учёта. Шаг 3. Продажа в магазине: один код должен попасть в правильную строку чека. Шаг 4. Ресторан: контроль начинается с первого открытия бутылки. Шаг 5. Возврат поставщику и возврат от покупателя — не одна операция. Шаг 6. Списание: причина важнее проводки. Чем отличаются контрольные точки магазина, ресторана и дистрибьютора. Что требовать от BAS или другой учётной системы. Сквозные испытания, которые следует провести до запуска. Контрольный список бухгалтера перед промышленным днём. Готовность измеряется не датой, а отсутствием неизвестных остатков

Читать
Статья

Касса внутри BAS: как согласовать продажу, оплату и фискальный чек с ПРРО

Практическая схема работы кассы без повторного ввода продажи: как настроить интеграцию BAS с ПРРО, контролировать соответствие документа, полученных средств и зарегистрированного чека, а также безопасно обрабатывать возвраты, смешанную оплату и сбои связи.. Что именно появилось в типовых решениях BAS. Треугольник контроля: документ, деньги, чек. Обычная продажа: правильная последовательность. Смешанная оплата: одна покупка, несколько подтверждений. Возврат: не удаление продажи, а новая контролируемая операция. Нет связи: что на самом деле означает автономная работа. Ошибка при отправке: когда безопасно повторять. Ежедневная сверка, выявляющая пропуск и дубль. Сквозное тестирование перед запуском. Роли и краткие инструкции для команды. Чек-лист руководителя перед промышленным запуском. Практический вывод

Читать
Статья

Доходы через цифровые платформы в 2027 году: кто удержит налог и что увидит ГНС

Практический разбор правил, которые парламент предусмотрел для доходов от продажи товаров, перевозок, доставки и аренды через цифровые платформы: актуальный статус законопроекта, ставка 10%, роль платформы как налогового агента, различия для обычного физлица и ФЛП, пределы льготы на продажу вещей и состав данных для украинской и международной отчетности.. Сначала о статусе: правила приняты парламентом, но еще не действуют. Какие сервисы будут считаться цифровыми платформами. Как будет работать специальная ставка 10%. Продажа товаров: два разных предела, которые легко перепутать. Личные вещи или предпринимательская торговля. Чем обычное физлицо отличается от ФЛП. Какие сведения будет получать ГНС. Как будет работать международный обмен. Что сделать до запуска правил. Практический вывод

Читать
Статья

еАкциз и возможный перенос запуска: что бухгалтеру торговли подготовить заранее

По состоянию на 5 сентября 2026 года обязательный запуск еАкциза остается запланированным на 1 ноября 2026 года, а перенос на 1 июля 2027 года еще не стал законом. Разбираем, как новая прослеживаемость меняет приемку, перемещение, продажу, возврат, списание и сверку алкоголя, табачных изделий и жидкостей для электронных сигарет, что должны делать производитель, импортер и розничный продавец и как не смешать электронные марки с законными остатками, маркированными бумажными марками.. Какая дата действует по состоянию на 5 сентября 2026 года. Что на самом деле меняет электронная марка. Обязанности участников неодинаковы. Шесть операций, которые стоит пройти в тестовом контуре. Переходящие остатки с бумажными марками: две разные ситуации. Что требовать от учетной программы и кассы. Как обрабатывать ошибки без ручного хаоса. Практический план подготовки на ближайшие недели. Контрольный список бухгалтера. Почему подготовку не стоит ставить на паузу

Читать
Записаться по телефону