еАкциз перед запуском: що має перебудувати бухгалтерія магазину, ресторану та дистриб’ютора
Практична схема підготовки до еАкцизу для роздрібного магазину, ресторану та дистриб’ютора: від перевірки поставки й акцизного електронного документа до фіскального чека, повернення, списання та щоденної звірки відповідальними працівниками.. Яка дата є чинною станом на 11 вересня 2026 року. Що вже визначено, а що ще не можна «зашити» в програму. Єдина модель даних для трьох видів бізнесу. Ролі: хто відповідає не за програму, а за результат. Крок 1. Надходження: товар ще не можна просто оприбуткувати. Крок 2. Внутрішнє переміщення: адреса стає частиною обліку. Крок 3. Продаж у магазині: один код має пройти до правильного рядка чека. Крок 4. Ресторан: контроль починається з першого відкриття пляшки. Крок 5. Повернення постачальнику й повернення від покупця — не одна операція. Крок 6. Списання: причина важливіша за проводку. Чим відрізняються контрольні точки магазину, ресторану та дистриб’ютора. Що вимагати від BAS або іншої облікової системи. Наскрізні випробування, які слід провести до запуску. Контрольний список бухгалтера перед промисловим днем. Готовність вимірюється не датою, а відсутністю невідомих залишків
Яка дата є чинною станом на 11 вересня 2026 року
Що вже визначено, а що ще не можна «зашити» в програму
Єдина модель даних для трьох видів бізнесу
Ролі: хто відповідає не за програму, а за результат
Крок 1. Надходження: товар ще не можна просто оприбуткувати
Крок 2. Внутрішнє переміщення: адреса стає частиною обліку
Крок 3. Продаж у магазині: один код має пройти до правильного рядка чека
Крок 4. Ресторан: контроль починається з першого відкриття пляшки
Крок 5. Повернення постачальнику й повернення від покупця — не одна операція
Крок 6. Списання: причина важливіша за проводку
Чим відрізняються контрольні точки магазину, ресторану та дистриб’ютора
Що вимагати від BAS або іншої облікової системи
Наскрізні випробування, які слід провести до запуску
Контрольний список бухгалтера перед промисловим днем
Готовність вимірюється не датою, а відсутністю невідомих залишків
У звичайному товарному обліку пляшка, пачка або ємність із рідиною для електронних сигарет — це номенклатура, партія, кількість і сума. У моделі еАкцизу цього недостатньо. Та сама одиниця має унікальний ідентифікатор, закріплена за конкретним об’єктом економічного оператора й перебуває у визначеному стані. Тому помилка на прийманні вже не закінчується виправленням прибуткової накладної: вона може перейти в некоректний акцизний електронний документ, заблокований продаж або незрозумілу різницю під час інвентаризації.
Найкраще готуватися не з покупки сканерів, а з наскрізного маршруту однієї одиниці товару. Хто перевіряє код? Коли товар стає доступним для продажу? Який документ створюється під час повернення постачальнику? Що робить касир, якщо марка вже погашена? Як бухгалтер доведе причину списання? Відповіді мають бути узгоджені між обліковою системою, складом, касою та державним сервісом.
Яка дата є чинною станом на 11 вересня 2026 року
На дату підготовки матеріалу юридичним орієнтиром залишається 1 листопада 2026 року. До 11 жовтня включно система працює в тестовому режимі. Період із 12 до 31 жовтня відведено для реєстрації користувачів, створення електронних кабінетів, присвоєння ідентифікаторів операторам та їхнім об’єктам, обміну даними з державними системами й налаштування прав. Із 1 листопада за чинними нормами мають повноцінно працювати всі компоненти еАкцизу.
Водночас календар може змінитися. Законопроєкт №15532 пропонує перенести обов’язковий запуск на 1 липня 2027 року. 10 вересня 2026 року профільний комітет рекомендував Верховній Раді прийняти його за основу та в цілому, а 11 вересня в офіційній картці він ще мав статус «Очікує розгляду». Отже, рекомендація комітету не дорівнює чинному закону: до голосування, підписання й офіційного опублікування робочою датою лишається 1 листопада 2026 року.
Перед затвердженням наказу про запуск і безпосередньо перед публікацією інструкцій для персоналу дату слід перевірити ще раз. Для такої перевірки варто використовувати офіційний розділ ДПС про еАкциз і контроль обігу підакцизних товарів, а не переказ новини без номера закону.
Що вже визначено, а що ще не можна «зашити» в програму
Електронна простежуваність охоплює марковані алкогольні напої, тютюнові вироби та рідини, що використовуються в електронних сигаретах. Йдеться про шлях товару від виробника або імпортера через оптову й роздрібну ланки до кінцевого споживача. Пальне також є підакцизним товаром, але описана система електронних марок і акцизних електронних документів має інший предмет регулювання, тому не слід механічно додавати паливні операції до цього процесу.
Форма та порядок складання акцизного електронного документа визначені постановою Кабінету Міністрів №1144 з урахуванням подальших змін. Документ супроводжує переміщення маркованої продукції між економічними операторами, повернення постачальнику, передання на зберігання та рух між окремими об’єктами. Під час тестування 2026 року розробники продовжували змінювати обробку й перевірку електронних документів та випускати нові версії програмних інтерфейсів. Через це технічне завдання має посилатися не на назву кнопки або тестовий код відповіді, а на бізнес-результат: документ прийнято, товар належить потрібному об’єкту, операцію не продубльовано, помилку видно відповідальному.
еАкциз не запроваджує для магазину чи ресторану універсальну «нову ставку». Ставки й податкові наслідки залежать від виду продукції та конкретної операції й залишаються предметом Податкового кодексу. Окремо змінюється механізм сплати акцизу виробниками та імпортерами за сформовані унікальні ідентифікатори. Тому довідник ставок, форма декларації, формат акцизного електронного документа і версія API — чотири різні об’єкти контролю. Оновлення одного з них не можна видавати за оновлення всіх інших.
Єдина модель даних для трьох видів бізнесу
Щоб магазин, ресторан і дистриб’ютор бачили однакову картину, в обліку варто розділити п’ять сутностей:
- товарну картку: найменування, код УКТ ЗЕД, одиницю виміру, місткість, міцність та інші обов’язкові характеристики;
- режим маркування: законна паперова марка перехідного залишку або електронна марка;
- ідентифікатор: код одиничної упаковки та, за наявності, груповий ідентифікатор транспортної упаковки;
- місце: конкретний зареєстрований склад, магазин, бар, ресторан або інший об’єкт економічного оператора;
- стан і документ-підставу: очікується, прийнято, у дорозі, у карантині, доступно до продажу, продано, повертається, списано — із номером первинного, акцизного чи касового документа.
Назви внутрішніх станів підприємство може обрати самостійно, але між ними не повинно бути «стрибків». Товар не переходить із «очікується» одразу в «продано», якщо приймання не підтверджене. Повернена покупцем упаковка не стає доступною для повторного продажу лише тому, що її фізично поклали на полицю. Акт списання не закриває системну подію, якщо повідомлення не відправлене або відхилене.
Ролі: хто відповідає не за програму, а за результат
Бухгалтер
Бухгалтер визначає правила відображення операцій, контролює первинні документи, податкові наслідки, строки й звірку. Його робота — не сканувати кожну пляшку, а бачити незакриті ланцюги: товар оприбуткований без підтвердження акцизного документа, видатковий чек є, але статус марки не відновився, списання проведено, але причина не підтверджена. Саме бухгалтер погоджує перелік причин повернення і списання та вирішує, які документи потрібні для кожної з них.
Комірник або приймальник
Комірник перевіряє фізичну поставку, цілісність упаковки, коди, групові ідентифікатори, кількість і адресу одержувача. Він не має «підганяти» фактичну кількість під електронний документ. Його результат — або підтверджена поставка, або відокремлений спірний товар із зафіксованою невідповідністю.
Касир
Касир сканує марку в потрібний момент, перевіряє відповідність упаковки позиції чека і виконує зрозумілу інструкцію при відмові. Касир не повинен вручну вигадувати код, повторно пробивати товар після технічної помилки без перевірки попередньої операції чи самостійно дозволяти продаж зі статусу «карантин».
Адміністратор програмного забезпечення
Адміністратор підтримує довідники, права, КЕП, сканери, касові драйвери, версію інтеграційного модуля, журнал обміну та контрольовану чергу повторних відправлень. Його зона відповідальності завершується не повідомленням «сервер відповів помилкою», а відтворюваним записом: який запит відправлено, коли, з яким ідентифікатором операції, яку відповідь отримано і чи потрібна ручна дія.
Керівник або власник процесу
Керівник затверджує межі повноважень і резервний порядок. Хтось має право зупинити приймання партії, заборонити продаж, погодити повернення та призначити інвентаризацію. Без цього будь-який збій перетворюється на суперечку між касою, складом, бухгалтерією й технічною підтримкою.
Крок 1. Надходження: товар ще не можна просто оприбуткувати
Постачальник формує акцизний електронний документ на переміщення маркованої продукції. На дату фактичного отримання покупець звіряє документ із поставкою шляхом сканування електронних марок або групового ідентифікатора й підтверджує отримання КЕП уповноваженої особи. Для дистриб’ютора це може бути приймання палети чи багатьох коробів; для магазину — кількох ящиків; для ресторану — змішана поставка різних напоїв. Принцип однаковий: кількість, номенклатура, коди й об’єкт призначення мають збігтися.
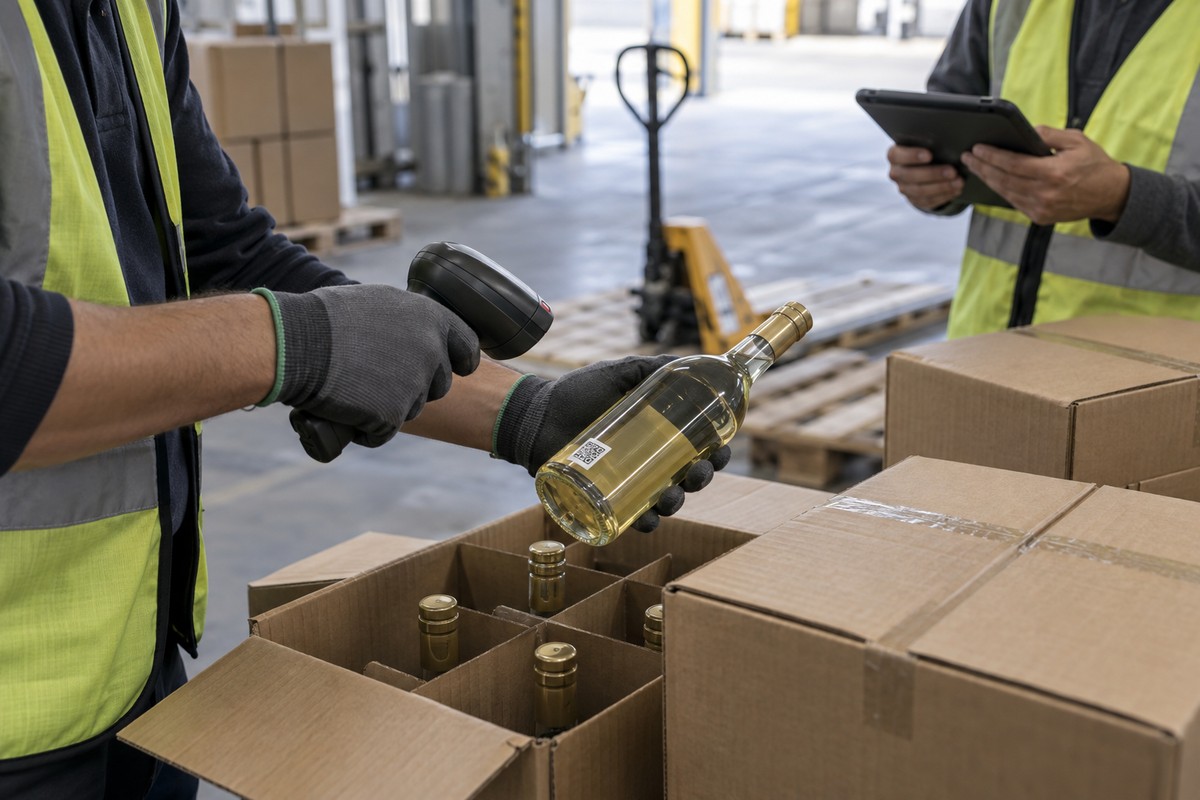
Робочий маршрут приймання доцільно побудувати так:
- отримати акцизний електронний документ до або разом із поставкою;
- перевірити постачальника, адресу об’єкта, номенклатуру й кількість;
- зісканувати груповий код або одиничні коди за відповідним сценарієм;
- відокремити пошкоджені, зайві, відсутні або неідентифіковані одиниці;
- підтвердити коректну поставку або відхилити документ із належною причиною;
- лише після успішного підтвердження перевести товар у доступний залишок.
Якщо фактична поставка не відповідає документу, проблему не варто відкладати до кінця місяця. Чинний порядок передбачає системне повідомлення постачальнику та окремі маршрути для виправлення або повернення. У внутрішній системі спірна частина має залишатися в карантині: її не можна відвантажувати далі чи продавати, поки розбіжність не закрито.
Крок 2. Внутрішнє переміщення: адреса стає частиною обліку
Для дистриб’ютора відвантаження зі складу покупцю — окремий контрольований етап із власним акцизним електронним документом. Для мережі магазинів або закладів переміщення між різними зареєстрованими об’єктами теж не можна замінити внутрішньою накладною, складеною наприкінці дня. Система має бачити, звідки, куди і коли поїхав товар.
Для переміщення між власними об’єктами суб’єкта роздрібної торгівлі чинний порядок передбачає окремий код операції та спрощення складу даних: у визначеному випадку перелік кожної електронної марки й групового ідентифікатора може не зазначатися. Але це не скасовує кількісного й адресного контролю. Перед налаштуванням такого спрощення слід перевірити, чи обидва пункти справді належать одному оператору, мають правильні ідентифікатори й відповідають умовам актуальної форми документа.
Крок 3. Продаж у магазині: один код має пройти до правильного рядка чека
У касовому сценарії код електронної марки пов’язується саме з тією товарною позицією, яку купує споживач. Після успішної розрахункової операції дані РРО або ПРРО використовуються для погашення марки. Звідси випливають перевірки, які мають відбутися ще до оплати:
- код читається повністю й не спотворюється драйвером сканера;
- зісканована одиниця відповідає номенклатурі в чеку;
- код не повторюється в тому самому чеку;
- товар доступний до продажу саме на цьому об’єкті;
- попередній продаж не погасив цю марку;
- у разі відмови касир бачить конкретну дію: повторити сканування, відкласти товар, покликати адміністратора або скасувати позицію.
Критично зберігати ідентифікатор касової операції. Якщо зв’язок обірвався після фіскалізації, просте повторення продажу може створити дубль. Каса спочатку повинна з’ясувати стан попередньої операції, а інтеграційний модуль — уміти безпечно повторити передавання даних без повторного погашення марки.
Крок 4. Ресторан: контроль починається з першого відкриття пляшки
У ресторані одиниця закупівлі й одиниця продажу часто різні: заклад отримує пляшку, а продає порцію або використовує напій у коктейлі. За чинним касовим підходом реквізит акцизної марки пляшки відображають у розрахунковому документі під час першого відкриття — у чеку першої порції; для наступних порцій із тієї самої відкритої пляшки його повторно не вводять. Під час промислового запуску потрібно ще раз звірити цей сценарій із актуальними вимогами до електронної марки, РРО/ПРРО та релізом касового рішення.
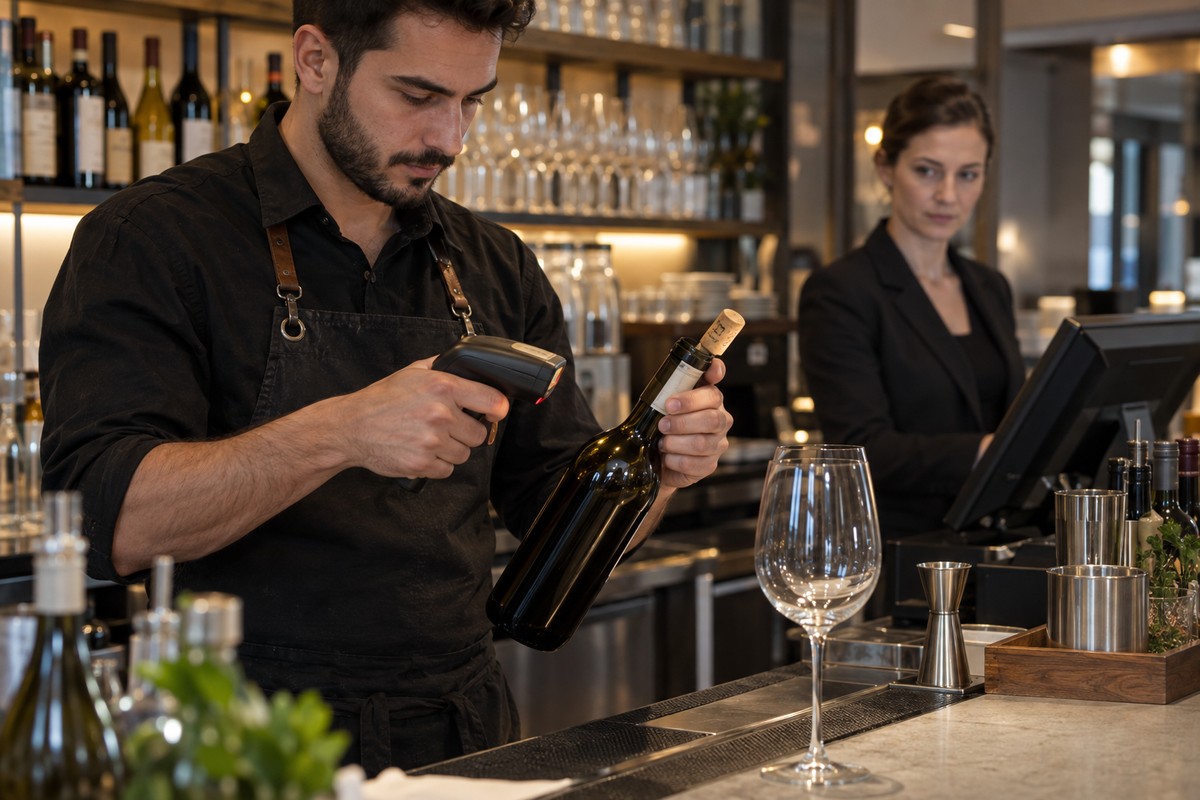
Практична проблема полягає не лише у скануванні. Облік має пам’ятати, яка пляшка відкрита, коли відбулася перша порція, у якому чеку передано код і який залишок напою ще перебуває в барі. Якщо працівник відкрив нову пляшку, але помилково вибрав у касі стару, код і фактичний залишок розійдуться. Тому ресторану потрібні:
- окремий статус «відкрита пляшка» з датою й відповідальним барменом;
- прив’язка першої порції до конкретної пляшки та фіскального чека;
- контроль кількості одночасно відкритих пляшок однієї позиції;
- правила закриття зміни для залишків у відкритій тарі;
- окремі причини бою, псування, технологічного використання, компліменту гостю та інвентаризаційної нестачі.
Універсальна кнопка «списати бар» приховує різні господарські події. Для кожної причини бухгалтерія повинна заздалегідь визначити первинний документ, податкові наслідки, потрібне погодження та дію зі статусом марки.
Крок 5. Повернення постачальнику й повернення від покупця — не одна операція
Повернення в ланцюгу постачання
Якщо покупець виявив невідповідність під час приймання, він фіксує її в системі й не підтверджує спірний товар як звичайний доступний залишок. Для повернення товару через невідповідність або для усунення недоліків чинний порядок передбачає окремі коди акцизного електронного документа. У ньому зазначають марки або групові ідентифікатори товару, що повертається, а одержувачем стає постачальник. Бухгалтерський документ повернення, фізичне відвантаження й акцизний документ мають мати одну дату події та однаковий склад товару.
Повернення кінцевим споживачем
Повернення покупцем допускається лише за наявності законних підстав і оформлюється видатковим чеком із посиланням на первинний розрахунковий документ. Для товару з електронною маркою важливо передати код поверненої одиниці та отримати підтвердження системної операції, що анулює наслідок попереднього продажу. До успішної відповіді товар має перебувати в карантині, навіть якщо упаковка візуально не пошкоджена.
Не слід автоматично робити повернену одиницю доступною для повторного продажу. Спочатку треба перевірити цілісність і товарну якість, зв’язок із первинним чеком, актуальний стан марки та правила обігу саме цієї категорії продукції. Якщо відновлення статусу відхилене, бухгалтер і адміністратор мають бачити одну картку інциденту, а не два незалежні звернення.
Крок 6. Списання: причина важливіша за проводку
Бій пляшки на складі, зіпсований напій у барі, нестача після інвентаризації, крадіжка, повернення постачальнику для знищення й форс-мажор — це різні події. Вони можуть вимагати різних актів, складу комісії, фотофіксації, пояснень матеріально відповідальної особи, податкового розрахунку та системного повідомлення. Тому в обліковій програмі причина списання має бути не довільним текстом, а керованим довідником із правилами маршруту.
Мінімальна картка списання повинна містити:
- об’єкт і місце фактичної події;
- номенклатуру, кількість, партію та перелік унікальних кодів;
- тип марки — паперова чи електронна;
- причину, дату, винну або відповідальну особу;
- акт, фото чи інший доказовий файл;
- рішення щодо податкових наслідків;
- ідентифікатор повідомлення до еАкцизу, відповідь і кінцевий стан марки.
Для виробника або імпортера деактивація ще не активованого унікального ідентифікатора має іншу природу, ніж списання вже отриманого роздрібним продавцем товару. Не можна використовувати одну технічну операцію для обох випадків. Так само не можна вважати, що внутрішній акт автоматично змінив стан коду в державній системі. До остаточного релізу варто тестувати очікуваний бізнес-результат і зберігати відповідь сервісу.
Чим відрізняються контрольні точки магазину, ресторану та дистриб’ютора
Магазин
Головний ризик магазину — касова швидкість. Потрібно навчити касира працювати з винятками без черги повторних чеків, відокремити перехідні залишки з паперовими марками від товару з електронними кодами та щодня звіряти продажі, повернення й непогашені операції. Сканер, каса й товарна база мають пройти тест на кожному робочому місці, а не лише в офісі адміністратора.
Ресторан
Головний ризик ресторану — перехід від цілої упаковки до порцій. Відкриття пляшки, перша порція, подальший рух залишку, списання та закриття зміни повинні бути одним процесом. Особливо важливо не змішувати технологічне використання, безоплатне надання та фактичну нестачу: однакова кількість у внутрішньому акті ще не означає однакових податкових наслідків.
Дистриб’ютор
Головний ризик дистриб’ютора — масштаб і асинхронність. Тисячі кодів, групове пакування, кілька складів, транспортні маршрути, часткове приймання та повернення створюють черги повідомлень. Система має гарантувати ідемпотентність повторної відправки, контроль повноти групового коду, відповідність адрес і швидкий пошук одиниці всередині партії. Підтвердження клієнтом повинно закривати конкретне відвантаження, а не весь рейс однією ознакою.
Що вимагати від BAS або іншої облікової системи
Автоматизація еАкцизу накладається на вже наявні закупівлі, продажі, запаси та взаєморозрахунки. Тому команді корисно спочатку відпрацювати зв’язки стандартних документів. Наприклад, практичний курс BAS КУП / BAS Управління торгівлею охоплює облік запасів, торговельні операції, рух коштів і взаєморозрахунки; це добра база для постановки наскрізного процесу, хоча конкретний модуль еАкцизу, його сумісність і актуальний реліз слід перевіряти окремо у постачальника вашого рішення.
У технічному завданні варто зафіксувати перевірювані результати:
- Довідники. Ліцензії, оператор, об’єкти, КЕП і товарні характеристики синхронізовані; паперовий та електронний режими не змішуються.
- Приймання. Система отримує акцизний електронний документ, підтримує одиничні й групові коди, показує розбіжності та не відкриває продаж до підтвердження.
- Переміщення. Кожен маршрут знає об’єкт-відправник і об’єкт-одержувач, а спрощення застосовується лише за виконання законних умов.
- Каса. Код без спотворення потрапляє до потрібного реквізиту чека; дубль, неприйнятний стан і невідповідність товару блокуються.
- Ресторан. Перша порція пов’язана з відкриттям пляшки, а наступні порції не створюють повторного використання коду.
- Повернення. Видатковий чек посилається на продаж, товар залишається в карантині до коректної системної відповіді.
- Списання. Причина, доказові файли, марки, податкове рішення та відповідь еАкцизу зберігаються в одному маршруті.
- Обмін. Є журнал запитів і відповідей, контрольована черга, повтор без дублювання та сповіщення про прострочені події.
- Звірка. Звіт показує обліковий залишок, фізичний результат, об’єкт, режим маркування, стан коду й розбіжність.
Наскрізні випробування, які слід провести до запуску
Перевірка п’яти правильних пляшок демонструє лише щасливий сценарій. Робоча готовність з’являється після винятків і відновлення:
- коректна поставка з одиничними кодами та окремо з груповим пакуванням;
- нестача, надлишок, чужа номенклатура й пошкоджений код на прийманні;
- часткове відхилення та повернення постачальнику;
- переміщення між двома власними об’єктами;
- звичайний продаж, повторне сканування й марка з неприйнятним станом;
- обрив зв’язку до фіскалізації та після неї;
- дозволене повернення покупця з успішним і відхиленим відновленням стану;
- відкриття пляшки в ресторані, перша й наступна порції;
- бій, псування, нестача, крадіжка та документально підтверджений форс-мажор;
- інвентаризація з розбіжністю між фізичним, бухгалтерським і системним залишком.
Кожен тест має завершуватися не фразою «помилку побачили», а звіркою чотирьох доказів: первинного документа, регістру BAS або іншої облікової системи, чека чи акцизного електронного документа та кінцевого стану в еАкцизі. Додайте час виконання, модель сканера, версію касового й інтеграційного програмного забезпечення. Після оновлення API критичні сценарії треба прогнати повторно.
Контрольний список бухгалтера перед промисловим днем
- безпосередньо перед запуском повторно перевірено закон, дату й статус законопроєкту №15532;
- звірено чинні ставки, форму декларації, форму акцизного електронного документа та версії інтеграцій окремо;
- оператор, ліцензії, усі склади, магазини й заклади готові до реєстрації;
- для кожної ролі створено окремі права, КЕП і коротку інструкцію;
- перехідні залишки з паперовими марками відокремлено та підтверджено документами;
- непідтверджений товар фізично й програмно не потрапляє у продаж;
- кожна модель сканера перевірена на реальному робочому місці;
- каса правильно проводить продаж і дозволене повернення без дублювання коду;
- ресторан протестував першу порцію, відкриту тару та закриття зміни;
- для всіх причин списання визначено документи, погодження й податкове рішення;
- є щоденний реєстр невідправлених, відхилених і прострочених операцій;
- призначено працівника, який звіряє кінцеві стани після відновлення зв’язку.
Готовність вимірюється не датою, а відсутністю невідомих залишків
Магазин має довести шлях одиниці від полиці до чека, ресторан — від пляшки до першої порції й списання залишку, дистриб’ютор — від групової упаковки до підтвердженого одержувачем відвантаження. У кожному випадку бухгалтерія з’єднує фізичний товар, первинний документ, касову операцію й стан електронної марки.
Навіть якщо законодавець перенесе обов’язковий старт, підготовча робота не пропаде. Чисті довідники, правильні адреси, розмежовані права, контрольована черга обміну, зрозумілі причини списання та перевірені сценарії повернення потрібні за будь-якої дати. Справжній критерій готовності простий: для кожної одиниці або групи товару підприємство може пояснити, де вона перебуває, на підставі якого документа, хто виконав операцію і чому її поточний стан дозволяє або забороняє наступний крок.