Инвентаризация товаров в BAS: от остатков до расхождений
Пройдите учебный цикл инвентаризации: подготовка, фактический подсчет, излишки, недостачи и контроль остатков в BAS.. Фаза 1. Стартовая ведомость на момент закрытия склада. Фаза 2. Подготовка: что должно быть зафиксировано до первого подсчета. Фаза 3. Фактический подсчет без подсказки учетного количества. Фаза 4. Ввод результатов в BAS без потери первичного следа. Фаза 5. Три расхождения — три разных маршрута проверки. Фаза 6. Журнал решений: от факта до утвержденного документа. Фаза 7. Контроль после проведения. Что чаще всего портит результат. Финальный чек-лист для двухчасового закрытия
Фаза 1. Стартовая ведомость на момент закрытия склада
Фаза 2. Подготовка: что должно быть зафиксировано до первого подсчета
Фаза 3. Фактический подсчет без подсказки учетного количества
Фаза 4. Ввод результатов в BAS без потери первичного следа
Фаза 5. Три расхождения — три разных маршрута проверки
Фаза 6. Журнал решений: от факта до утвержденного документа
Фаза 7. Контроль после проведения
Что чаще всего портит результат
Финальный чек-лист для двухчасового закрытия
Представим практическую ситуацию: небольшой склад закрыт ровно на два часа. За это время нужно не просто посчитать коробки, а получить доказательный результат, который можно сверить с учетом, объяснить и надлежащим образом оформить. Поисковое выражение «инвентаризация в 1С» здесь использовано лишь как legacy-обозначение привычной операции; рабочий контекст этой статьи — современные конфигурации BAS.
Инвентаризация не является кнопкой для автоматического списания недостачи или оприходования излишка. Сначала комиссия устанавливает фактическое наличие товаров, затем бухгалтер сопоставляет его со срезом учета, а решение об урегулировании расхождений принимается только после проверки причин и документального оформления. Если смешать эти этапы, программа аккуратно проведет даже неправильный вывод.
Фаза 1. Стартовая ведомость на момент закрытия склада
Краткий вывод. За два часа реально пройти учебный цикл на небольшой выборке, если движение товаров остановлено, единицы измерения согласованы, партии идентифицированы, а комиссия и бухгалтер не подменяют друг друга. Приведенные ниже названия товаров, партии и количества вымышлены; это тренировочный набор, а не данные реального склада.
| № | Позиция | Партия | Единица | Учет | Факт | Разница | Возможная причина | Документ | Контроль |
|---|---|---|---|---|---|---|---|---|---|
| 1 | Бумага офисная А4 | P-2609 | пачка | 48 | 48 | 0 | Расхождения нет | Инвентаризационная опись | Повторно 5 пачек |
| 2 | Папка архивная | F-19 | шт. | 72 | 70 | −2 | Недостача или неотраженное расходное движение | Сличительная ведомость, протокол | Полный пересчет полки |
| 3 | Этикетка термическая | L-402 | рулон | 30 | 32 | +2 | Излишек или неотраженное поступление | Сличительная ведомость, протокол | Проверка приходных документов |
| 4 | Лента упаковочная | T-88 | рулон | 24 | 24 | 0 | Расхождения нет | Инвентаризационная опись | Сверка партии |
| 5 | Перчатки нитриловые | G-31 | коробка | 18 | 18 | 0 | Расхождения нет | Инвентаризационная опись | Проверка закрытых коробок |
| 6 | Концентрат для уборки | C-14 | бутылка | 20 | 20 (2 ящика × 10) | 0 | Первоначально факт записали в ящиках, учет ведется в бутылках | Уточнение описи и коэффициента единицы | 2 × 10 = 20 бутылок |
| 7 | Кофе зерновой | K-2608 | кг | 15 | 15 | 0 | Расхождения нет | Инвентаризационная опись | Контрольное взвешивание |
| 8 | Чай пакетированный | H-11 | упаковка | 40 | 40 | 0 | Расхождения нет | Инвентаризационная опись | Выборочно 4 упаковки |
| 9 | Вода питьевая 0,5 л | W-09 | упаковка | 12 | 12 | 0 | Расхождения нет | Инвентаризационная опись | Проверка целостности упаковок |
| 10 | Конверт курьерский | E-07 | шт. | 100 | 100 | 0 | Расхождения нет | Инвентаризационная опись | Подсчет десятками |
| 11 | Картридж для принтера | N-55 | шт. | 8 | 8 | 0 | Расхождения нет | Инвентаризационная опись | Сверка серии на упаковке |
| 12 | USB-накопитель | U-26 | шт. | 25 | 25 | 0 | Расхождения нет | Инвентаризационная опись | Полный повторный подсчет |
Эта ведомость показывает три разные ситуации: недостачу двух папок, излишек двух рулонов этикеток и ошибку единицы измерения без количественного расхождения после пересчета. Значения сходятся в каждой строке: разница равна факту минус учет, а для концентрата 2 ящика по 10 бутылок равны 20 бутылкам. Суммировать пачки, килограммы, рулоны и штуки в одно «общее количество» нельзя.
Чтобы научиться видеть связь между запасами, документами и отчетами, полезно рассматривать не одну команду программы, а всю операционную цепочку. Именно такой контекст дает обучение складским операциям в BAS КУП: страница курса описывает работу с запасами и связанными процессами, но порядок на конкретном складе все равно нужно проверять с учетом его конфигурации и внутренних правил.
Фаза 2. Подготовка: что должно быть зафиксировано до первого подсчета
Отсчет двух часов начинается не с открытия ведомости, а с контрольной точки. В 09:00 склад прекращает приемку, отгрузку, перемещение, комплектацию и распаковку. Все документы движения до этой минуты нужно либо провести, либо четко отделить как непроведенные. Иначе комиссия будет считать одно состояние, а бухгалтер сравнивать его с другим.
По состоянию на дату подготовки материала общий порядок инвентаризации в Украине определяет действующее Положение об инвентаризации активов и обязательств, утвержденное приказом Минфина № 879. Оно предусматривает распорядительный документ руководителя, работу полного состава соответствующей комиссии и присутствие материально ответственного лица. В рабочей комиссии материально ответственное лицо не должно проверять в качестве члена комиссии активы, находящиеся у него на ответственном хранении. Перед реальной процедурой необходимо сверить актуальную редакцию норм, внутреннее положение предприятия, состав комиссии и формы документов; эта учебная симуляция не заменяет такого анализа.
Контрольная точка перед закрытием
- определить дату, время, склад, зоны хранения и ответственных лиц;
- зафиксировать последние номера приходных, расходных и внутренних документов;
- отделить собственный товар от принятого на ответственное хранение, комиссию или переработку;
- проверить весы и другие измерительные средства, подготовить пломбы или другой локальный контроль доступа;
- сформировать срез остатков на один момент времени с аналитикой склада, номенклатуры, партии, характеристики и единицы измерения, если они ведутся;
- пронумеровать листы или электронные формы, назначить ответственного за сведение результатов;
- определить правило для исключительного движения во время закрытия: кто разрешает, где фиксируется и к какому срезу относится операция.
Роль комиссии: осмотреть зоны, убедиться, что товар можно однозначно идентифицировать, и контролировать неизменность периметра подсчета. Роль бухгалтера: закрыть документальный хвост, сформировать ведомость остатков склада и сохранить параметры отчета. Бухгалтер может быть членом комиссии, но это не превращает учетный остаток в фактический.
Фаза 3. Фактический подсчет без подсказки учетного количества
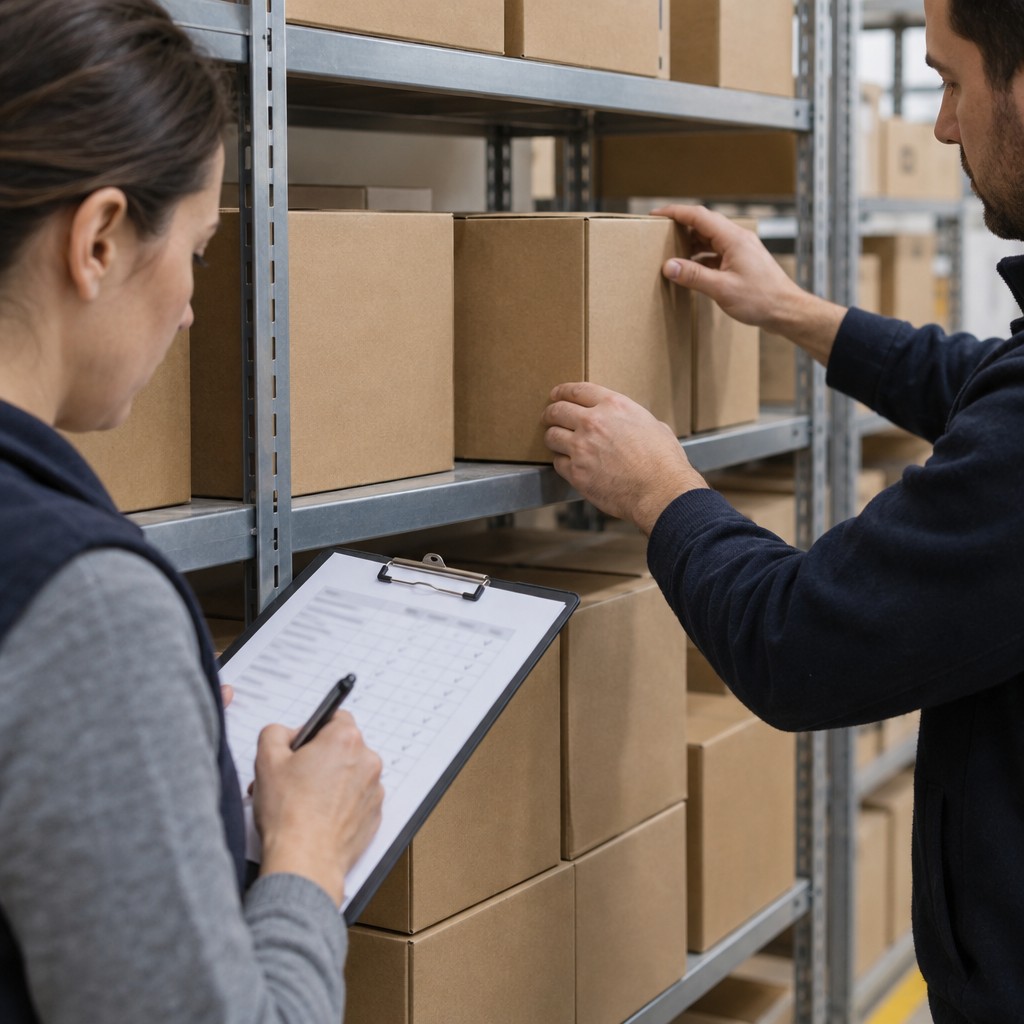
Если считающий видит в бланке «72», он невольно стремится найти именно 72 единицы. Поэтому для зон с повышенным риском лучше дать комиссии слепую опись: номенклатура, партия, характеристика, место и единица измерения — без учетного количества. Учетные цифры остаются у бухгалтера для последующей сверки. Исключения возможны в силу организации конкретного предприятия, но риск подсказки нужно осознать и компенсировать контрольным пересчетом.
Как комиссия считает
- Двигается последовательно по схеме склада, а не выбирает простые полки.
- Называет позицию, партию и единицу измерения до записи количества.
- Считает открытые упаковки отдельно от закрытых; коэффициент упаковки подтверждает, а не предполагает.
- Для весовых товаров выполняет взвешивание в принятой учетной единице и фиксирует точность.
- Отмечает уже проверенную зону так, чтобы товар не попал в подсчет дважды.
- Сомнительную позицию не «подгоняет», а изолирует для повторного подсчета.
Материально ответственное лицо присутствует, помогает идентифицировать места и товары, но не диктует результат. Бухгалтер в это время не исправляет остаток в BAS. Его задача — принять надлежащим образом оформленный факт и сохранить первичный след: кто считал, когда, каким способом и в какой единице.
Фаза 4. Ввод результатов в BAS без потери первичного следа
Способ ввода зависит от конфигурации, редакции и доработок. Где-то есть специальный документ пересчета товаров, где-то фактическое количество загружают из терминала или таблицы, а в другой базе результат сначала фиксируют внешней описью и лишь потом создают складские и бухгалтерские документы. Поэтому названия кнопок, документов и регистров не следует переносить из чужой инструкции без проверки.
Надежная схема одинакова по содержанию:
- Сохранить первичный результат комиссии без учетных корректировок.
- Нормализовать единицы измерения: 2 ящика × 10 бутылок, а не «2 против 20».
- Сопоставить одинаковые аналитические признаки: тот же склад, товар, партия, характеристика и статус запаса.
- Загрузить или ввести факт в соответствующий объект BAS.
- Сформировать результат сверки и отделить нулевые строки от исключений.
- Не создавать корректирующие проводки, пока причина и решение не подтверждены.
После импорта бухгалтер выборочно сверяет строки с оригинальной описью. Особенно важны десятичные количества, коэффициенты упаковки, одинаковые наименования с разными партиями и позиции, которые могли оказаться в другой ячейке. Файл загрузки — лишь средство передачи данных, а не само доказательство.
Фаза 5. Три расхождения — три разных маршрута проверки
Недостача: папки, учет 72, факт 70
Комиссия повторно считает всю полку и соседнюю зону, проверяет, нет ли вскрытой транспортной тары или товара в зоне комплектации. Бухгалтер ищет непроведенную отгрузку, перемещение, возврат, ошибочный склад в документе и движение после контрольной точки. Только если факт и учетный срез подтверждены, недостача переходит в журнал решений.
Излишек: этикетки, учет 30, факт 32
Наличие двух лишних рулонов не означает, что их можно сразу оприходовать. Сначала проверяют неотраженное поступление, ошибочную партию, возврат из производства, пересортицу и принадлежность товара другому лицу. Комиссия подтверждает факт и признаки позиции; бухгалтер восстанавливает цепочку документов.
Ошибка единицы: концентрат, 20 бутылок против 2 ящиков
Здесь физической недостачи нет. Комиссия видит два запечатанных ящика и подтверждает, что в каждом по десять бутылок. Бухгалтер сверяет основную и дополнительную единицы, коэффициент пересчета и единицу в файле загрузки. После приведения к бутылкам факт равен учету: 20 − 20 = 0. Создавать документ списания на 18 бутылок было бы ошибкой.
Пересортицу, естественную убыль, ответственность работников, налоговые последствия и возможность взаимного зачета нельзя определять одним универсальным правилом из учебного примера. Для реального случая важны вид запаса, обстоятельства, внутренние документы, действующие нормы и надлежащие полномочия лиц, принимающих решения.
Фаза 6. Журнал решений: от факта до утвержденного документа
Журнал нужен, чтобы между фразами «нашли разницу» и «изменили учет» оставался видимый маршрут. Он не заменяет обязательные первичные документы, протокол или решение руководителя, а организует проверку.
| Расхождение | Проверка комиссии | Проверка бухгалтера | Решение | Основание | Статус |
|---|---|---|---|---|---|
| Папка архивная F-19: −2 шт. | Повторно пересчитаны полка и зона комплектации | Проверены документы движения до 09:00 и непроведенные операции | Передать на рассмотрение комиссии; способ урегулирования определить после утверждения | Опись, сличительная ведомость, объяснение, протокол | Ожидает решения |
| Этикетка L-402: +2 рулона | Подтверждены товар, партия и отсутствие дублирования | Проверены поступления, возвраты и другие склады | Предложить оприходование только после установления принадлежности и утверждения | Опись, сличительная ведомость, протокол | Ожидает решения |
| Концентрат C-14: 2 ящика | Подтверждено 10 бутылок в каждом ящике | Сверены коэффициент 1:10 и единица импорта | Исправить способ представления факта; количественную корректировку не делать | Уточненная опись, справочник единиц, журнал импорта | Закрыто, разница 0 |
Согласно действующему общему порядку, выводы о расхождениях и предложения по их урегулированию комиссия фиксирует в протоколе, который передается руководителю на рассмотрение и утверждение. Результаты отражают в учете на основании утвержденного решения. Конкретные названия документов BAS, счета, аналитика и движения зависят от конфигурации и учетной политики. Перед проведением бухгалтер должен проверить не только форму документа, но и то, какие регистры и проводки он формирует.
Фаза 7. Контроль после проведения
Проведенный документ — не конец процесса. Завершение означает, что первичный факт, утвержденное решение, складской количественный учет и бухгалтерское отражение не противоречат друг другу.
Четыре контрольных среза
- Складской отчет. Проверить остаток каждой проблемной позиции на том же складе, в той же партии и единице.
- Оборотно-сальдовая ведомость. Если конфигурация ведет регламентированный учет запасов, сверить количество и сумму по соответствующим счетам и аналитике.
- Движения документов. Убедиться, что корректировка попала в нужный период, не создала дубль и не затронула другой склад.
- Повторная выборка. До открытия склада снова посчитать рискованные позиции: папки F-19, этикетки L-402, концентрат C-14, а также одну дорогую или быстрооборачиваемую позицию.
В нашей повторной контрольной выборке комиссия снова получила 70 папок, 32 рулона этикеток, 2 ящика по 10 бутылок концентрата и 8 картриджей. Бухгалтер сверил эти значения с описью, журналом решений и сформированными движениями. Если контрольное количество отличается от первичного, склад не открывают автоматически: определяют причину, а при существенных расхождениях действуют согласно действующему порядку повторной проверки.
Для системного понимания того, как закупки, продажи, запасы и отчеты связаны между собой, можно рассмотреть курс BAS КУП и управления торговлей. Его программа охватывает учет запасов и связанные операции; применение к конкретной базе следует сверять с ее редакцией, настройками и доработками.
Что чаще всего портит результат
- склад формально «закрыт», но перемещения и отгрузки продолжаются без отдельного журнала;
- комиссия получает учетное количество и подгоняет под него факт;
- одинаковый товар в штуках, коробках и ящиках сравнивают без коэффициента;
- смешивают партии, характеристики, статусы качества или разных владельцев;
- бухгалтер проводит списание или оприходование до установления причины и утверждения решения;
- после корректировки смотрят только один складской отчет и не проверяют ОСВ и движения;
- используют название документа из другой конфигурации как доказательство одинаковой логики учета.
Финальный чек-лист для двухчасового закрытия
- До 09:00: оформить основание, определить комиссию, завершить документы движения, зафиксировать срез.
- 09:00–09:40: провести слепой подсчет по зонам, партиям и единицам.
- 09:40–10:10: повторно подсчитать сомнительные позиции, подписать и передать первичный результат.
- 10:10–10:35: ввести факт в BAS, нормализовать единицы, сформировать сличительную ведомость.
- 10:35–10:50: проверить три расхождения, внести доказательства и предложения в журнал.
- 10:50–11:00: выполнить контрольную выборку и зафиксировать статус; учетные корректировки проводить только при наличии надлежащего основания.
Главный практический принцип прост: комиссия отвечает за достоверный факт, бухгалтер — за корректное сопоставление и отражение утвержденного решения, руководитель — за организацию и решение в пределах полномочий. Когда эти роли разделены, инвентаризация становится не механическим исправлением цифр, а воспроизводимым доказательным процессом.