Інвентаризація товарів у BAS: від залишків до розбіжностей
Пройдіть навчальний цикл інвентаризації: підготовка, фактичний підрахунок, надлишки, нестачі та контроль залишків у BAS.. Фаза 1. Стартова відомість на момент закриття складу. Фаза 2. Підготовка: що має бути зафіксовано до першого підрахунку. Фаза 3. Фактичний підрахунок без підказки облікової кількості. Фаза 4. Введення результатів у BAS без втрати первинного сліду. Фаза 5. Три розбіжності — три різні маршрути перевірки. Фаза 6. Журнал рішень: від факту до затвердженого документа. Фаза 7. Контроль після проведення. Що найчастіше псує результат. Фінальний чек-лист для двогодинного закриття
Фаза 1. Стартова відомість на момент закриття складу
Фаза 2. Підготовка: що має бути зафіксовано до першого підрахунку
Фаза 3. Фактичний підрахунок без підказки облікової кількості
Фаза 4. Введення результатів у BAS без втрати первинного сліду
Фаза 5. Три розбіжності — три різні маршрути перевірки
Фаза 6. Журнал рішень: від факту до затвердженого документа
Фаза 7. Контроль після проведення
Фінальний чек-лист для двогодинного закриття
Уявімо практичну ситуацію: невеликий склад закрито рівно на дві години. За цей час треба не просто порахувати коробки, а отримати доказовий результат, який можна звірити з обліком, пояснити та належно оформити. Пошуковий вислів «інвентаризація в 1С» тут використано лише як legacy-позначення звичної операції; робочий контекст цієї статті — сучасні конфігурації BAS.
Інвентаризація не є кнопкою для автоматичного списання нестачі чи оприбуткування надлишку. Спочатку комісія встановлює фактичну наявність товарів, потім бухгалтер зіставляє її зі зрізом обліку, а рішення про врегулювання розбіжностей приймається лише після перевірки причин і документального оформлення. Якщо змішати ці етапи, програма акуратно проведе навіть неправильний висновок.
Фаза 1. Стартова відомість на момент закриття складу
Короткий висновок. За дві години реально пройти навчальний цикл на невеликій вибірці, якщо рух товарів зупинено, одиниці виміру узгоджено, партії ідентифіковано, а комісія та бухгалтер не підміняють одне одного. Наведені нижче назви товарів, партії й кількості вигадані; це тренувальний набір, а не дані реального складу.
| № | Позиція | Партія | Одиниця | Облік | Факт | Різниця | Можлива причина | Документ | Контроль |
|---|---|---|---|---|---|---|---|---|---|
| 1 | Папір офісний А4 | P-2609 | пачка | 48 | 48 | 0 | Розбіжності немає | Інвентаризаційний опис | Повторно 5 пачок |
| 2 | Папка архівна | F-19 | шт. | 72 | 70 | −2 | Нестача або невідображений видатковий рух | Звіряльна відомість, протокол | Повний перерахунок полиці |
| 3 | Етикетка термічна | L-402 | рулон | 30 | 32 | +2 | Надлишок або невідображене надходження | Звіряльна відомість, протокол | Перевірка прибуткових документів |
| 4 | Стрічка пакувальна | T-88 | рулон | 24 | 24 | 0 | Розбіжності немає | Інвентаризаційний опис | Звірка партії |
| 5 | Рукавички нітрилові | G-31 | коробка | 18 | 18 | 0 | Розбіжності немає | Інвентаризаційний опис | Перевірка закритих коробок |
| 6 | Концентрат для прибирання | C-14 | пляшка | 20 | 20 (2 ящики × 10) | 0 | Первинно факт записали в ящиках, облік ведеться у пляшках | Уточнення опису та коефіцієнта одиниці | 2 × 10 = 20 пляшок |
| 7 | Кава зернова | K-2608 | кг | 15 | 15 | 0 | Розбіжності немає | Інвентаризаційний опис | Контрольне зважування |
| 8 | Чай пакетований | H-11 | упаковка | 40 | 40 | 0 | Розбіжності немає | Інвентаризаційний опис | Вибірково 4 упаковки |
| 9 | Вода питна 0,5 л | W-09 | паковання | 12 | 12 | 0 | Розбіжності немає | Інвентаризаційний опис | Перевірка цілісності паковань |
| 10 | Конверт кур’єрський | E-07 | шт. | 100 | 100 | 0 | Розбіжності немає | Інвентаризаційний опис | Підрахунок десятками |
| 11 | Картридж для принтера | N-55 | шт. | 8 | 8 | 0 | Розбіжності немає | Інвентаризаційний опис | Звірка серії на пакованні |
| 12 | USB-накопичувач | U-26 | шт. | 25 | 25 | 0 | Розбіжності немає | Інвентаризаційний опис | Повний повторний підрахунок |
Ця відомість показує три різні ситуації: нестачу двох папок, надлишок двох рулонів етикеток і помилку одиниці виміру без кількісної розбіжності після перерахунку. Значення сходяться в кожному рядку: різниця дорівнює факту мінус облік, а для концентрату 2 ящики по 10 пляшок дорівнюють 20 пляшкам. Підсумовувати пачки, кілограми, рулони та штуки в одну «загальну кількість» не можна.
Щоб навчитися бачити зв’язок між запасами, документами та звітами, корисно розглядати не одну команду програми, а весь операційний ланцюжок. Саме такий контекст дає навчання складських операцій у BAS КУП: сторінка курсу описує роботу із запасами та пов’язаними процесами, але порядок на конкретному складі все одно треба перевіряти за його конфігурацією й внутрішніми правилами.
Фаза 2. Підготовка: що має бути зафіксовано до першого підрахунку
Відлік двох годин починається не з відкриття відомості, а з контрольної точки. На 09:00 склад припиняє приймання, відвантаження, переміщення, комплектацію та розпакування. Усі документи руху до цієї хвилини треба або провести, або чітко відокремити як непроведені. Інакше комісія рахуватиме один стан, а бухгалтер порівнюватиме його з іншим.
Станом на дату підготовки матеріалу загальний порядок інвентаризації в Україні визначає чинне Положення про інвентаризацію активів та зобов’язань, затверджене наказом Мінфіну № 879. Воно передбачає розпорядчий документ керівника, роботу повного складу відповідної комісії та присутність матеріально відповідальної особи. Для робочої комісії матеріально відповідальна особа не повинна перевіряти як член комісії активи, що перебувають у неї на відповідальному зберіганні. Перед реальною процедурою потрібно звірити актуальну редакцію норм, внутрішнє положення підприємства, склад комісії та форми документів; ця навчальна симуляція не замінює такого аналізу.
Контрольна точка перед закриттям
- визначити дату, час, склад, зони зберігання і відповідальних осіб;
- зафіксувати останні номери прибуткових, видаткових та внутрішніх документів;
- відокремити власний товар від прийнятого на відповідальне зберігання, комісію або переробку;
- перевірити ваги та інші вимірювальні засоби, підготувати пломби або інший локальний контроль доступу;
- сформувати зріз залишків на одну мить часу з аналітикою складу, номенклатури, партії, характеристики та одиниці виміру, якщо вони ведуться;
- пронумерувати аркуші або електронні форми, призначити відповідального за зведення результатів;
- визначити правило для виняткового руху під час закриття: хто дозволяє, де фіксується і до якого зрізу належить операція.
Роль комісії: оглянути зони, переконатися, що товар можна однозначно ідентифікувати, та контролювати незмінність периметра підрахунку. Роль бухгалтера: закрити документальний хвіст, сформувати відомість залишків складу й зберегти параметри звіту. Бухгалтер може бути членом комісії, але це не перетворює обліковий залишок на фактичний.
Фаза 3. Фактичний підрахунок без підказки облікової кількості
Якщо лічильник бачить у бланку «72», він мимоволі прагне знайти саме 72 одиниці. Тому для зон із підвищеним ризиком краще дати комісії сліпий опис: номенклатура, партія, характеристика, місце та одиниця виміру — без облікової кількості. Облікові цифри залишаються у бухгалтера для наступної звірки. Винятки можливі через організацію конкретного підприємства, але ризик підказування треба усвідомити й компенсувати контрольним перерахунком.
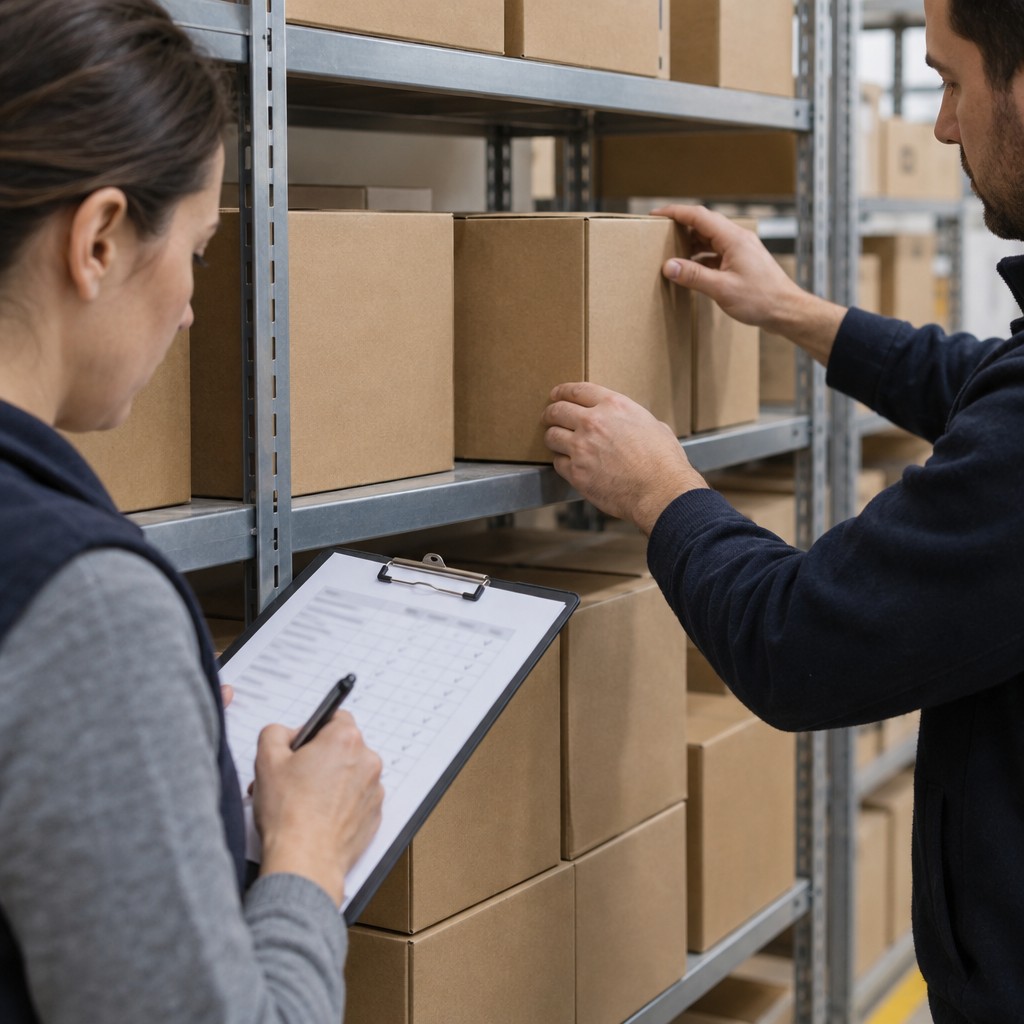
Як комісія рахує
- Рухається послідовно за схемою складу, а не вибирає прості полиці.
- Називає позицію, партію й одиницю виміру до запису кількості.
- Рахує відкриті паковання окремо від закритих; коефіцієнт пакування підтверджує, а не припускає.
- Для вагових товарів робить зважування у прийнятій обліковій одиниці та фіксує точність.
- Позначає вже перевірену зону так, щоб товар не потрапив до підрахунку двічі.
- Сумнівну позицію не «підганяє», а ізолює для повторного підрахунку.
Матеріально відповідальна особа присутня, допомагає ідентифікувати місця та товари, але не диктує результат. Бухгалтер у цей час не виправляє залишок у BAS. Його завдання — прийняти належно оформлений факт і зберегти первинний слід: хто рахував, коли, яким способом та в якій одиниці.
Фаза 4. Введення результатів у BAS без втрати первинного сліду
Спосіб введення залежить від конфігурації, редакції та доробок. Десь є спеціальний документ перерахунку товарів, десь фактичну кількість завантажують із термінала або таблиці, а в іншій базі результат спочатку фіксують зовнішнім описом і лише потім створюють складські та бухгалтерські документи. Тому назви кнопок, документів і регістрів не слід переносити з чужої інструкції без перевірки.
Надійна схема однакова за змістом:
- Зберегти первинний результат комісії без облікових коригувань.
- Нормалізувати одиниці виміру: 2 ящики × 10 пляшок, а не «2 проти 20».
- Зіставити однакові аналітики: той самий склад, товар, партія, характеристика і статус запасу.
- Завантажити або ввести факт у відповідний об’єкт BAS.
- Сформувати звіряльний результат і відокремити нульові рядки від винятків.
- Не створювати коригувальні проведення, доки причина й рішення не підтверджені.
Після імпорту бухгалтер вибірково звіряє рядки з оригінальним описом. Особливо важливі десяткові кількості, коефіцієнти пакування, однакові найменування з різними партіями та позиції, які могли опинитися на іншій комірці. Файл завантаження — лише транспорт даних, а не сам доказ.
Фаза 5. Три розбіжності — три різні маршрути перевірки
Нестача: папки, облік 72, факт 70
Комісія повторно рахує всю полицю й сусідню зону, перевіряє, чи немає розкритої транспортної тари або товару в зоні комплектування. Бухгалтер шукає непроведене відвантаження, переміщення, повернення, помилковий склад у документі та рух після контрольної точки. Лише якщо факт і обліковий зріз підтверджені, нестача переходить до журналу рішень.
Надлишок: етикетки, облік 30, факт 32
Наявність двох зайвих рулонів не означає, що їх можна відразу оприбуткувати. Спочатку перевіряють невідображене надходження, помилкову партію, повернення з виробництва, пересортицю та приналежність товару іншій особі. Комісія підтверджує факт і ознаки позиції; бухгалтер відновлює ланцюжок документів.
Помилка одиниці: концентрат, 20 пляшок проти 2 ящиків
Тут фізичної нестачі немає. Комісія бачить два запечатані ящики і підтверджує, що в кожному по десять пляшок. Бухгалтер звіряє основну та додаткову одиниці, коефіцієнт перерахунку й одиницю в завантажувальному файлі. Після приведення до пляшок факт дорівнює обліку: 20 − 20 = 0. Створювати документ списання на 18 пляшок було б помилкою.
Пересортицю, природний убуток, відповідальність працівників, податкові наслідки й можливість взаємного заліку не можна визначати одним універсальним правилом із навчального прикладу. Для реального випадку важливі вид запасу, обставини, внутрішні документи, чинні норми та належні повноваження осіб, які приймають рішення.
Фаза 6. Журнал рішень: від факту до затвердженого документа
Журнал потрібен, щоб між фразами «знайшли різницю» і «змінили облік» залишився видимий маршрут. Він не замінює обов’язкові первинні документи, протокол або рішення керівника, а організовує перевірку.
| Розбіжність | Перевірка комісії | Перевірка бухгалтера | Рішення | Підстава | Статус |
|---|---|---|---|---|---|
| Папка архівна F-19: −2 шт. | Повторно перераховано полицю і зону комплектування | Перевірено документи руху до 09:00 та непроведені операції | Передати на розгляд комісії; спосіб врегулювання визначити після затвердження | Опис, звіряльна відомість, пояснення, протокол | Очікує рішення |
| Етикетка L-402: +2 рулони | Підтверджено товар, партію і відсутність дублювання | Перевірено надходження, повернення та інші склади | Запропонувати оприбуткування лише після встановлення приналежності й затвердження | Опис, звіряльна відомість, протокол | Очікує рішення |
| Концентрат C-14: 2 ящики | Підтверджено 10 пляшок у кожному ящику | Звірено коефіцієнт 1:10 та одиницю імпорту | Виправити спосіб подання факту; кількісного коригування не робити | Уточнений опис, довідник одиниць, журнал імпорту | Закрито, різниця 0 |
У чинному загальному порядку висновки щодо розбіжностей і пропозиції про їх урегулювання фіксує комісія у протоколі, який передається керівнику на розгляд та затвердження. Результати відображають в обліку на підставі затвердженого рішення. Конкретні назви документів BAS, рахунки, аналітика та рухи залежать від конфігурації й облікової політики. Перед проведенням бухгалтер повинен перевірити не лише форму документа, а й те, які регістри та проводки він формує.
Фаза 7. Контроль після проведення
Проведений документ — не кінець процесу. Завершення означає, що первинний факт, затверджене рішення, складський кількісний облік і бухгалтерське відображення не суперечать одне одному.
Чотири контрольні зрізи
- Складський звіт. Перевірити залишок кожної проблемної позиції на тому самому складі, у тій самій партії та одиниці.
- Оборотно-сальдова відомість. Якщо конфігурація веде регламентований облік запасів, звірити кількість і суму за відповідними рахунками та аналітикою.
- Рухи документів. Переконатися, що коригування потрапило в потрібний період, не створило дубля і не зачепило інший склад.
- Повторна вибірка. До відкриття складу знову порахувати ризикові позиції: папки F-19, етикетки L-402, концентрат C-14, а також одну дорогу або швидкооборотну позицію.
У нашій повторній контрольній вибірці комісія знову отримала 70 папок, 32 рулони етикеток, 2 ящики по 10 пляшок концентрату та 8 картриджів. Бухгалтер звірив ці значення з описом, журналом рішень і сформованими рухами. Якщо контрольна кількість відрізняється від первинної, склад не відкривають автоматично: визначають причину, а за суттєвих розходжень діють за чинним порядком повторної перевірки.
Для системного розуміння того, як закупівлі, продажі, запаси та звіти пов’язані між собою, можна розглянути курс BAS КУП та управління торгівлею. Його програма охоплює облік запасів і пов’язані операції; застосування до конкретної бази слід звіряти з її редакцією, налаштуваннями та доробками.
Що найчастіше псує результат
- склад формально «закрито», але переміщення і відвантаження продовжуються без окремого журналу;
- комісія отримує облікову кількість і підганяє під неї факт;
- однаковий товар у штуках, коробках і ящиках порівнюють без коефіцієнта;
- змішують партії, характеристики, статуси якості або різних власників;
- бухгалтер проводить списання чи оприбуткування до встановлення причини та затвердження рішення;
- після коригування дивляться лише на один складський звіт і не перевіряють ОСВ та рухи;
- використовують назву документа з іншої конфігурації як доказ однакової логіки обліку.
Фінальний чек-лист для двогодинного закриття
- До 09:00: оформити підставу, визначити комісію, завершити документи руху, зафіксувати зріз.
- 09:00–09:40: провести сліпий підрахунок за зонами, партіями та одиницями.
- 09:40–10:10: повторити сумнівні позиції, підписати й передати первинний результат.
- 10:10–10:35: увести факт у BAS, нормалізувати одиниці, сформувати звіряльну відомість.
- 10:35–10:50: перевірити три розбіжності, занести докази та пропозиції до журналу.
- 10:50–11:00: виконати контрольну вибірку й зафіксувати статус; облікові коригування проводити лише за належною підставою.
Головний практичний принцип простий: комісія відповідає за достовірний факт, бухгалтер — за коректне зіставлення та відображення затвердженого рішення, керівник — за організацію і рішення в межах повноважень. Коли ці ролі розділені, інвентаризація стає не механічним виправленням цифр, а відтворюваним доказовим процесом.