Первичные документы ООО: путь от контрагента до BAS
Практический маршрут первичного документа от получения до архива: паспорт пакета, работа с дефектным документом, внесение в BAS и контроль шести статусов без потери ответственности.. Этап 1. Получить пакет и не потерять контекст операции. Этап 2. Создать паспорт документа и провести первичную проверку. Этап 3. Решить, что делать с дефектом. Этап 4. Отразить операцию в BAS и проверить результат. Этап 5. Вести шесть статусов и видеть «зависшие» документы. Этап 6. Передать в архив так, чтобы документ можно было найти. Чек-лист одного рабочего дня
Этап 1. Получить пакет и не потерять контекст операции
Этап 2. Создать паспорт документа и провести первичную проверку
Этап 3. Решить, что делать с дефектом
Этап 4. Отразить операцию в BAS и проверить результат
Этап 5. Вести шесть статусов и видеть «зависшие» документы
Этап 6. Передать в архив так, чтобы документ можно было найти
Первичные документы ООО стоит проверять до отражения в учете: сначала — что именно произошло, затем — можно ли идентифицировать операцию и ответственных лиц, и только после этого — как зафиксировать ее в BAS. Если документ составлен контрагентом с ошибкой, бухгалтер не дописывает недостающие данные и не «подчищает» файл молча. Он фиксирует дефект, определяет следующее действие и возвращает документ на уточнение тому, кто вправе его исправить.
Это не формальность ради папки. Управляемый маршрут дает ответ на три практических вопроса: где сейчас документ, кто должен сделать следующий шаг и попала ли реальная хозяйственная операция в учет именно так, как ее согласовало предприятие.
Этап 1. Получить пакет и не потерять контекст операции
Рассмотрим один рабочий кейс. ООО заказало у поставщика офисные кресла. В пакет входят договор, счет на оплату, банковское подтверждение платежа, расходная накладная и внутреннее подтверждение приемки товара. Комплект физически получен, но в расходной накладной нет даты составления. Это один дефектный документ в полной цепочке закупки.
Счет в этом кейсе объясняет, на каком основании инициировали оплату, но сам по себе не становится первичным документом автоматически. Для учета важен документ, содержащий сведения о фактически совершенной хозяйственной операции. Поэтому бухгалтер смотрит не на название файла, а на содержание всего пакета и роль каждого документа.
Участники маршрута могут различаться в зависимости от размера ООО и внутренних правил, но роли нужно разделить:
- Контрагент составляет и передает свои документы, а при необходимости предоставляет исправленный экземпляр согласованным способом.
- Ответственное лицо ООО подтверждает фактическое получение товара: количество, состояние, место приемки и связь с заказом.
- Бухгалтер проверяет содержание и реквизиты, сопоставляет документы, отражает согласованную операцию в BAS и контролирует результат.
- Согласующее лицо подтверждает деловую цель, бюджет, отклонение от договора или нестандартное решение. Это может быть руководитель, специалист по закупкам или руководитель подразделения — единого варианта для всех ООО нет.
- Профильный специалист подключается, если вопрос касается НДС, другого налога или расчетов с работниками. Первичная проверка не заменяет налоговый контроль или контроль расчетов по заработной плате.
На входе пакет регистрируют сразу, даже если он неполный или имеет дефект. Иначе документ существует в почте или на столе, но не существует в процессе: никто не видит срока, владельца и причины задержки.
Этап 2. Создать паспорт документа и провести первичную проверку
Паспорт — это краткая карточка контроля, а не копия первичного документа. Она сохраняет контекст: откуда пришел пакет, какой операции касается, кто отвечает за следующее действие и чем завершилась проверка. Для нашего кейса паспорт выглядит так:
| Поле паспорта | Значение в кейсе |
|---|---|
| Источник | Поставщик офисной мебели; пакет получен по электронной почте, оригинал передан в офис |
| Операция | Приобретение и приемка офисных кресел для административного подразделения |
| Дата | Дата получения пакета зафиксирована; в расходной накладной дата составления не указана |
| Реквизиты | Стороны, название документа, номенклатура, количество и сумма сопоставлены; выявлен один дефект — отсутствует дата накладной |
| Ответственный | Бухгалтер — за проверку; специалист по закупкам — за контакт с поставщиком; заведующий офисом — за подтверждение фактической приемки |
| Связанный документ | Договор, счет, платеж по банковской выписке, внутреннее подтверждение приемки |
| Статус | Уточнение |
| Контроль | Запросить надлежащим образом оформленную накладную; после получения повторно сопоставить дату, номер, количество и сумму, а затем передать для отражения |
Первая проверка идет от сути к форме. Были ли кресла фактически поставлены? Тот ли это поставщик и тот ли договор? Совпадают ли номенклатура, количество, цена, сумма и условия оплаты? Можно ли идентифицировать лиц, ответственных за операцию и оформление? Есть ли название документа, дата составления, название предприятия, содержание и объем операции, единица измерения, подпись или другие данные для идентификации участника — с учетом особенностей конкретного вида документа?
После паспорта видна не просто ошибка, а контролируемая задача: пакет не потерян, товар подтвержден ответственным лицом, дефект локализован в накладной, у контакта с поставщиком есть ответственный. Отработать такой сквозной сценарий помогает практика первичных документов и бухгалтерского учета в BAS, где первичка связана с операциями, взаиморасчетами и итоговой отчетностью.
Этап 3. Решить, что делать с дефектом
Не каждая неточность означает одинаковое действие. Рабочее дерево решений должно учитывать содержание операции, обязательные реквизиты, возможность идентификации участников, внутреннюю учетную политику и специальные требования к конкретным документам.
- Принять в обработку. Содержание операции подтверждено, пакет согласован, необходимые данные есть, противоречий нет. Документ переходит к согласованию и отражению.
- Запросить уточнение. Данных недостаточно для уверенной обработки или есть несоответствие, которое контрагент может объяснить: разное наименование товара, неясная связь с договором, расхождение в количестве или датах. До получения ответа документ остается в статусе «Уточнение».
- Вернуть на исправление. Отсутствует существенный реквизит, есть ошибка в показателях операции или документ не позволяет корректно идентифицировать ее участников. Бухгалтер конкретно описывает дефект, не редактирует документ контрагента и просит оформить исправление надлежащим способом.
- Эскалировать. Фактические обстоятельства не совпадают с документами, есть дубликат, необычное условие договора, существенное отклонение от бюджета или вопрос выходит за рамки бухгалтерской проверки. Решение передают согласующему лицу, руководителю, налоговому специалисту или юристу в соответствии с внутренним маршрутом.
В нашем кейсе отсутствует дата составления расходной накладной, поэтому бухгалтер не вписывает ее со слов менеджера и не подменяет накладную счетом или банковской выпиской. Он фиксирует дефект в паспорте, переводит пакет в статус «Уточнение» и просит поставщика предоставить надлежащим образом оформленный документ. Это решение касается качества основания для учета, а не юридической оценки действительности договора.
Закон допускает, что несущественные недостатки сами по себе не являются основанием для непризнания операции, если они не мешают идентифицировать участника и документ содержит ключевые сведения о дате, предприятии, содержании и объеме операции. Но это не разрешение игнорировать любой дефект. Бухгалтер фиксирует обоснование, проверяет специальные правила и действует согласно утвержденному порядку предприятия.
Этап 4. Отразить операцию в BAS и проверить результат
После получения исправленной накладной пакет возвращается на повторную проверку. В BAS бухгалтер выбирает документ в соответствии с экономической сутью операции, а не по схожему названию бумажного бланка. Для закупки кресел важно корректно указать организацию, контрагента, договор, склад или место учета, номенклатуру, количество, цену, сумму, налоговые параметры и дату операции.
Универсальной проводки для такого кейса нет: результат зависит от того, что именно приобретено, как будет использоваться актив, каковы стоимостные критерии и учетная политика ООО. Точно так же первичный документ не подменяет налоговую накладную, а факт оплаты не доказывает автоматически факт поставки. Вопросы НДС проверяют отдельно по налоговым документам и условиям конкретной операции.
Перед проведением полезно проверить наличие дубликата по комбинации «контрагент — номер — дата — сумма», а после проведения — проверить не только зеленый индикатор или технический статус. Бухгалтер смотрит:
- попали ли запасы в нужное место учета и в правильном количестве;
- соответствуют ли взаиморасчеты договору, счету и банковской выписке;
- нет ли повторного ввода того же пакета;
- отражена ли операция в надлежащем периоде;
- совпадает ли аналитика документа с согласованным паспортом;
- выполнен ли отдельный налоговый контроль там, где он нужен.
Статус «Отражено» означает, что данные внесены в систему, но еще не означает «Проконтролировано». Это разные контрольные точки и, по возможности, разные действия или разные исполнители.
Этап 5. Вести шесть статусов и видеть «зависшие» документы
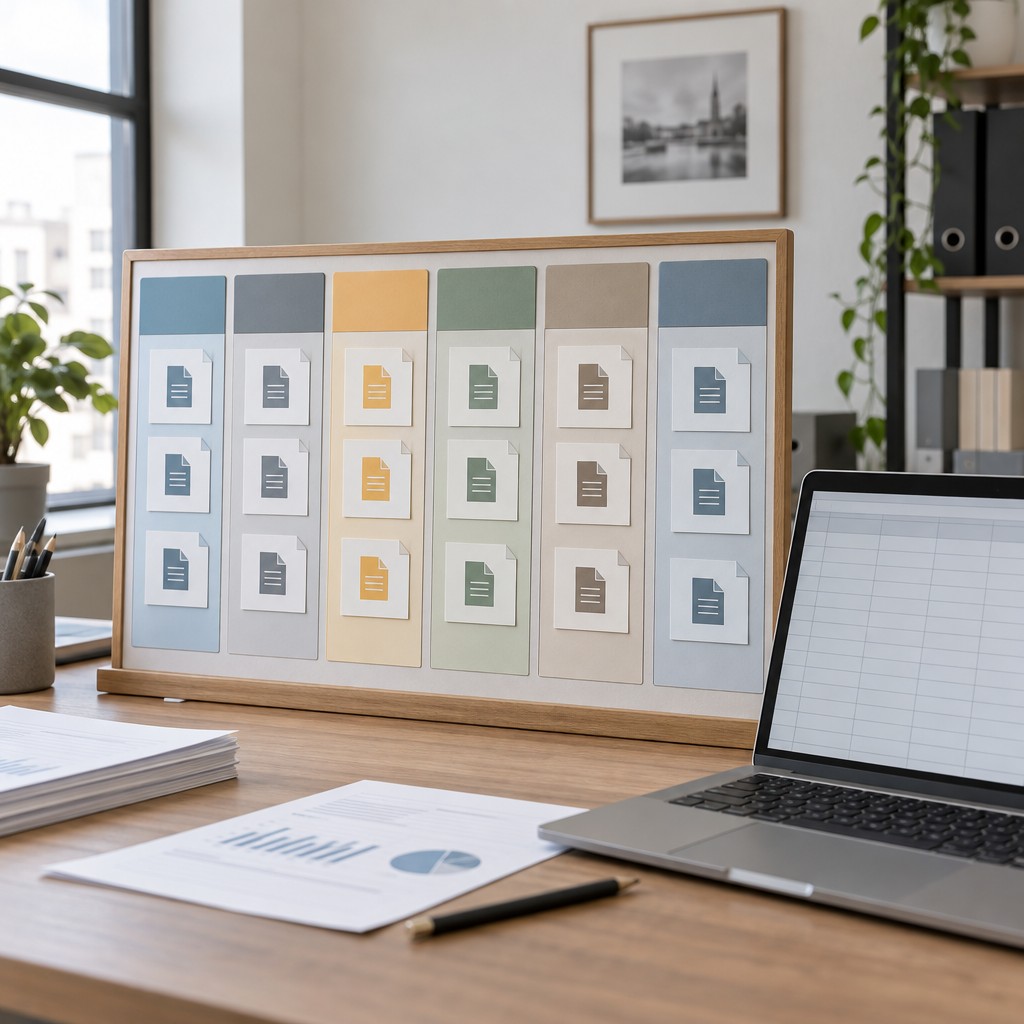
Статическая доска статусов работает даже без специального сервиса: ее можно вести в таблице, реестре или внутренней системе. Главное — единые правила перехода и ответственный за каждую карточку.
| Получено | На проверке | Уточнение | Отражено | Проконтролировано | Архив |
|---|---|---|---|---|---|
| Пакет зарегистрирован, зафиксированы канал и время получения. Владелец — работник, принявший документ. | Бухгалтер сопоставляет экономическую сущность, реквизиты, договор, поставку и оплату. | Есть конкретный вопрос или дефект, указан адресат запроса и контрольный срок. Здесь находится наша накладная без даты. | Операция внесена в BAS; записаны идентификатор учетного документа и дата ввода. | Проверены проведение, аналитика, период, отсутствие дубликата и необходимые точки налогового контроля. | Бумажный оригинал или электронный файл сохранен по правилам ООО; в паспорте указано место хранения и связь с записью BAS. |
Чтобы доска не стала декоративной, для карточки сохраняют дату входа в статус, ответственного, следующее действие и контрольную дату. В начале дня бухгалтер или координатор просматривает просроченные карточки. Если пакет находится «На проверке» дольше внутреннего срока, ответственность не растворяется между отделами: карточку возвращают конкретному владельцу или эскалируют согласующему лицу.
Отдельно стоит контролировать переход «Отражено → Проконтролировано». Именно здесь часто накапливаются технически проведенные, но не сверенные документы, которые обнаруживаются уже при закрытии месяца.
Этап 6. Передать в архив так, чтобы документ можно было найти
Архив начинается не с коробки, а с поисковых признаков. В паспорте оставляют контрагента, вид и номер документа, дату, сумму, договор, операцию, ответственного, идентификатор документа BAS и место хранения. Для электронного документа сохраняют файл в исходном формате вместе с данными, позволяющими проверить подпись или печать; скан бумажного экземпляра не подменяет внутренние правила работы с оригиналом.
По состоянию на 26 сентября 2026 года действующая редакция Закона Украины «О бухгалтерском учете и финансовой отчетности в Украине» предусматривает бумажную и электронную форму первичных документов, определяет обязательные реквизиты, требует предотвращать несанкционированные и незаметные исправления и обеспечивать надлежащее хранение в течение установленного срока. Конкретный срок не следует назначать одним числом для всех документов: его определяют по виду документа, налоговым и другим применимым требованиям, номенклатуре дел и политике ООО. Порядок документирования и исправлений дополнительно сверяют с действующим Положением о документальном обеспечении записей в бухгалтерском учете № 88.
Перед закрытием периода реестр фильтруют как минимум по трем признакам: пакеты, которые все еще находятся в статусе «Уточнение»; записи BAS без статуса «Проконтролировано»; полученные оригиналы, еще не переданные в архив. Для сверки с контрагентом полезно иметь цепочку «договор — поставка или акт — оплата — запись BAS», а не искать каждый файл отдельно.
Чек-лист одного рабочего дня
- Зарегистрировать все новые документы и пакеты, независимо от полноты.
- Назначить ответственного и контрольную дату для каждой новой карточки.
- Проверить фактическое содержание операции, а затем реквизиты и связи между документами.
- Не считать счет первичным документом автоматически и не заменять им документ о совершенной операции.
- Зафиксировать дефект словами: какой реквизит или показатель отсутствует, противоречив или требует подтверждения.
- Не исправлять документ контрагента молча; направить запрос на уточнение или возврат определенному адресату.
- После исправления повторно проверить пакет, а не только измененный фрагмент.
- Внести в BAS согласованную операцию, не применяя механически универсальную проводку.
- Проверить проведение, период, аналитику, взаиморасчеты, возможный дубликат и необходимые точки налогового контроля.
- Обновить статус: «Отражено» — только после ввода, «Проконтролировано» — после проверки результата, «Архив» — после сохранения и привязки.
- Просмотреть просроченные карточки в статусах «На проверке» и «Уточнение» и передать каждую конкретному ответственному.
- Если нужно увидеть весь процесс от операции до закрытия периода и отчетов, сопоставить свой маршрут с тем, как построена полная программа учета и подготовки отчетности в BAS.
Хорошо организованная первичка предприятия — это не самая большая папка и не самый длинный перечень форм. Это короткий, воспроизводимый маршрут: документ получен, содержание и реквизиты проверены, у отклонения есть ответственный, операция корректно отражена в BAS, результат проконтролирован, а пакет можно найти для сверки или закрытия периода.