Як перевірити облік у BAS: зворотний аудит від ОСВ до первинного документа
Зворотний аудит від ОСВ до первинки: контроль залишків, взаєморозрахунків, запасів і закриття місяця на навчальному наборі.. Почніть із меж перевірки, а не з кнопок. Перший екран аудиту: що шукати в ОСВ. Маршрут зворотної перевірки. Навчальний набір: 12 умовних залишків. Чотири доріжки контролю. Таблиця контрольних тестів. Розслідуємо три червоні прапорці. Контроль закриття місяця: до і після. Журнал доказів: як не втратити логіку перевірки. Коли зупинитися й залучити експерта. Фінальний чек-лист зворотного аудиту
Почніть із меж перевірки, а не з кнопок
Перший екран аудиту: що шукати в ОСВ
Навчальний набір: 12 умовних залишків
Розслідуємо три червоні прапорці
Контроль закриття місяця: до і після
Журнал доказів: як не втратити логіку перевірки
Коли зупинитися й залучити експерта
Фінальний чек-лист зворотного аудиту
Запит «як перевірити облік у BAS» часто виникає в останні дні місяця, коли документи вже введені, звіти формуються, але впевненості в цифрах немає. Відсутність червоних повідомлень у програмі ще не означає, що операції відображені по суті правильно. Надійніший орієнтир — узгодженість трьох рівнів: первинної підстави, аналітики в обліку та підсумкового показника.
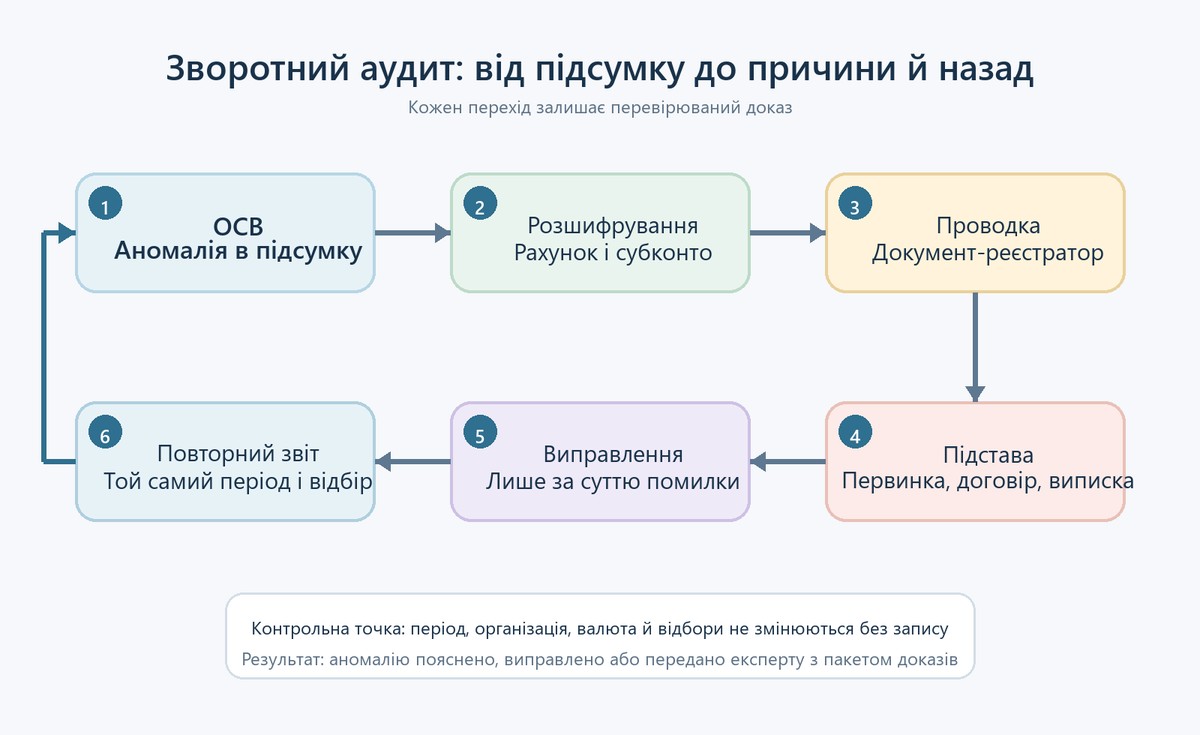
Щоб не відкривати навмання сотні документів, варто рухатися у зворотному напрямку. Спочатку ми бачимо аномалію у підсумковому звіті, далі звужуємо її до рахунку, субконто і конкретної проводки, знаходимо документ та його підставу, а після виправлення повертаємося до того самого звіту. Такий маршрут не замінює повний аудит і не гарантує відсутності податкових ризиків, зате робить внутрішню самоперевірку повторюваною та доказовою.
Почніть із меж перевірки, а не з кнопок
Одна й та сама сума може бути коректною в одному контексті й підозрілою в іншому. Тому до формування звітів зафіксуйте рамку перевірки. Інакше двоє людей отримають різні підсумки лише через різні відбори, а пошук розбіжності перетвориться на суперечку про екрани.
- Період і контрольна дата. Наприклад, календарний місяць станом на кінець останнього дня. Окремо зазначте, чи дозволені документи, введені пізніше, але датовані цим періодом.
- Організація та контур обліку. Не змішуйте юридичні особи, управлінські й регламентовані дані, якщо конфігурація веде їх окремо.
- Облікова політика. Запишіть правила визнання доходів і витрат, оцінки запасів, обліку авансів, курсових різниць та закриття рахунків, які впливають на очікуване сальдо.
- Очікувані залишки. Це не обов’язково точні цифри для кожного рахунку. Достатньо контрольних орієнтирів: банк дорівнює виписці, каса — касовій книзі, борги — актам звірки, запаси — складським даним.
- Незавершені операції. Позначте платежі без виписок, товари в дорозі, неотримані акти, непроведені кадрові події, незакриті авансові звіти та інші відомі винятки.
Зручно зберегти цей «паспорт перевірки» окремим аркушем: дата формування, користувач, версія бази або резервної копії, організація, період, валюта, відбори та перелік відомих незавершених операцій. Це дозволить відтворити результат після виправлень.
Перший екран аудиту: що шукати в ОСВ
Оборотно-сальдова відомість дає карту періоду: початкові залишки, дебетові й кредитові обороти та кінцеве сальдо за рахунками. Вона добре показує, де варто почати розслідування, але сама по собі не доводить повної правильності обліку. Помилково віднесена операція може виглядати арифметично бездоганно, а відсутній документ узагалі не створить обороту.
Три базові сигнали на першому екрані:
- Нетиповий бік сальдо. Наприклад, від’ємна кількість запасу, дебетовий залишок постачальника або кредит покупця, якщо їх не пояснюють аванси й прийнята схема обліку.
- Непропорційно великий оборот. Він може виникнути через дубль, помилкову суму, сторно або багаторазове проведення операції, хоча кінцеве сальдо виглядає звично.
- Відсутня чи «згорнута» аналітика. Загальний рахунок сходиться, але за контрагентом, договором, складом, номенклатурою або статтею витрат є непояснені залишки.
Перший тест. Сформуйте ОСВ за обраний період без зайвих відборів, збережіть підсумок, а потім відкрийте розшифрування одного підозрілого показника до ОСВ за рахунком або картки рахунку. Перевірте, чи збігаються період, організація, валюта та сума вихідної клітинки з деталізацією. Якщо сума «зникає» після провалювання, спершу шукайте різницю в налаштуваннях звіту, а не в документах.
Навичку переходу від показника звіту до проводки й документа допомагає відпрацювати практика контролю бухгалтерських операцій у BAS: сторінка курсу прямо містить стандартні звіти, механізм розшифрування, перевірку документів і завершення періоду.
Маршрут зворотної перевірки
Кожна аномалія проходить однакові контрольні точки. Назви команд і склад аналітик можуть відрізнятися залежно від редакції BAS, прав користувача та налаштувань функціональності, тому орієнтуйтеся на логіку переходів, а не на універсальну послідовність кнопок.
- Звіт. Зафіксуйте клітинку ОСВ: рахунок, показник, суму, період і відбори.
- Розшифрування. Звузьте дані до субконто: контрагента, договору, документа розрахунків, складу, номенклатури, підрозділу чи статті витрат.
- Проводка. Перевірте кореспонденцію рахунків, суму, кількість, валюту, дату та реєстратор. Великий оборот розкладіть до окремих рухів.
- Документ. Відкрийте реєстратор і подивіться не лише шапку, а й табличну частину, спосіб зарахування авансу, рахунки обліку та результат проведення.
- Підстава. Зіставте документ із випискою банку, накладною, актом, договором, рахунком, авансовим звітом або іншою первинкою.
- Повторний звіт. Після обґрунтованого виправлення сформуйте той самий контрольний звіт із тими самими параметрами та запишіть результат.
Навчальний набір: 12 умовних залишків
Нижче — умовна база торговельного підприємства за вересень. Суми наведено лише для тренування маршруту. Вони не є нормативними орієнтирами. Три рядки позначено як червоні прапорці; решта теж потребує звичайних контрольних тестів.
| № | Ділянка | Рахунок / аналітика | Умовний залишок | Попередня оцінка |
|---|---|---|---|---|
| 1 | Гроші | Каса в національній валюті | 8 750 грн, Дт | Зіставити з касовою книгою |
| 2 | Гроші | Основний поточний банківський рахунок | 248 600 грн, Дт | Зіставити з випискою |
| 3 | Гроші | Другий поточний рахунок | 93 400 грн, Дт у BAS; у виписці 74 900 грн | Прапорець A: різниця 18 500 грн |
| 4 | Взаєморозрахунки | Покупці, загальне дебетове сальдо | 186 000 грн, Дт | Розгорнути за контрагентами |
| 5 | Взаєморозрахунки | Покупець «Вектор», окремий договір | 24 700 грн, Кт | Прапорець B |
| 6 | Взаєморозрахунки | Постачальники, загальне кредитове сальдо | 142 300 грн, Кт | Зіставити з реєстром боргів |
| 7 | Запаси | Товари, основний склад | 392 100 грн, Дт | Перевірити суму й кількість |
| 8 | Запаси | Товар Т-17, склад «Резервний» | –12 шт.; –9 600 грн | Прапорець C |
| 9 | Запаси | Сировина й матеріали | 118 500 грн, Дт | Зіставити з рухом і інвентаризацією |
| 10 | Доходи / витрати | Дохід від реалізації до закриття | 724 300 грн, Кт | Зіставити з реалізаціями |
| 11 | Доходи / витрати | Собівартість реалізованих товарів до закриття | 516 400 грн, Дт | Перевірити зв’язок із продажами |
| 12 | Доходи / витрати | Незавершене виробництво | 73 800 грн, Дт | Підтвердити склад і підстави залишку |
Чотири доріжки контролю
1. Гроші: від залишку до виписки або касового документа
Для банку контрольна цифра живе поза BAS — у виписці на ту саму дату. Порівняйте не лише кінцевий залишок, а й обороти за день або місяць. Рівне сальдо при різних оборотах може приховувати дві взаємокомпенсовані помилки. У розшифруванні перевірте банківський рахунок, дату, суму, платника чи отримувача, призначення платежу та документ-реєстратор.
Для каси потрібні залишок касової книги, прибуткові й видаткові документи та фактичні обмеження конкретної організації. Підзвітні суми доцільно розгортати за працівниками й строками: загальна невелика цифра може складатися зі старого боргу одного працівника та свіжої переплати іншому.
2. Взаєморозрахунки: не дозволяйте загальному сальдо приховати деталі
Звіряйте покупців і постачальників у розгорнутому вигляді — за контрагентами, договорами та, якщо використовується, документами розрахунків. Ознаками ризику є одночасний дебет і кредит за одним партнером, старі залишки без руху, аванс на «не тому» договорі, платіж без зарахування та борг, який не підтверджується первинкою.
Кредитове сальдо покупця або дебетове сальдо постачальника не можна автоматично назвати помилкою. Це може бути аванс, повернення чи особливість облікової політики. Завдання зворотного аудиту — знайти документальне пояснення й переконатися, що аналітика відповідає прийнятій схемі.
3. Запаси: перевіряйте одночасно суму, кількість і місце зберігання
Грошове сальдо без кількісної деталізації мало що говорить про склад. Розгорніть дані за складом і номенклатурою, знайдіть від’ємні кількості, нульову собівартість при ненульовій кількості, суму без кількості, пересортицю та рухи заднім числом. Далі перевірте хронологію: надходження, переміщення, комплектування, виробництво, реалізацію, повернення й інвентаризацію.
Не виправляйте мінус довільним оприбуткуванням. Спочатку визначте господарську подію: товар справді був, але документ надійшов пізніше; вибрано інший склад; переплутано номенклатуру; реалізацію датовано раніше за надходження; або залишок фізично відсутній. Варіант виправлення залежить від цієї відповіді.
4. Доходи й витрати: шукайте зв’язок між оборотом і господарським змістом
Порівняйте обороти доходів із реєстром реалізацій, а собівартість — із відповідними продажами. Перевірте нетипові знаки, ручні операції, великі суми наприкінці місяця, відсутні підрозділи або статті витрат. Для виробництва окремо обґрунтуйте незавершене виробництво: які замовлення або випуски його сформували, чи є матеріали й роботи, які підтверджують залишок.
На цій доріжці особливо важливо розділити помилку первинного документа, помилку аналітики й очікуваний результат регламентної операції. Те, що має бути закрито наприкінці місяця, перевіряють у двох станах — до й після завершальних операцій.
Таблиця контрольних тестів
| Тест | Сигнал | Деталізація | Контрольний доказ |
|---|---|---|---|
| Знак сальдо | Нетиповий Дт або Кт | Рахунок → субконто → документ | Пояснення за політикою або виправлений документ |
| Обороти | Стрибок проти звичного рівня | Картка рахунку за днями та реєстраторами | Перелік операцій, що сформували відхилення |
| Банк | Різниця з випискою | Банківський рахунок, дата, платіж | Однакова сума та склад операцій у BAS і виписці |
| Розрахунки | Зустрічні або прострочені залишки | Контрагент, договір, документ розрахунків | Первинка, платіж і погоджене сальдо |
| Запаси | Мінус, нульова ціна, сума без кількості | Склад, номенклатура, партія, хронологія | Підтверджена послідовність рухів і залишок |
| Доходи / витрати | Розрив між продажем і собівартістю | Документи реалізації, списання, аналітика витрат | Узгоджені обороти й пояснені винятки |
| Закриття | Незакритий рахунок або різкий перерозподіл | Регламентна операція та довідка-розрахунок | Порівняння звітів до і після з поясненням змін |
Розслідуємо три червоні прапорці
Прапорець A: у BAS на 18 500 грн більше, ніж у банківській виписці
Крок 1. Зафіксуємо залишок і обороти банківського рахунку на контрольну дату. Крок 2. Побудуємо картку рахунку за останні дні місяця й порівняємо платежі з випискою за датою та сумою. У навчальному прикладі знаходимо в BAS вхідний платіж 18 500 грн, який імпортовано двічі з різними номерами.
Крок 3. Відкриваємо обидва реєстратори, перевіряємо призначення платежу й файл виписки. Первинна підстава існує лише для одного руху. Крок 4. Прибираємо саме дубль дозволеним у робочому процесі способом, а не коригуємо підсумок ручною проводкою. Контроль: повторно формуємо картку й ОСВ з незмінними параметрами; залишок дорівнює виписці, оборот зменшився на 18 500 грн.
Прапорець B: кредитове сальдо покупця 24 700 грн
Крок 1. Розгортаємо рахунок розрахунків за контрагентом «Вектор», договором і документами розрахунків. Бачимо оплату 24 700 грн та реалізацію на таку саму суму, але вони віднесені на різні договори. Загальний звіт за контрагентом може виглядати нульовим, тоді як договірна аналітика має зустрічні залишки.
Крок 2. Зіставляємо платіж із договором, рахунком і призначенням у виписці. У прикладі покупець сплатив конкретну реалізацію, але в банківському документі залишився інший договір. Крок 3. Виправляємо аналітику платежу з урахуванням прийнятого способу зарахування авансів. Контроль: повторний звіт за контрагентом і договорами не має штучних зустрічних залишків. Якби первинка підтвердила реальний аванс, кредит не виправляли б, а класифікували відповідно до облікової політики.
Прапорець C: мінус 12 одиниць товару на резервному складі
Крок 1. Розшифровуємо мінус до номенклатури Т-17 і будуємо хронологію рухів. Реалізація 12 одиниць проведена 28 вересня з резервного складу, а переміщення з основного складу датоване 30 вересня. Крок 2. Звіряємо накладну, внутрішній документ переміщення й фактичне місце відвантаження.
Крок 3. У навчальному сценарії первинка підтверджує, що товар перемістили до відвантаження, але документ внесли пізнішою датою. Виправляємо дату або послідовність саме на підставі фактичної події та правил закритого періоду. Контроль: повторно перевіряємо кількість і суму за обома складами, а також собівартість реалізації. Нульовий загальний залишок не був би достатнім: мінус на одному складі міг компенсуватися плюсом на іншому.
Після трьох розслідувань видно, що корисна не «чарівна» перевірка, а вміння читати звіт, звужувати аналітику й зіставляти рух із підставою. Саме такі наскрізні зв’язки між документами, проведеннями, взаєморозрахунками та завершенням періоду містить навчальна програма BAS Бухгалтерія.
Контроль закриття місяця: до і після
Перевірка закриття — це не порада натиснути одну команду та прийняти зелений статус за доказ. Склад регламентних операцій залежить від конфігурації, функціональності, облікової політики й операцій підприємства. Перед запуском завершальних процедур потрібно зрозуміти, які вхідні дані вони використовують і який результат очікується.
До регламентних операцій
- переконайтеся, що введені відомі банківські, касові, складські, виробничі та кадрові документи за період;
- перевірте непроведені й позначені на видалення документи, ручні операції та записи заднім числом;
- розберіть від’ємні запаси, невизначені договори, непогашені аванси та відсутню аналітику;
- зафіксуйте ОСВ та ключові розшифрування «до», щоб потім пояснити зміну;
- визначте відомі винятки, які свідомо залишаються незавершеними.
Після регламентних операцій
- перегляньте повідомлення й довідки-розрахунки, а не лише факт завершення процедури;
- порівняйте ОСВ «до» і «після»: які рахунки закрилися, куди перенесено суми, де виникли нові залишки;
- перевірте фінансовий результат, собівартість, розподілені витрати та курсові різниці в межах застосовної політики;
- повторіть тести для взаєморозрахунків і запасів, якщо завершальні операції могли вплинути на їх оцінку;
- зафіксуйте час і версію контрольного звіту, щоб пізніші документи не змінили доказ непомітно.
Масове перепроведення всього періоду не є безпечною відповіддю на незрозуміле сальдо. Воно може змінити багато пов’язаних результатів і стерти причинний зв’язок. Спочатку локалізуйте проблему, оцініть залежності, зробіть резервну копію за правилами організації та виправляйте лише підтверджену причину.
Журнал доказів: як не втратити логіку перевірки
Для кожного відхилення ведіть короткий журнал «звіт → розшифрування → документ → підстава → повторний звіт». Він потрібен не для бюрократії, а для відтворюваності: інший бухгалтер має зрозуміти, що саме перевіряли, чому змінили дані та який тест підтвердив результат.
| Прапорець | Звіт | Розшифрування | Документ | Підстава | Повторний контроль |
|---|---|---|---|---|---|
| A | ОСВ: банк +18 500 грн проти виписки | Картка рахунку, два однакові надходження | Два банківські реєстратори | Один запис у виписці | Залишок і оборот узгоджено |
| B | Кт 24 700 грн за покупцем | Оплата й реалізація на різних договорах | Платіжний документ | Договір, рахунок, призначення платежу | Зустрічні залишки прибрано |
| C | –12 шт. на резервному складі | Реалізація раніше переміщення | Переміщення товарів | Накладна й складська подія | Кількість і собівартість узгоджено |
До запису варто додати автора перевірки, дату, організацію, період, суму відхилення, параметри звіту, короткий висновок і статус: «підтверджено», «виправлено», «пояснено політикою» або «передано експерту». За потреби зберігайте друковані форми чи знімки контрольних звітів відповідно до внутрішніх правил доступу до даних.
Коли зупинитися й залучити експерта
Самоперевірка має межі. Не продовжуйте виправлення навмання, якщо причина стосується зміни облікової політики, закритого або поданого періоду, податкової кваліфікації операції, валютного обліку, виробничої собівартості, інтеграції з іншою системою чи масової зміни рухів. Передайте експерту не просто фразу «не сходиться», а зібраний пакет: вихідний звіт, параметри, розшифрування, документ, первинку, очікуваний результат і вже виконані тести.
Підсумок перевірки краще формулювати точно: «у межах організації, періоду й перелічених ділянок підтверджено такі залишки; три відхилення виправлено; два питання потребують професійного висновку». Не варто писати «облік повністю правильний», якщо перевіряли лише ОСВ і кілька рахунків.
Фінальний чек-лист зворотного аудиту
- Зафіксувати період, організацію, політику, очікувані залишки та незавершені операції.
- Зберегти вихідну ОСВ і знайти нетипові сальдо, великі обороти та прогалини в аналітиці.
- Пройти окремо чотири доріжки: гроші, взаєморозрахунки, запаси, доходи й витрати.
- Для кожного прапорця пройти ланцюжок від звіту до первинної підстави.
- Виправляти тільки встановлену причину, не перепроводити весь період без обґрунтування.
- Повторити звіт із тими самими параметрами та порівняти результат.
- Заповнити журнал доказів і чесно вказати межі перевірки.
Зворотний аудит дисциплінує пошук: кожен крок зменшує обсяг даних і водночас підвищує якість доказу. ОСВ у цьому підході — не фінальний сертифікат правильності, а навігаційна карта. Довіра до підсумку з’являється тоді, коли ключові залишки пояснюються аналітикою, проводки — документами, документи — первинкою, а повторний контроль відтворює очікуваний результат.