NCTS для бухгалтера: что происходит с товаром в режиме общего транзита
Практическое объяснение общего транзита для бухгалтера: как груз перемещается по одной декларации и гарантии, какие документы стоит собрать, что означают таможенные статусы и почему дату оприходования нельзя автоматически приравнивать к прибытию товара или завершению NCTS.. Что такое NCTS без таможенной терминологии. Маршрут товара: пять точек контроля. Гарантия: что она покрывает и чего не означает. Образец комплекта документов для одной поставки. Статус товара: четыре ответа вместо одного. Когда оприходовать товар. Как организовать NCTS в 1С/BAS без путаницы. Типичные ошибки, создающие расхождения. Чек-лист бухгалтера перед закрытием поставки. Практический вывод
Что такое NCTS без таможенной терминологии
Маршрут товара: пять точек контроля
Гарантия: что она покрывает и чего не означает
Образец комплекта документов для одной поставки
Статус товара: четыре ответа вместо одного
Как организовать NCTS в 1С/BAS без путаницы
Типичные ошибки, создающие расхождения
Чек-лист бухгалтера перед закрытием поставки
Фура уже пересекла границу, брокер пишет, что «транзит открыт», склад готовится принимать товар, а бухгалтер должен ответить на три разных вопроса: где груз находится физически, в каком он таможенном статусе и наступил ли момент признания запасов в учёте. В повседневной переписке эти события часто сливаются в одно, хотя юридически и бухгалтерски они могут произойти в разные дни.
NCTS помогает таможням контролировать маршрут и обмениваться электронными сообщениями. Но эта система не определяет ни момент перехода контроля над товаром по внешнеэкономическому договору, ни дату его оприходования, ни полную первоначальную стоимость. Поэтому бухгалтеру важно видеть всю последовательность, а не один статус от брокера.
Что такое NCTS без таможенной терминологии
NCTS, или Новая компьютеризированная транзитная система, — это электронная среда, в которой таможни стран-участниц Конвенции о процедуре общего транзита сопровождают одну транзитную операцию. Практический принцип прост: одно транспортное перемещение, одна транзитная декларация и одна гарантия, действующая вдоль заявленного маршрута.
В режиме транзита товар перемещается под таможенным контролем. Его нельзя использовать, продавать со склада или перерабатывать так, будто он уже выпущен в свободное обращение. Таможенные платежи, которые могли бы возникнуть при нарушении процедуры, покрывает гарантия. Это не отмена платежей, а обеспечение таможенного долга на время контролируемого перемещения.
По состоянию на 11 сентября 2026 года Украина применяет NCTS Фаза 6, на которую перешла 22 июня 2026 года. Новая фаза поддерживает обновлённую модель данных, сведения о безопасности и защите и взаимодействие с европейской системой контроля импорта ICS2. Переход не отменил действующие авторизации на транзитные упрощения. Для текущей проверки правил, методических материалов и сообщений стоит использовать официальный портал Государственной таможенной службы Украины, поскольку технические требования и практические сценарии системы развиваются вместе с европейской таможенной интеграцией.
Маршрут товара: пять точек контроля

На схеме стрелка показывает физический и таможенный маршрут, но не дату бухгалтерской проводки. Чтобы правильно прочитать каждую точку, разберём её отдельно.
1. Отправитель готовит груз и коммерческие документы
Поставщик комплектует товар, инвойс, упаковочный лист и документы для перевозки. На этом этапе уже может произойти переход контроля или рисков к украинскому покупателю — если это предусматривают договор, согласованные условия поставки и фактические обстоятельства. Именно поэтому фраза «товар ещё за границей» сама по себе не доказывает, что у покупателя ещё нет запасов.
2. Таможня отправления открывает транзит
Транзитную декларацию принимают, данные проходят контроль, а гарантию проверяют. Декларации присваивают основной референтный номер MRN. При необходимости на транспортное средство или контейнер накладывают пломбы, после чего таможня разрешает движение в рамках транзитной процедуры. Такой «выпуск» означает разрешение на транзит, а не выпуск товара в свободное обращение.
3. Товар перемещается транзитом
Перевозчик должен доставить груз в установленный срок в определённую таможню назначения, сохранить его состояние и таможенное обеспечение и сообщать об инцидентах. Сведения о прохождении контрольных точек передаются между таможнями электронно. MRN позволяет идентифицировать операцию, но не заменяет инвойс, транспортный документ или акт приёмки.
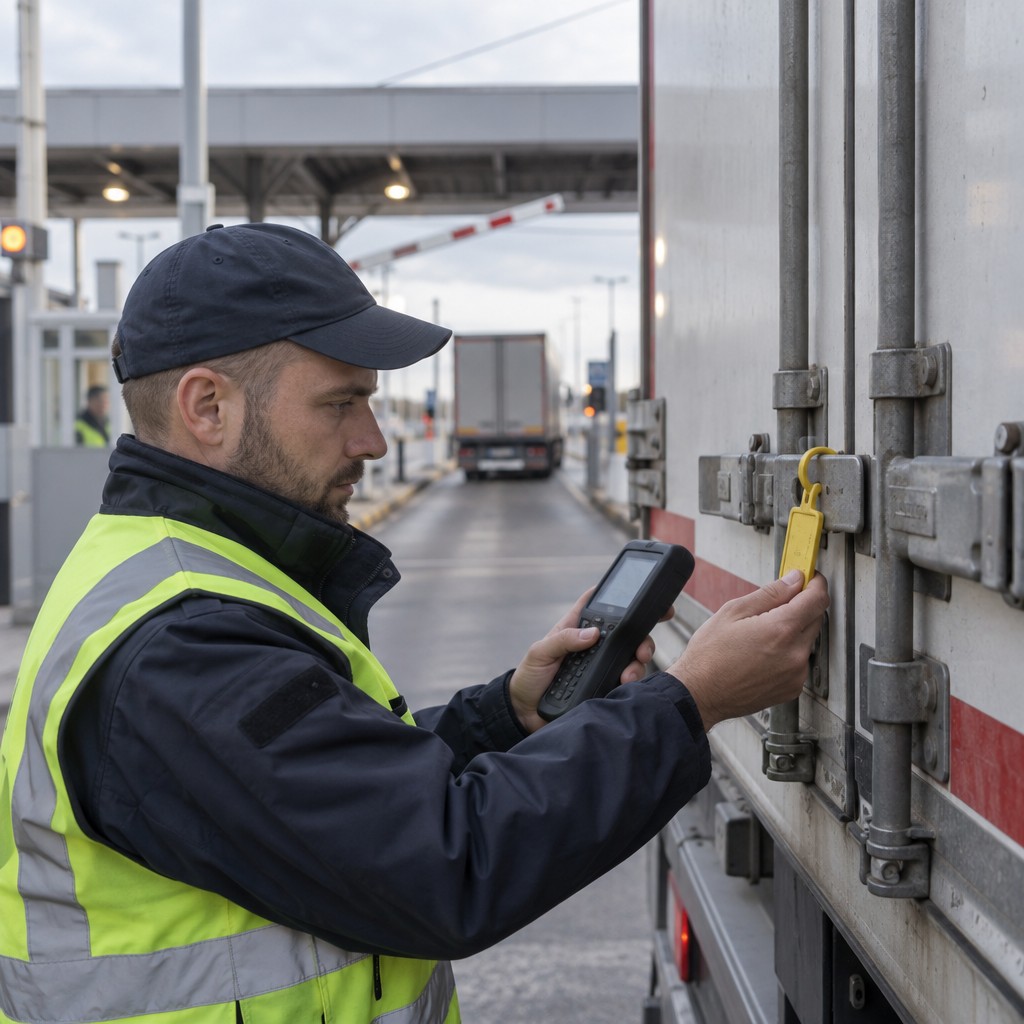
4. Таможня назначения принимает товар
Товар и данные операции предъявляют таможне назначения или, при наличии соответствующей авторизации, авторизованному грузополучателю. Таможня регистрирует прибытие, определяет необходимый контроль, фиксирует результаты и передаёт их таможне отправления. Надлежащее завершение подтверждается не телефонным сообщением водителя, а результатом в таможенной системе.
Физическое прибытие, завершение процедуры и закрытие операции не всегда происходят в одну минуту. Если есть расхождения, повреждённая пломба, просрочка или технический сбой, операция нуждается в дополнительной проверке. Только после подтверждения надлежащего выполнения гарантийное покрытие по конкретной операции перестаёт быть необходимым; для общей гарантии соответствующая часть референтной суммы снова становится доступной.
5. Импортёр оформляет следующий таможенный режим
Завершение NCTS не делает иностранный товар украинским автоматически. После транзита его необходимо поместить в выбранный таможенный режим. Для обычного импорта это оформление импортной таможенной декларации, выполнение предусмотренных требований и уплата надлежащих таможенных платежей. Только выпуск в соответствующий режим даёт право распоряжаться товаром именно в рамках этого режима.
Гарантия: что она покрывает и чего не означает
Гарантия в NCTS обеспечивает сумму таможенного долга, который потенциально может возникнуть, если товар не доставят, потеряют, подменят, используют или иным образом нарушат условия транзита. Она не является оплатой поставщику, не является предварительной уплатой ввозной пошлины и не подтверждает право собственности на груз.
На практике применяют индивидуальную гарантию для одной операции или общую гарантию для нескольких операций при наличии соответствующего разрешения. Субъектом процедуры может быть импортёр, экспортёр, брокер, перевозчик или другое лицо, от имени которого подана декларация. Поэтому бухгалтер сначала выясняет не «чья фура», а кто именно является субъектом процедуры и кто заключил договор с гарантом.
Для учёта важно разделить как минимум три величины:
- сумму потенциального таможенного долга, которую покрывает гарантия;
- плату банку, финансовому гаранту, брокеру или другому поставщику услуги;
- фактические ввозную пошлину, импортный НДС и другие платежи по импортной декларации.
Гарантийная сумма не включается в первоначальную стоимость запасов лишь потому, что она указана в транзитной операции. А фактическое вознаграждение за гарантию или услугу оценивают по её экономической сущности и связи с приобретением конкретной партии в соответствии с учётной политикой предприятия.
Образец комплекта документов для одной поставки
Универсальной папки для всех товаров не существует: состав зависит от контракта, вида транспорта, товарных ограничений, условий поставки и роли импортёра. Однако для обычной автомобильной поставки рабочий комплект может выглядеть так:
- Внешнеэкономический договор и спецификация. Здесь ищем предмет, цену, валюту, условия поставки, момент перехода контроля или рисков, распределение транспортных и страховых расходов.
- Коммерческий инвойс. Подтверждает номенклатуру, количество, цену и продавца, но не всегда самостоятельно подтверждает приёмку товара.
- Упаковочный лист. Даёт детализацию мест, веса, упаковки и помогает объяснить расхождения при приёмке.
- Транспортный документ. Для автоперевозки это обычно CMR; для других видов транспорта — соответствующая накладная или коносамент.
- Транзитная декларация с MRN и транзитный сопроводительный документ. Подтверждают параметры именно транзитной операции и идентифицируют её в NCTS. Тип декларации зависит от таможенного статуса товара; для многих импортных перевозок иностранных товаров применяют T1.
- Сведения о гарантии. В декларации используют референтный номер гарантии GRN; в бухгалтерской папке целесообразно иметь договор, счёт или подтверждение стоимости услуги, не распространяя коды доступа к гарантии.
- Подтверждение прибытия и результата процедуры. Это может быть электронное сообщение, выписка из системы или надлежаще оформленное подтверждение брокера с MRN, датой и статусом.
- Импортная таможенная декларация. Она касается выпуска товара в выбранный таможенный режим и является отдельным документом от транзитной декларации.
- Платёжные документы. Отдельно хранят подтверждения расчётов с поставщиком, таможенных платежей, перевозчика, брокера, страховщика и гаранта.
- Складской документ о приёмке. Приходная накладная, акт или другой первичный документ фиксирует фактическое количество, состояние, дату приёмки и выявленные расхождения.
Удобно называть файлы по одной схеме: номер поставки, дата, вид документа, контрагент и MRN. Тогда бухгалтер, логист и брокер видят одну партию, а не три несвязанных набора переписки.
Статус товара: четыре ответа вместо одного
| Вопрос | Что проверять | Чего недостаточно |
|---|---|---|
| Где товар физически? | Данные перевозчика, склад, таможня назначения, подтверждённое место доставки | Одного MRN |
| Какой таможенный статус? | Транзит открыт, прибытие зарегистрировано, процедура завершена, импортный режим оформлен | Фразы «товар на таможне» |
| Кто контролирует актив? | Договор, условия поставки, транспортные документы, право определять дальнейшее использование | Факта пересечения границы |
| Как товар отражён в учёте? | Дата признания, аналитика «товары в пути», первоначальная стоимость, складская приёмка | Статуса NCTS без первичных документов |
Эти плоскости связаны, но не тождественны. Товар может находиться под транзитной процедурой и одновременно уже быть активом покупателя в бухгалтерском учёте. И наоборот: груз может физически стоять на складе импортёра, но ещё не быть его запасом, например по договору ответственного хранения или консигнации.
Когда оприходовать товар
Важнейшее правило: дата оприходования не определяется автоматически ни MRN, ни пересечением границы, ни завершением транзита, ни датой импортной декларации. Бухгалтер определяет момент признания запасов по экономической сущности операции, условиям договора и надлежащим первичным документам. Запасы признают активом, когда ожидаются будущие экономические выгоды и стоимость можно достоверно определить.
На практике чаще всего возникают три сценария:
- Контроль перешёл во время отгрузки. Если это следует из договора, согласованных условий поставки и фактического исполнения, покупатель признаёт товар до его физического прибытия. Партию целесообразно вести в отдельной аналитике «товары в пути», а после приёмки перевести на складскую аналитику.
- Контроль переходит в месте назначения. Если поставщик отвечает за товар до согласованной точки и покупатель не контролирует его раньше, признание произойдёт после наступления договорного события и получения подтверждающих документов.
- Товар прибыл без перехода контроля. При ответственном хранении, консигнации или другой специальной модели физическая приёмка не создаёт собственных запасов; необходим отдельный забалансовый или управленческий контроль согласно характеру операции.
Условия Incoterms полезны для распределения расходов и рисков, но их не следует читать изолированно от договора, транспортных документов и реального поведения сторон. Во внутреннем регламенте желательно прямо определить, какой документ подтверждает переход контроля для каждого типового условия поставки.
Что формирует первоначальную стоимость
После определения даты признания необходимо собрать расходы, которые непосредственно связаны с приобретением и доведением запасов до состояния и места, пригодных для использования или продажи. Обычно анализируют договорную цену, ввозную пошлину, невозмещаемые налоги, транспортно-заготовительные расходы, страхование, погрузку, услуги брокера и другие прямые расходы. Импортный НДС, который предприятие имеет право включить в налоговый кредит, не увеличивает первоначальную стоимость; основанием для налогового кредита является надлежаще оформленная таможенная декларация, подтверждающая уплату налога.
Если окончательный счёт за перевозку или брокерские услуги поступает позже, это не причина держать уже контролируемый товар «вне учёта». Необходим определённый учётной политикой порядок достоверной оценки и последующей корректировки, а не ожидание последнего электронного письма.
Как организовать NCTS в 1С/BAS без путаницы
Самая надёжная модель — не создавать один признак «растаможено», а вести отдельные события. Для партии полезно хранить:
- номер контракта, инвойса и поставки;
- условие поставки и документально определённую дату перехода контроля;
- MRN, таможню отправления, таможню назначения и предельную дату доставки;
- состояние транзита: выпущено, в пути, прибыло, контроль, завершено, закрыто;
- отдельное состояние импортного оформления и номер импортной декларации;
- дату бухгалтерского признания, аналитику товара в пути и дату складской приёмки;
- распределённые расходы, формирующие первоначальную стоимость.
Не следует автоматически создавать бухгалтерскую проводку только из-за изменения статуса NCTS. Лучше, чтобы интеграция формировала контрольную задачу: сверить MRN, партию, условия договора, первичный документ и факт перехода контроля. Для специалиста, который хочет системно объединить таможенные события с учётом валютных расчётов, импортного НДС и первоначальной стоимости, полезным продолжением будет программа «ВЭД для бухгалтера».
Типичные ошибки, создающие расхождения
- Считать транзитную декларацию импортной. Транзитная декларация, в частности T1, обеспечивает контролируемое перемещение, а не выпуск в свободное обращение.
- Оприходовать всё по дате таможенной декларации. Эта дата важна для таможенного и налогового учёта, но не всегда является датой перехода контроля над запасами.
- Ждать складского акта, когда товар уже контролирует покупатель. В результате актив и кредиторская задолженность могут попасть не в тот отчётный период.
- Включать гарантийную сумму в стоимость товара. Обеспечение потенциального долга не является фактическим расходом на приобретение.
- Путать прибытие с закрытием операции. При расхождениях или технических проблемах между этими событиями может быть временной промежуток.
- Хранить только переписку с брокером. Сообщение в мессенджере не заменяет комплект первичных, транспортных и таможенных документов.
- Не сверять количество и вес между документами. Расхождение между инвойсом, упаковочным листом, CMR, T1 и складским актом должно быть объяснено до закрытия периода.
Чек-лист бухгалтера перед закрытием поставки
- Сверить поставщика, покупателя, номенклатуру, количество, вес и валюту в договоре, инвойсе, транспортном документе и таможенных декларациях.
- Зафиксировать MRN и получить подтверждённый статус транзитной операции, а не только информацию о местонахождении автомобиля.
- Проверить, кто является субъектом процедуры и кто несёт расходы по гарантии.
- Отделить завершение NCTS от выпуска товара в импортный таможенный режим.
- Определить дату перехода контроля по договору и первичным документам.
- Если контроль перешёл до прибытия, отразить партию как товар в пути в предусмотренной учётной политикой аналитике.
- После приёмки оформить расхождения по количеству, состоянию или упаковке и уведомить ответственных лиц.
- Собрать прямые расходы, не смешивая гарантийное покрытие с фактической платой за услугу и таможенными платежами.
- Проверить импортную таможенную декларацию и подтверждение уплаты импортного НДС для налогового кредита.
- Сохранить связанный электронный комплект документов так, чтобы поставку можно было восстановить по номеру партии или MRN.
Практический вывод
NCTS отвечает на вопрос, доставлен ли товар от таможни отправления до таможни назначения по правилам общего транзита и выполнены ли обязательства, обеспеченные гарантией. Бухгалтерский учёт отвечает на другой вопрос: когда предприятие получило контроль над запасами, какую стоимость можно достоверно определить и какими документами это подтверждено.
Поэтому правильный алгоритм не сводится к команде «оприходовать после растаможивания». Сначала разделите транзит, импортный выпуск, переход контроля и складскую приёмку; затем привяжите каждое событие к своему документу. Так одна поставка останется одной понятной хозяйственной операцией — от отправителя до учётной карточки товара.