NCTS для бухгалтера: що відбувається з товаром у режимі спільного транзиту
Практичне пояснення спільного транзиту для бухгалтера: як вантаж рухається за однією декларацією та гарантією, які документи варто зібрати, що означають митні статуси і чому дату оприбуткування не можна автоматично прирівнювати до прибуття товару або завершення NCTS.. Що таке NCTS без митної термінології. Маршрут товару: п’ять точок контролю. Гарантія: що вона покриває і чого не означає. Зразок комплекту документів для однієї поставки. Статус товару: чотири відповіді замість однієї. Коли оприбутковувати товар. Як організувати NCTS у 1С/BAS без плутанини. Типові помилки, які створюють розбіжності. Чек-лист бухгалтера перед закриттям поставки. Практичний висновок
Що таке NCTS без митної термінології
Маршрут товару: п’ять точок контролю
Гарантія: що вона покриває і чого не означає
Зразок комплекту документів для однієї поставки
Статус товару: чотири відповіді замість однієї
Як організувати NCTS у 1С/BAS без плутанини
Типові помилки, які створюють розбіжності
Чек-лист бухгалтера перед закриттям поставки
Фура вже перетнула кордон, брокер пише, що «транзит відкрито», склад готується приймати товар, а бухгалтер має відповісти на три різні запитання: де вантаж перебуває фізично, у якому він митному статусі та чи настав момент визнання запасів в обліку. У повсякденному листуванні ці події часто зливаються в одну, хоча юридично й бухгалтерськи вони можуть відбутися в різні дні.
NCTS допомагає митницям контролювати маршрут і обмінюватися електронними повідомленнями. Але ця система не визначає ані момент переходу контролю над товаром за зовнішньоекономічним договором, ані дату його оприбуткування, ані повну первісну вартість. Тому бухгалтеру важливо бачити всю послідовність, а не один статус від брокера.
Що таке NCTS без митної термінології
NCTS, або Нова комп’ютеризована транзитна система, — це електронне середовище, у якому митниці країн-учасниць Конвенції про процедуру спільного транзиту супроводжують одну транзитну операцію. Практичний принцип простий: одне транспортне переміщення, одна транзитна декларація та одна гарантія, чинна вздовж заявленого маршруту.
У режимі транзиту товар рухається під митним контролем. Його не можна використовувати, продавати зі складу чи переробляти так, наче він уже випущений у вільний обіг. Митні платежі, які могли б виникнути в разі порушення процедури, покриває гарантія. Це не скасування платежів, а захист митного боргу на час контрольованого переміщення.
Станом на 11 вересня 2026 року Україна застосовує NCTS Фаза 6, на яку перейшла 22 червня 2026 року. Нова фаза підтримує оновлену модель даних, відомості безпеки та захисту і взаємодію з європейською системою контролю імпорту ICS2. Перехід не скасував чинні авторизації на транзитні спрощення. Для поточної перевірки правил, методичних матеріалів і повідомлень варто використовувати офіційний портал Державної митної служби України, адже технічні вимоги та практичні сценарії системи розвиваються разом із європейською митною інтеграцією.
Маршрут товару: п’ять точок контролю

На схемі стрілка показує фізичний і митний маршрут, але не дату бухгалтерської проводки. Щоб правильно прочитати кожну точку, розберімо її окремо.
1. Відправник готує вантаж і комерційні документи
Постачальник комплектує товар, інвойс, пакувальний лист та документи для перевезення. На цьому етапі вже може відбутися перехід контролю або ризиків до українського покупця — якщо так передбачають договір, погоджені умови поставки та фактичні обставини. Саме тому фраза «товар ще за кордоном» сама по собі не доводить, що запасів у покупця ще немає.
2. Митниця відправлення відкриває транзит
Транзитну декларацію приймають, дані проходять контроль, а гарантію перевіряють. Декларації присвоюють основний референтний номер MRN. За потреби на транспортний засіб або контейнер накладають пломби, після чого митниця дозволяє рух у межах транзитної процедури. Такий «випуск» означає дозвіл на транзит, а не випуск товару у вільний обіг.
3. Товар рухається транзитом
Перевізник має доставити вантаж у встановлений строк до визначеної митниці призначення, зберегти його стан і митне забезпечення та повідомляти про інциденти. Відомості про проходження контрольних точок передаються між митницями електронно. MRN дає змогу ідентифікувати операцію, але не замінює інвойс, транспортний документ чи акт приймання.
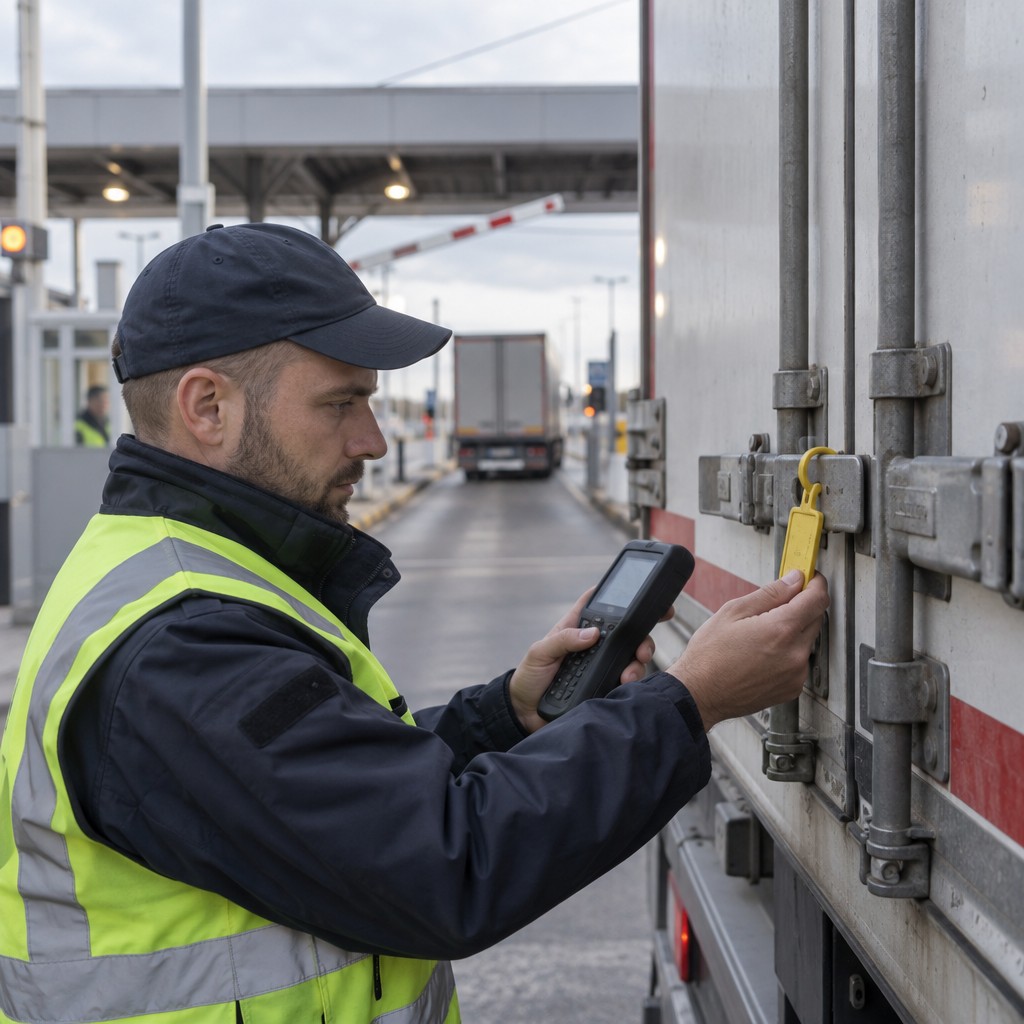
4. Митниця призначення приймає товар
Товар і дані операції пред’являють митниці призначення або, за наявності відповідної авторизації, авторизованому вантажоодержувачу. Митниця реєструє прибуття, визначає необхідний контроль, фіксує результати та передає їх митниці відправлення. Належне завершення підтверджується не телефонним повідомленням водія, а результатом у митній системі.
Фізичне прибуття, завершення процедури і закриття операції не завжди відбуваються в одну хвилину. Якщо є розбіжності, пошкоджена пломба, прострочення або технічний збій, операція потребує додаткової перевірки. Лише після підтвердження належного виконання гарантійне покриття за конкретною операцією перестає бути потрібним; для загальної гарантії відповідна частина референтної суми знову стає доступною.
5. Імпортер оформлює наступний митний режим
Завершення NCTS не робить іноземний товар українським автоматично. Після транзиту його потрібно помістити в обраний митний режим. Для звичайного імпорту це оформлення імпортної митної декларації, виконання передбачених вимог і сплата належних митних платежів. Тільки випуск у відповідний режим дає право розпоряджатися товаром саме в межах цього режиму.
Гарантія: що вона покриває і чого не означає
Гарантія в NCTS забезпечує суму митного боргу, який потенційно може виникнути, якщо товар не доставлять, втратять, підмінять, використають або інакше порушать умови транзиту. Вона не є оплатою постачальнику, не є попередньою сплатою ввізного мита та не підтверджує право власності на вантаж.
У практиці застосовують індивідуальну гарантію для однієї операції або загальну гарантію для кількох операцій за наявності відповідного дозволу. Суб’єктом процедури може бути імпортер, експортер, брокер, перевізник чи інша особа, від імені якої подано декларацію. Тому бухгалтер спочатку з’ясовує не «чия фура», а хто саме є суб’єктом процедури і хто уклав договір із гарантом.
Для обліку важливо розділити щонайменше три величини:
- суму потенційного митного боргу, яку покриває гарантія;
- плату банку, фінансовому гаранту, брокеру або іншому надавачу послуги;
- фактичні ввізне мито, імпортний ПДВ та інші платежі за імпортною декларацією.
Гарантійна сума не включається до первісної вартості запасів лише тому, що її зазначено в транзитній операції. А от фактичну винагороду за гарантію чи послугу оцінюють за її економічною сутністю та зв’язком із придбанням конкретної партії відповідно до облікової політики підприємства.
Зразок комплекту документів для однієї поставки
Універсальної папки для всіх товарів не існує: склад залежить від контракту, виду транспорту, товарних обмежень, умов поставки та ролі імпортера. Проте для звичайної автомобільної поставки робочий комплект може виглядати так:
- Зовнішньоекономічний договір і специфікація. Тут шукаємо предмет, ціну, валюту, умови поставки, момент переходу контролю або ризиків, розподіл транспортних та страхових витрат.
- Комерційний інвойс. Підтверджує номенклатуру, кількість, ціну та продавця, але не завжди самостійно підтверджує приймання товару.
- Пакувальний лист. Дає деталізацію місць, ваги, упаковки й допомагає пояснити розбіжності під час приймання.
- Транспортний документ. Для автоперевезення це зазвичай CMR; для інших видів транспорту — відповідна накладна або коносамент.
- Транзитна декларація з MRN і транзитний супровідний документ. Підтверджують параметри саме транзитної операції та ідентифікують її в NCTS. Тип декларації залежить від митного статусу товару; для багатьох імпортних перевезень іноземних товарів застосовують T1.
- Відомості про гарантію. У декларації використовують референтний номер гарантії GRN; у бухгалтерській папці доцільно мати договір, рахунок або підтвердження вартості послуги, не поширюючи коди доступу до гарантії.
- Підтвердження прибуття та результату процедури. Це може бути електронне повідомлення, витяг із системи або належно оформлене підтвердження брокера з MRN, датою і статусом.
- Імпортна митна декларація. Вона стосується випуску товару в обраний митний режим і є окремим документом від транзитної декларації.
- Платіжні документи. Окремо зберігають підтвердження розрахунків із постачальником, митних платежів, перевізника, брокера, страховика та гаранта.
- Складський документ про приймання. Прибуткова накладна, акт або інший первинний документ фіксує фактичну кількість, стан, дату приймання та виявлені розбіжності.
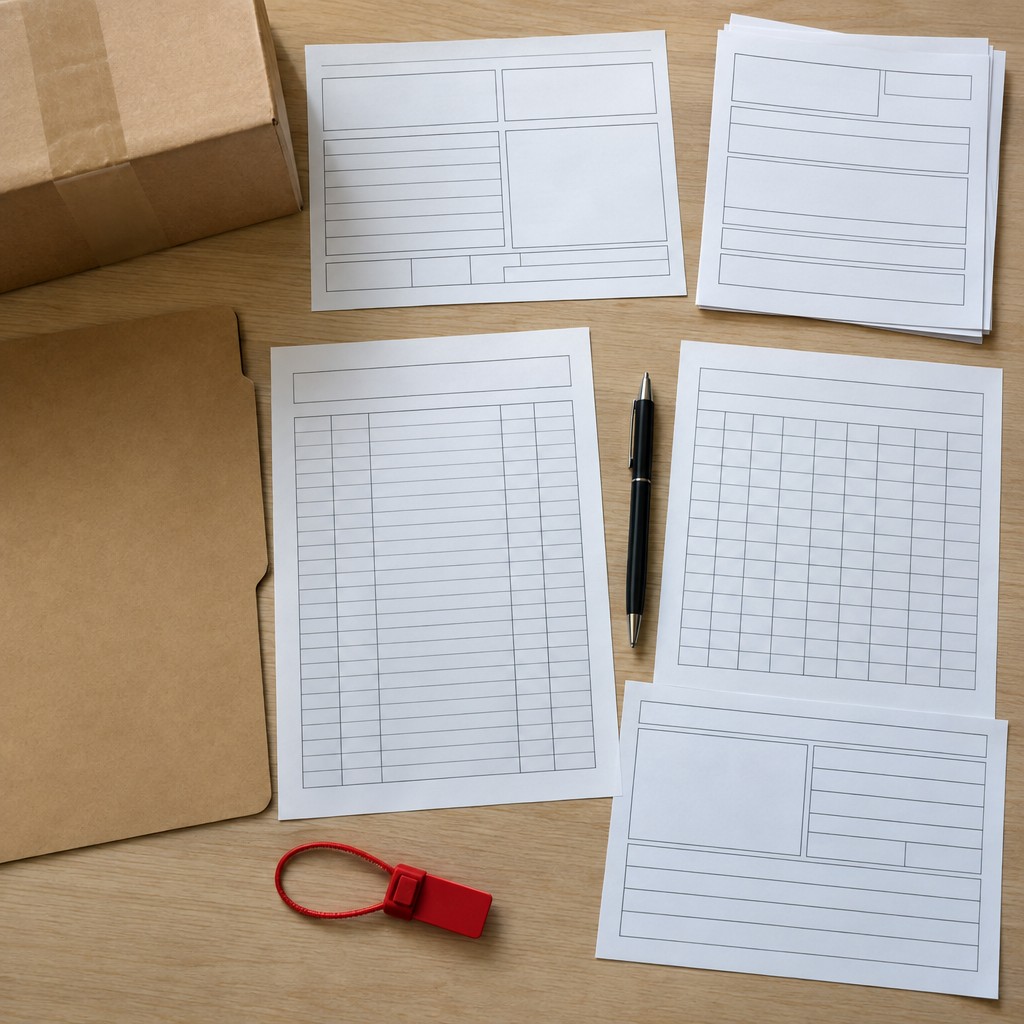
Зручно називати файли за однією схемою: номер поставки, дата, вид документа, контрагент і MRN. Тоді бухгалтер, логіст і брокер бачать одну партію, а не три непов’язані набори листування.
Статус товару: чотири відповіді замість однієї
| Запитання | Що перевіряти | Чого недостатньо |
|---|---|---|
| Де товар фізично? | Дані перевізника, склад, митниця призначення, підтверджене місце доставки | Самого MRN |
| Який митний статус? | Транзит відкрито, прибуття зареєстровано, процедуру завершено, імпортний режим оформлено | Фрази «товар на митниці» |
| Хто контролює актив? | Договір, умови поставки, транспортні документи, право визначати подальше використання | Факту перетину кордону |
| Як товар показано в обліку? | Дата визнання, аналітика «товари в дорозі», первісна вартість, складське приймання | Статусу NCTS без первинних документів |
Ці площини пов’язані, але не тотожні. Товар може перебувати під транзитною процедурою і водночас уже бути активом покупця в бухгалтерському обліку. І навпаки: вантаж може фізично стояти на складі імпортера, але ще не бути його запасом, наприклад за договором відповідального зберігання або консигнації.
Коли оприбутковувати товар
Найважливіше правило: дата оприбуткування не визначається автоматично ні MRN, ні перетином кордону, ні завершенням транзиту, ні датою імпортної декларації. Бухгалтер визначає момент визнання запасів за економічною сутністю операції, умовами договору та належними первинними документами. Запаси визнають активом, коли очікуються майбутні економічні вигоди і вартість можна достовірно визначити.
У практиці найчастіше виникають три сценарії:
- Контроль перейшов під час відвантаження. Якщо це випливає з договору, погоджених умов поставки та фактичного виконання, покупець визнає товар до його фізичного прибуття. Партію доцільно вести в окремій аналітиці «товари в дорозі», а після приймання перевести на складську аналітику.
- Контроль переходить у місці призначення. Якщо постачальник відповідає за товар до погодженої точки й покупець не контролює його раніше, визнання відбудеться після настання договірної події та отримання підтвердних документів.
- Товар прибув без переходу контролю. За відповідальним зберіганням, консигнацією або іншою спеціальною моделлю фізичне приймання не створює власних запасів; потрібен окремий позабалансовий або управлінський контроль згідно з характером операції.
Умови Incoterms корисні для розподілу витрат і ризиків, але їх не варто читати ізольовано від договору, транспортних документів і реальної поведінки сторін. У внутрішньому регламенті бажано прямо визначити, який документ підтверджує перехід контролю для кожної типової умови поставки.
Що формує первісну вартість
Після визначення дати визнання потрібно зібрати витрати, які безпосередньо пов’язані з придбанням і доведенням запасів до стану та місця, придатних для використання або продажу. Зазвичай аналізують договірну ціну, ввізне мито, невідшкодовувані податки, транспортно-заготівельні витрати, страхування, навантаження, послуги брокера й інші прямі витрати. Імпортний ПДВ, який підприємство має право включити до податкового кредиту, не збільшує первісну вартість; підставою для податкового кредиту є належно оформлена митна декларація, що підтверджує сплату податку.
Якщо остаточний рахунок за перевезення або брокерські послуги надходить пізніше, це не причина тримати вже контрольований товар «поза обліком». Потрібен визначений обліковою політикою порядок достовірної оцінки та подальшого коригування, а не очікування останнього електронного листа.
Як організувати NCTS у 1С/BAS без плутанини
Найнадійніша модель — не створювати одну ознаку «розмитнено», а вести окремі події. Для партії корисно зберігати:
- номер контракту, інвойсу та поставки;
- умову поставки й документально визначену дату переходу контролю;
- MRN, митницю відправлення, митницю призначення та граничну дату доставки;
- стан транзиту: випущено, у дорозі, прибуло, контроль, завершено, закрито;
- окремий стан імпортного оформлення та номер імпортної декларації;
- дату бухгалтерського визнання, аналітику товару в дорозі та дату складського приймання;
- розподілені витрати, що формують первісну вартість.
Не варто автоматично створювати бухгалтерську проводку лише через зміну статусу NCTS. Краще, щоб інтеграція формувала контрольне завдання: звірити MRN, партію, умови договору, первинний документ і факт переходу контролю. Для фахівця, який хоче системно поєднати митні події з обліком валютних розрахунків, імпортного ПДВ і первісної вартості, корисним продовженням буде програма «ЗЕД для бухгалтера».
Типові помилки, які створюють розбіжності
- Вважати транзитну декларацію імпортною. Транзитна декларація, зокрема T1, забезпечує контрольоване переміщення, а не випуск у вільний обіг.
- Оприбутковувати все за датою митної декларації. Ця дата важлива для митного та податкового обліку, але не завжди є датою переходу контролю над запасами.
- Чекати складського акта, коли товар уже контролює покупець. У результаті актив і кредиторська заборгованість можуть потрапити не в той звітний період.
- Включати гарантійну суму у вартість товару. Забезпечення потенційного боргу не є фактичною витратою на придбання.
- Плутати прибуття із закриттям операції. За розбіжностей або технічних проблем між цими подіями може бути часовий проміжок.
- Зберігати лише листування з брокером. Повідомлення в месенджері не замінює комплект первинних, транспортних і митних документів.
- Не звіряти кількість і вагу між документами. Розбіжність між інвойсом, пакувальним листом, CMR, T1 та складським актом має бути пояснена до закриття періоду.
Чек-лист бухгалтера перед закриттям поставки
- Звірити постачальника, покупця, номенклатуру, кількість, вагу й валюту в договорі, інвойсі, транспортному документі та митних деклараціях.
- Зафіксувати MRN і отримати підтверджений статус транзитної операції, а не лише інформацію про місцезнаходження автомобіля.
- Перевірити, хто є суб’єктом процедури та хто несе витрати за гарантією.
- Відокремити завершення NCTS від випуску товару в імпортний митний режим.
- Визначити дату переходу контролю за договором і первинними документами.
- Якщо контроль перейшов до прибуття, відобразити партію як товар у дорозі за передбаченою обліковою політикою аналітикою.
- Після приймання оформити розбіжності за кількістю, станом або упаковкою та повідомити відповідальних осіб.
- Зібрати прямі витрати, не змішуючи гарантійне покриття з фактичною платою за послугу та митними платежами.
- Перевірити імпортну митну декларацію і підтвердження сплати імпортного ПДВ для податкового кредиту.
- Зберегти пов’язаний електронний комплект документів так, щоб поставку можна було відновити за номером партії або MRN.
Практичний висновок
NCTS відповідає на запитання, чи доставлено товар від митниці відправлення до митниці призначення за правилами спільного транзиту і чи виконані зобов’язання, забезпечені гарантією. Бухгалтерський облік відповідає на інше запитання: коли підприємство отримало контроль над запасами, яку вартість можна достовірно визначити та якими документами це підтверджено.
Тому правильний алгоритм не зводиться до команди «оприбуткувати після розмитнення». Спочатку розділіть транзит, імпортний випуск, перехід контролю й складське приймання; потім прив’яжіть кожну подію до свого документа. Так одна поставка залишиться однією зрозумілою господарською операцією — від відправника до облікової картки товару.