Отчетность в области устойчивого развития: какие данные бухгалтерии стоит собирать уже сегодня
Практический ориентир для бухгалтерии: что уже требует украинское законодательство, что лишь предлагает законопроект № 15538 и как без лишней бюрократии наладить сбор данных об энергии, окружающей среде, персонале, социальной ответственности и корпоративных политиках с привязкой к финансовой отчетности.. Что действует, а что еще не стало обязанностью. Почему бухгалтерия оказывается в центре процесса. Шесть блоков данных, которые не стоит откладывать. Карта данных: минимальный рабочий формат. ER-схема потока «источник → ответственный → показатель → отчет». Как организовать сбор без двойной работы. Типичные ошибки. Практический план на 90 дней. Вывод
Что действует, а что еще не стало обязанностью
Почему бухгалтерия оказывается в центре процесса
Шесть блоков данных, которые не стоит откладывать
Карта данных: минимальный рабочий формат
ER-схема потока «источник → ответственный → показатель → отчет»
Как организовать сбор без двойной работы
Ежемесячный счет за электроэнергию, кадровый отчет о численности, акт передачи отходов и протокол заседания руководства обычно хранятся в разных подразделениях и воспринимаются как не связанные между собой документы. В отчетности в области устойчивого развития они становятся частями одной доказательной системы. Предприятию нужно будет не просто назвать потребление энергии или количество работников, а объяснить границы показателя, источник, метод расчета, ответственного, изменение по сравнению с прошлым годом и влияние на деньги.
Именно поэтому готовиться стоит не с написания красивого годового текста. Первый шаг — наладить регулярный сбор первичных данных так, чтобы цифру можно было повторно рассчитать, сверить с учетом и защитить во время внутренней или внешней проверки.
Что действует, а что еще не стало обязанностью
По состоянию на 11 сентября 2026 года важно разделять три разных уровня регулирования.
- Действующий Закон Украины «О бухгалтерском учете и финансовой отчетности в Украине». Он определяет отчет об управлении как документ с финансовой и нефинансовой информацией о состоянии, перспективах, основных рисках и неопределенностях предприятия. Отчет подается вместе с финансовой отчетностью. Микро- и малые предприятия от него освобождены, а средние могут не приводить нефинансовую информацию.
- Действующая правительственная Стратегия внедрения предприятиями отчетности в области устойчивого развития. Она одобрена распоряжением Кабинета Министров Украины от 18 октября 2024 года № 1015-р. Стратегия задает государственную дорожную карту: имплементацию европейских правил, применение ESRS, цифровое представление и предоставление уверенности в отношении отчетности. Это действующий акт планирования, но он сам по себе не устанавливает для каждого предприятия готовую форму нового отчета.
- Внедряемое законодательство. Правительственный законопроект № 15538 зарегистрирован 21 августа 2026 года, и на контрольную дату он рассматривается в комитете Верховной Рады. В сообщении о проекте указана будущая обязанность для крупных предприятий с чистым оборотом свыше 450 млн евро и средней численностью работников более 1000 человек, а первым отчетным годом назван 2028-й. Пока закон не принят, эти пороги и дата являются параметрами проекта, а не действующим общим требованием.
На сайте Минфина отчетность в области устойчивого развития уже выделена в отдельное тематическое направление бухгалтерского учета и аудита. В то же время само ведомство прямо предостерегает: требования к составлению и подаче, применению стандартов и первому отчетному периоду должны быть определены изменениями в закон, о принятии которых сообщат дополнительно. Следовательно, сегодня не следует представлять проектные нормы как действующие или ждать окончательной формы, чтобы начать упорядочивать данные.
Почему бухгалтерия оказывается в центре процесса
Бухгалтерия не должна самостоятельно измерять выбросы, расследовать производственные травмы или утверждать кадровую политику. Ее роль другая: создать управляемую систему данных. Бухгалтер уже умеет работать с периодами, первичными документами, аналитикой, ответственными лицами, контрольными соотношениями и закрытием месяца. Эти навыки непосредственно нужны для нефинансовых показателей.
Задачи стоит распределить так: владелец процесса отвечает за содержание и первичную информацию, бухгалтерия — за правила сбора и связь с финансовыми суммами, руководство — за политики, цели и решения, а специалист по внутреннему контролю или аудиту — за проверяемость. Если учетная команда планирует углубить работу с аналитикой, BAS и закрытием периода, уместно просмотреть бухгалтерские курсы и выбирать программу под конкретный пробел в процессе, а не под абстрактное название профессии.
Шесть блоков данных, которые не стоит откладывать
1. Энергия
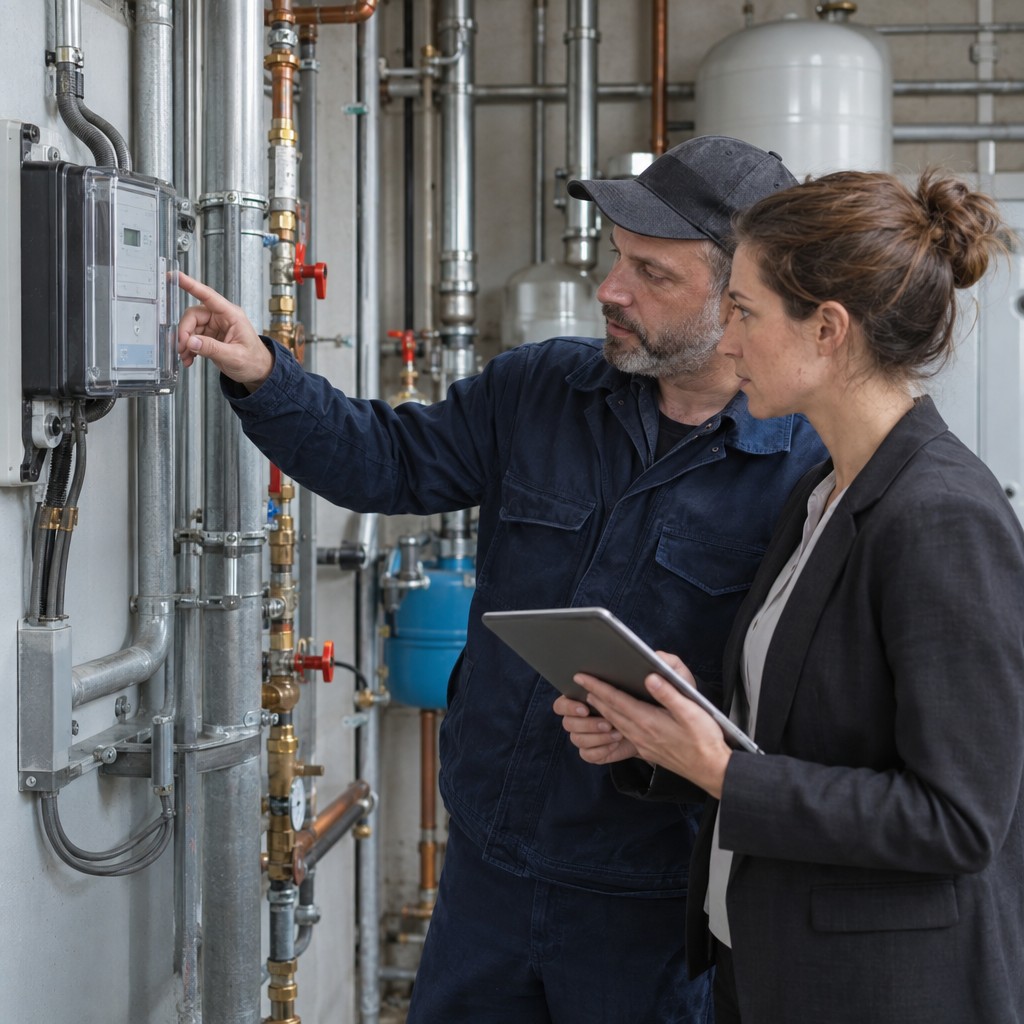
Начните не с расчета сложного «зеленого» индекса, а с полного перечня энергоресурсов и мест потребления. Для каждого офиса, магазина, склада или производственной площадки фиксируйте электроэнергию, тепло, природный газ, топливо для собственного и арендованного транспорта, работу генераторов и, если есть, собственную генерацию из возобновляемых источников.
- натуральная единица: кВт·ч, кубические метры, литры, гигаджоули;
- стоимость без НДС и с НДС, тариф, поставщик и договор;
- объект, счетчик, период показаний и способ распределения между арендаторами или подразделениями;
- подтверждающий документ: счет, акт, топливная ведомость, фото или журнал показаний;
- база для интенсивности: площадь, тонна продукции, человеко-час, заказ или выручка.
Сумма в гривнах без натурального объема не покажет, стало ли предприятие реально более энергоэффективным: расходы могли измениться лишь из-за тарифа. И наоборот, киловатт-часы без счетов трудно сверить с финансовой отчетностью.
2. Окружающая среда
Экологический блок шире энергии. Минимальная рабочая база охватывает забор и потребление воды, сбросы, отходы по видам и классам опасности, способы их передачи или утилизации, выбросы парниковых газов, другие загрязняющие вещества, экологические инциденты, штрафы, разрешения и природоохранные мероприятия. Для предприятий, деятельность которых влияет на землю или биоразнообразие, добавляются площади участков, места расположения и характер воздействия.
Для каждой цифры нужно сохранять методику. Например, прямое потребление топлива можно взять из ведомостей, а выбросы рассчитывать с применением коэффициента. Тогда в реестре должны быть указаны источник коэффициента, его версия, дата применения и единица измерения. Без такого следа одна и та же деятельность в двух годах может дать несопоставимые результаты.
3. Персонал
Кадровая система обычно уже содержит многое из необходимого, но определения показателей часто различаются. «Количество работников» может означать штат на конец года, среднеучетную численность или эквивалент полной занятости. Зафиксируйте одно определение для каждой метрики и не изменяйте его без документированной причины.
- численность по виду занятости, региону и категории должностей;
- принятые, уволенные и текучесть с четко определенным знаменателем;
- половозрастная структура и доля женщин на руководящих должностях;
- фонд оплаты труда, медианное вознаграждение и метод расчета разрыва в оплате;
- часы и расходы на обучение, охват работников обучающими программами;
- несчастные случаи, травмы, потерянные рабочие дни и отработанные часы для корректной частоты событий.
Персональные данные не следует переносить в отчетное хранилище «на всякий случай». Для большинства показателей достаточно агрегированных значений. Доступ к детализации ограничивают, а правила хранения согласовывают с ответственными за защиту данных.
4. Социальные показатели
Этот блок показывает влияние на людей за пределами кадровой ведомости. К нему могут относиться обращения клиентов, доступность товаров и услуг, взаимодействие с местными общинами, благотворительные и образовательные проекты, социальные критерии выбора поставщиков, нарушения прав человека и способ реагирования на жалобы.
Наиболее типичная ошибка — суммировать всю благотворительную помощь и назвать это социальным результатом. Денежная сумма является лишь входом. Отдельно нужны цель, получатели, охват, подтверждение выполнения и, где это возможно, измеряемый результат. Если результат невозможно надежно оценить, лучше честно оставить показатель расходов, чем придумывать эффект.
5. Корпоративные политики и управление
Отчетность должна показывать не только наличие документа, но и то, работает ли установленный порядок. Создайте реестр политик: название, сфера действия, орган утверждения, дата, версия, ответственный, круг охваченных работников, обучение, контроль и зафиксированные нарушения.
- этика, противодействие коррупции и конфликту интересов;
- права человека, равные возможности и недискриминация;
- охрана труда, экологическое управление и ответственные закупки;
- канал сообщений о нарушениях и защита заявителей;
- роль надзорного органа и руководства, утвержденные цели и контроль выполнения.
Показатель «политика есть» не равен показателю «политику выполняют». Доказательствами могут быть обучение, протоколы рассмотрения, статистика обращений, сроки реагирования, результаты проверок и корректирующие действия.
6. Связь с финансовой отчетностью
Именно здесь сбор данных превращается в бухгалтерскую задачу. Для каждого существенного вопроса устойчивого развития спросите: какие активы, обязательства, доходы, расходы или денежные потоки он уже затрагивает и что может изменить в дальнейшем?
- энергия — расходы по счетам, кредиторская задолженность, энергоэффективные капитальные инвестиции;
- вода, отходы и выбросы — операционные расходы, экологический налог, штрафы, обеспечения и расходы на восстановление;
- климатические риски — срок полезного использования активов, признаки уменьшения полезности, страхование, резервы и непрерывность деятельности;
- персонал — оплата труда, обеспечения выплат работникам, обучение, компенсации и охрана труда;
- социальные программы — целевое финансирование, благотворительные расходы, договоры и налоговые последствия;
- политики и нарушения — судебные споры, штрафы, условные обязательства, потери от мошенничества.
Такую сверку целесообразно проводить при закрытии периода. Например, объем потребленной электроэнергии сверяют с суммой актов и начисленных расходов, количество работников — с расчетом оплаты труда, а тоннаж переданных отходов — с договорами и актами подрядчика. Расхождение не обязательно означает ошибку, но оно должно иметь объяснение.
Карта данных: минимальный рабочий формат
Не начинайте с покупки отдельной информационной системы. Сначала составьте карту данных в таблице или справочнике BAS. Одна строка — один показатель с единым определением. В карту стоит включить владельца, первичный источник, периодичность, единицу, формулу, контроль, срок хранения и финансовую связь.
| Показатель | Первичный источник | Ответственный | Периодичность | Контроль и финансовая связь |
|---|---|---|---|---|
| Потребление электроэнергии, кВт·ч | Счетчик, счет, акт поставщика | Энергетик или заведующий объектом | Ежемесячно | Сверка с расходами и кредиторской задолженностью |
| Отходы по виду и способу обращения, т | Журнал, акт передачи, договор | Эколог или производственное подразделение | Ежемесячно | Сверка с услугами подрядчиков, налогами и обеспечениями |
| Средняя численность и текучесть | Кадровая система, приказы, табели | Кадровая служба | Ежемесячно | Сверка с фондом оплаты труда и единым взносом |
| Травмы и потерянные дни | Акты расследования, табели | Служба охраны труда | После события и ежемесячно | Сверка с выплатами, обеспечениями и страховыми событиями |
| Работники, прошедшие антикоррупционное обучение | Реестр обучения, подтверждение участия | Ответственный за соблюдение правил | Ежеквартально | Сверка с перечнем охваченных должностей и расходами на обучение |
| Расходы на местные социальные проекты | Договоры, акты, платежные документы | Руководитель проекта | Ежеквартально | Сверка с бухгалтерскими счетами и бюджетом проекта |
Добавьте к каждой строке статус качества: «автоматически», «первичный документ», «ручной расчет» или «экспертная оценка». Это сразу покажет, где риск ошибки наибольший и что стоит автоматизировать прежде всего.
ER-схема потока «источник → ответственный → показатель → отчет»
Схема ниже помогает увидеть, что показатель не должен существовать без источника и владельца, а один отчет собирает много показателей. Отдельно сохраняется сверка с финансовыми данными.
erDiagram
    "ИСТОЧНИК ДАННЫХ" ||--o{ "ОТВЕТСТВЕННЫЙ" : передает
    "ОТВЕТСТВЕННЫЙ" ||--o{ "ПОКАЗАТЕЛЬ" : подтверждает
    "ПОКАЗАТЕЛЬ" }o--|| "ОТЧЕТ" : включается
    "ФИНАНСОВЫЙ РЕЕСТР" ||--o{ "СВЕРКА" : предоставляет
    "ПОКАЗАТЕЛЬ" ||--o{ "СВЕРКА" : проходит
    "СВЕРКА" }o--|| "ОТЧЕТ" : обосновывает
На практике сущности детализируют: источником может быть счетчик, акт или кадровая система; ответственным — конкретная должность, а не название отдела; показатель имеет версию формулы; отчет — период и границы консолидации; сверка — дату, контрольное значение, разницу и объяснение.
Как организовать сбор без двойной работы
Определите границы
Составьте перечень юридических лиц, филиалов, арендованных объектов, складов и транспортных средств. Для каждого показателя зафиксируйте, что включено и что исключено. Если финансовая отчетность консолидирована, нефинансовый периметр не должен незаметно охватывать другой набор компаний.
Создайте паспорт показателя
Паспорт содержит название, цель, единицу, формулу, числитель и знаменатель, источник, ответственного, частоту, границы, допущения, версию методики и контроль. Для расчетных показателей сохраняйте не только результат, но и входные данные.
Встройте нефинансовое закрытие в календарь бухгалтерии
Установите дату подачи данных, автоматические и ручные проверки, срок исправления и лицо, утверждающее итог. Ежемесячный ритм лучше годового аврала: ошибку в показании счетчика через одиннадцать месяцев восстановить сложнее, чем сразу после получения счета.
Сохраняйте доказательство, а не только число
Каждое значение должно иметь ссылку на внутренний документ, файл или запись системы. Нужны контроль доступа, история изменений и запрет на бесследное перезаписывание. Если данные предоставляет поставщик, зафиксируйте договорную ответственность, формат и срок подачи.
Проведите пробный год
Выберите 10–15 показателей, восстановите по ним предыдущий год и сформируйте тестовый пакет доказательств. Пробный цикл покажет пробелы в единицах, границах и ответственности значительно раньше, чем появится обязательный формат.
Типичные ошибки
- Путать стратегию с законом. Государственная дорожная карта уже действует, но конкретное общее требование по ESRS, порог и первый период зависят от принятия закона.
- Собирать только гривны. Для энергии, воды, топлива и отходов нужны натуральные единицы и финансовая сумма.
- Не фиксировать знаменатель. Интенсивность на работника, площадь или единицу продукции дает разные выводы.
- Смешивать компании и периоды. Данные разного периметра нельзя сравнивать без объяснения.
- Перекладывать все на бухгалтерию. Владельцем данных о травматизме должна быть охрана труда, кадровых данных — кадровая служба, экологических — профильный специалист или производство.
- Описывать политику без результата. Название документа не доказывает обучение, контроль или реагирование на нарушения.
- Публиковать оценку как точное измерение. Допущение, коэффициент и уровень неопределенности должны быть видимыми.
Практический план на 90 дней
- Первые 30 дней: определить координатора, перечень предприятий и объектов; провести инвентаризацию источников; выбрать 10–15 существенных показателей; назначить владельцев.
- Дни 31–60: утвердить паспорта показателей; сопоставить натуральные данные со счетами бухгалтерского учета; установить календарь, правила исправлений, доступа и хранения доказательств.
- Дни 61–90: собрать тестовый месяц или квартал; провести взаимную сверку; задокументировать расхождения; подготовить короткий внутренний отчет для руководства и план автоматизации.
На старте достаточно ответить на пять вопросов по каждой метрике: кто создает данные, из какого документа, по какой формуле, кто проверяет и с какой финансовой суммой ее можно сопоставить. Если ответов нет, это и есть конкретная задача для подготовительного периода.
Вывод
Ожидание окончательного закона не освобождает предприятие от уже действующих требований к отчету об управлении там, где он обязателен, и не решает проблему разрозненных данных. В то же время законопроектные пороги и 2028 год нельзя выдавать за действующую норму до завершения парламентской процедуры.
Самая полезная подготовка сейчас — не большой отдельный проект, а дисциплина данных: согласованные границы, паспорта показателей, ответственные, первичные доказательства, ежемесячные сверки и прямая связь с финансовым учетом. Когда обязательная отчетность приобретет окончательные правила, такому предприятию придется настроить форму подачи, а не восстанавливать несколько лет истории из счетов, переписки и памяти работников.