Звітність зі сталого розвитку: які дані бухгалтерії варто збирати вже сьогодні
Практичний орієнтир для бухгалтерії: що вже вимагає українське законодавство, що лише пропонує законопроєкт № 15538 та як без зайвої бюрократії налагодити збір даних про енергію, довкілля, персонал, соціальну відповідальність і корпоративні політики з прив’язкою до фінансової звітності.. Що діє, а що ще не стало обов’язком. Чому бухгалтерія опиняється в центрі процесу. Шість блоків даних, які не варто відкладати. Карта даних: мінімальний робочий формат. ER-схема потоку «джерело → відповідальний → показник → звіт». Як організувати збір без подвійної роботи. Типові помилки. Практичний план на 90 днів. Висновок
Що діє, а що ще не стало обов’язком
Чому бухгалтерія опиняється в центрі процесу
Шість блоків даних, які не варто відкладати
Карта даних: мінімальний робочий формат
ER-схема потоку «джерело → відповідальний → показник → звіт»
Як організувати збір без подвійної роботи
Щомісячний рахунок за електроенергію, кадровий звіт про чисельність, акт передачі відходів і протокол засідання керівництва зазвичай зберігаються в різних підрозділах і сприймаються як не пов’язані між собою документи. У звітності зі сталого розвитку вони стають частинами однієї доказової системи. Підприємству потрібно буде не просто назвати споживання енергії або кількість працівників, а пояснити межі показника, джерело, метод розрахунку, відповідального, зміну проти минулого року та вплив на гроші.
Саме тому готуватися варто не з написання красивого річного тексту. Перший крок — налагодити регулярний збір первинних даних так, щоб цифру можна було повторно розрахувати, звірити з обліком і захистити під час внутрішньої або зовнішньої перевірки.
Що діє, а що ще не стало обов’язком
Станом на 11 вересня 2026 року важливо розділяти три різні рівні регулювання.
- Чинний Закон України «Про бухгалтерський облік та фінансову звітність в Україні». Він визначає звіт про управління як документ із фінансовою та нефінансовою інформацією про стан, перспективи, основні ризики й невизначеності підприємства. Звіт подається разом із фінансовою звітністю. Мікро- та малі підприємства від нього звільнені, а середні можуть не наводити нефінансову інформацію.
- Чинна урядова Стратегія запровадження підприємствами звітності із сталого розвитку. Її схвалено розпорядженням Кабінету Міністрів України від 18 жовтня 2024 року № 1015-р. Стратегія задає державну дорожню карту: імплементацію європейських правил, застосування ESRS, цифрове подання та надання впевненості щодо звітності. Це чинний акт планування, але він сам по собі не встановлює для кожного підприємства готову форму нового звіту.
- Законодавство, що впроваджується. Урядовий законопроєкт № 15538 зареєстровано 21 серпня 2026 року, і на контрольну дату він опрацьовується в комітеті Верховної Ради. У повідомленні про проєкт зазначено майбутній обов’язок для великих підприємств із чистим оборотом понад 450 млн євро та середньою кількістю працівників понад 1000 осіб, а першим звітним роком названо 2028-й. Поки закон не ухвалено, ці пороги й дата є параметрами проєкту, а не чинною загальною вимогою.
На сайті Мінфіну звітування зі сталого розвитку вже виділено в окремий тематичний напрям бухгалтерського обліку й аудиту. Водночас саме відомство прямо застерігає: вимоги до складання і подання, застосування стандартів та перший звітний період мають бути визначені змінами до закону, про ухвалення яких повідомлять додатково. Отже, сьогодні не слід подавати проєктні норми як чинні або чекати на остаточну форму, щоб почати впорядковувати дані.
Чому бухгалтерія опиняється в центрі процесу
Бухгалтерія не повинна самостійно вимірювати викиди, розслідувати виробничі травми чи затверджувати кадрову політику. Її роль інша: створити керовану систему даних. Бухгалтер уже вміє працювати з періодами, первинними документами, аналітикою, відповідальними особами, контрольними співвідношеннями та закриттям місяця. Ці навички безпосередньо потрібні для нефінансових показників.
Завдання варто розподілити так: власник процесу відповідає за зміст і первинну інформацію, бухгалтерія — за правила збору та зв’язок із фінансовими сумами, керівництво — за політики, цілі й рішення, а фахівець із внутрішнього контролю або аудиту — за перевірність. Якщо облікова команда планує поглибити роботу з аналітикою, BAS і закриттям періоду, доречно переглянути бухгалтерські курси та обирати програму під конкретну прогалину в процесі, а не під абстрактну назву професії.
Шість блоків даних, які не варто відкладати
1. Енергія
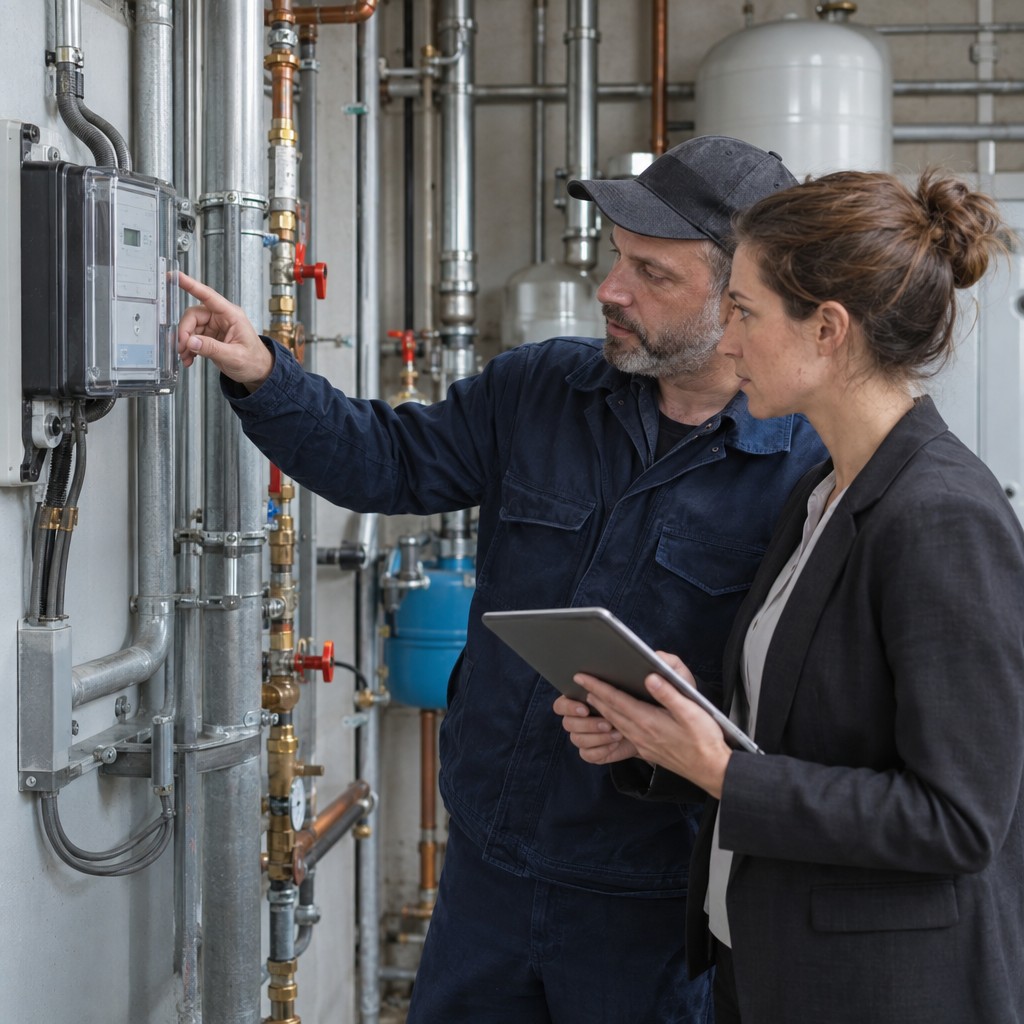
Почніть не з розрахунку складного «зеленого» індексу, а з повного переліку енергоресурсів і місць споживання. Для кожного офісу, магазину, складу чи виробничого майданчика фіксуйте електроенергію, тепло, природний газ, пальне для власного та орендованого транспорту, роботу генераторів і, якщо є, власну генерацію з відновлюваних джерел.
- натуральна одиниця: кВт·год, кубічні метри, літри, гігаджоулі;
- вартість без ПДВ і з ПДВ, тариф, постачальник та договір;
- об’єкт, лічильник, період показань і спосіб розподілу між орендарями або підрозділами;
- підтвердний документ: рахунок, акт, паливна відомість, фото або журнал показань;
- база для інтенсивності: площа, тонна продукції, людино-година, замовлення чи виручка.
Гривнева сума без натурального обсягу не покаже, чи підприємство реально стало енергоефективнішим: витрати могли змінитися лише через тариф. І навпаки, кіловат-години без рахунків важко звірити з фінансовою звітністю.
2. Довкілля
Екологічний блок ширший за енергію. Мінімальна робоча база охоплює забір і споживання води, скиди, відходи за видами та класами небезпеки, способи їх передавання або утилізації, викиди парникових газів, інші забруднювальні речовини, екологічні інциденти, штрафи, дозволи та природоохоронні заходи. Для підприємств, діяльність яких впливає на землю чи біорізноманіття, додаються площі ділянок, місця розташування та характер впливу.
Для кожної цифри потрібно зберігати методику. Наприклад, пряме споживання пального можна взяти з відомостей, а викиди розраховувати із застосуванням коефіцієнта. Тоді в реєстрі мають бути зазначені джерело коефіцієнта, його версія, дата застосування та одиниця виміру. Без такого сліду одна й та сама діяльність у двох роках може дати непорівнянні результати.
3. Персонал
Кадрова система зазвичай уже містить багато потрібного, але визначення показників часто різняться. «Кількість працівників» може означати штат на кінець року, середньооблікову чисельність або еквівалент повної зайнятості. Зафіксуйте одне визначення для кожної метрики та не змінюйте його без документованої причини.
- чисельність за видом зайнятості, регіоном і категорією посад;
- прийняті, звільнені та плинність із чітко визначеним знаменником;
- статево-вікова структура та частка жінок на керівних посадах;
- фонд оплати праці, медіанна винагорода та метод розрахунку розриву в оплаті;
- години й витрати на навчання, охоплення працівників навчальними програмами;
- нещасні випадки, травми, втрачені робочі дні та відпрацьовані години для коректної частоти подій.
Персональні дані не слід переносити до звітного сховища «про всяк випадок». Для більшості показників достатньо агрегованих значень. Доступ до деталізації обмежують, а правила зберігання погоджують із відповідальними за захист даних.
4. Соціальні показники
Цей блок показує вплив на людей поза межами кадрової відомості. До нього можуть належати звернення клієнтів, доступність товарів і послуг, взаємодія з місцевими громадами, благодійні та освітні проєкти, соціальні критерії вибору постачальників, порушення прав людини і спосіб реагування на скарги.
Найтиповіша помилка — підсумувати всю благодійну допомогу й назвати це соціальним результатом. Грошова сума є лише входом. Окремо потрібні мета, отримувачі, охоплення, підтвердження виконання та, де це можливо, вимірюваний результат. Якщо результат неможливо надійно оцінити, краще чесно залишити показник витрат, ніж вигадувати ефект.
5. Корпоративні політики та управління
Звітність має показувати не тільки наявність документа, а й те, чи працює встановлений порядок. Створіть реєстр політик: назва, сфера дії, орган затвердження, дата, версія, відповідальний, коло охоплених працівників, навчання, контроль та зафіксовані порушення.
- етика, протидія корупції та конфлікту інтересів;
- права людини, рівні можливості й недискримінація;
- охорона праці, екологічне управління та відповідальні закупівлі;
- канал повідомлень про порушення і захист заявників;
- роль наглядового органу та керівництва, затверджені цілі й контроль виконання.
Показник «політика є» не дорівнює показнику «політику виконують». Доказами можуть бути навчання, протоколи розгляду, статистика звернень, строки реагування, результати перевірок і коригувальні дії.
6. Зв’язок із фінансовою звітністю
Саме тут збір даних перетворюється на бухгалтерське завдання. Для кожного суттєвого питання сталого розвитку запитайте: які активи, зобов’язання, доходи, витрати або грошові потоки воно вже зачіпає і що може змінити надалі?
- енергія — витрати за рахунками, кредиторська заборгованість, енергоефективні капітальні інвестиції;
- вода, відходи й викиди — операційні витрати, екологічний податок, штрафи, забезпечення та витрати на відновлення;
- кліматичні ризики — строк корисного використання активів, ознаки зменшення корисності, страхування, резерви й безперервність діяльності;
- персонал — оплата праці, забезпечення виплат працівникам, навчання, компенсації та охорона праці;
- соціальні програми — цільове фінансування, благодійні витрати, договори й податкові наслідки;
- політики та порушення — судові спори, штрафи, умовні зобов’язання, втрати від шахрайства.
Таку звірку доцільно робити під час закриття періоду. Наприклад, обсяг спожитої електроенергії звіряють із сумою актів і нарахованих витрат, кількість працівників — із розрахунком оплати праці, а тоннаж переданих відходів — із договорами та актами підрядника. Розбіжність не обов’язково означає помилку, але вона повинна мати пояснення.
Карта даних: мінімальний робочий формат
Не починайте з купівлі окремої інформаційної системи. Спершу складіть карту даних у таблиці або довіднику BAS. Один рядок — один показник з єдиним визначенням. До карти варто включити власника, первинне джерело, періодичність, одиницю, формулу, контроль, строк зберігання та фінансовий зв’язок.
| Показник | Первинне джерело | Відповідальний | Періодичність | Контроль і фінансовий зв’язок |
|---|---|---|---|---|
| Споживання електроенергії, кВт·год | Лічильник, рахунок, акт постачальника | Енергетик або завідувач об’єкта | Щомісяця | Звірка з витратами й кредиторською заборгованістю |
| Відходи за видом і способом поводження, т | Журнал, акт передавання, договір | Еколог або виробничий підрозділ | Щомісяця | Звірка з послугами підрядників, податками та забезпеченнями |
| Середня чисельність і плинність | Кадрова система, накази, табелі | Кадрова служба | Щомісяця | Звірка з фондом оплати праці та єдиним внеском |
| Травми та втрачені дні | Акти розслідування, табелі | Служба охорони праці | Після події та щомісяця | Звірка з виплатами, забезпеченнями й страховими подіями |
| Працівники, які пройшли антикорупційне навчання | Реєстр навчання, підтвердження участі | Відповідальний за дотримання правил | Щокварталу | Звірка з переліком охоплених посад і витратами на навчання |
| Витрати на місцеві соціальні проєкти | Договори, акти, платіжні документи | Керівник проєкту | Щокварталу | Звірка з бухгалтерськими рахунками та бюджетом проєкту |
Додайте до кожного рядка статус якості: «автоматично», «первинний документ», «ручний розрахунок» або «експертна оцінка». Це одразу покаже, де ризик помилки найбільший і що варто автоматизувати насамперед.
ER-схема потоку «джерело → відповідальний → показник → звіт»
Схема нижче допомагає побачити, що показник не повинен існувати без джерела та власника, а один звіт збирає багато показників. Окремо зберігається звірка з фінансовими даними.
erDiagram
    "ДЖЕРЕЛО ДАНИХ" ||--o{ "ВІДПОВІДАЛЬНИЙ" : передає
    "ВІДПОВІДАЛЬНИЙ" ||--o{ "ПОКАЗНИК" : підтверджує
    "ПОКАЗНИК" }o--|| "ЗВІТ" : включається
    "ФІНАНСОВИЙ РЕЄСТР" ||--o{ "ЗВІРКА" : надає
    "ПОКАЗНИК" ||--o{ "ЗВІРКА" : проходить
    "ЗВІРКА" }o--|| "ЗВІТ" : обґрунтовує
На практиці сутності деталізують: джерелом може бути лічильник, акт або кадрова система; відповідальним — конкретна посада, а не назва відділу; показник має версію формули; звіт — період і межі консолідації; звірка — дата, контрольне значення, різниця та пояснення.
Як організувати збір без подвійної роботи
Визначте межі
Складіть перелік юридичних осіб, філій, орендованих об’єктів, складів і транспортних засобів. Для кожного показника зафіксуйте, що включено і що виключено. Якщо фінансова звітність консолідована, нефінансовий периметр не повинен непомітно охоплювати інший набір компаній.
Створіть паспорт показника
Паспорт містить назву, мету, одиницю, формулу, чисельник і знаменник, джерело, відповідального, частоту, межі, припущення, версію методики та контроль. Для розрахункових показників зберігайте не лише результат, а й вхідні дані.
Вбудуйте нефінансове закриття в календар бухгалтерії
Встановіть дату подання даних, автоматичні й ручні перевірки, строк виправлення та особу, яка затверджує підсумок. Щомісячний ритм кращий за річний аврал: помилку в показанні лічильника через одинадцять місяців відновити складніше, ніж одразу після отримання рахунку.
Зберігайте доказ, а не тільки число
Кожне значення повинно мати посилання на внутрішній документ, файл або запис системи. Потрібні контроль доступу, історія змін і заборона безслідного перезапису. Якщо дані надає постачальник, зафіксуйте договірну відповідальність, формат і строк подання.
Проведіть пробний рік
Оберіть 10–15 показників, відновіть за ними попередній рік і сформуйте тестовий пакет доказів. Пробний цикл покаже прогалини в одиницях, межах і відповідальності значно раніше, ніж з’явиться обов’язковий формат.
Типові помилки
- Плутати стратегію із законом. Державна дорожня карта вже чинна, але конкретна загальна вимога за ESRS, поріг і перший період залежать від ухвалення закону.
- Збирати тільки гривні. Для енергії, води, пального й відходів потрібні натуральні одиниці та фінансова сума.
- Не фіксувати знаменник. Інтенсивність на працівника, площу чи одиницю продукції дає різні висновки.
- Змішувати компанії та періоди. Дані різного периметра не можна порівнювати без пояснення.
- Перекладати все на бухгалтерію. Власником травматизму має бути охорона праці, кадрових даних — кадрова служба, екологічних — профільний фахівець або виробництво.
- Описувати політику без результату. Назва документа не доводить навчання, контроль чи реагування на порушення.
- Публікувати оцінку як точне вимірювання. Припущення, коефіцієнт і рівень невизначеності мають бути видимими.
Практичний план на 90 днів
- Перші 30 днів: визначити координатора, перелік підприємств і об’єктів; провести інвентаризацію джерел; вибрати 10–15 суттєвих показників; призначити власників.
- Дні 31–60: затвердити паспорти показників; зіставити натуральні дані з рахунками бухгалтерського обліку; встановити календар, правила виправлень, доступ і зберігання доказів.
- Дні 61–90: зібрати тестовий місяць або квартал; провести взаємну звірку; задокументувати розбіжності; підготувати короткий внутрішній звіт для керівництва і план автоматизації.
На старті достатньо відповісти на п’ять запитань щодо кожної метрики: хто створює дані, з якого документа, за якою формулою, хто перевіряє і з якою фінансовою сумою її можна зіставити. Якщо відповідей немає, це і є конкретне завдання для підготовчого періоду.
Висновок
Очікування остаточного закону не звільняє підприємство від уже чинних вимог до звіту про управління там, де він обов’язковий, і не вирішує проблему розпорошених даних. Водночас законопроєктні пороги та 2028 рік не можна видавати за чинну норму до завершення парламентської процедури.
Найкорисніша підготовка зараз — не великий окремий проєкт, а дисципліна даних: узгоджені межі, паспорти показників, відповідальні, первинні докази, щомісячні звірки та прямий зв’язок із фінансовим обліком. Коли обов’язкова звітність набуде остаточних правил, такому підприємству доведеться налаштувати форму подання, а не відновлювати кілька років історії з рахунків, листування й пам’яті працівників.