Первинні документи ТОВ: шлях від контрагента до BAS
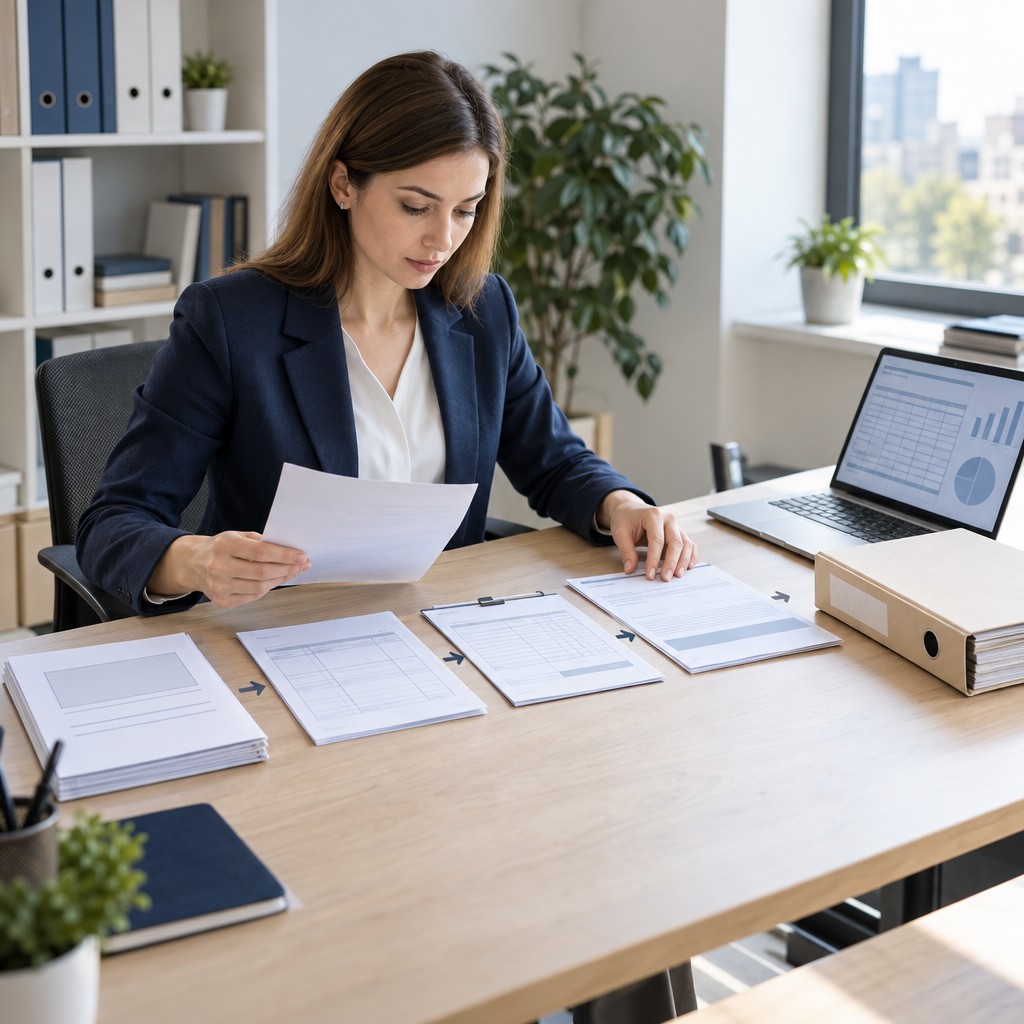
Практичний маршрут первинного документа від отримання до архіву: паспорт пакета, робота з дефектним документом, внесення в BAS і контроль шести статусів без втрати відповідальності.. Етап 1. Отримати пакет і не втратити контекст операції. Етап 2. Створити паспорт документа і провести первинну перевірку. Етап 3. Вирішити, що робити з дефектом. Етап 4. Відобразити операцію в BAS і перевірити результат. Етап 5. Вести шість статусів і бачити «завислі» документи. Етап 6. Передати до архіву так, щоб документ можна було знайти. Чекліст одного робочого дня
Етап 1. Отримати пакет і не втратити контекст операції
Етап 2. Створити паспорт документа і провести первинну перевірку
Етап 3. Вирішити, що робити з дефектом
Етап 4. Відобразити операцію в BAS і перевірити результат
Етап 5. Вести шість статусів і бачити «завислі» документи
Етап 6. Передати до архіву так, щоб документ можна було знайти
Первинні документи ТОВ варто перевіряти до відображення в обліку: спочатку — що саме відбулося, потім — чи можна ідентифікувати операцію та відповідальних осіб, і лише після цього — як зафіксувати її в BAS. Якщо документ складений контрагентом із помилкою, бухгалтер не дописує відсутні дані й не «підчищає» файл мовчки. Він фіксує дефект, визначає наступну дію та повертає документ на уточнення тому, хто має право його виправити.
Це не формальність заради папки. Керований маршрут дає відповідь на три практичні запитання: де зараз документ, хто має зробити наступний крок і чи потрапила реальна господарська операція до обліку саме так, як її погодило підприємство.
Етап 1. Отримати пакет і не втратити контекст операції
Розглянемо один робочий кейс. ТОВ замовило в постачальника офісні крісла. До пакета входять договір, рахунок на оплату, банківське підтвердження платежу, видаткова накладна та внутрішнє підтвердження приймання товару. Комплект фізично отримано, але у видатковій накладній немає дати складання. Це один дефектний документ у повному ланцюжку закупівлі.
Рахунок у цьому кейсі пояснює, на підставі чого ініціювали оплату, але сам по собі не стає первинним документом автоматично. Для обліку важливий документ, що містить відомості про фактично здійснену господарську операцію. Тому бухгалтер дивиться не на назву файла, а на зміст усього пакета й роль кожного документа.
Учасники маршруту можуть відрізнятися залежно від розміру ТОВ і внутрішніх правил, але ролі потрібно розділити:
- Контрагент складає та передає свої документи, а за потреби надає виправлений примірник у погоджений спосіб.
- Відповідальна особа ТОВ підтверджує фактичне отримання товару: кількість, стан, місце приймання та зв’язок із замовленням.
- Бухгалтер перевіряє зміст і реквізити, зіставляє документи, відображає погоджену операцію в BAS та контролює результат.
- Погоджувач підтверджує ділову мету, бюджет, відхилення від договору або нестандартне рішення. Це може бути керівник, закупівельник чи керівник підрозділу — єдиного варіанта для всіх ТОВ немає.
- Профільний фахівець підключається, якщо питання стосується ПДВ, іншого податку або розрахунків із працівниками. Первинна перевірка не замінює податковий чи зарплатний контроль.
На вході пакет реєструють одразу, навіть якщо він неповний або має дефект. Інакше документ існує в пошті чи на столі, але не існує у процесі: ніхто не бачить строку, власника та причини затримки.
Етап 2. Створити паспорт документа і провести первинну перевірку
Паспорт — це коротка картка контролю, а не копія первинного документа. Вона зберігає контекст: звідки прийшов пакет, якої операції стосується, хто відповідає за наступну дію та чим завершилася перевірка. Для нашого кейсу паспорт виглядає так:
| Поле паспорта | Значення у кейсі |
|---|---|
| Джерело | Постачальник офісних меблів; пакет отримано електронною поштою, оригінал передано до офісу |
| Операція | Придбання та приймання офісних крісел для адміністративного підрозділу |
| Дата | Дата отримання пакета зафіксована; у видатковій накладній дату складання не зазначено |
| Реквізити | Сторони, назва документа, номенклатура, кількість і сума зіставлені; виявлено один дефект — відсутня дата накладної |
| Відповідальний | Бухгалтер — за перевірку; закупівельник — за контакт із постачальником; завідувач офісу — за підтвердження фактичного приймання |
| Зв’язаний документ | Договір, рахунок, платіж за банківською випискою, внутрішнє підтвердження приймання |
| Статус | Уточнення |
| Контроль | Запросити належно оформлену накладну; після отримання повторно зіставити дату, номер, кількість і суму, а тоді передати до відображення |
Перша перевірка йде від суті до форми. Чи були крісла фактично поставлені? Чи це саме той постачальник і той договір? Чи збігаються номенклатура, кількість, ціна, сума та умови оплати? Чи можна ідентифікувати осіб, відповідальних за операцію та оформлення? Чи є назва документа, дата складання, назва підприємства, зміст і обсяг операції, одиниця виміру, підпис або інші дані для ідентифікації учасника — з урахуванням особливостей конкретного виду документа?
Після паспорта видно не просто помилку, а контрольоване завдання: пакет не загублений, товар підтверджений відповідальною особою, дефект локалізований у накладній, контакт із постачальником має власника. Відпрацювати такий наскрізний сценарій допомагає практика первинних документів і бухгалтерського обліку в BAS, де первинка пов’язана з операціями, взаєморозрахунками та підсумковою звітністю.
Етап 3. Вирішити, що робити з дефектом
Не кожна неточність означає однакову дію. Робоче дерево рішення має враховувати зміст операції, обов’язкові реквізити, можливість ідентифікації учасників, внутрішню облікову політику та спеціальні вимоги до конкретних документів.
- Прийняти до обробки. Зміст операції підтверджено, пакет узгоджений, необхідні дані є, суперечностей немає. Документ переходить до погодження й відображення.
- Запросити уточнення. Даних недостатньо для впевненої обробки або є неузгодженість, яку контрагент може пояснити: різне найменування товару, незрозумілий зв’язок із договором, розбіжність у кількості чи датах. До відповіді документ залишається у статусі «Уточнення».
- Повернути на виправлення. Відсутній суттєвий реквізит, є помилка в показниках операції або документ не дає змоги коректно ідентифікувати її учасників. Бухгалтер описує дефект конкретно, не редагує документ контрагента і просить оформити виправлення належним способом.
- Ескалювати. Фактичні обставини не збігаються з документами, є дубль, незвична умова договору, істотне відхилення від бюджету або питання виходить за межі бухгалтерської перевірки. Рішення передають погоджувачу, керівнику, податковому фахівцю чи юристу відповідно до внутрішнього маршруту.
У нашому кейсі відсутня дата складання видаткової накладної, тому бухгалтер не вписує її зі слів менеджера і не підміняє накладну рахунком чи банківською випискою. Він фіксує дефект у паспорті, переводить пакет у «Уточнення» та просить постачальника надати належно оформлений документ. Це рішення стосується якості облікової підстави, а не юридичної оцінки дійсності договору.
Закон допускає, що неістотні недоліки самі по собі не є підставою для невизнання операції, якщо вони не заважають ідентифікувати учасника та документ містить ключові відомості про дату, підприємство, зміст і обсяг операції. Але це не дозвіл ігнорувати будь-який дефект. Бухгалтер фіксує обґрунтування, перевіряє спеціальні правила та діє за затвердженим порядком підприємства.
Етап 4. Відобразити операцію в BAS і перевірити результат
Після отримання виправленої накладної пакет повертається на повторну перевірку. У BAS бухгалтер обирає документ відповідно до економічної суті операції, а не за схожою назвою паперового бланка. Для закупівлі крісел важливо коректно зазначити організацію, контрагента, договір, склад або місце обліку, номенклатуру, кількість, ціну, суму, податкові параметри й дату операції.
Універсальної проводки для такого кейсу немає: результат залежить від того, що саме придбано, як актив використовуватиметься, якими є вартісні критерії та облікова політика ТОВ. Так само первинний документ не підміняє податкову накладну, а факт оплати не доводить автоматично факт постачання. Питання ПДВ перевіряють окремо за податковими документами й умовами конкретної операції.
Перед проведенням корисно виконати контроль дубля за комбінацією «контрагент — номер — дата — сума», а після проведення — перевірити не лише зелений індикатор або технічний статус. Бухгалтер дивиться:
- чи потрапили запаси до потрібного місця обліку та в правильній кількості;
- чи відповідають взаєморозрахунки договору, рахунку й банківській виписці;
- чи немає повторного введення того самого пакета;
- чи відображена операція в належному періоді;
- чи збігається аналітика документа з погодженим паспортом;
- чи виконано окремий податковий контроль там, де він потрібен.
Статус «Відображено» означає, що дані внесено до системи, але ще не означає «Проконтрольовано». Це різні контрольні точки й, за можливості, різні дії або різні виконавці.
Етап 5. Вести шість статусів і бачити «завислі» документи
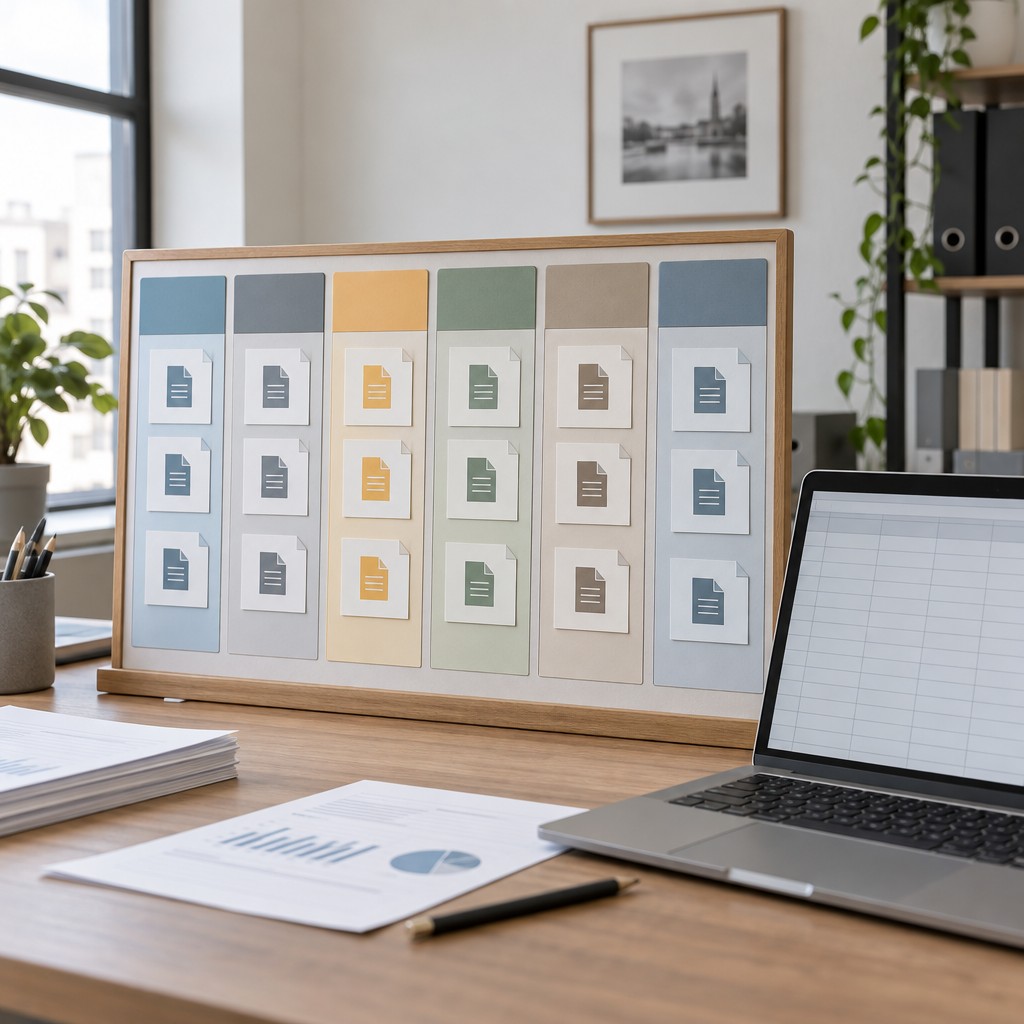
Статична дошка статусів працює навіть без спеціального сервісу: її можна вести в таблиці, реєстрі або внутрішній системі. Головне — єдині правила переходу й відповідальний за кожну картку.
| Отримано | На перевірці | Уточнення | Відображено | Проконтрольовано | Архів |
|---|---|---|---|---|---|
| Пакет зареєстровано, зафіксовано канал і час отримання. Власник — працівник, який прийняв документ. | Бухгалтер зіставляє економічну сутність, реквізити, договір, поставку й оплату. | Є конкретне питання або дефект, зазначено адресата запиту та контрольний строк. Тут перебуває наша накладна без дати. | Операцію внесено в BAS; записано ідентифікатор облікового документа й дату введення. | Перевірено проведення, аналітику, період, відсутність дубля та потрібні податкові контрольні точки. | Паперовий оригінал або електронний файл збережено за правилами ТОВ; у паспорті є місце зберігання та зв’язок із записом BAS. |
Щоб дошка не стала декоративною, для картки зберігають дату входу в статус, відповідального, наступну дію й контрольну дату. На початку дня бухгалтер або координатор переглядає прострочені картки. Якщо пакет перебуває «На перевірці» довше внутрішнього строку, відповідальність не розчиняється між відділами: картку повертають конкретному власнику або ескалюють погоджувачу.
Окремо варто контролювати перехід «Відображено → Проконтрольовано». Саме тут часто накопичуються технічно проведені, але не звірені документи, які проявляються вже під час закриття місяця.
Етап 6. Передати до архіву так, щоб документ можна було знайти
Архів починається не з коробки, а з пошукових ознак. У паспорті залишають контрагента, вид і номер документа, дату, суму, договір, операцію, відповідального, ідентифікатор документа BAS та місце зберігання. Для електронного документа зберігають файл у первісному форматі разом із даними, що дають змогу перевірити підпис або печатку; скан паперового примірника не підміняє внутрішні правила роботи з оригіналом.
Станом на 26 вересня 2026 року чинна редакція Закону України «Про бухгалтерський облік та фінансову звітність в Україні» передбачає паперову та електронну форму первинних документів, визначає обов’язкові реквізити, вимагає запобігати несанкціонованим і непомітним виправленням та забезпечувати належне зберігання протягом установленого строку. Конкретний строк не слід призначати одним числом для всіх документів: його визначають за видом документа, податковими та іншими застосовними вимогами, номенклатурою справ і політикою ТОВ. Порядок документування та виправлень додатково звіряють із чинним Положенням про документальне забезпечення записів у бухгалтерському обліку № 88.
Перед закриттям періоду реєстр фільтрують щонайменше за трьома ознаками: пакети, що досі перебувають в «Уточненні»; записи BAS без статусу «Проконтрольовано»; отримані оригінали, які ще не передано до архіву. Для звірки з контрагентом корисно мати ланцюжок «договір — поставка або акт — оплата — запис BAS», а не шукати кожен файл окремо.
Чекліст одного робочого дня
- Зареєструвати всі нові документи й пакети, незалежно від повноти.
- Призначити відповідального та контрольну дату для кожної нової картки.
- Перевірити фактичний зміст операції, а потім реквізити й зв’язки між документами.
- Не вважати рахунок первинним документом автоматично та не замінювати ним документ про здійснену операцію.
- Зафіксувати дефект словами: який реквізит або показник відсутній, суперечливий чи потребує підтвердження.
- Не виправляти документ контрагента мовчки; направити уточнення або повернення визначеному адресату.
- Після виправлення повторно перевірити пакет, а не лише змінений фрагмент.
- Внести в BAS погоджену операцію, не застосовуючи механічно універсальну проводку.
- Перевірити проведення, період, аналітику, взаєморозрахунки, можливий дубль і потрібні податкові контрольні точки.
- Оновити статус: «Відображено» лише після введення, «Проконтрольовано» — після перевірки результату, «Архів» — після збереження та прив’язки.
- Переглянути прострочені картки у статусах «На перевірці» й «Уточнення» та передати кожну конкретному відповідальному.
- Якщо потрібно побачити весь процес від операції до закриття періоду й звітів, звірити свій маршрут із тим, як побудована повна програма обліку та підготовки звітності в BAS.
Добре організована первинка підприємства — це не найбільша папка й не найдовший перелік форм. Це короткий, відтворюваний маршрут: документ отримано, зміст і реквізити перевірено, відхилення має власника, операцію коректно відображено в BAS, результат проконтрольовано, а пакет можна знайти до звірки або закриття періоду.