Комплектация номенклатуры в 1С и BAS: как проверить состав, себестоимость и остатки
Учебный комплект из трех компонентов: движения до и после, себестоимость, разукомплектация и проверка складских остатков.. Рецепт: что должно получиться до проведения. Что именно меняется на складе. Комплектация, производство, набор для продажи или перемещение. Последовательность операции без привязки к интерфейсу. Контрольная себестоимость: формула с условиями. Антирецепт: частичная разукомплектация. Исключение: одного компонента не хватает. Сверка после проведения. Краткий контрольный список
Рецепт: что должно получиться до проведения
Комплектация, производство, набор для продажи или перемещение
Последовательность операции без привязки к интерфейсу
Контрольная себестоимость: формула с условиями
Антирецепт: частичная разукомплектация
Исключение: одного компонента не хватает
Комплектация меняет номенклатурный состав запасов: отдельные компоненты выбывают со склада, а готовый комплект поступает как другая учетная позиция. Поэтому правильность операции определяется не отметкой «проведено», а одновременным совпадением трех контрольных величин: количества компонентов, количества комплектов и стоимости движений. Если хотя бы одна из них не совпадает с расчетом до проведения, документ нужно исследовать, даже если программа не показала ошибки.
Ниже — учебный пример в формате «рецепт, антирецепт и контроль веса». Он намеренно не привязан к названиям кнопок или полей: в разных решениях 1С и BAS состав документов, правила партионного учета и момент определения себестоимости различаются. Перед работой следует зафиксировать конфигурацию, релиз, метод оценки запасов и состояние закрытия периода.
Рецепт: что должно получиться до проведения
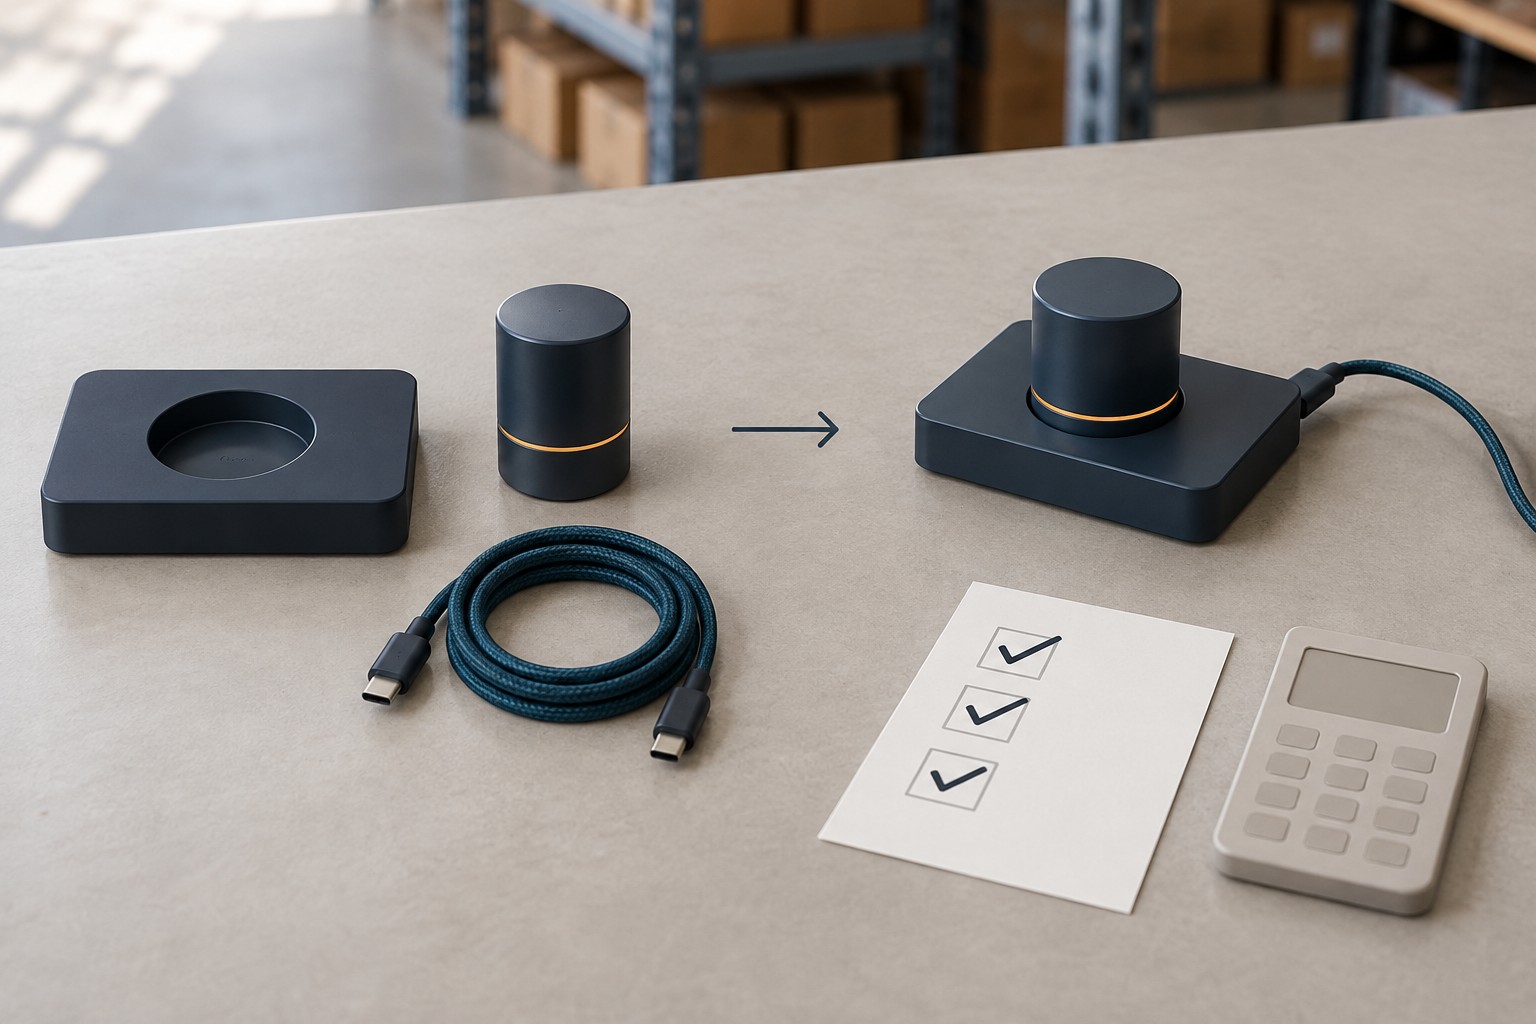
Предприятие собирает два одинаковых комплекта. Для каждого нужны одна основа, два модуля и один кабель. Модули есть в двух партиях с разной учетной ценой. Дополнительно у нас есть 95 грн прямого расхода, который в рамках этого учебного сценария разрешено включить в стоимость комплектов. Это именно условие примера, а не обещание одинакового поведения любой конфигурации.
Контрольная карточка спецификации: 2 комплекта
- Компонент А — основа: 1 шт. на комплект, нужно 2 шт.
- Компонент B — модуль: 2 шт. на комплект, нужно 4 шт.; партия B-01 — 3 шт., партия B-02 — 1 шт.
- Компонент C — кабель: 1 шт. на комплект, нужно 2 шт.
- Дополнительный прямой расход: 95 грн, если его капитализацию поддерживает и предусматривает выбранная схема учета.
| Составляющая | Количество | Контрольная оценка | Сумма |
|---|---|---|---|
| Основа А | 2 шт. | 2 × 300 грн | 600 грн |
| Модуль B, партия B-01 | 3 шт. | 3 × 120 грн | 360 грн |
| Модуль B, партия B-02 | 1 шт. | 1 × 135 грн | 135 грн |
| Кабель C | 2 шт. | 2 × 55 грн | 110 грн |
| Дополнительный расход | — | по условию примера | 95 грн |
| Итого | 2 комплекта | контрольная сумма | 1 300 грн |
До проведения мы ожидаем списать компоненты на 1 205 грн, добавить 95 грн прямого расхода и получить два комплекта общей стоимостью 1 300 грн. Если оба комплекта однородны и правило распределения одинаково, контрольный ориентир составляет 650 грн за единицу.
Что именно меняется на складе
Пусть до операции на складе есть 5 основ, 6 модулей и 7 кабелей, а готовых комплектов нет. У модулей партия B-01 содержит 3 шт., а партия B-02 — 3 шт. Для сборки двух комплектов первая партия расходуется полностью, из второй списывается одна единица.
| Позиция | До | Движение | После | Стоимость движения |
|---|---|---|---|---|
| Основа А | 5 шт. | −2 шт. | 3 шт. | −600 грн |
| Модуль B, партия B-01 | 3 шт. | −3 шт. | 0 шт. | −360 грн |
| Модуль B, партия B-02 | 3 шт. | −1 шт. | 2 шт. | −135 грн |
| Кабель C | 7 шт. | −2 шт. | 5 шт. | −110 грн |
| Готовый комплект | 0 шт. | +2 шт. | 2 шт. | +1 300 грн |
Количественная картина здесь не заменяет стоимостную. Остатки могут уменьшиться правильно, но комплект получит лишь 1 205 грн, если дополнительный расход не включен в его оценку. Возможна и противоположная ошибка: сумма сошлась, но списание прошло не с того склада, подразделения или партии.
Комплектация, производство, набор для продажи или перемещение
Одна и та же бытовая фраза «собрали набор» может означать разные хозяйственные операции. Определять их следует по экономическому содержанию, а не по удобному названию документа.
- Возникает ли новая складская позиция?
- Нет, те же товары лишь сменили место хранения — это перемещение.
- Нет, при продаже показывают один коммерческий набор, но физически и в учете товары остаются отдельными — это набор для продажи или маркетинговая группировка, в зависимости от возможностей системы.
- Да — переходим к следующему вопросу.
- Есть ли технологическое преобразование, выпуск, незавершенное производство, труд или производственные накладные расходы?
- Да — это признаки производства; простая складская комплектация может исказить расходы и выпуск.
- Нет, составляющие лишь объединяют в новую единицу складского учета — это типичное содержание комплектации.
- Нужно ли вернуть составляющие из готового комплекта?
- Да — нужна обратная операция, но ее стоимостной результат надо проверять отдельно.
Отработать такое дерево на примерах помогает практика складских операций и движения товаров в BAS: страница курса разграничивает возможности BAS КУП и BAS Управление торговлей, а производственный участок относит именно к части BAS КУП.
Последовательность операции без привязки к интерфейсу
- Зафиксируйте условия проверки. Запишите конфигурацию и релиз, организацию, склад, дату, метод оценки запасов, настройки партионного учета и состояние закрытия месяца.
- Составьте контрольную спецификацию. Рассчитайте потребность на один комплект и умножьте ее на количество выпуска. Отдельно выпишите партии и дополнительные расходы.
- Проверьте доступность. Сравнивайте не общий остаток по предприятию, а доступность в нужном аналитическом разрезе: склад, партия, характеристика, серия или другая аналитика, которую ведет база.
- Зарегистрируйте сборку. Укажите готовую позицию, количество комплектов и перечень компонентов. Если состав подставляется из спецификации, все равно сверьте его с контрольной карточкой.
- Отразите дополнительный расход допустимым способом. Не добавляйте его произвольно к товарной части. Способ зависит от конфигурации и принятой методики учета.
- Проведите операцию и сформируйте отчеты на один и тот же момент. Дата, склад, организация и другие отборы до и после должны совпадать.
- Сравните факт с прогнозом. Сначала количество, затем партии, далее стоимость компонентов и комплекта.
Контрольная себестоимость: формула с условиями
Для нашего зафиксированного учебного сценария контрольную сумму можно записать так:
Стоимость партии комплектов = Σ (количество компонента × его учетная оценка) + допустимые прямые дополнительные расходы − отдельно учтенные возвраты.
Тогда 600 + 360 + 135 + 110 + 95 = 1 300 грн, а при равном распределении между двумя одинаковыми комплектами — 650 грн за единицу. Это контрольная формула конкретного примера, не универсальный алгоритм 1С или BAS.
Фактический результат могут изменить метод оценки запасов, способ выбора партий, момент расчета себестоимости, распределение дополнительных расходов и регламентные процедуры. В некоторых базах сразу после проведения отображается предварительная оценка, которая уточняется при закрытии периода. Поэтому корректно сравнивать числа в одинаковом состоянии учета: «до закрытия» с «до закрытия» или «после закрытия» с «после закрытия».
Антирецепт: частичная разукомплектация
Теперь разберем один из двух комплектов. Количественное ожидание очевидно: комплектов станет на один меньше, а на склад вернутся одна основа, два модуля и один кабель. Стоимостное ожидание уже нельзя вывести лишь из первоначальных цен партий.
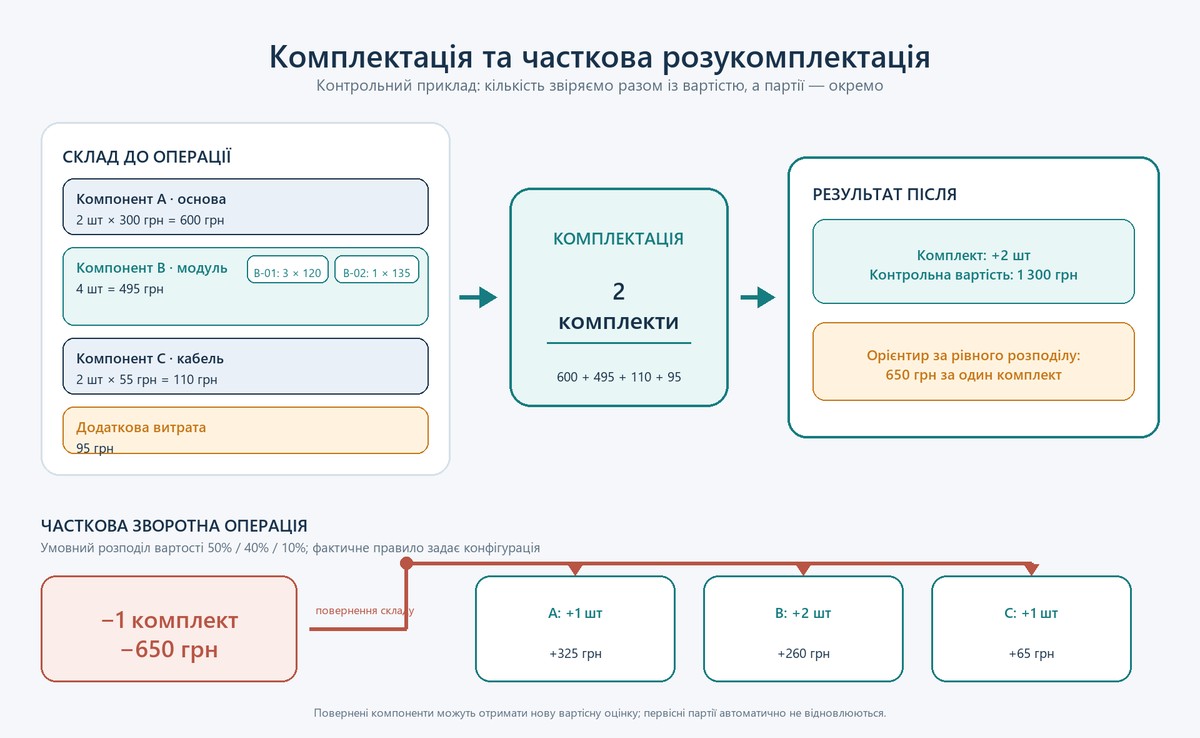
Для контроля предположим, что по правилам именно этого сценария 650 грн стоимости разобранного комплекта распределяются между возвращенными компонентами в долях 50%, 40% и 10%. Тогда основа получит 325 грн, два модуля вместе — 260 грн, кабель — 65 грн.
| Позиция | До разукомплектации | Движение | После | Контрольная сумма движения |
|---|---|---|---|---|
| Готовый комплект | 2 шт. | −1 шт. | 1 шт. | −650 грн |
| Основа А | 3 шт. | +1 шт. | 4 шт. | +325 грн |
| Модуль B | 2 шт. | +2 шт. | 4 шт. | +260 грн |
| Кабель C | 5 шт. | +1 шт. | 6 шт. | +65 грн |
Доли 50/40/10 взяты только для наглядного контроля равенства 650 = 325 + 260 + 65. Реальная база может использовать коэффициенты, доли, текущие оценки или другой механизм, а в отдельных конфигурациях обратная операция организована иначе.
Почему первоначальные партии могут не восстановиться
При сборке в комплект попали три модуля из партии B-01 по 120 грн и один из B-02 по 135 грн. После формирования комплекта их стоимость объединилась со стоимостью других компонентов и дополнительным расходом. Когда разбираем лишь один комплект, система не обязательно знает, были ли именно в нем два модуля B-01 или по одному из каждой партии. Возвращенные модули могут образовать новый стоимостной слой или получить оценку по заданной доле.
Таким образом, разукомплектация является обратной по направлению количественного движения, но не всегда зеркальной по партиям и себестоимости. Требование «вернуть те же партии с теми же ценами» должно быть отдельным свойством учетной модели и подтверждаться движениями конкретной конфигурации.
Исключение: одного компонента не хватает
Предположим, что для двух комплектов нужны четыре модуля, но в нужном складском разрезе доступны лишь три. Правильная реакция — не менять спецификацию задним числом и не соглашаться на отрицательный остаток ради статуса «проведено».
- уменьшить объем сборки до одного полного комплекта;
- пополнить запас отсутствующего компонента или переместить его и повторить проверку;
- если неполный набор действительно является отдельным товаром, завести для него другую номенклатуру и контрольный состав;
- если система технически допускает минус, зафиксировать исключение и не завершать проверку, пока причина не устранена.
Неполный комплект — полезный тест. Он показывает, контролирует ли процесс фактическую доступность компонентов или лишь позволяет записать документ.
Сверка после проведения
Отчет нужно строить в тех же аналитических разрезах, в которых возникло движение. Общий остаток по номенклатуре может скрыть минус на одном складе, неправильную партию или компенсирующий плюс в другом подразделении.
- Количество компонентов: А −2, B −4, C −2 для первоначальной комплектации.
- Количество комплектов: +2 после сборки; после частичной разборки — остаток 1 шт.
- Партии: B-01 должна уменьшиться на 3 шт., B-02 — на 1 шт. Для возвращенных модулей проверьте, создан ли новый слой и какую аналитику он получил.
- Отрицательные остатки: просмотрите их не только на конец дня, но и на момент проведения, особенно если документы вводили задним числом.
- Стоимость: комплект принят на 1 300 грн лишь по условиям нашего сценария; после разборки одного комплекта сумма возвращенных компонентов должна равняться списанным 650 грн по примененному правилу.
- Закрытие периода: повторите сверку после регламентного расчета и объясните каждое изменение между предварительной и окончательной оценкой.
Для системной отработки этой сверки полезна учебная программа BAS для торговли и учета запасов: она охватывает схемы движения запасов, связи документов и отчетов и работу с учетом выбранной конфигурации.
Краткий контрольный список
- Конфигурация, релиз, метод оценки и состояние закрытия периода записаны.
- Состав на один комплект и количество комплектов рассчитаны до проведения.
- Партии компонентов и дополнительные расходы вынесены в отдельный контроль.
- Операция не подменена производством, набором для продажи или перемещением.
- В отчете совпадают склад, организация, дата и другие аналитические признаки.
- После разукомплектации проверены не только количество, но и новая оценка и партионный след.
- Нет необъясненных минусов, а изменение себестоимости после закрытия периода документировано.
Надежная проверка комплектации — это короткий бухгалтерский эксперимент: сначала записать ожидаемый состав и «вес» в деньгах, затем провести операцию и сверить те же показатели. Такой подход одинаково хорошо выявляет пропущенный компонент, неправильную партию, невключенный расход и ошибочное ожидание от обратной операции.