Возврат товара в интернет-магазине: как свести деньги, чек, склад и бухгалтерию
Практический маршрут возврата товара от заявки покупателя до закрытия взаиморасчётов: как не перепутать потребительское требование, банковский возврат и расходный чек, когда приходовать товар на склад, как провести полный и частичный возврат в BAS КУП и по каким контрольным точкам бухгалтеру свести документы, деньги, запасы и НДС.. Сначала определяем, что именно произошло. Заявка: одна карточка возврата вместо пяти чатов. Деньги и РРО/ПРРО: две операции, которые должны совпасть. Склад: товар сначала на осмотр, затем в доступный остаток. Сквозной пример в BAS КУП. Три кейса без разрывов в цепочке. Типичные ошибки, которые видны только во время сверки. Финальный чек-лист бухгалтера
Сначала определяем, что именно произошло
Заявка: одна карточка возврата вместо пяти чатов
Деньги и РРО/ПРРО: две операции, которые должны совпасть
Склад: товар сначала на осмотр, затем в доступный остаток
Три кейса без разрывов в цепочке
Типичные ошибки, которые видны только во время сверки
Покупатель пишет в чат: «Товар не подошёл, верните деньги на карту». Для клиента это одно действие. Для магазина — как минимум пять связанных событий: принять и квалифицировать заявку, согласовать сумму, провести возврат средств, сформировать надлежащий расчётный документ, принять товар и скорректировать учёт. Если хотя бы одно звено существует отдельно, возникает знакомая картина: деньги уже ушли, а расходного чека нет; чек есть, но эквайер ещё не подтвердил операцию; товар вернули в продажу до проверки; в BAS закрыт долг, хотя посылка ещё едет.
Надёжная процедура строится не вокруг переписки с покупателем, а вокруг единого номера возврата. По нему должны сводиться первоначальный заказ, документ продажи, фискальный чек, способ оплаты, банковская операция, посылка, складское заключение и корректировка в учёте.
Сначала определяем, что именно произошло
По состоянию на 11 сентября 2026 года новый Закон Украины № 3153-IX «О защите прав потребителей» имеет статус вступающего в силу: общее введение его норм привязано к прекращению или отмене военного положения. Поэтому текущую процедуру возврата следует строить по действующему Закону № 1023-XII, Закону № 265/95-ВР о РРО, Положению № 13 и Порядку № 547, а не по будущей модели «е-покупателя».
Для договора, заключённого на расстоянии, потребитель по общему правилу может сообщить о расторжении в течение 14 дней с момента подтверждения информации или получения товара. Но бухгалтеру не стоит превращать число «14» в автоматическое разрешение для любой заявки. Сначала нужно различить четыре ситуации:
- возврат товара надлежащего качества — проверяем срок, состояние, комплектность и то, не относится ли товар к исключениям;
- товар с недостатком — фиксируем заявленный недостаток, результат осмотра, гарантийный статус и требование покупателя;
- отказ до получения — товар может ещё быть в пути, а расчёта с покупателем могло вообще не быть;
- частичная компенсация без физического возврата — это уменьшение цены или урегулирование претензии, а не поступление запаса на склад.
Отдельно отсеиваем продажи субъектам хозяйствования. Если заказчиком является предприятие или ФЛП и товар приобретён для хозяйственной деятельности, потребительский сценарий не следует переносить механически: основание, сроки и документы определяют договор и хозяйственные нормы.
Для непродовольственного товара надлежащего качества важны товарный вид, потребительские свойства, пломбы, ярлыки и доказательство приобретения. В то же время нельзя приравнивать само вскрытие транспортной коробки для осмотра к использованию товара. Если аналогичного товара для обмена нет и стороны расторгают договор по правилам обмена товара надлежащего качества, средства возвращают в день расторжения, а при невозможности — в согласованный срок, но не позднее семи дней. Для дефектного товара, дистанционного отказа или другого правового основания срок и комплект документов определяют отдельно.
Заявка: одна карточка возврата вместо пяти чатов
Заявку стоит регистрировать ещё до того, как менеджер пообещал клиенту дату выплаты. Минимальная карточка возврата содержит:
- номер и дату заявки, канал обращения и контакт покупателя;
- номер заказа, дату продажи, товар, количество, серийный номер при наличии;
- причину и требование покупателя: обмен, полный возврат, частичная компенсация, гарантийное обращение;
- сумму товара, доставки и скидок с пояснением, что именно подлежит возврату;
- первоначальный способ оплаты, эквайера или почтового оператора;
- фискальный номер первоначального чека и ссылку на первоначальный документ в BAS;
- способ обратной доставки и трек-номер;
- ответственных за решение, платёж, чек, приёмку и бухгалтерское закрытие.
Полезные статусы должны отражать не отдел, а реальное событие: «заявка получена», «основание подтверждено», «ожидаем товар», «товар на осмотре», «возврат средств инициирован», «средства подтверждены банком», «расходный чек зарегистрирован», «учёт скорректирован», «закрыто». Статус «бухгалтерия» ничего не объясняет и не позволяет найти зависшую операцию.
Деньги и РРО/ПРРО: две операции, которые должны совпасть
Банковский возврат и фискальный расходный чек подтверждают разные стороны одного события. Первый показывает движение средств, второй — регистрацию расчётной операции. Платёжное поручение не заменяет чек, а чек не доказывает, что эквайер действительно зачислил деньги покупателю.
Оплата картой или через интернет-эквайринг
Если продажа была проведена через РРО/ПРРО с использованием платёжной карты, возвращать сумму наличными только потому, что так быстрее, не следует. Средства направляют на счёт покупателя через банковский механизм, а форму возврата согласовывают с формой первоначального расчёта. Это прямо подчёркивает разъяснение ГНС по возврату карточной оплаты.
Через ПРРО возврат регистрируют отрицательной суммой: формируют фискальный кассовый чек выдачи средств по форме № ФКЧ-2 и указывают фискальный номер первоначального расчётного документа. В программе следует выбирать именно режим возврата, а не «сторно». Для классического РРО возврат через другой аппарат допустим только тогда, когда система обеспечивает идентификацию первоначального чека и регистрацию отрицательного значения.
Чек создают на фактическую сумму возврата одновременно с расчётной операцией, а не заранее в день получения заявки. Если эквайер обрабатывает возврат несколько банковских дней, в реестре должны отдельно храниться дата инициирования, идентификатор операции и дата её подтверждения. Комиссию эквайера не вычитают из согласованной покупателю суммы без надлежащего правового основания; в бухгалтерии это отдельный расход магазина.
Не каждый перевод на счёт является карточным расчётом. Если покупатель оплатил по реквизитам IBAN через учреждение банка без использования платёжной карты в расчётной операции, ГНС рассматривает возврат через банк без РРО. Поэтому поля «безналично» недостаточно: в заявке нужно знать конкретный платёжный сценарий.
Наложенный платёж
При наложенном платеже сначала выясняют, получил ли магазин деньги и кто сформировал первоначальный фискальный чек. Если покупатель отказался от посылки до оплаты, возвращать ему нечего: нет ни банковского возврата, ни расходного чека на выдачу средств. Нужно вернуть товар с пути на контрольный склад и сторнировать только те нефискальные резервы или документы отгрузки, которые действительно были созданы.
Если покупатель оплатил наложенный платёж, а товар возвращает позже, поднимают чек почтового оператора, реестр наложенных платежей и договор с ним. Оператор может принимать средства от своего имени и выдавать чек в момент оплаты, тогда как магазин получает сводный безналичный перевод. Нельзя автоматически создавать вторую продажу или копировать обычный сценарий эквайринга: ответственная за фискальный возврат сторона, канал выплаты и обмен реестрами должны соответствовать договору и первоначальному чеку.
Наличные и внутренний контроль
Для наличного возврата касса должна иметь достаточную сумму, а РРО — сформировать расходный чек. Если сумма средств, выданных при возврате через РРО, превышает 100 гривен, пункт 8 главы III Порядка № 547 предусматривает составление акта о выдаче средств с данными операции. Из-за необычно низкого порога этот документ часто пропускают, поэтому его лучше встроить в кассовый чек-лист.
Частичная компенсация
Здесь решающий вопрос: товар или его часть возвращается физически или остаётся у покупателя.
- Если из многопозиционного заказа возвращают одну вещь, в расходном чеке указывают только эту позицию и фактическое количество, а в BAS оформляют частичный возврат товара.
- Если товар остаётся у покупателя, а магазин компенсирует, например, косметический дефект, оформляют согласованное уменьшение цены или урегулирование претензии. На склад ничего не приходуют, а в учёте корректируют реализацию и сумму компенсации.
- Если вместо денег выдан промокод или бонус, нельзя закрывать заявку как денежный возврат. Это другое обязательство с собственными условиями использования и учётом.
Склад: товар сначала на осмотр, затем в доступный остаток
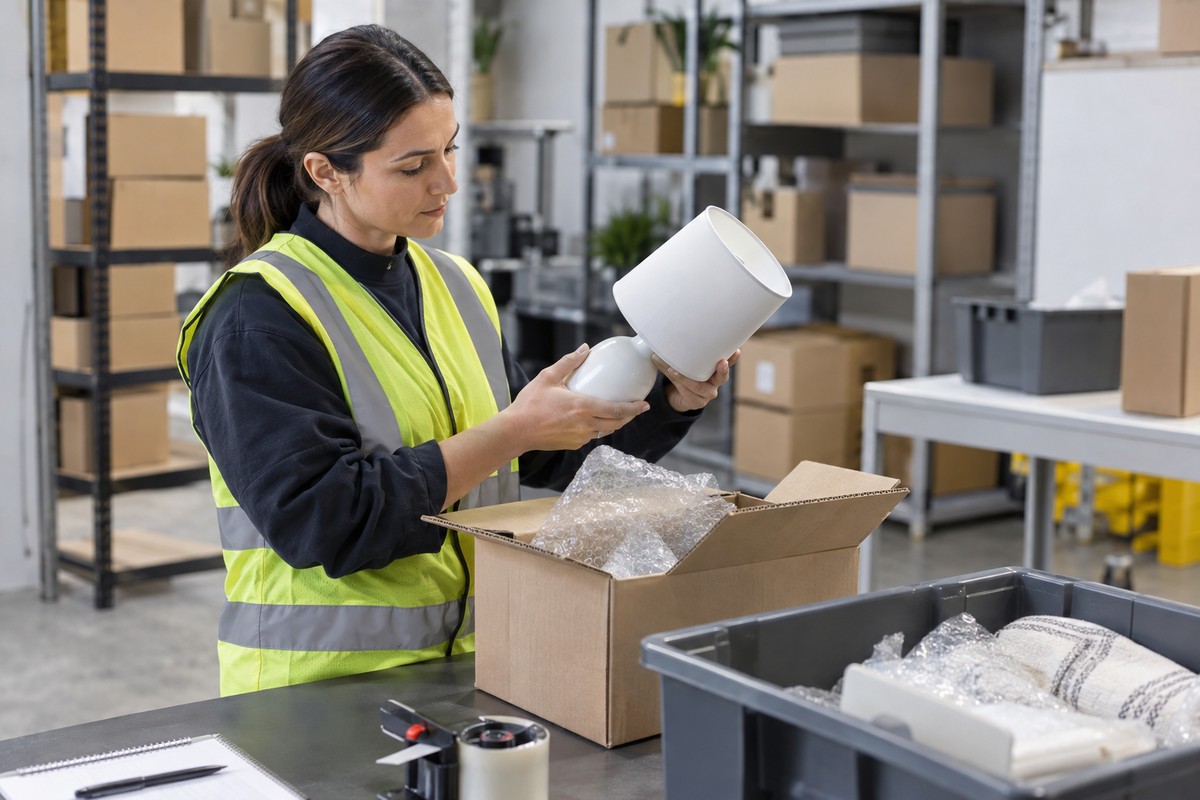
Факт прибытия посылки ещё не означает, что товар можно снова продавать. Безопасный маршрут проходит через отдельную зону или статус «возврат на проверке». При приёмке фиксируют вес посылки, целостность упаковки, комплектность, серийные номера, следы эксплуатации, заявленный дефект и фото состояния. Если есть расхождения, составляют акт до того, как товар смешается с обычным запасом.
После осмотра ответственное лицо выбирает один из маршрутов:
- вернуть в товарный остаток без ограничений;
- приходовать отдельно для уценки;
- передать на диагностику или ремонт;
- признать браком и открыть претензию поставщику;
- оставить на ответственном хранении до завершения спора;
- списать только после надлежащего решения и документа.
В количественном учёте возвращается именно та номенклатура, характеристика, серия и единица измерения, которые были реализованы. Стоимость восстанавливают по учётной логике первоначальной продажи, а не по текущей розничной цене. Для ордерного склада финансовый документ возврата и физический приходный ордер — отдельные контрольные точки; их нельзя считать взаимозаменяемыми.
Сквозной пример в BAS КУП
Названия команд могут немного отличаться в зависимости от релиза, настроек учёта и подключённого РРО/ПРРО, но связи между документами остаются одинаковыми. Перед работой в продуктивной базе сценарий стоит прогнать на копии с вашими функциональными опциями.
- Зарегистрируйте основание. Если в базе включены заявки на возврат, создайте «Заявку на возврат товаров от клиента» на основании заказа или реализации. Заполните причину, позиции, количество, сумму, первоначальный документ, склад приёмки и ожидаемый способ выплаты.
- Оформите товарный документ. На основании согласованной заявки создайте «Возврат товаров от клиента». Проверьте организацию, клиента, договор, документ продажи, ставку НДС, серию и аналитику склада. Для частичного возврата оставьте только фактические позиции.
- Примите товар физически. На ордерном складе оформите приходный ордер после осмотра. До решения о качестве используйте отдельное помещение, ячейку или статус, который не увеличивает доступный для продажи остаток.
- Создайте выплату. При необходимости сначала оформите заявку на расходование средств, затем документ списания безналичных средств с операцией возврата клиенту или кассовый документ. Привяжите его к тому же клиенту, договору, заказу и документу возврата.
- Зарегистрируйте фискальный возврат. В рабочем месте кассира сформируйте чек на возврат или передайте данные в интегрированный ПРРО. Сохраните номер расходного чека, первоначального чека и идентификатор банковского возврата. Если чек формирует внешний сервис, верните эти реквизиты в BAS или реестр контроля.
- Проверьте регламентированный учёт. Документ должен уменьшить доход от реализации, скорректировать взаиморасчёты, восстановить запас и сторнировать себестоимость в части фактического возврата. Для плательщика НДС отдельно контролируют расчёт корректировки к налоговой накладной и его регистрацию ответственной стороной; алгоритм зависит от статуса покупателя и того, какой была первоначальная налоговая накладная.
В типовой бухгалтерской логике полный возврат затрагивает счёт 704 «Вычеты из дохода», расчёты с покупателем, НДС, себестоимость и запасы; выплата закрывает задолженность через банк или кассу. Но проводки не нужно вводить вручную по шаблону из статьи: сначала проверяют учётную политику, схему продажи, состояние расчётов и движения конкретного документа.
Если пользователь уверенно создаёт документы, но не видит, как они влияют на запасы, взаиморасчёты, деньги и регламентированный учёт, полезно пройти сквозные торговые операции на практическом курсе BAS КУП. Именно связь между подсистемами, а не запоминание названий кнопок, помогает находить ошибки возврата.
Три кейса без разрывов в цепочке
Кейс 1. Карточная оплата, полный возврат
Покупатель оплатил 2400 грн через интернет-эквайринг, получил товар и вернул его. Менеджер регистрирует заявку и фискальный номер первоначального чека. Склад принимает товар в зону осмотра и подтверждает комплектность. В BAS создают возврат на 2400 грн, эквайеру передают запрос на возврат по той же карточной операции, а ПРРО формирует ФКЧ-2 на 2400 грн со ссылкой на первоначальный чек. Заявку закрывают только после банковского подтверждения, регистрации чека, оприходования товара и проверки взаиморасчётов.
Кейс 2. Наложенный платёж и отказ в отделении
Покупатель осмотрел посылку и отказался, не оплатив наложенный платёж. В магазине не создают ни возврат денег, ни расходный чек на несуществующую выплату. Посылку переводят из статуса «в доставке» в «возвращается», после фактической приёмки оформляют складской документ и закрывают резерв. Если же наложенный платёж уже принят, сценарий меняется: нужны первоначальный чек оператора, реестр перечисления и согласованный канал реального возврата покупателю.
Кейс 3. Компенсация 300 грн без возврата товара
Покупатель оставляет товар с незначительным косметическим дефектом, а магазин согласовывает уменьшение цены на 300 грн. Складского возврата нет. К заявке добавляют фото, претензию и решение уполномоченного лица; в BAS оформляют корректировку реализации на 300 грн, а не полный возврат с повторной продажей. Платёж и фискальный документ создают только на 300 грн, после чего проверяют корректировку дохода, НДС и взаиморасчётов.
Типичные ошибки, которые видны только во время сверки
- Вернули карточную оплату наличными. Форма выплаты не соответствует первоначальному расчёту, а банковский и фискальный след расходятся.
- Закрыли заявку по платёжному поручению. Созданный документ ещё не означает выполненную банком операцию.
- Сформировали чек на всю покупку. Физически вернулась только одна позиция или согласована частичная компенсация.
- Оприходовали товар сразу как пригодный. Дефектный или некомплектный товар попал в новый заказ.
- Смешали наложенный платёж и эквайринг. Не установили, кто принял средства и выдал первоначальный чек.
- Восстановили товар по цене продажи. В складском и бухгалтерском учёте появилась ложная стоимость запаса.
- Забыли НДС-контроль. Возврат проведён в управленческом контуре, но расчёт корректировки не создан или не зарегистрирован.
- Нет единого идентификатора. Платёж, чек, посылку и документ BAS невозможно быстро свести при инвентаризации или проверке.
Финальный чек-лист бухгалтера
- Основание возврата подтверждено, сроки и исключения проверены.
- Сумма разложена на товар, доставку, скидку и другие составляющие.
- Установлены фактический способ первоначальной оплаты и тот, кто выдал первоначальный чек.
- Возврат средств проведён надлежащим каналом и подтверждён банком, кассой или оператором.
- Расходный чек сформирован на правильные позиции, количество и сумму; его реквизиты сохранены.
- Товар физически принят, осмотрен и направлен в правильный складской статус.
- В BAS КУП связаны заявка, товарный документ, складской ордер, выплата и фискальные реквизиты.
- Сведены доход, себестоимость, запасы, взаиморасчёты и НДС.
- Все суммы совпадают между заявкой, ФКЧ-2, банковским или почтовым реестром и документами BAS.
Возврат завершён не тогда, когда менеджер написал покупателю «готово», и не тогда, когда посылка приехала на склад. Он завершён, когда покупатель получил надлежащую сумму, фискальный документ зарегистрирован, товар имеет обоснованный складской статус, а бухгалтер может по одному номеру показать всю цепочку без ручного поиска и предположений.