Повернення товару в інтернет-магазині: як звести гроші, чек, склад і бухгалтерію
Практичний маршрут повернення товару від заявки покупця до закриття взаєморозрахунків: як не переплутати споживчу вимогу, банківське повернення та видатковий чек, коли оприбутковувати товар на склад, як провести повне й часткове повернення в BAS КУП і за якими контрольними точками бухгалтеру звести документи, гроші, запаси та ПДВ.. Спочатку визначаємо, що саме сталося. Заявка: одна картка повернення замість п’яти чатів. Гроші та РРО/ПРРО: дві операції, які мають збігтися. Склад: товар спочатку на огляд, потім у доступний залишок. Наскрізний приклад у BAS КУП. Три кейси без розривів у ланцюгу. Типові помилки, які видно лише під час звірки. Фінальний чек-лист бухгалтера
Спочатку визначаємо, що саме сталося
Заявка: одна картка повернення замість п’яти чатів
Гроші та РРО/ПРРО: дві операції, які мають збігтися
Склад: товар спочатку на огляд, потім у доступний залишок
Три кейси без розривів у ланцюгу
Типові помилки, які видно лише під час звірки
Покупець пише в чат: «Товар не підійшов, поверніть гроші на картку». Для клієнта це одна дія. Для магазину — щонайменше п’ять пов’язаних подій: прийняти й кваліфікувати заявку, погодити суму, провести повернення коштів, сформувати належний розрахунковий документ, прийняти товар і скоригувати облік. Якщо хоча б одна ланка живе окремо, виникає знайома картина: гроші вже пішли, а видаткового чека немає; чек є, але еквайр ще не підтвердив операцію; товар повернули у продаж до перевірки; у BAS закрито борг, хоча посилка ще їде.
Надійна процедура будується не навколо листування з покупцем, а навколо єдиного номера повернення. За ним мають зводитися первинне замовлення, документ продажу, фіскальний чек, спосіб оплати, банківська операція, посилка, складський висновок і коригування в обліку.
Спочатку визначаємо, що саме сталося
Станом на 11 вересня 2026 року новий Закон України № 3153-IX «Про захист прав споживачів» має статус такого, що набирає чинності: загальне введення його норм прив’язане до припинення або скасування воєнного стану. Тому поточну процедуру повернення слід будувати за чинним Законом № 1023-XII, Законом № 265/95-ВР про РРО, Положенням № 13 і Порядком № 547, а не за майбутньою моделлю «е-покупця».
Для договору, укладеного на відстані, споживач за загальним правилом може повідомити про розірвання протягом 14 днів від підтвердження інформації або одержання товару. Але бухгалтеру не варто перетворювати число «14» на автоматичний дозвіл для будь-якої заявки. Спочатку треба відрізнити чотири ситуації:
- повернення товару належної якості — перевіряємо строк, стан, комплектність і те, чи не належить товар до винятків;
- товар із недоліком — фіксуємо заявлену ваду, результат огляду, гарантійний статус і вимогу покупця;
- відмова до отримання — товар може ще бути в дорозі, а розрахунку з покупцем могло взагалі не відбутися;
- часткова компенсація без фізичного повернення — це зменшення ціни або врегулювання претензії, а не надходження запасу на склад.
Окремо відсіюємо продажі суб’єктам господарювання. Якщо замовником є підприємство або ФОП і товар придбано для господарської діяльності, споживчий сценарій не слід переносити механічно: підставу, строки та документи визначають договір і господарські норми.
Для непродовольчого товару належної якості важливі товарний вигляд, споживчі властивості, пломби, ярлики та доказ придбання. Водночас не можна прирівнювати саме відкриття транспортної коробки для огляду до використання товару. Якщо аналогічного товару для обміну немає і сторони розривають договір за правилами обміну товару належної якості, кошти повертають у день розірвання, а за неможливості — в погоджений строк, але не пізніше семи днів. Для дефектного товару, дистанційної відмови чи іншої правової підстави строк і комплект документів визначають окремо.
Заявка: одна картка повернення замість п’яти чатів
Заявку варто реєструвати ще до того, як менеджер пообіцяв клієнту дату виплати. Мінімальна картка повернення містить:
- номер і дату заявки, канал звернення та контакт покупця;
- номер замовлення, дату продажу, товар, кількість, серійний номер за наявності;
- причину й вимогу покупця: обмін, повне повернення, часткова компенсація, гарантійне звернення;
- суму товару, доставки та знижок із поясненням, що саме підлягає поверненню;
- початковий спосіб оплати, еквайра або поштового оператора;
- фіскальний номер первинного чека та посилання на первинний документ у BAS;
- спосіб доставки назад і трек-номер;
- відповідальних за рішення, платіж, чек, приймання й бухгалтерське закриття.
Корисні статуси мають відображати не відділ, а реальну подію: «заявку отримано», «підставу підтверджено», «очікуємо товар», «товар на огляді», «повернення коштів ініційовано», «кошти підтверджено банком», «видатковий чек зареєстровано», «облік скориговано», «закрито». Статус «бухгалтерія» нічого не пояснює і не дозволяє знайти завислу операцію.
Гроші та РРО/ПРРО: дві операції, які мають збігтися
Банківське повернення і фіскальний видатковий чек підтверджують різні сторони однієї події. Перше показує рух коштів, друге — реєстрацію розрахункової операції. Платіжне доручення не замінює чек, а чек не доводить, що еквайр справді зарахував гроші покупцеві.
Оплата карткою або через інтернет-еквайринг
Якщо продаж було проведено через РРО/ПРРО з використанням платіжної картки, повертати суму готівкою лише тому, що так швидше, не слід. Кошти спрямовують на рахунок покупця через банківський механізм, а форму повернення узгоджують із формою початкового розрахунку. Це прямо підкреслює роз’яснення ДПС щодо повернення карткової оплати.
Через ПРРО повернення реєструють від’ємною сумою: формують фіскальний касовий чек видачі коштів за формою № ФКЧ-2 і зазначають фіскальний номер первинного розрахункового документа. У програмі слід обирати саме режим повернення, а не «сторно». Для класичного РРО повернення через інший апарат допустиме лише тоді, коли система забезпечує ідентифікацію первинного чека та реєстрацію від’ємного значення.
Чек створюють на фактичну суму повернення одночасно з розрахунковою операцією, а не наперед у день одержання заявки. Якщо еквайр обробляє повернення кілька банківських днів, у реєстрі мають окремо зберігатися дата ініціювання, ідентифікатор операції та дата її підтвердження. Комісію еквайра не віднімають від погодженої покупцеві суми без належної правової підстави; у бухгалтерії це окрема витрата магазину.
Не кожен переказ на рахунок є картковим розрахунком. Якщо покупець сплатив за реквізитами IBAN через установу банку без застосування платіжної картки в розрахунковій операції, ДПС розглядає повернення через банк без РРО. Тому поле «безготівково» недостатнє: у заявці треба знати конкретний платіжний сценарій.
Післяплата
У післяплаті спершу з’ясовують, чи одержав магазин гроші та хто сформував первинний фіскальний чек. Якщо покупець відмовився від посилки до оплати, повертати йому нічого: немає ані банківського повернення, ані видаткового чека на видачу коштів. Потрібно повернути товар із дороги на контрольний склад і сторнувати лише ті нефіскальні резерви або документи відвантаження, які справді були створені.
Якщо покупець сплатив післяплату, а товар повертає пізніше, піднімають чек поштового оператора, реєстр післяплат і договір із ним. Оператор може приймати кошти від свого імені та видавати чек у момент оплати, тоді як магазин одержує зведений безготівковий переказ. Не можна автоматично створювати другий продаж або копіювати звичайний сценарій еквайрингу: відповідальна за фіскальне повернення сторона, канал виплати та обмін реєстрами мають відповідати договору й первинному чеку.
Готівка та внутрішній контроль
Для готівкового повернення каса повинна мати достатню суму, а РРО — сформувати видатковий чек. Якщо сума коштів, виданих при поверненні через РРО, перевищує 100 гривень, пункт 8 глави III Порядку № 547 передбачає складання акта про видачу коштів із даними операції. Через незвично низький поріг цей документ часто пропускають, тому його краще вбудувати в касовий чек-лист.
Часткова компенсація
Тут вирішальне питання: товар або його частина повертається фізично чи залишається у покупця.
- Якщо з багатопозиційного замовлення повертають одну річ, у видатковому чеку зазначають лише цю позицію та фактичну кількість, а в BAS оформлюють часткове повернення товару.
- Якщо товар залишається у покупця, а магазин компенсує, наприклад, косметичний дефект, оформлюють погоджене зменшення ціни або врегулювання претензії. На склад нічого не оприбутковують, а в обліку коригують реалізацію та суму компенсації.
- Якщо замість грошей видано промокод або бонус, не можна закривати заявку як грошове повернення. Це інше зобов’язання з власними умовами використання та обліком.
Склад: товар спочатку на огляд, потім у доступний залишок
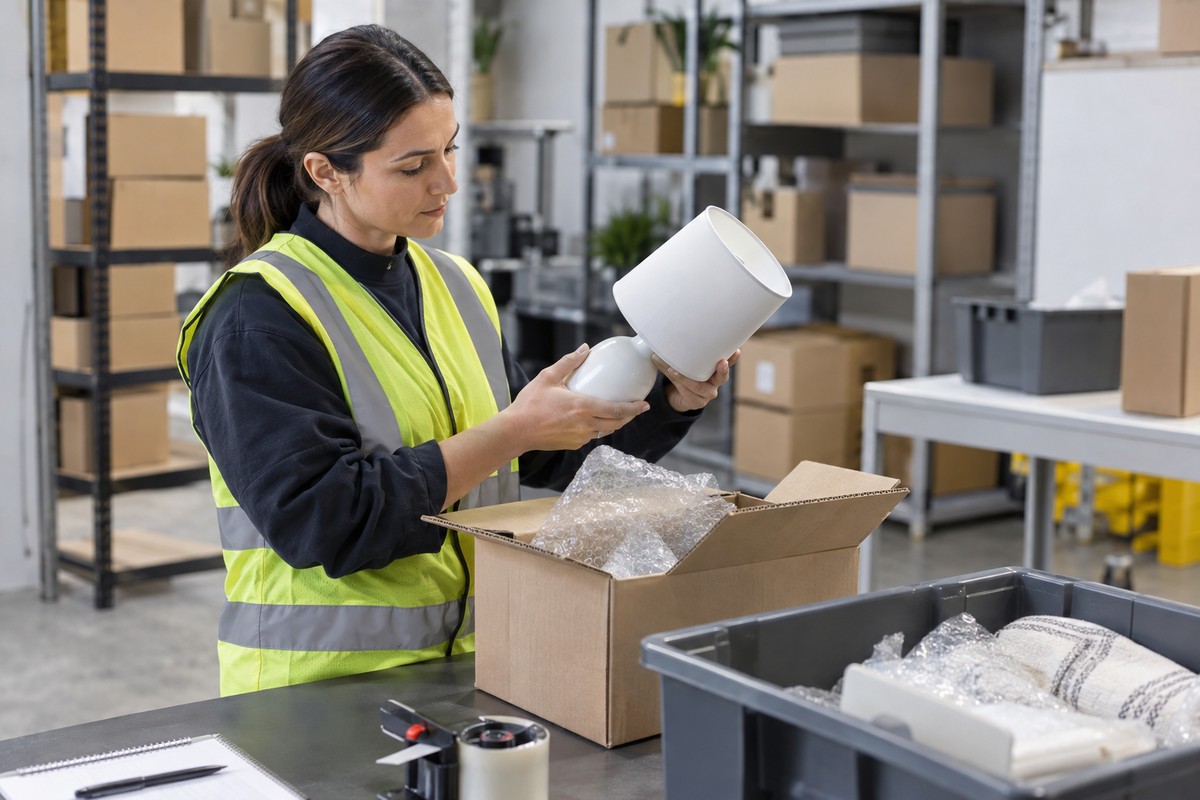
Факт прибуття посилки ще не означає, що товар можна знову продавати. Безпечний маршрут проходить через окрему зону або статус «повернення на перевірці». Під час приймання фіксують вагу посилки, цілісність упаковки, комплектність, серійні номери, сліди експлуатації, заявлений дефект і фото стану. Якщо є розбіжності, складають акт до того, як товар змішається зі звичайним запасом.
Після огляду відповідальна особа обирає один із маршрутів:
- повернути до товарного залишку без обмежень;
- оприбуткувати окремо для уцінки;
- передати на діагностику або ремонт;
- визнати брак і відкрити претензію постачальнику;
- залишити на відповідальному зберіганні до завершення спору;
- списати лише після належного рішення та документа.
У кількісному обліку повертається саме та номенклатура, характеристика, серія та одиниця виміру, які були реалізовані. Вартість відновлюють за обліковою логікою первинного продажу, а не за поточною роздрібною ціною. Для ордерного складу фінансовий документ повернення і фізичний прибутковий ордер — окремі контрольні точки; їх не можна вважати взаємозамінними.
Наскрізний приклад у BAS КУП
Назви команд можуть трохи відрізнятися залежно від релізу, налаштувань обліку та підключеного РРО/ПРРО, але зв’язки між документами залишаються однаковими. Перед роботою в продуктивній базі сценарій варто прогнати на копії з вашими функціональними опціями.
- Зареєструйте підставу. Якщо у базі ввімкнені заявки на повернення, створіть «Заявку на повернення товарів від клієнта» на підставі замовлення або реалізації. Заповніть причину, позиції, кількість, суму, первинний документ, склад приймання та очікуваний спосіб виплати.
- Оформіть товарний документ. На підставі погодженої заявки створіть «Повернення товарів від клієнта». Перевірте організацію, клієнта, договір, документ продажу, ставку ПДВ, серію та аналітику складу. Для часткового повернення залиште тільки фактичні позиції.
- Прийміть товар фізично. На ордерному складі оформіть прибутковий ордер після огляду. До рішення про якість використовуйте окреме приміщення, комірку або статус, який не збільшує доступний для продажу залишок.
- Створіть виплату. За потреби спочатку оформіть заявку на витрачання коштів, потім документ списання безготівкових коштів з операцією повернення клієнту або касовий документ. Прив’яжіть його до того самого клієнта, договору, замовлення та документа повернення.
- Зареєструйте фіскальне повернення. У робочому місці касира сформуйте чек на повернення або передайте дані до інтегрованого ПРРО. Збережіть номер видаткового чека, первинного чека й ідентифікатор банківського повернення. Якщо чек формує зовнішній сервіс, поверніть ці реквізити в BAS або реєстр контролю.
- Перевірте регламентований облік. Документ має зменшити дохід від реалізації, відкоригувати взаєморозрахунки, відновити запас і сторнувати собівартість у частині фактичного повернення. Для платника ПДВ окремо контролюють розрахунок коригування до податкової накладної та його реєстрацію відповідальною стороною; алгоритм залежить від статусу покупця й того, якою була первинна податкова накладна.
У типовій бухгалтерській логіці повне повернення зачіпає рахунок 704 «Вирахування з доходу», розрахунки з покупцем, ПДВ, собівартість і запаси; виплата закриває заборгованість через банк або касу. Але проводки не треба вводити вручну за шаблоном зі статті: спочатку перевіряють облікову політику, схему продажу, стан розрахунків і рухи конкретного документа.
Якщо користувач упевнено створює документи, але не бачить, як вони впливають на запаси, взаєморозрахунки, гроші та регламентований облік, корисно пройти наскрізні торгові операції на практичному курсі BAS КУП. Саме зв’язок між підсистемами, а не запам’ятовування назв кнопок, допомагає знаходити помилки повернення.
Три кейси без розривів у ланцюгу
Кейс 1. Карткова оплата, повне повернення
Покупець оплатив 2400 грн через інтернет-еквайринг, одержав товар і повернув його. Менеджер реєструє заявку та фіскальний номер первинного чека. Склад приймає товар у зону огляду й підтверджує комплектність. У BAS створюють повернення на 2400 грн, еквайру передають запит на повернення за тією самою картковою операцією, а ПРРО формує ФКЧ-2 на 2400 грн із посиланням на первинний чек. Заявку закривають лише після банківського підтвердження, реєстрації чека, оприбуткування товару та перевірки взаєморозрахунків.
Кейс 2. Післяплата й відмова у відділенні
Покупець оглянув посилку й відмовився, не сплативши післяплату. У магазині не створюють ні повернення грошей, ні видатковий чек на неіснуючу виплату. Посилку переводять зі статусу «у доставці» у «повертається», після фактичного приймання оформлюють складський документ і закривають резерв. Якщо ж післяплату вже прийнято, сценарій змінюється: потрібні первинний чек оператора, реєстр перерахування та погоджений канал реального повернення покупцеві.
Кейс 3. Компенсація 300 грн без повернення товару
Покупець залишає товар із незначним косметичним дефектом, а магазин погоджує зменшення ціни на 300 грн. Складського повернення немає. До заявки додають фото, претензію та рішення уповноваженої особи; у BAS оформлюють коригування реалізації на 300 грн, а не повне повернення з повторним продажем. Платіж і фіскальний документ створюють тільки на 300 грн, після чого перевіряють коригування доходу, ПДВ і взаєморозрахунків.
Типові помилки, які видно лише під час звірки
- Повернули карткову оплату готівкою. Форма виплати не відповідає початковому розрахунку, а банківський і фіскальний слід розходяться.
- Закрили заявку за платіжним дорученням. Створений документ ще не означає виконану банком операцію.
- Сформували чек на всю покупку. Фізично повернулася лише одна позиція або погоджено часткову компенсацію.
- Оприбуткували товар одразу як придатний. Дефектний чи некомплектний товар потрапив у нове замовлення.
- Змішали післяплату й еквайринг. Не встановили, хто прийняв кошти та видав первинний чек.
- Відновили товар за ціною продажу. У складському та бухгалтерському обліку з’явилася хибна вартість запасу.
- Забули ПДВ-контроль. Повернення проведено в управлінському контурі, але розрахунок коригування не створено або не зареєстровано.
- Немає єдиного ідентифікатора. Платіж, чек, посилка й документ BAS неможливо швидко звести під час інвентаризації або перевірки.
Фінальний чек-лист бухгалтера
- Підстава повернення підтверджена, строки й винятки перевірені.
- Сума розкладена на товар, доставку, знижку та інші складові.
- Встановлено фактичний спосіб початкової оплати й того, хто видав первинний чек.
- Повернення коштів проведено належним каналом і підтверджено банком, касою або оператором.
- Видатковий чек сформовано на правильні позиції, кількість і суму; його реквізити збережено.
- Товар фізично прийнято, оглянуто та спрямовано у правильний складський статус.
- У BAS КУП пов’язані заявка, товарний документ, складський ордер, виплата й фіскальні реквізити.
- Зведено дохід, собівартість, запаси, взаєморозрахунки та ПДВ.
- Усі суми збігаються між заявкою, ФКЧ-2, банківським або поштовим реєстром і документами BAS.
Повернення завершене не тоді, коли менеджер написав покупцеві «готово», і не тоді, коли посилка приїхала на склад. Воно завершене, коли покупець отримав належну суму, фіскальний документ зареєстровано, товар має обґрунтований складський статус, а бухгалтер може за одним номером показати весь ланцюг без ручного пошуку й припущень.