Тема публикаций

231

Справочные материалы по этой теме.

15 публикаций

По направлению

Фильтр по разделу

Все разделы
Материал

Учет производства и реализации продукции в автоматизированных системах: подход для малого и среднего бизнеса

В статье рассматривается практическая организация учета производства и реализации продукции с использованием современных программных решений для МСБ, с подробным описанием электронных документов и принципов автоматизации процедур.Введение в учет производства и реализации продукции. Основные принципы и общая схема учета. Организация справочников и настроек затрат. Документирование производственных затрат. Документирование выпуска готовой продукции. Распределение и автоматизация учета затрат. Реализация готовой продукции. Ключевые бухгалтерские проводки для производства и реализации. Выводы

Читать
Материал

Пособие по беременности и родам по продлённому больничному: начисляем и удерживаем ЕСВ

Законом Украины «О внесении изменений в некоторые законы Украины относительно назначения и индексации пенсии» от 14.05.2013 № 231-VII (далее — Закон № 231) внесены изменения в Закон Украины «О сборе и учёте единого взноса на общеобязательное государственное социальное страхование» от 08.07.2010 № 2464-VI (далее — Закон № 2464). В соответствии с изменениями, начиная с 01.07.2013, суммы пособия по беременности и родам входят в базу начисления и удержания единого взноса на общеобязательное государственное социальное страхование (ЕСВ). Кроме того, период пребывания в отпуске по беременности и родам <b>будет учитываться в страховом стаже</b>.Листок нетрудоспособности по беременности и родам выдан 11.06.2013 на 126 дней. До вступления в силу Закона № 231 начисление 33,2% и удержание 2% не производились, поскольку страховой случай наступил до 01.07.2013. Больничный 11.09.2013 был продлён на 14 дней (в связи с тяжёлыми родами). Нужно ли начислять и удерживать ЕСВ по продлённому больничному, ведь фактически это продолжение страхового случая, наступившего до 01.07.2013?

Читать
Материал

Окончательные калькуляции

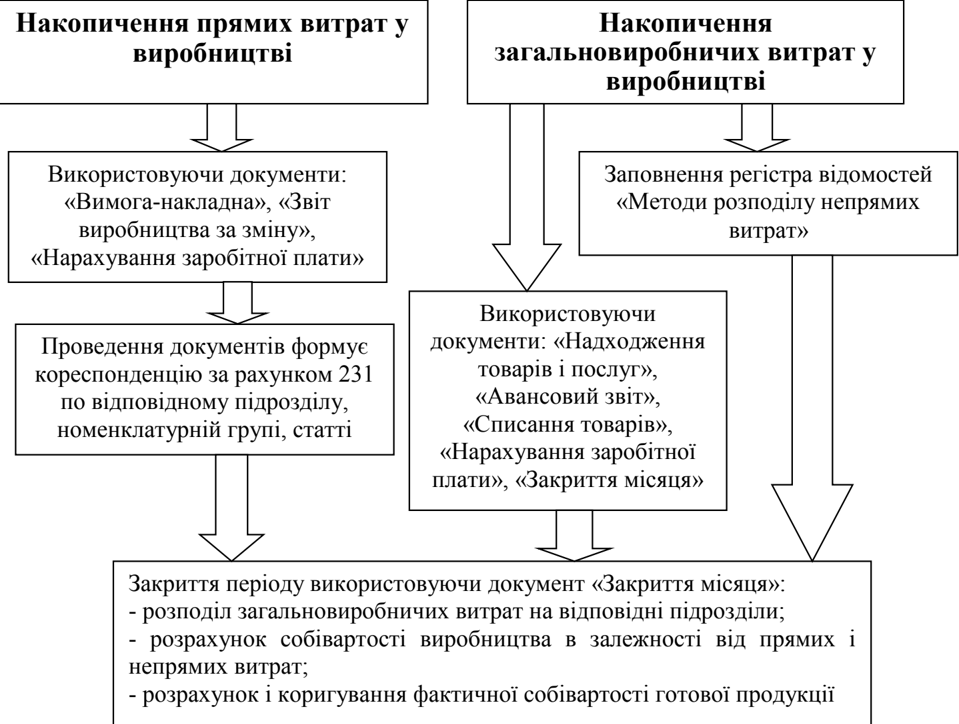
Операция "Расчет и корректировка себестоимости продукции (услуг)" предназначена для расчета фактической себестоимости выпущенной в течение периода продукции (оказанных калькулируемых услуг) и формирования корректировочных проводок по бухгалтерскому учету.

Читать
Материал

Что означает настройка Учетной политики(бухгалтерский и налоговый учет) в разделе "Производство и учет затрат", "Детализация затрат" - "После списания на прямые затраты учитываются обобщенно на специальных статьях"?

Это означает, что в режиме расширенной аналитики учета затрат (Настройка параметров учета - Затраты и себестоимость) движения по распределению затрат и проводки по счету 231 "Основное производство" будут формироваться с указанием сводной статьи затрат.

Читать
Материал

Методика использования базы распределения затрат "Вручную"

Для распределения производственных и косвенных расходов (общепроизводственных, административных) в конфигурации "Управление производственным предприятием для Украины" редакции 1.2 предусмотрена возможность указания способа распределения затрат, для которого коэффициенты распределения задаются вручную. Для данного способа в справочнике "Способы распределения затрат" указывается база распределения "Вручную".

Читать
Материал

Начисление коммунального налога в производственной конфигурации

Сумма налога, подлежащего начислению, должна быть рассчитана согласно требованиям законодательства. Как и для остальных налогов, такой расчет выполняется в ведомости или декларации, подаваемой в налоговые органы.

Читать
Материал

Особенности указания счетов затрат в документах распределения производственных расходов

Для материальных и нематериальных производственных затрат должно быть обязательно указано распределение по продукции. Распределение указывается в документах выпуск продукции и услуг.

Читать
Записаться по телефону