Тема публикаций

8.2

Справочные материалы по этой теме.

746 публикаций

По направлению

Фильтр по разделу

Все разделы
Материал

Ввод остатков малоценных активов в эксплуатации.

В данной статье будут даны рекомендации по вводу остатков по малоценным активам в эксплуатации. Для ввода начальных остатков необходимо воспользоваться специализированной формой ввода остатков (меню «Предприятие» - «Ввод начальных остатков»). В открывшейся форме следует выбрать счет, по которому будем вносить остатки, например 1112, и нажать кнопку «Ввести остатки по счету» либо добавить новый документ в появившемся при двойном клике списке.

Читать
Материал

Ввод начальных остатков по нематериальным активам.

Для ввода начальных остатков необходимо воспользоваться специализированной формой ввода остатков (меню «Предприятие» - «Ввод начальных остатков»). В открывшейся форме следует выбрать счет, по которому будем вносить остатки, например 127, и нажать кнопку «Ввести остатки по счету» либо добавить новый документ в появившемся при двойном клике списке.

Читать
Материал

Внесение информации о ставках налогов и отчислений.

В типовых конфигурациях 1С:Предприятия 8 для Украины для установления и хранения ставок налогов и отчислений применяются разные регистры сведений. В статье детально описаны все регистры сведений, предназначенные для хранения ставок налогов.

Читать
Материал

Валюты взаиморасчетов с подотчетными лицами.

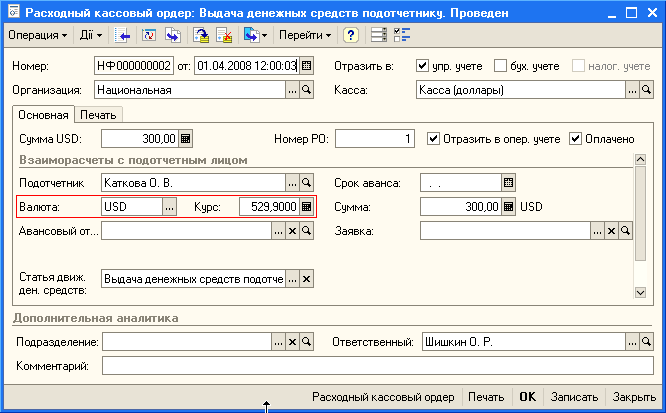
Взаиморасчеты с подотчетными лицами ведутся в двух валютах: в валюте взаиморасчетов с подотчетным лицом и в валюте управленческого учета. Валюта взаиморасчетов с подотчетным лицом определяется отдельно для каждого расчетного документа. Расчетный документ – это первый документ в цепочке взаиморасчетов с подотчетным лицом, т.е. документ «Расходный кассовый ордер» либо «Авансовый отчет».

Читать
Материал

Валюты учета денежных средств.

Денежные средства на банковских счетах и в кассах предприятия учитываются в двух валютах: в валюте счета (кассы) и в валюте управленческого учета. Это значит, что при изменении курса валюты счета (кассы) должна быть рассчитана курсовая разница.

Читать
Материал

Предназначение флагов "Отразить в упр. учете", "Отразить в опер. учете" и "Оплачено" в кассовых документах.

При помощи флагов «Отразить в упр. учете», «Отразить в опер. учете» и «Оплачено» в кассовых документах («Приходный кассовый ордер» и «Расходный кассовый ордер») определяются способы отражения планируемых и фактических движений наличных денежных средств в управленческом учете.

Читать
Материал

Почему после проведения кадровых изменений в середине месяца может увеличиваться число записей в документе «Начисление зарплаты работникам организаций»?

Увеличение числа записей по начислениям работника в документе «Начисление зарплаты работникам организаций» возможно в двух случаях: если в середине месяца выполнено повышение заработной платы; если в середине месяца выполнено кадровое перемещение работника (изменение должности или подразделения, в котором работает работник). Рассмотрим оба случая.

Читать
Материал

Отражение возврата товаров.

На примере хозяйственной операции возврата товаров от покупателя будет рассмотрен порядок отражения операции возврата товаров и возврата оплаты за товары. Аналогичную методику следует использовать и при осуществлении возврата товаров поставщику с учетом различий в документах и счетах взаиморасчетов.

Читать
Материал

Оперативное планирование движения денежных средств.

Указание планируемой даты оплаты в заказах поставщикам и заказах покупателей. Утверждение заявок на расходование средств. Утверждение планируемых поступлений денежных средств. Включение утвержденных «Заявок на расходование средств» и «Планируемых поступлений денежных средств» в платежный календарь. Ввод неоплаченных платежных документов. Формирование платежного календаря.

Читать
Материал

Нормирование расходов

Некоторые расходы хозяйственной деятельности из ст. 139 и 140 НКУ включаются в состав расходов, учитываемых при определении налогооблагаемой прибыли, не в полном объеме. Для них заданы определенные нормативы, в рамках которых расходы принимаются в налоговом учете. Суммы превышения не учитываются в налоговом учете и образуют постоянную разницу с бухгалтерской прибылью. К таким расходам, например, относятся командировочные расходы, расходы на гарантийный ремонт, расходы на некоторые категории услуг, полученных от нерезидента, и т.д.

Читать
Записаться по телефону