Тема публікацій

8.2

Довідкові матеріали за цією темою.

746 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Введення залишків малоцінних активів в експлуатації.

У цій статті будуть надані рекомендації щодо введення залишків за малоцінними активами в експлуатації. Для введення початкових залишків необхідно скористатися спеціалізованою формою введення залишків (меню «Підприємство» - «Введення початкових залишків»). У формі, що відкрилася, слід вибрати рахунок, за яким будемо вносити залишки, наприклад 1112, і натиснути кнопку «Ввести залишки за рахунком» або додати новий документ у списку, що з'явився при подвійному клацанні.

Читати
Матеріал

Введення початкових залишків за нематеріальними активами.

Для введення початкових залишків необхідно скористатися спеціалізованою формою введення залишків (меню «Підприємство» - «Введення початкових залишків»). У формі, що відкрилася, слід вибрати рахунок, за яким будемо вносити залишки, наприклад 127, і натиснути кнопку «Ввести залишки за рахунком» або додати новий документ у списку, що з'явився при подвійному клацанні.

Читати
Матеріал

Внесення інформації про ставки податків і відрахувань.

У типових конфігураціях 1С:Підприємства 8 для України для встановлення та зберігання ставок податків і відрахувань застосовуються різні регістри відомостей. У статті докладно описано всі регістри відомостей, призначені для зберігання ставок податків.

Читати
Матеріал

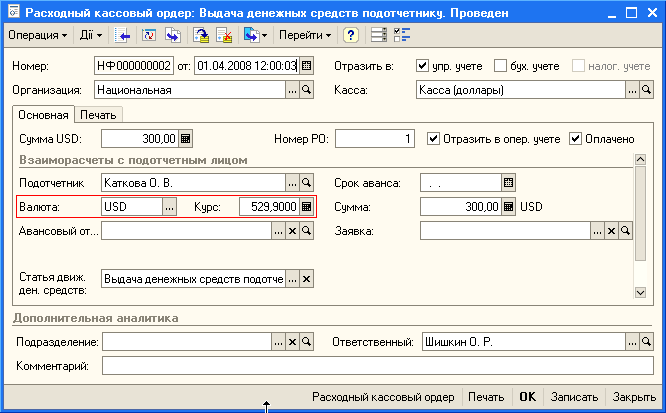
Валюти взаєморозрахунків з підзвітними особами.

Взаєморозрахунки з підзвітними особами ведуться у двох валютах: у валюті взаєморозрахунків з підзвітною особою та у валюті управлінського обліку. Валюта взаєморозрахунків з підзвітною особою визначається окремо для кожного розрахункового документа. Розрахунковий документ — це перший документ у ланцюжку взаєморозрахунків з підзвітною особою, тобто документ «Видатковий касовий ордер» або «Авансовий звіт».

Читати
Матеріал

Валюти обліку грошових коштів.

Грошові кошти на банківських рахунках і в касах підприємства обліковуються у двох валютах: у валюті рахунку (каси) та у валюті управлінського обліку. Це означає, що при зміні курсу валюти рахунку (каси) має бути розрахована курсова різниця.

Читати
Матеріал

Призначення прапорців "Відобразити в упр. обліку", "Відобразити в опер. обліку" і "Оплачено" в касових документах.

За допомогою прапорців «Відобразити в упр. обліку», «Відобразити в опер. обліку» і «Оплачено» в касових документах («Прибутковий касовий ордер» і «Видатковий касовий ордер») визначаються способи відображення запланованих і фактичних рухів готівкових коштів в управлінському обліку.

Читати
Матеріал

Чому після проведення кадрових змін у середині місяця може збільшуватися кількість записів у документі «Нарахування зарплати працівникам організацій»?

Збільшення кількості записів щодо нарахувань працівника в документі «Нарахування зарплати працівникам організацій» можливе у двох випадках: якщо в середині місяця виконано підвищення заробітної плати; якщо в середині місяця виконано кадрове переміщення працівника (зміна посади або підрозділу, у якому працює працівник). Розглянемо обидва випадки.

Читати
Матеріал

Відображення повернення товарів.

На прикладі господарської операції повернення товарів від покупця буде розглянуто порядок відображення операції повернення товарів і повернення оплати за товари. Аналогічну методику слід використовувати і при здійсненні повернення товарів постачальнику з урахуванням відмінностей у документах і рахунках взаєморозрахунків.

Читати
Матеріал

Оперативне планування руху грошових коштів.

Зазначення запланованої дати оплати в замовленнях постачальникам і замовленнях покупців. Затвердження заявок на витрачання коштів. Затвердження запланованих надходжень грошових коштів. Включення затверджених «Заявок на витрачання коштів» і «Запланованих надходжень грошових коштів» до платіжного календаря. Введення неоплачених платіжних документів. Формування платіжного календаря.

Читати
Матеріал

Нормування витрат

Деякі витрати господарської діяльності зі ст. 139 і 140 ПКУ включаються до складу витрат, що враховуються при визначенні оподатковуваного прибутку, не в повному обсязі. Для них задані певні нормативи, у межах яких витрати приймаються в податковому обліку. Суми перевищення не враховуються в податковому обліку та утворюють постійну різницю з бухгалтерським прибутком. До таких витрат, наприклад, належать витрати на відрядження, витрати на гарантійний ремонт, витрати на деякі категорії послуг, отриманих від нерезидента, тощо.

Читати
Записатися телефоном