Тема публикаций

Аналитика

Справочные материалы по этой теме.

36 публикаций

По направлению

Фильтр по разделу

Все разделы
Материал

Транспортно-заготовительные расходы

Соответственно с НП(С)БУ 9 расходы по приобретению запасов и приведению их до состояния, пригодного к запланированному использованию, называются транспортно-заготовительными расходами и включается в первоначальную стоимость запасов. В случае, когда такие расходы можно соотнести с конкретной поставкой (или поставками), они отражаются документом "Поступление доп. расходов" и включаются в стоимость партии.

Читать
Материал

Учет расходов будущих периодов

В стандартной конфигурации автоматизирован учет расходов будущих периодов, то есть расходов, которые выполнены в текущий момент, а также соединены для приобретения дохода в будущем. Счет 39 "Затраты будущих периодов" предназначен для обобщения информации по осуществленным расходам в отчетном периоде, подлежащим отнесению на затраты в будущих отчетных периодах:

Читать
Материал

Структура хранения данных подсистемы "Бюджетирование"

Данные подсистемы "Бюджетирование" хранятся в информационной базе в двух различных представлениях:Основные объекты хранения данных. Связь между оборотами по статьям бюджета и проводками по плану счетов бюджетирования. Хранение данных подсистемы в разрезе сценариев планирования. Другие разрезы бюджетирования. Обороты бюджетов. План счетов бюджетирования. Количественный и суммовой учет. Отчеты подсистемы

Читать
Материал

Накопление расходов и доходов текущего периода

Накопление доходов и расходов текущего периода в типовом решении осуществляется разными документами всех подсистем. В большинстве случаев счет доходов или счет расходов указывается в форме документа. Здесь же указывается его аналитика (статья доходов или расходов со ссылкой на: налоговую статью) и налоговое назначение операции (доходов и затрат). Налоговая сумма операции берется либо из формы документа, либо по стоимости списываемого (амортизируемого) актива:

Читать
Материал

Алгоритм распределения затрат при использовании расширенной аналитики учета

В данном разделе рассматривается алгоритм распределения затрат при расчете себестоимости выпуска. Описанный алгоритм используется при применении расширенной аналитики учета. Концепция алгоритма распределения расходов по способу распределения. Алгоритм распределения, применяемый при использовании расширенной аналитики учета. Основная процедура распределения расходов. Формирование временных таблиц для распределения расходов. Распределение расходов.

Читать
Материал

Сверка и элиминация

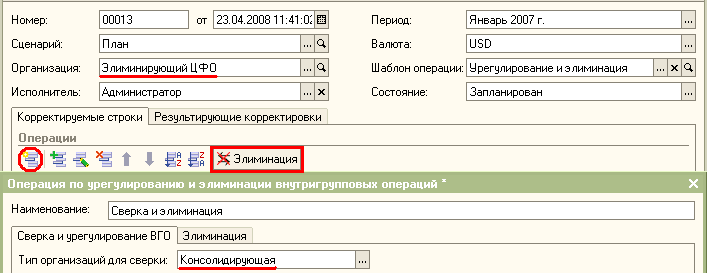
В заголовке документа "Ручные операции", предназначенном для урегулирования и элиминации отчетности организаций периметра, указываются период и сценарий отчетности, а также одна из элиминирующих организаций периметра. Сверка и урегулирование расхождений. Отнесение неурегулированных сумм на отдельный сценарий. Элиминация. Корректировки, формируемые при записи элиминирующей операции. Корректировки при урегулировании показателей. Отнесение неурегулированных сумм на отдельный сценарий. Элиминационные поправки

Читать
Материал

Особенности заполнения закладок распределения материалов и распределения прочих затрат в документах

В документах выпуск продукции и услуг и в документах распределения указывается распределение материалов на выпуск продукции (закладка "Распределение материалов") и распределение прочих нематериальных затрат (закладка "Распределение прочих затрат"). Алгоритм автоматического заполнения данных закладок имеет ряд особенностей, которые необходимо учитывать при заполнении документов. Заполнение закладки "Распределение материалов". Заполнение закладки "Распределение возвратных отходов". Заполнение закладки "Распределение прочих затрат"

Читать
Материал

Установка зависимостей оборотов по статьям

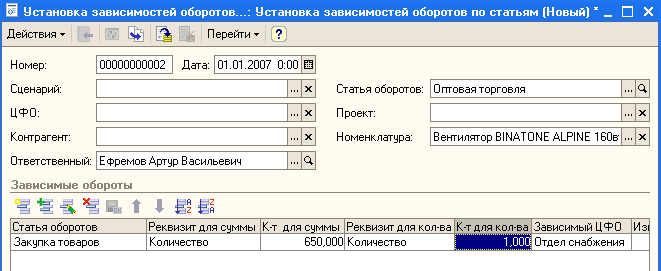
Документ "Установка зависимостей оборотов по статьям" предназначен для определения зависимых аналитик бюджетных транзакций, обороты по которым будут автоматически формироваться одновременно с формированием влияющей бюджетной транзакции.Заполнение документа "Установка зависимостей оборотов по статьям". Формирование зависимых бюджетных транзакций. Структура зависимостей оборотов

Читать
Материал

Заполнение отчета по данным регистров ВИБ

В качестве ВИБ (внешних информационных баз) используются любые ИБ на платформах "1С:Предприятие 8.1", "1С:Предприятие 8.0", "1С:Предприятие 7.7". Возможен импорт из типовых конфигураций, разработанных фирмой 1С, частично измененных типовых конфигураций и самостоятельно разработанных конфигураций. Формирование операнда. Настройка соответствия аналитик. Отбор. Проверка правильности настройки операнда. Заполнение экземпляра отчета

Читать
Материал

Для чего предназначена константа "Тип дополнительной аналитики в конфигурации Зарплата+кадры""

Конфигурация "Зарплата + кадры для Украины" (далее "ЗиК") спроектирована таким образом, что для учета производственных затрат можно указать только 4 аналитических разреза.

Читать
Материал

Порядок учета затрат: выбор режима и особенности настройки

В конфигурации "Управление производственным предприятием для Украины" существует два режима учета себестоимости и затрат: "Традиционный" и "Расширенная аналитика". Порядок расчета себестоимости. Выбор режима. Списание себестоимости запасов методом ФИФО. Списание себестоимости запасов методом идентифицированной стоимости. Отсутствие информации о партии списываемого запаса. Определение окончательной себестоимости списания запасов при закрытии периода. Определение себестоимости списания с точностью до направления выбытия. Несовпадение аналитик управленческого и регламентированного учета. Требования и рекомендации по настройке порядка учета затрат. Расширенная аналитика. Традиционный режим.

Читать
Записаться по телефону