Работа с регламентированным отчетом
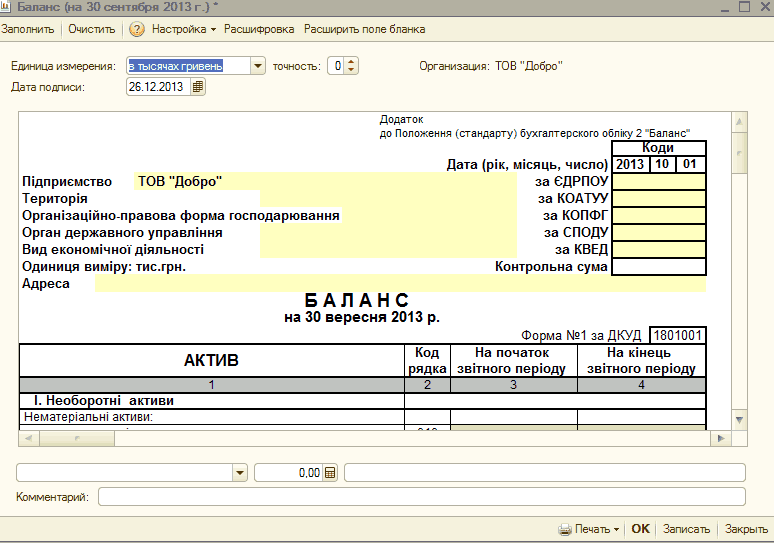
Данная глава посвящается регламентированным отчетам, а точнее работе с ними. Вы научитесь составлять регламентирующий отчет и анализировать его
ЧитатьТема публикаций
Статьи и справочные материалы по этой теме.
Данная глава посвящается регламентированным отчетам, а точнее работе с ними. Вы научитесь составлять регламентирующий отчет и анализировать его
ЧитатьПереоценка монетарных статей на дату баланса выполняется документом "Переоценка валюты". Так как "Баланс" - это ежемесячный отчет, то и данный документ следует вводить один раз в месяц.
ЧитатьВ данной статье будут описаны изменения, внесенные в типовые украинские конфигурации для отражения изменений в порядке учета гудвила, согласно изменениям в стандартах бухгалтерского учета, внесенных приказом Минфина №989 от 25.11.02.
ЧитатьПроцедура ввода начальных остатков для ведения учета и дальнейшего составления отчетности по МСФО имеет свои особенности. Особенности конфигурации «Управление производственным предприятием». Особенности применения МСФО
ЧитатьКурсовая разница рассчитывается согласно НП(С)БУ 21 "Влияние изменения валютных курсов":<br /> <em>"п. 8. Определение курсовых разниц по монетарным статьям в иностранной валюте проводится на дату осуществления хозяйственной операции и на дату баланса".</em>
ЧитатьЯ учусь по специальности бухучёт и аудит. Я начинаю понимать, что сама профессия бухгалтера очень интересная и нужная. На данный момент я знаю основы бух. учёта, то есть то, что изучали на лекциях. Вообще основной задачей бухгалтерского учёта является формирование полной информации, описание всех событий, которые происходят в организации, — все эти данные нужны для сдачи бухгалтерской отчётности. Я знаю, что у нас действует стандартизация бухгалтерского учёта — процесс разработки и постепенного применения единых требований для отображения финансовых отчётов.
ЧитатьОперандами формулы расчета вычисляемого показателя всегда являются показатели того же отчета. При определении формулы макет отчета доступен пользователю. Определение формул расчета вычисляемых показателей. Заполнение экземпляра отчета.
ЧитатьДля заполнения регламентированного отчета "Отчет о собственном предприятии" необходимо предварительно заполнить и сохранить во внутреннем формате регламентированные отчеты "Баланс" и "Отчет о финансовых результатах".
ЧитатьОтчет предназначен для анализа финансово-хозяйственной деятельности предприятия при помощи предопределенного состава показателей, наиболее широко используемых в экономической теории и практике. Анализироваться могут как данные бюджетов в рамках указанного сценария, так и фактические данные (сценарий не указан).Отчет "Финансовый анализ данных бюджетирования". Агрегированный аналитический баланс. Отчет о прибылях и убытках
ЧитатьПроцедура ввода начальных остатков по счетам бюджетирования при помощи документа "Корректировка остатков по прогнозным балансам" подробно описана в статье "Ввод начальных остатков по счетам плана счетов бюджетирования". В данной статье рассматриваются действия, необходимые для автоматизированного заполнения документа остатками.
ЧитатьДля ввода начальных остатков по счетам бюджетирования предназначен документ "Корректировка остатков по прогнозным балансам". Этот же документ может использоваться для корректировки остатков по счетам при смене цикла планирования.
ЧитатьПосле трансляции фактических данных в подсистему "Бюджетирование" требуется переоценить остатки на валютных счетах плана счетов бюджетирования. Такая необходимость объясняется тем, что обороты фактических данных в подсистеме "Бюджетирование" формируются с точностью до дня; следовательно, если в течение цикла изменялся курс валют, в которых формировались обороты, требуется переоценка остатков.
Читать