Робота з регламентованим звітом
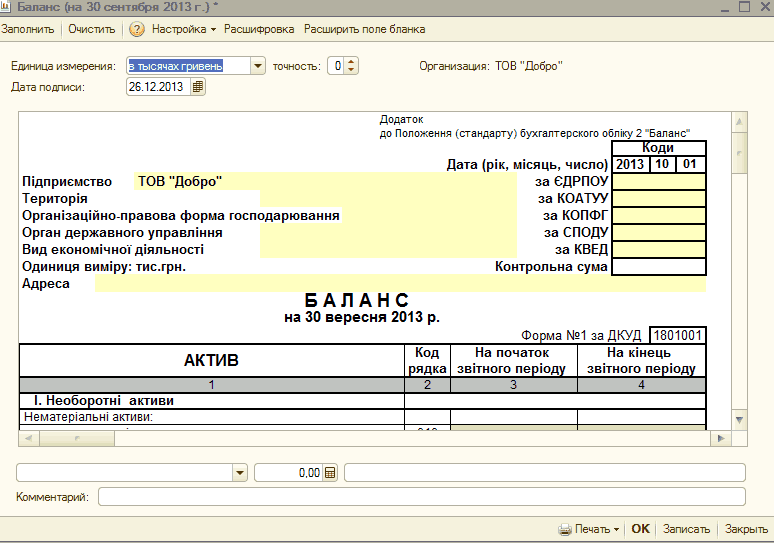
Цей розділ присвячено регламентованим звітам, а точніше роботі з ними. Ви навчитеся складати регламентувальний звіт і аналізувати його
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Цей розділ присвячено регламентованим звітам, а точніше роботі з ними. Ви навчитеся складати регламентувальний звіт і аналізувати його
ЧитатиПереоцінка монетарних статей на дату балансу виконується документом "Переоцінка валюти". Оскільки "Баланс" — це щомісячний звіт, то й цей документ слід вводити один раз на місяць.
ЧитатиУ цій статті буде описано зміни, внесені до типових українських конфігурацій для відображення змін у порядку обліку гудвілу, згідно зі змінами в стандартах бухгалтерського обліку, внесеними наказом Мінфіну №989 від 25.11.02.
ЧитатиПроцедура введення початкових залишків для ведення обліку та подальшого складання звітності за МСФЗ має свої особливості. Особливості конфігурації «Управління виробничим підприємством». Особливості застосування МСФЗ
ЧитатиКурсова різниця розраховується згідно з НП(С)БО 21 "Вплив змін валютних курсів":<br /> <em>"п. 8. Визначення курсових різниць за монетарними статтями в іноземній валюті проводиться на дату здійснення господарської операції та на дату балансу".</em>
ЧитатиЯ навчаюся на спеціальності бухоблік та аудит. Я починаю розуміти, що сама професія бухгалтера є дуже цікавою і потрібною. На даний момент я знаю основу бух. обліку, тобто те, що вивчали на лекціях. Взагалі основним завданням бухгалтерського обліку є формування повної інформації, опису всіх подій, які відбуваються в організації, - всі ці дані потрібні для здачі бухгалтерської звітності. Я знаю, що в нас діє стандартизація бухгалтерського обліку - процес розробки та поступового застосування єдиних вимог, для відображення фінансових звітів.
ЧитатиОперандами формули розрахунку обчислюваного показника завжди є показники того самого звіту. Під час визначення формули макет звіту доступний користувачеві. Визначення формул розрахунку обчислюваних показників. Заповнення примірника звіту.
ЧитатиДля заповнення регламентованого звіту "Звіт про власне підприємство" необхідно попередньо заповнити та зберегти у внутрішньому форматі регламентовані звіти "Баланс" і "Звіт про фінансові результати".
ЧитатиЗвіт призначений для аналізу фінансово-господарської діяльності підприємства за допомогою наперед визначеного складу показників, що найширше використовуються в економічній теорії та практиці. Можуть аналізуватися як дані бюджетів у межах зазначеного сценарію, так і фактичні дані (сценарій не зазначено). Звіт "Фінансовий аналіз даних бюджетування". Агрегований аналітичний баланс. Звіт про прибутки та збитки
ЧитатиПроцедуру введення початкових залишків за рахунками бюджетування за допомогою документа "Коригування залишків за прогнозними балансами" докладно описано в статті "Введення початкових залишків за рахунками плану рахунків бюджетування". У цій статті розглядаються дії, необхідні для автоматизованого заповнення документа залишками.
ЧитатиДля введення початкових залишків за рахунками бюджетування призначений документ "Коригування залишків за прогнозними балансами". Цей самий документ може використовуватися для коригування залишків за рахунками при зміні циклу планування.
ЧитатиПісля трансляції фактичних даних до підсистеми "Бюджетування" потрібно переоцінити залишки на валютних рахунках плану рахунків бюджетування. Така необхідність пояснюється тим, що обороти фактичних даних у підсистемі "Бюджетування" формуються з точністю до дня; отже, якщо протягом циклу змінювався курс валют, у яких формувалися обороти, потрібна переоцінка залишків.
Читати