Описаны команды пакетного режима конфигуратора для сокращения журнала регистрации, удаления данных информационной базы, обновления предопределённых данных и отмены главного узла РИБ.. Удаление данных. Предопределённые данные. Распределённая информационная база
Описана настройка OpenID-аутентификации в файле default.vrd для зависимой информационной базы и OpenID-провайдера. Приведены запросы внешнего интерфейса и требования к внешним провайдерам.. Настройка для использования OpenID. Настройка информационной базы, выступающей OpenID-провайдером. Дополнительный интерфейс для использования внешними ресурсами. Требования к внешним OpenID-провайдерам
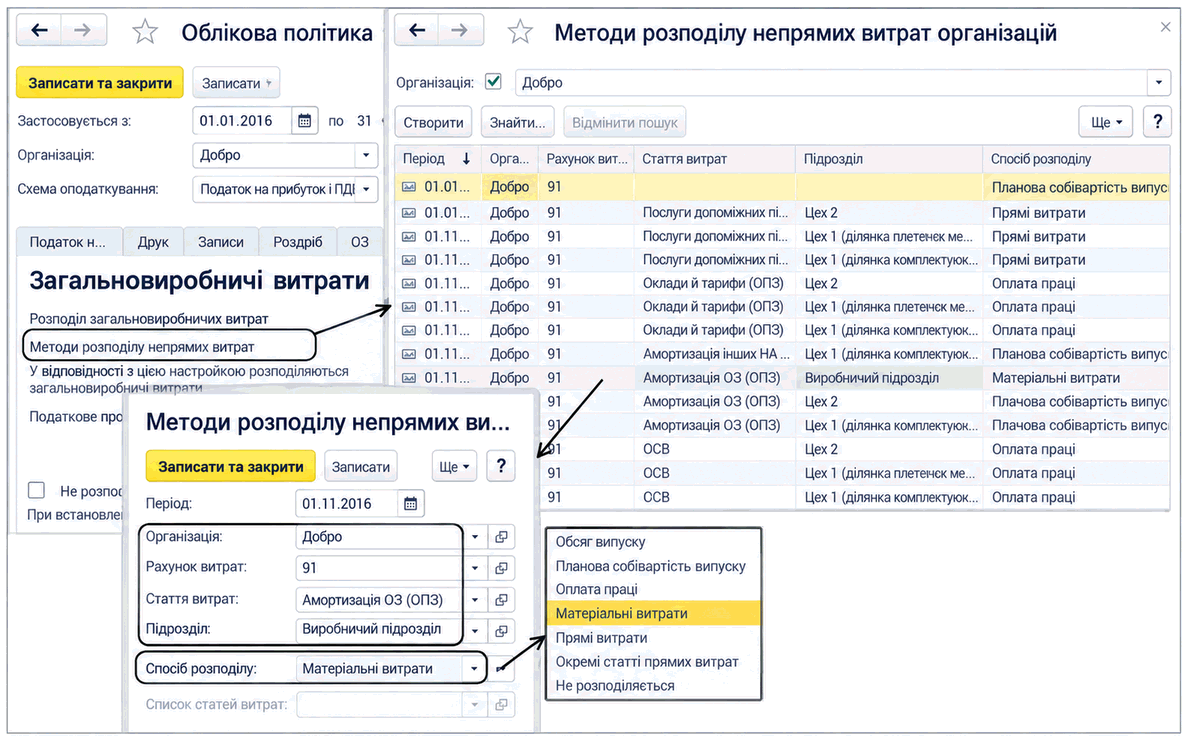
Описана настройка базы и способов распределения общепроизводственных расходов в BAS Бухгалтерия, в частности учет постоянных расходов при нормальной мощности и формирование проводок.
Статья раскрывает сущность и современное состояние нормативного регулирования организации электронной бухгалтерии, особенности использования электронной цифровой подписи и законодательные аспекты защиты информации в учёте, включая обзор ключевых законов и стандартов Украины.Введение: Роль нормативного регулирования в электронной бухгалтерии. Основные подходы к нормативному обеспечению электронной бухгалтерии. Электронная цифровая подпись: законодательная база. Актуальные ограничения и санкционные меры в сфере электронной бухгалтерии. Защита информации: ключевые аспекты нормативного регулирования. Выводы: внутренняя политика предприятий по использованию электронной бухгалтерии
Пунктом 1 статьи 63 Закона Украины Об образовании от 23.05.1991 № 1060-XII установлено, что <b>материально-техническая база учебных заведений</b> включает здания, сооружения, землю, коммуникации, оборудование, транспортные средства, служебное жилье и другие ценности. Имущество учебных заведений принадлежит им на правах, определенных действующим законодательством. О<b>сновные фонды, оборотные средства и другое имущество</b> государственных учебных заведений не подлежат изъятию, кроме случаев, предусмотренных действующим законодательством. Балансодержателем общеобразовательного учебного заведения является районная государственная администрация, а коммунальным собственником — районный совет. Имеет ли право директор общеобразовательного учебного заведения продать железобетонные плиты, учитываемые за данным учебным заведением?
В соответствии с п.4 части второй ст.6 Закона № 2464 <b><i>плательщики ЕСВ (в т.ч. и работодатели – юридические лица) обязаны представлять отчетность</i></b> в орган ГФСУ по основному месту учета.Общие положения. Сроки представления отчетности. Порядок представления отчетности. Состав отчетности и порядок ее составления. Титульный лист Перелік таблиць звіту. Таблиця 1. Нарахування єдиного внеску. Таблиця 5. Відомості про трудові відносини осіб. Таблиця 6. Відомості про нарахування заробітної плати (доходу) застрахованим особам. Таблиця 7. Наявність підстав для обліку стажу окремим категоріям осіб відповідно до законодавства. Документы
Сбор на развитие виноградарства, садоводства и хмелеводства устанавливается до 1 января 2018 года (п.16 подраздела 10 раздела ХХ НКУ).Общие положения. Плательщики хмельного сбора. Объект налогообложения. Ставка хмельного сбора. Срок уплаты сбора. Сроки и порядок представления отчетности. Состав отчетности и порядок ее составления. Исправление ошибок в расчете. Документы
Обмены в распределенной информационной базе позволяют поддерживать на предприятии информационную систему, состоящую из нескольких информационных баз идентичной структуры, не связанных локальной сетью. Поддерживается обмен всеми данными или обмен данными по выбранным организациям.Распределенная информационная база. Совместная работа с другими конфигурациями в локальной версии
Для работника по основному месту работы, который после выхода из любого отпуска, определённого статьёй 4 Закона Украины Об отпусках, отработал неполный месяц, когда общая сумма начисленного дохода за месяц не превышает размера минимальной заработной платы, сумма ЕСВ рассчитывается как произведение размера минимальной заработной платы, установленной законом на месяц, за который начисляется заработная плата (доход), и ставки ЕСВ, установленной для соответствующей категории плательщика. Удержание ЕСВ из заработной платы (дохода) наёмных работников осуществляется из фактически начисленной заработной платы (дохода).Как определяется база для начисления ЕСВ работнику, который после выхода из отпуска отработал неполный календарный месяц и получил заработную плату в размере меньше минимальной?
В процессе расчета сумм взносов в документе "Начисление зарплаты работникам организаций" в табличной части закладок "Взносы" и "Взносы ФОТ" рассчитываются величины "База" и "База (с ограничением)", которые имеют следующие значения: